
Os preços do petróleo e o euro entram em ressonância, abrindo uma janela de transição para os principais ativos.

Investing.com, 6 de outubro—— Atualmente, o mercado macro global está passando por um ponto de inflexão claro de estilo, e a anterior combinação dominante de "alta inflação, altos rendimentos e dólar forte" está se desmantelando rapidamente.
Atualmente, o mercado macro global está passando por um ponto de inflexão claro de estilo, e a anterior combinação dominante de "alta inflação, altos rendimentos e dólar forte" está se desmantelando rapidamente.
Com o preço do petróleo atingindo pico e recuando, surgimento de um ponto de inflexão nos fundamentos do euro e o otimismo coletivo de instituições internacionais em relação ao valor dos títulos americanos, múltiplos sinais formam uma ressonância, levando à queda simultânea do índice do dólar e dos rendimentos dos títulos americanos, abrindo completamente o espaço para a recuperação dos ativos como ouro e moedas não-americanas. A lógica de precificação de grandes classes de ativos no mercado está passando por uma redefinição temporária.
Ponto de inflexão no mercado de petróleo: prêmio de risco da inflação energética em rápida dissipação
O principal motor da atual rodada de alta inflação e altas taxas globais vem do prêmio de risco de oferta de energia causado por tensões geopolíticas no Oriente Médio.
No passado, o controle da via navegável do Mar Vermelho pelos rebeldes Houthi no Iémen e as restrições à navegação no Golfo haviam gerado temores extremos de ruptura do fornecimento global de petróleo, impulsionando o preço do Brent para perto de 100 dólares, tornando-se a principal razão para sustentar altos rendimentos dos títulos americanos e a força do dólar.
No entanto, atualmente, a narrativa de pânico unilateral no mercado de petróleo foi completamente revertida, com múltiplos fatores marginalmente positivos acontecendo simultaneamente.
A Secretária de Energia dos EUA, Jennifer Granholm, confirmou que o preço do diesel atingiu o pico há semanas; embora o Estreito de Ormuz ainda esteja sob risco de conflito e o preço do petróleo bruto esteja oscilando em alta, o preço geral do petróleo já entrou em um canal de retração.
Mais importante ainda, o risco de cauda mais extremo do mercado foi descartado.
Ao mesmo tempo, políticas globais de suporte de oferta entram em ação: G7 anunciou oficialmente a liberação de reservas estratégicas de 100 milhões de barris de petróleo e diesel, a Itália confirmou participação no plano de liberação, e a IEA deve finalizar os detalhes entre 14 e 15 de outubro. O mercado passa do "pânico por risco de ruptura" para "suporte de oferta por políticas".
A maior mudança de momento no mercado: o preço do petróleo não precisa despencar, basta não registrar novos picos e recuar de forma estável para continuar pressionando as expectativas de inflação, eliminando prêmio de risco inflacionário e desmoronando diretamente o fundamento da alta dos rendimentos longos dos títulos americanos.
No entanto, o principal conselheiro de segurança do Irã, Rezaei, afirmou que o Irã não abrirá o Estreito de Ormuz por ameaça ou pressão. Mas, devido ao bloqueio do petróleo iraniano continuar ameaçando sua economia doméstica e a oferta de petróleo estar em visível recuperação, o preço permanece alto, sem queda significativa.
Múltiplos fatores positivos nos fundamentos do euro levam instituições a prever reversão
A força contínua do dólar tinha como lógica central o receio do mercado sobre a alta dependência energética da Europa, com a disparada dos preços de petróleo levando à inflação importada e pressionando a economia, formando o padrão de preço “Estados Unidos forte/Europa fraca”.
Mas agora essa diferença está se estreitando rapidamente, com o euro recebendo impulsos em fundamentos, indústria e expectativas de mercado.
Juntando-se à queda contínua dos preços do petróleo, o custo das importações de energia da Europa caiu significativamente, melhorando a conta corrente e corrigindo a principal fraqueza dos fundamentos do euro.
Com a ressonância dos fundamentos e fatores industriais, as expectativas do mercado mudaram completamente.
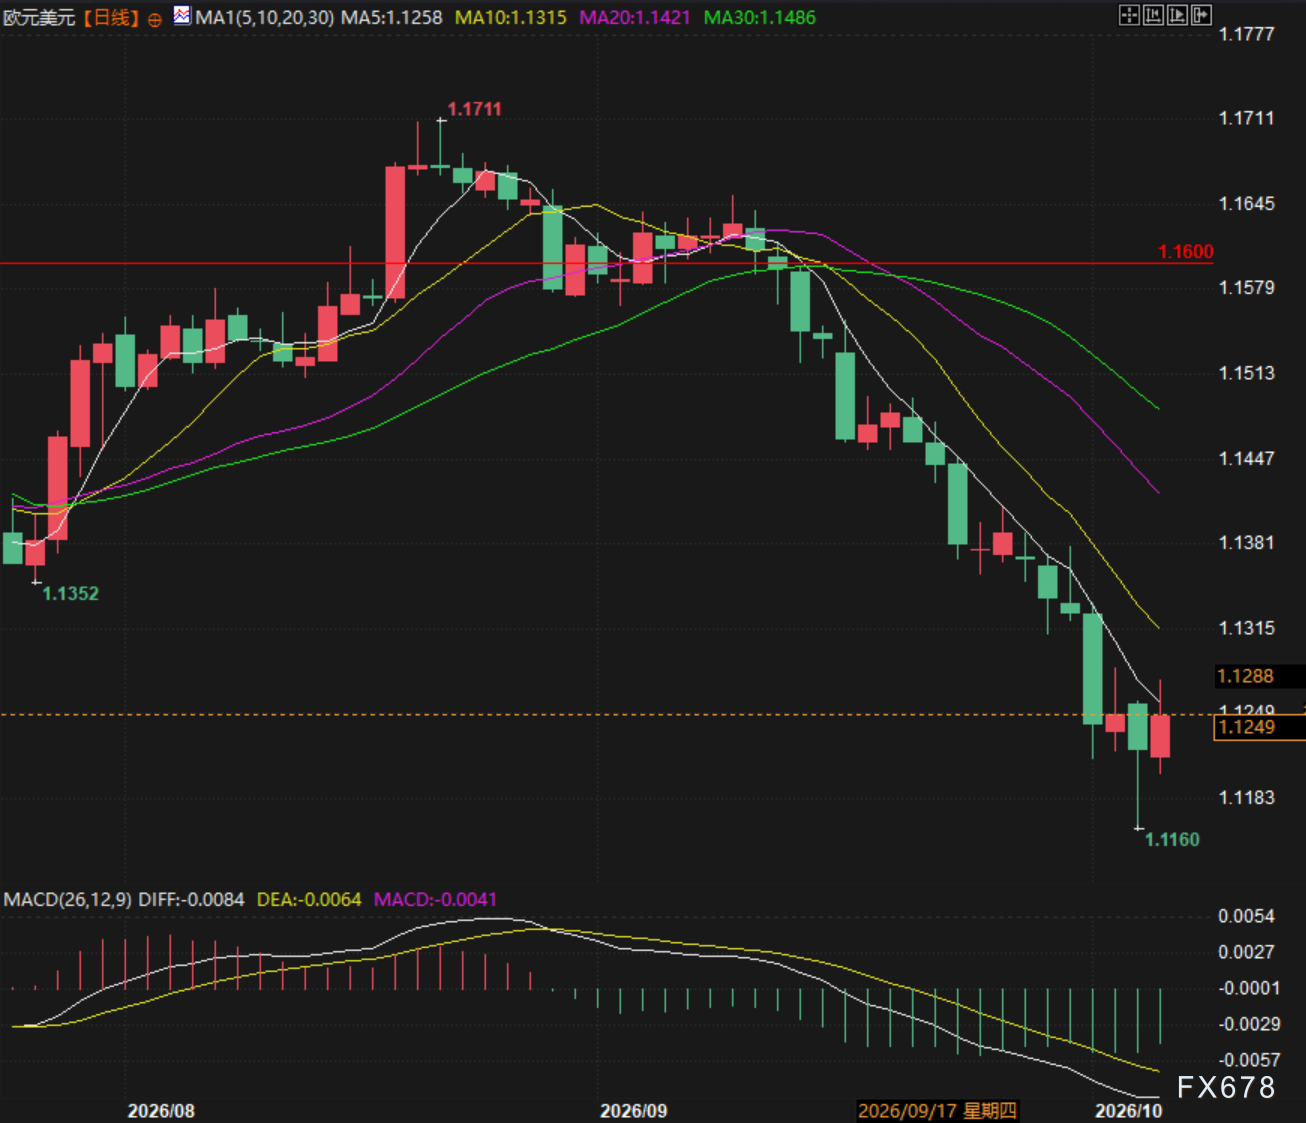
(Gráfico diário EUR/USD, fonte: Investing.com)
Rendimentos longos dos títulos americanos atingem pico, gigantes estrangeiros começam posição antecipada
Anteriormente, os títulos americanos caíram fortemente, levando os rendimentos a máximas de 24 anos, impulsionados tanto pelo prêmio de risco inflacionário quanto pelo aumento do déficit fiscal, sendo o pessimismo totalmente precificado.
A gestora global PIMCO confirmou primeiro o ponto de virada. O consultor sênior, Harrison, declarou que após a forte alta dos rendimentos desta rodada, os títulos americanos estão extremamente atraentes para investimento e a instituição aumentou proativamente sua exposição em duração.
A visão institucional é que, seja na correção posterior das ações americanas de crescimento ou no esfriamento da economia dos EUA, os títulos terão papel defensivo destacado e o espaço de alta dos juros longos já está praticamente esgotado.
Lógica macro fechada: queda dupla dos juros e dólar abre janela de alta para ouro e ativos de crescimento
O mercado já formou uma cadeia de transmissão macro clara e completa: estabilização e recuo do petróleo diminuem o prêmio inflacionário → os rendimentos de longo prazo dos títulos americanos atingem teto e recuam → a taxa de desconto geral do mercado cai; ao mesmo tempo, melhora nas expectativas para a economia europeia e o euro se valoriza → índice do dólar enfraquece.
O enfraquecimento do dólar e o recuo dos juros reais criam o cenário de alta mais padrão para o ouro; ao mesmo tempo, a queda na taxa de desconto restaurará as avaliações dos ativos de tecnologia e crescimento de maior duração, mudando o estilo geral dos ativos de "proteção contra inflação" para "recuperação e recomposição de valuation".
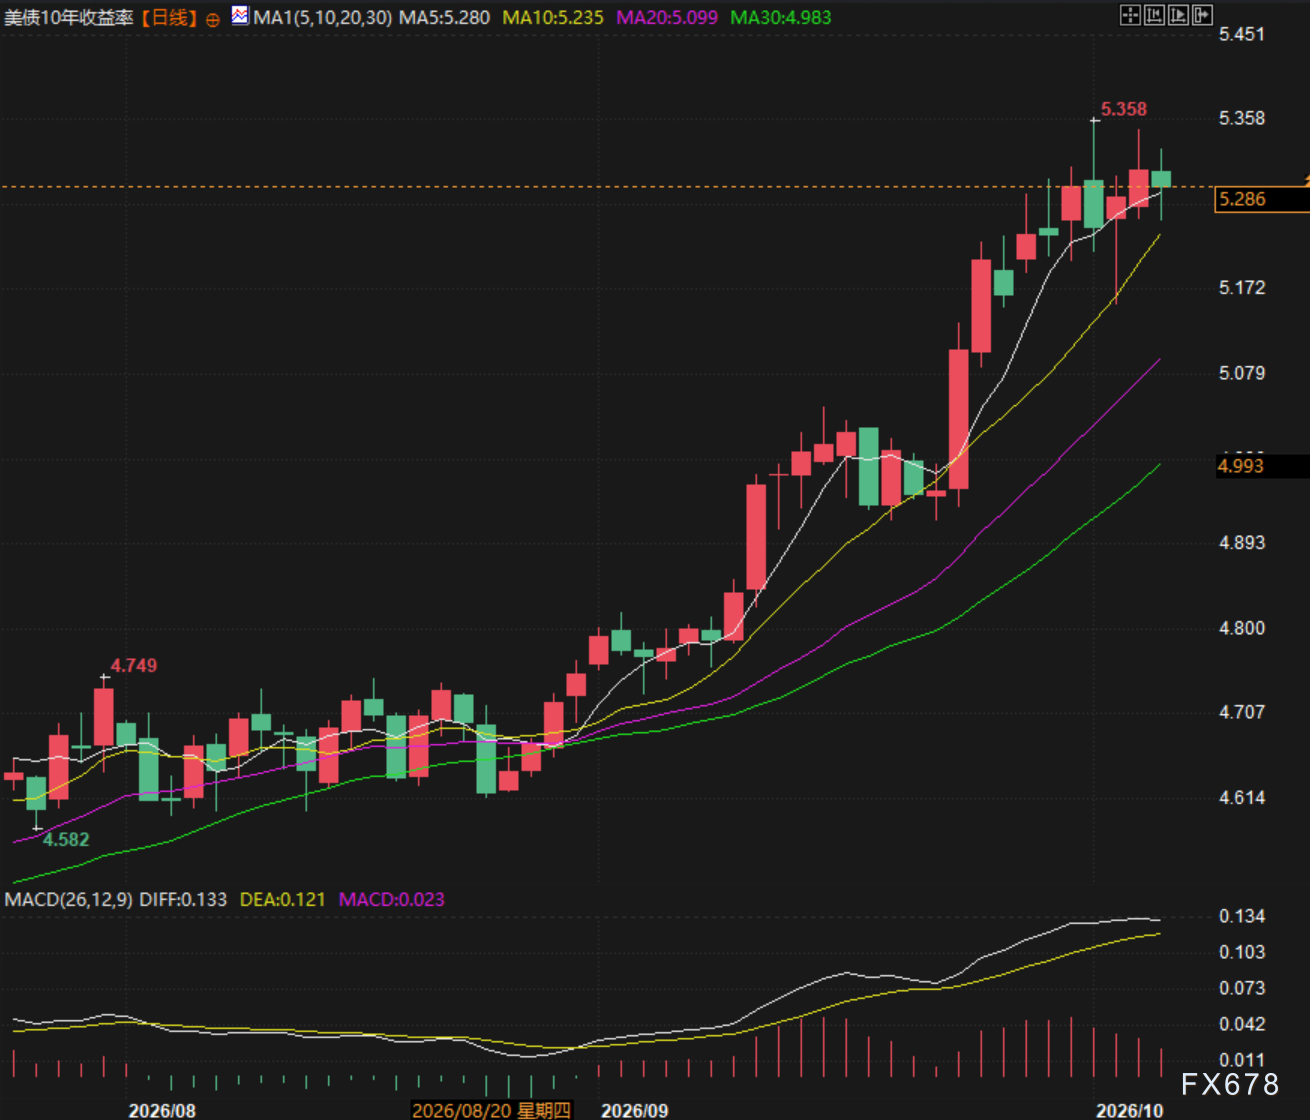
(Gráfico diário dos rendimentos dos títulos do Tesouro americano a 10 anos, fonte: Investing.com)
Resumo: mercado entra em janela de virada crítica
A lógica anterior de "risco geopolítico elevando inflação e taxas, dólar forte pressionando ativos de risco" perdeu tração; agora a tendência dominante é de abrandamento da inflação, estabilização dos juros e enfraquecimento do dólar.
Não é necessária grande recessão econômica, apenas o alívio dos riscos geopolíticos, a restauração das expectativas de oferta e o retorno da avaliação razoável já são suficientes para sustentar a reversão de estilo dos ativos nesta fase.
Desde que o preço do petróleo não volte a disparar no curto prazo, o padrão atual de fatores positivos será mantido, e ouro, euro, títulos americanos e ativos de crescimento entrarão simultaneamente em um claro ponto de compra antecipada.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Agentes de IA impulsionam demanda por CPUs! Mizuho prevê que o mercado atingirá US$ 209 bilhões até 2030 e eleva preço-alvo de AMD (AMD.US), Intel (INTC.US), entre outras.
Mizuho afirmou que, à medida que os cenários de aplicação de agentes de IA aumentam rapidamente, a demanda por CPUs de servidores deverá crescer significativamente, impulsionando ainda mais as necessidades de DRAM, NAND e equipamentos de servidores.

ROI - Para o Departamento do Tesouro liderado por Trump, o "fim" dos leilões é a parte mais desafiadora: McKeever
As opiniões expressas neste artigo representam apenas o ponto de vista do autor, Jamie McGeever, colunista da Reuters. Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos EUA deveriam ser eventos rotineiros, previsíveis e sem relevância de notícias. Mas este não é um período comum, e o governo Trump agora enfrenta o risco de vendas fracas de títulos se tornarem manchete. O Departamento do Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos esta semana, sendo a primeira emissão de títulos – além dos tradicionais papéis de curto prazo – em duas semanas: US$ 58 bilhões em títulos de 3 anos na terça-feira, US$ 39 bilhões em títulos de 10 anos na quarta-feira e US$ 22 bilhões em títulos de 30 anos na quinta-feira. Normalmente, esses leilões seriam assuntos triviais, mas ganharam crescente atenção devido ao desempenho fraco dos leilões de 22 a 24 de setembro, especialmente a emissão de títulos de 5 anos em 23 de setembro, que resultou no maior aumento dos rendimentos dos títulos desde abril do ano passado. Desde então, os rendimentos não apenas não recuaram, como também atingiram máximas de décadas em vários vencimentos. É importante destacar que a possibilidade de um "fracasso" em um leilão de títulos dos EUA é praticamente nula. Os operadores primários – atualmente 26 bancos e instituições de Wall Street aprovados pelo Fed de Nova York e que atuam como formadores de mercado – sempre participam. Eles assumem, de fato, a obrigação de subscrição das vendas, garantindo o funcionamento tranquilo do mercado de US$ 30 trilhões em títulos do Tesouro dos EUA, o mais líquido do mundo. Isso mantém em funcionamento todo o sistema financeiro global. Trilhões em dívidas, ativos e derivativos globais usam os títulos do Tesouro americano como referência. Eles também servem de garantia essencial para operações financeiras dos EUA e globais – incluindo acordos de recompra, empréstimos interbancários e operações de funding. Em resumo, enquanto os títulos do Tesouro americano forem o pilar do sistema financeiro global, sempre haverá compradores nos leilões. O problema, como sempre, é a que preço esses títulos serão vendidos. Atualmente, o custo de empréstimo no mercado secundário está no nível mais alto desde meados dos anos 2000, sugerindo que o Tesouro dos EUA terá que pagar taxas proporcionais nos leilões primários. Ainda assim, como mostraram leilões recentes, existem riscos de surpresas negativas. "Grande demais para o mercado absorver?" O leilão de US$ 70 bilhões em títulos de 5 anos, em 23 de setembro, foi um dos mais preocupantes dos últimos anos. A demanda, medida pela "relação de cobertura", foi a mais baixa em nove anos. O Tesouro acabou vendendo esses títulos com rendimento de 5,033% — mais de 3 pontos-base acima do rendimento de mercado no encerramento das ofertas. Três pontos-base podem não parecer muito, mas esse é um desvio incomum para um leilão desse prazo. É o maior chamado “tail” desde junho de 2022. Segundo analistas do JPMorgan, é preciso voltar até 2011 para encontrar um leilão de 5 anos com tail de 3 pontos-base – quando a crise do teto da dívida acabou levando à rebaixamento do rating de crédito dos EUA em agosto daquele ano. Atualmente, preocupações com a perspectiva fiscal dos EUA elevaram os custos de empréstimo de longo prazo, levando o mercado a esperar que o governo Trump concentre gradualmente suas necessidades de financiamento em títulos de médio e curto prazo — onde o custo é menor. Por isso, o leilão de 5 anos duas semanas atrás causou tanta preocupação. Um tail de 3 pontos-base é comum em leilões de títulos de prazo longo, mas raro para títulos do “meio” da curva de rendimentos. Se o Tesouro for forçado a pagar prêmios cada vez maiores para vender esses títulos, então temos um problema sério. Um tail elevado pode ser resultado de vários fatores, incluindo volatilidade do mercado no dia da venda, ou problemas fundamentais que reduzem a demanda ao longo do tempo. Normalmente, é difícil diferenciá-los, pois não são mutuamente exclusivos. Por outro lado, tal preocupação não se espalhou para o curto prazo da curva de rendimentos. Pelo menos, ainda não. Os rendimentos dos títulos de 3 e 10 anos subiram cerca de 50 pontos-base desde o último leilão, para aproximadamente 4,96% e 5,32%, respectivamente. O rendimento dos títulos de 30 anos subiu cerca de 35 pontos-base, para 5,65%. Este nível deveria ser suficientemente alto para atrair demanda forte e assegurar vendas tranquilas, certo? Provavelmente. Mas, se houver surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Investidores vão observar os acontecimentos de perto como águias. (As opiniões expressas são apenas do autor, colunista da Reuters.) Gostou da coluna? Visite o “ROI” da Reuters, sua nova fonte indispensável de comentários sobre finanças globais. Siga o ROI no LinkedIn e X. Você também pode ouvir o podcast diário “Morning Bid” no Apple, Spotify ou no app da Reuters. Assine p
Crypto prices
More


