
A restauração do fornecimento no Golfo reduz o prêmio geopolítico, levando a uma leve queda nos preços internacionais do petróleo.

Huitong Notícias, 6 de outubro—— A queda recente nos preços do petróleo levou diretamente à baixa do dólar americano e dos rendimentos dos títulos do Tesouro dos EUA, trazendo benefícios diretos para os ativos denominados em dólar.
Na terça-feira (6 de outubro), o preço internacional do petróleo continuou a cair. Apesar das tensões persistentes no Mar Vermelho e no Golfo Pérsico, várias importantes rotas de exportação de petróleo dos países produtores do Golfo estão gradualmente retornando à operação, e o lado da oferta continua trazendo boas notícias ao mercado.
O avanço contra-ofensivo do exército do governo do Iêmen no porto de Mocha, o rápido conserto do oleoduto leste-oeste da Arábia Saudita, a recuperação da produção do Kuwait e o aumento das exportações via fretamento de navios pelo Iraque em conjunto enfraqueceram o prêmio de risco de ruptura de fornecimento precificado anteriormente pelo mercado.
Instituições alertam que a restauração da oferta é uma melhoria marginal, com o risco de conflitos regionais ainda elevado, garantindo forte suporte para o preço do petróleo.
Esta rodada de retração dos preços não é resultado do fim do conflito geopolítico, mas da gradativa negação pelo mercado das expectativas extremas de “grande interrupção do fornecimento de óleo do Oriente Médio” – parte do prêmio de risco geopolítico incorporado anteriormente nos preços do petróleo foi dissipado.
Rápida restauração do oleoduto leste-oeste da Arábia Saudita, via alternativa do Mar Vermelho volta a operar em nível elevado
O ministro da Energia da Arábia Saudita, Abdulaziz, revelou em um evento no Bahrein que o volume atual de transporte do oleoduto leste-oeste já atinge 5,8 milhões de barris/dia.
Este oleoduto, que atravessa a Península Arábica, foi forçado a parar em 10 de setembro após um ataque de drones vindo do Iraque, levando o mercado a temer uma paralisia na principal rota de exportação da Arábia Saudita que contorna o Estreito de Ormuz.
No entanto, os sauditas levaram apenas cinco a seis dias para concluir os reparos e retomar a produção, com o volume de transporte atual próximo de 80% da capacidade total de 7 milhões de barris/dia do oleoduto, do qual cerca de 4,5 milhões de barris/dia podem ser enviados diretamente pelo porto de Yanbu, no Mar Vermelho.
O oleoduto leste-oeste é a alternativa mais importante da Arábia Saudita ao Estreito de Ormuz. Quando a navegação no Golfo Pérsico é afetada por conflitos geopolíticos, essa linha pode transportar o petróleo bruto dos campos do leste diretamente ao porto de Yanbu no Mar Vermelho, evitando os riscos do Estreito de Ormuz.
A rápida restauração da capacidade do oleoduto aliviou diretamente as preocupações do mercado sobre uma interrupção nas exportações de petróleo saudita, tornando-se uma variável crucial do lado da oferta para pressionar os preços do petróleo.
Alívio marginal no conflito do Iêmen, risco de navegação no Mar Vermelho diminui
O exército do governo iemenita lançou uma grande contraofensiva, alegando ter retomado o estratégico porto de Mocha no Mar Vermelho das mãos dos Houthis apoiados pelo Irã.
O porto de Mocha está localizado a cerca de 75 km ao norte do Estreito de Mandeb, sendo uma posição chave para controlar a rota de transporte de petróleo do Mar Vermelho.
Anteriormente, em setembro, os Houthis tomaram Mocha, levando o mercado a temer que eles controlassem totalmente o Estreito de Mandeb, ameaçando diretamente a travessia de petroleiros pelo Mar Vermelho.
Ao mesmo tempo, Arábia Saudita, Turquia e Paquistão chegaram a um consenso para implantar forças e iniciar ações de dissuasão contra os Houthis.
Apesar de os Houthis negarem a perda de Mocha, e de que dois aeroportos em Jizan e Najran, na Arábia Saudita, foram atacados na noite de segunda-feira, resultando em feridos, o conflito não terminou;
No entanto, o avanço das tropas do governo na costa do Mar Vermelho reduziu as previsões extremas do mercado de bloqueio total do Estreito de Mandeb, resfriando o prêmio de risco extremo na navegação do Mar Vermelho.
Capacidades de produção e exportação de vários países do Golfo são restauradas em sincronia, fluxo pelo Estreito de Ormuz se recupera
Além da restauração do oleoduto saudita, a oferta de petróleo de outros países produtores do Golfo também está sendo restaurada de forma estável.
O Kuwait informou que sua produção de petróleo já retornou a 75% do nível anterior ao início da guerra com o Irã; o Iraque está alugando ativamente mais petroleiros para ampliar as exportações de petróleo bruto via Estreito de Ormuz.
A restauração simultânea da produção e das exportações navais em vários países tem impulsionado o aumento contínuo do fluxo de petróleo do Golfo Pérsico.
A equipe de estratégia de energia do ING destacou em seu relatório mais recente que há sinais crescentes da recuperação do fluxo de petróleo do Golfo Pérsico, levando o mercado a reavaliar a probabilidade de uma interrupção no fornecimento proveniente do Oriente Médio. No entanto, a agência enfatiza que essa melhoria é marginal, não elimina completamente o risco.
Redução do prêmio de risco ≠ fim da crise, suporte dos preços do petróleo permanece sólido
A recente queda do preço do petróleo se deve essencialmente à devolução do prêmio de risco, não a uma virada estrutural de baixa.
Por um lado, embora a retomada do porto de Mocha e a restauração do oleoduto saudita sejam avanços, os Houthis ainda mantêm capacidade de ataque de longo alcance, e os ataques a instalações civis na Arábia Saudita mostram que o risco de conflitos na região permanece. Qualquer novo ataque a infraestrutura poderia rapidamente elevar o preço do petróleo.
Por outro lado, o Estreito de Ormuz, uma das principais rotas do petróleo mundial, continua vulnerável quanto à segurança da navegação.
O ING acredita que a tensão do mercado só irá diminuir caso haja progresso substancial em acordos entre EUA e Irã, mas o risco de escalada permanece sempre presente.
Alívio na inflação energética baixa taxas de mercado e índice do dólar
Interessante notar que, como a economia europeia é muito sensível ao preço do petróleo, a queda deste fortalece o euro. Assim, temos uma ressonância na qual a queda do petróleo enfraquece simultaneamente o dólar e os rendimentos dos títulos norte-americanos. Conclusão: há benefícios diretos para o euro, para o ouro e para ações de tecnologia.
Resumo:
No curto prazo, a restauração das rotas de exportação dos países do Golfo e a melhoria parcial no conflito do Iêmen ajudaram a reduzir o prêmio de risco geopolítico excessivo, trazendo uma retração moderada dos preços do petróleo.
No entanto, os conflitos geopolíticos no Oriente Médio são altamente imprevisíveis, a restauração da oferta ainda é frágil e os preços do petróleo deverão permanecer voláteis em níveis elevados.
No âmbito das negociações, o foco do mercado seguirá duas linhas principais: primeiro, a operação estável e contínua do oleoduto leste-oeste da Arábia Saudita e do porto de Yanbu; segundo, o surgimento de novos ataques a infraestrutura energética no Iêmen ou no Golfo Pérsico.
Ao mesmo tempo, devido ao impacto duplo dos preços do petróleo sobre o dólar e os títulos do tesouro dos EUA, a queda do petróleo beneficia diretamente todos os ativos denominados em dólar.
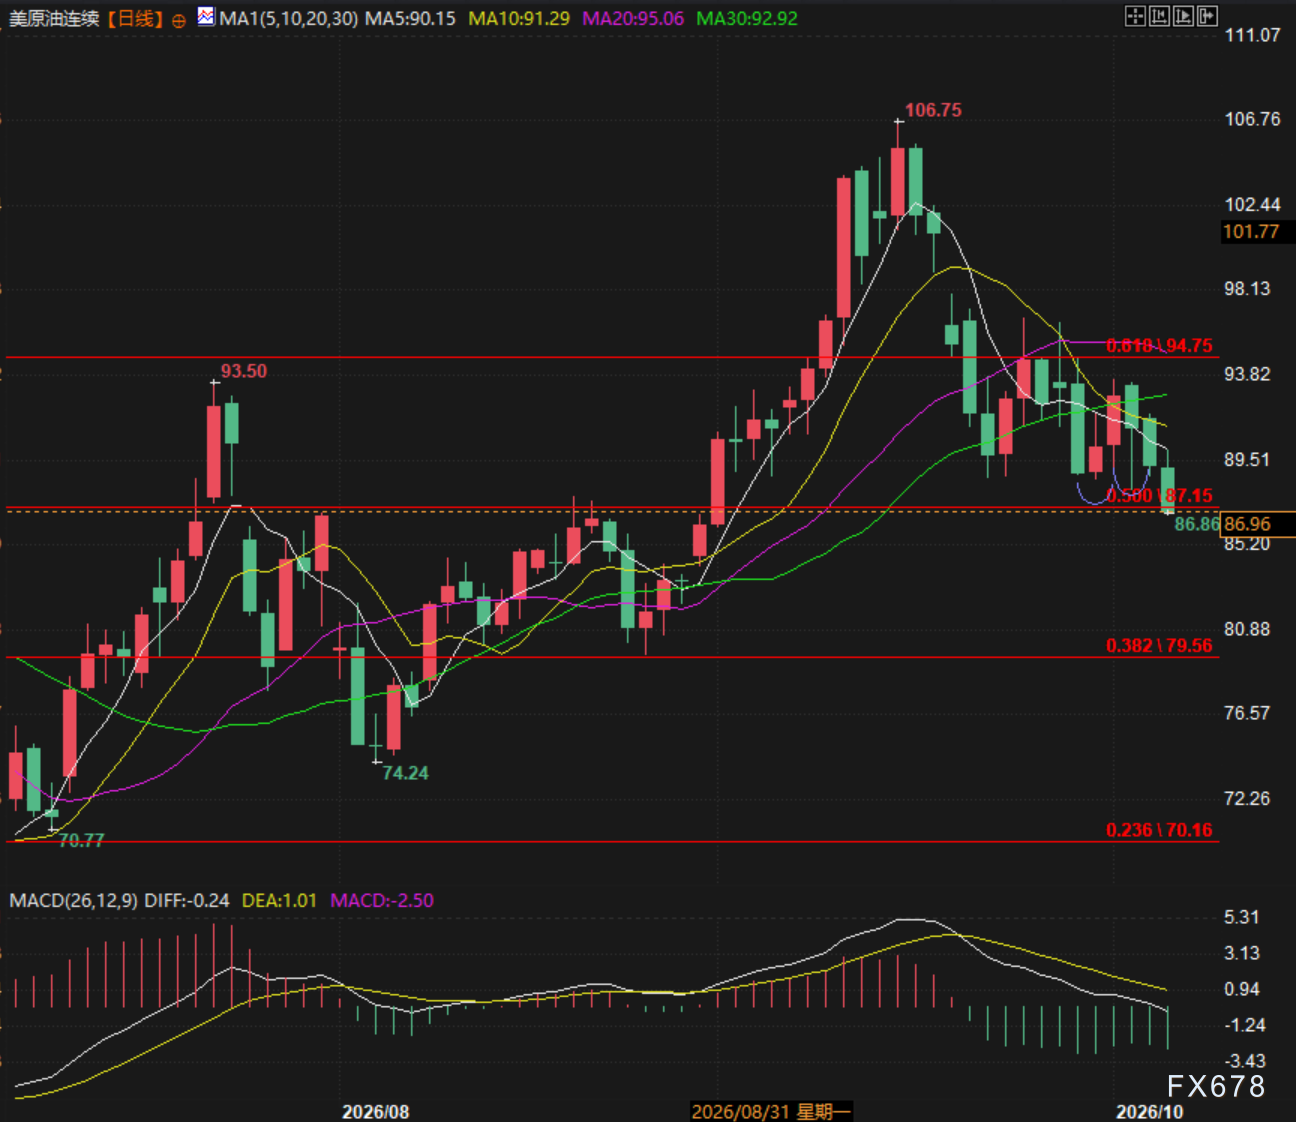
(Gráfico diário contínuo dos futuros do petróleo WTI, fonte: Yihuitong)
O futuro contínuo principal do WTI é atualmente cotado a US$87,14/barril.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Agentes de IA impulsionam demanda por CPUs! Mizuho prevê que o mercado atingirá US$ 209 bilhões até 2030 e eleva preço-alvo de AMD (AMD.US), Intel (INTC.US), entre outras.
Mizuho afirmou que, à medida que os cenários de aplicação de agentes de IA aumentam rapidamente, a demanda por CPUs de servidores deverá crescer significativamente, impulsionando ainda mais as necessidades de DRAM, NAND e equipamentos de servidores.

ROI - Para o Departamento do Tesouro liderado por Trump, o "fim" dos leilões é a parte mais desafiadora: McKeever
As opiniões expressas neste artigo representam apenas o ponto de vista do autor, Jamie McGeever, colunista da Reuters. Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos EUA deveriam ser eventos rotineiros, previsíveis e sem relevância de notícias. Mas este não é um período comum, e o governo Trump agora enfrenta o risco de vendas fracas de títulos se tornarem manchete. O Departamento do Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos esta semana, sendo a primeira emissão de títulos – além dos tradicionais papéis de curto prazo – em duas semanas: US$ 58 bilhões em títulos de 3 anos na terça-feira, US$ 39 bilhões em títulos de 10 anos na quarta-feira e US$ 22 bilhões em títulos de 30 anos na quinta-feira. Normalmente, esses leilões seriam assuntos triviais, mas ganharam crescente atenção devido ao desempenho fraco dos leilões de 22 a 24 de setembro, especialmente a emissão de títulos de 5 anos em 23 de setembro, que resultou no maior aumento dos rendimentos dos títulos desde abril do ano passado. Desde então, os rendimentos não apenas não recuaram, como também atingiram máximas de décadas em vários vencimentos. É importante destacar que a possibilidade de um "fracasso" em um leilão de títulos dos EUA é praticamente nula. Os operadores primários – atualmente 26 bancos e instituições de Wall Street aprovados pelo Fed de Nova York e que atuam como formadores de mercado – sempre participam. Eles assumem, de fato, a obrigação de subscrição das vendas, garantindo o funcionamento tranquilo do mercado de US$ 30 trilhões em títulos do Tesouro dos EUA, o mais líquido do mundo. Isso mantém em funcionamento todo o sistema financeiro global. Trilhões em dívidas, ativos e derivativos globais usam os títulos do Tesouro americano como referência. Eles também servem de garantia essencial para operações financeiras dos EUA e globais – incluindo acordos de recompra, empréstimos interbancários e operações de funding. Em resumo, enquanto os títulos do Tesouro americano forem o pilar do sistema financeiro global, sempre haverá compradores nos leilões. O problema, como sempre, é a que preço esses títulos serão vendidos. Atualmente, o custo de empréstimo no mercado secundário está no nível mais alto desde meados dos anos 2000, sugerindo que o Tesouro dos EUA terá que pagar taxas proporcionais nos leilões primários. Ainda assim, como mostraram leilões recentes, existem riscos de surpresas negativas. "Grande demais para o mercado absorver?" O leilão de US$ 70 bilhões em títulos de 5 anos, em 23 de setembro, foi um dos mais preocupantes dos últimos anos. A demanda, medida pela "relação de cobertura", foi a mais baixa em nove anos. O Tesouro acabou vendendo esses títulos com rendimento de 5,033% — mais de 3 pontos-base acima do rendimento de mercado no encerramento das ofertas. Três pontos-base podem não parecer muito, mas esse é um desvio incomum para um leilão desse prazo. É o maior chamado “tail” desde junho de 2022. Segundo analistas do JPMorgan, é preciso voltar até 2011 para encontrar um leilão de 5 anos com tail de 3 pontos-base – quando a crise do teto da dívida acabou levando à rebaixamento do rating de crédito dos EUA em agosto daquele ano. Atualmente, preocupações com a perspectiva fiscal dos EUA elevaram os custos de empréstimo de longo prazo, levando o mercado a esperar que o governo Trump concentre gradualmente suas necessidades de financiamento em títulos de médio e curto prazo — onde o custo é menor. Por isso, o leilão de 5 anos duas semanas atrás causou tanta preocupação. Um tail de 3 pontos-base é comum em leilões de títulos de prazo longo, mas raro para títulos do “meio” da curva de rendimentos. Se o Tesouro for forçado a pagar prêmios cada vez maiores para vender esses títulos, então temos um problema sério. Um tail elevado pode ser resultado de vários fatores, incluindo volatilidade do mercado no dia da venda, ou problemas fundamentais que reduzem a demanda ao longo do tempo. Normalmente, é difícil diferenciá-los, pois não são mutuamente exclusivos. Por outro lado, tal preocupação não se espalhou para o curto prazo da curva de rendimentos. Pelo menos, ainda não. Os rendimentos dos títulos de 3 e 10 anos subiram cerca de 50 pontos-base desde o último leilão, para aproximadamente 4,96% e 5,32%, respectivamente. O rendimento dos títulos de 30 anos subiu cerca de 35 pontos-base, para 5,65%. Este nível deveria ser suficientemente alto para atrair demanda forte e assegurar vendas tranquilas, certo? Provavelmente. Mas, se houver surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Investidores vão observar os acontecimentos de perto como águias. (As opiniões expressas são apenas do autor, colunista da Reuters.) Gostou da coluna? Visite o “ROI” da Reuters, sua nova fonte indispensável de comentários sobre finanças globais. Siga o ROI no LinkedIn e X. Você também pode ouvir o podcast diário “Morning Bid” no Apple, Spotify ou no app da Reuters. Assine p
Crypto prices
More


