
O rendimento do Tesouro dos EUA de 10 anos atinge máxima de 24 anos e pressiona o preço do ouro, mas estrategistas afirmam que a lógica de preservação de valor a longo prazo do ouro permanece inalterada

Huitong Finance, 6 de outubro — O rendimento dos Treasuries americanos de 10 anos subiu para 5,32%, atingindo o maior patamar em 24 anos; os produtos de renda fixa estão proporcionando retornos mais altos, pressionando o preço do ouro à vista no curto prazo. Michael Khouw, estrategista-chefe da YieldMax, acredita que as altas taxas de juros geram um efeito substitutivo entre os ativos, mas a lógica fundamental de preservação de valor do ouro não mudou. A inflação permanece persistente devido a problemas fiscais dos EUA. A correção no preço do ouro e o recuo da volatilidade podem atrair capitais de longo prazo; o ouro ainda é uma excelente opção para diversificação de portfólio.
Em 1º de outubro, o rendimento do Treasury americano de 10 anos subiu para 5,358%, atingindo o maior nível em 24 anos. À medida que o dinheiro e os produtos de renda fixa oferecem retornos consideráveis, o aumento do rendimento dos títulos apresenta concorrência direta ao ouro. No entanto, estrategistas de mercado acreditam que a inflação contínua segue corroendo o poder de compra das moedas fiduciárias e o racional para possuir ouro permanece sólido.
Ativos de alto rendimento desviam recursos, pressionando o ouro no curto prazo
Michael Khouw, estrategista-chefe da YieldMax, afirma que as taxas de juros elevadas suprimem o ouro no curto prazo, pois os investidores podem obter retornos estáveis com o principal e, assim, o ouro torna-se menos atraente. Ele diz: “É previsível que o preço do ouro seja pressionado. Quando as taxas de juros sobem o suficiente, os investidores nem sempre calculam o retorno real, mas isso acabará afetando negativamente os ativos reais.”
Khouw comenta que os investidores sentem o apelo dos ativos de alto rendimento sem precisar calcular precisamente o retorno descontando a inflação. Contas do mercado monetário e outros produtos líquidos estão rendendo cerca de 5%, um retorno muito atraente para investidores com necessidade de fluxo de caixa. Ele afirma: “Quando as taxas oferecem valor real, surge o efeito de substituição, independentemente de o investidor calcular os ganhos com precisão.”
Inflação permanece no longo prazo, fundamento do ouro como reserva de valor é sólido
Em sua visão, a competição trazida pelos produtos de renda fixa não elimina a razão fundamental para os investidores se posicionarem em ouro. O investidor compra metais preciosos ciente de que o poder de compra das moedas fiduciárias tenderá a diminuir no longo prazo; a inflação funciona como um imposto invisível sobre a poupança, gerando demanda por ativos tangíveis de preservação de valor. Ele afirma: “O investidor compra ouro porque compreende que o dólar e demais moedas fiduciárias não são ferramentas de preservação de valor; seu poder de compra estará sempre sujeito à diluição. Eles sentem que estão perdendo poder de compra real e buscam ativos tangíveis para se proteger.”
Khouw menciona ainda que o atual ciclo de alta das taxas de juros, na verdade, está corrigindo o desequilíbrio causado pela lentidão da resposta das políticas anteriores. A inflação já demonstrava sua persistência anos atrás, mas os formuladores de políticas consideraram-na temporária. O ambiente atual já mudou estruturalmente, e a inflação tende a permanecer acima do esperado pelo mercado. Ele diz: “Havia provas suficientes da inflação há cinco anos, mas há quatro anos as autoridades ainda insistiam que era temporária. Agora é difícil imaginar a inflação caindo abaixo de 2%, provavelmente ela permanecerá acima de 3%. O mercado está precificando essa realidade e, por isso, o ouro recuou, mas o problema central não se alterou.”
Questão fiscal como raiz do problema, ouro segue como ativo diversificador de qualidade
Embora o alto rendimento dos Treasuries reflita preocupação do mercado com a inflação, Khouw acredita que por trás dos altos juros está uma questão fiscal mais profunda. A política monetária responde de modo mais passivo à pressão inflacionária, sendo a raiz do problema o gasto governamental e a política fiscal. Apenas uma melhora substancial na situação fiscal dos EUA mudaria o cenário de inflação e juros; sem ajuste fiscal, a pressão inflacionária tende a continuar.
Ele acrescenta que a recente correção do preço do ouro e retorno da volatilidade ao normal devem atrair novamente o interesse dos investidores de longo prazo pelo ouro. Tradicionalmente, o ouro não é um ativo de especulação volátil, e uma tendência estável favorece o retorno de capitais de longo prazo ao setor de metais preciosos.
Os portfólios da YieldMax mantêm uma exposição contínua a metais preciosos e ações de mineração como importante ferramenta de diversificação. Ele diz: “
Considerações finais
Resumindo, o alto retorno dos Treasuries americanos gera um efeito substitutivo que pressiona o ouro e direciona recursos para renda fixa de alto rendimento no curto prazo. Todavia, inflação estrutural e desafios fiscais dos EUA continuam minando o poder de compra das moedas fiduciárias. O ouro preserva seu valor de longo prazo como meio de proteção contra desvalorização e diversificação de portfólio; ajustes de curto prazo podem, na verdade, atrair capitais de longo prazo.
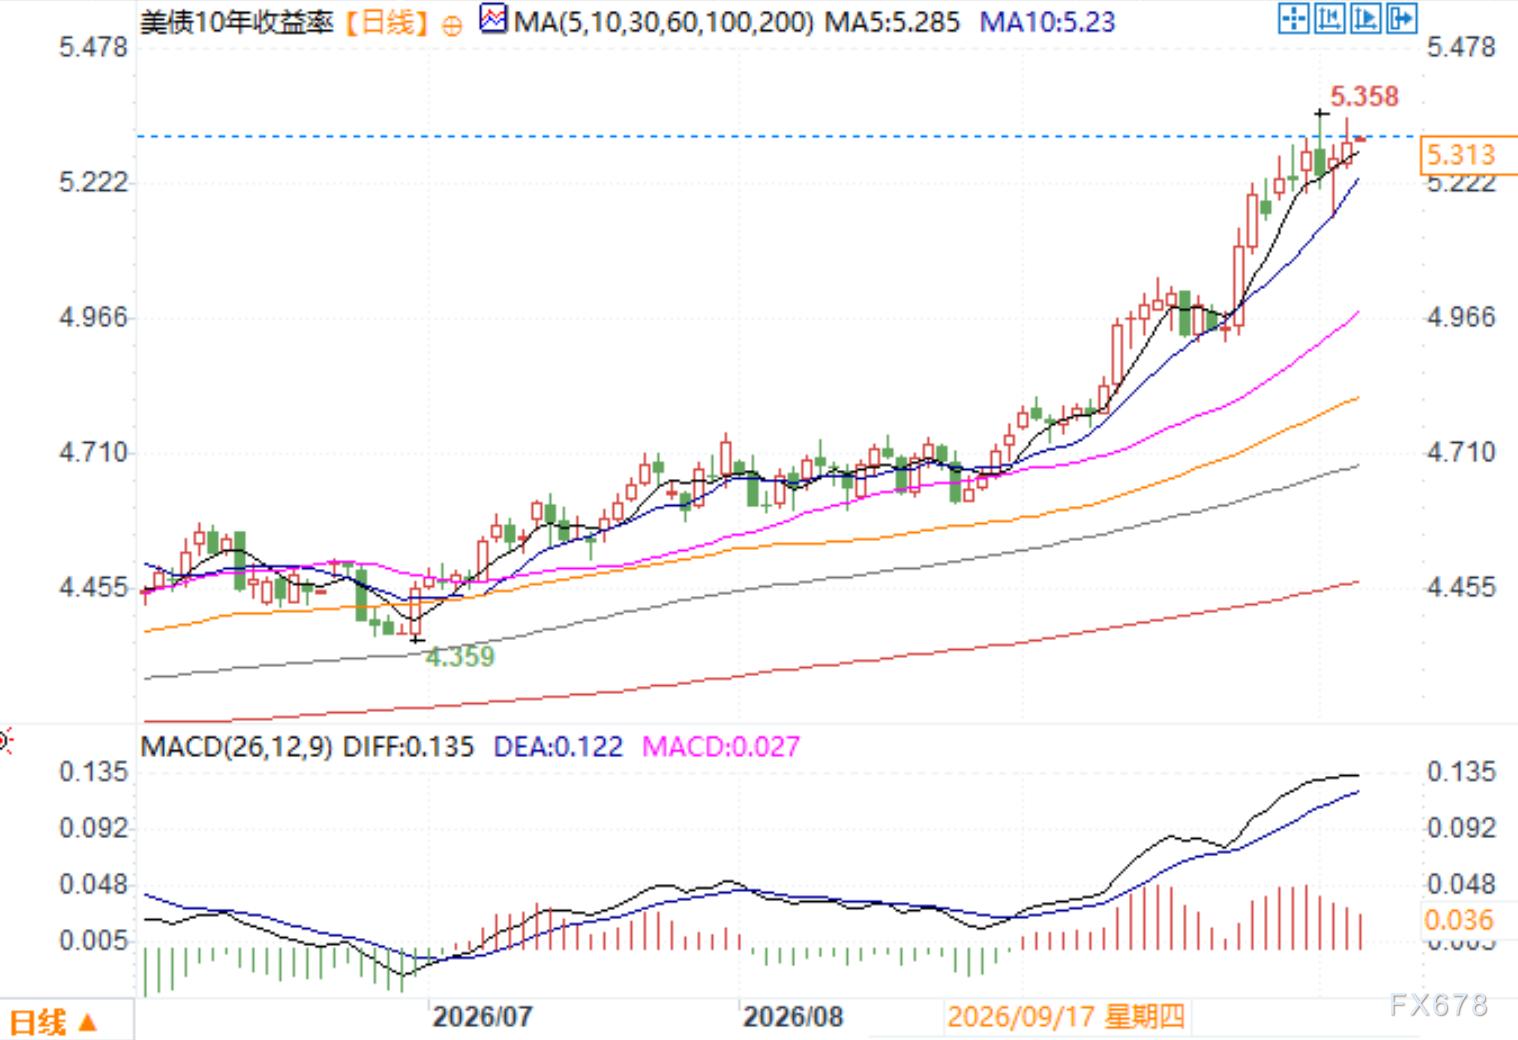
Gráfico diário do rendimento dos Treasuries de 10 anos. Fonte: Yihuotong
Fuso GMT+8, 6 de outubro, 09:34: O rendimento do Treasury de 10 anos está em 5,313%
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
ROI - Para o Departamento do Tesouro liderado por Trump, o "fim" dos leilões é a parte mais desafiadora: McKeever
As opiniões expressas neste artigo representam apenas o ponto de vista do autor, Jamie McGeever, colunista da Reuters. Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos EUA deveriam ser eventos rotineiros, previsíveis e sem relevância de notícias. Mas este não é um período comum, e o governo Trump agora enfrenta o risco de vendas fracas de títulos se tornarem manchete. O Departamento do Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos esta semana, sendo a primeira emissão de títulos – além dos tradicionais papéis de curto prazo – em duas semanas: US$ 58 bilhões em títulos de 3 anos na terça-feira, US$ 39 bilhões em títulos de 10 anos na quarta-feira e US$ 22 bilhões em títulos de 30 anos na quinta-feira. Normalmente, esses leilões seriam assuntos triviais, mas ganharam crescente atenção devido ao desempenho fraco dos leilões de 22 a 24 de setembro, especialmente a emissão de títulos de 5 anos em 23 de setembro, que resultou no maior aumento dos rendimentos dos títulos desde abril do ano passado. Desde então, os rendimentos não apenas não recuaram, como também atingiram máximas de décadas em vários vencimentos. É importante destacar que a possibilidade de um "fracasso" em um leilão de títulos dos EUA é praticamente nula. Os operadores primários – atualmente 26 bancos e instituições de Wall Street aprovados pelo Fed de Nova York e que atuam como formadores de mercado – sempre participam. Eles assumem, de fato, a obrigação de subscrição das vendas, garantindo o funcionamento tranquilo do mercado de US$ 30 trilhões em títulos do Tesouro dos EUA, o mais líquido do mundo. Isso mantém em funcionamento todo o sistema financeiro global. Trilhões em dívidas, ativos e derivativos globais usam os títulos do Tesouro americano como referência. Eles também servem de garantia essencial para operações financeiras dos EUA e globais – incluindo acordos de recompra, empréstimos interbancários e operações de funding. Em resumo, enquanto os títulos do Tesouro americano forem o pilar do sistema financeiro global, sempre haverá compradores nos leilões. O problema, como sempre, é a que preço esses títulos serão vendidos. Atualmente, o custo de empréstimo no mercado secundário está no nível mais alto desde meados dos anos 2000, sugerindo que o Tesouro dos EUA terá que pagar taxas proporcionais nos leilões primários. Ainda assim, como mostraram leilões recentes, existem riscos de surpresas negativas. "Grande demais para o mercado absorver?" O leilão de US$ 70 bilhões em títulos de 5 anos, em 23 de setembro, foi um dos mais preocupantes dos últimos anos. A demanda, medida pela "relação de cobertura", foi a mais baixa em nove anos. O Tesouro acabou vendendo esses títulos com rendimento de 5,033% — mais de 3 pontos-base acima do rendimento de mercado no encerramento das ofertas. Três pontos-base podem não parecer muito, mas esse é um desvio incomum para um leilão desse prazo. É o maior chamado “tail” desde junho de 2022. Segundo analistas do JPMorgan, é preciso voltar até 2011 para encontrar um leilão de 5 anos com tail de 3 pontos-base – quando a crise do teto da dívida acabou levando à rebaixamento do rating de crédito dos EUA em agosto daquele ano. Atualmente, preocupações com a perspectiva fiscal dos EUA elevaram os custos de empréstimo de longo prazo, levando o mercado a esperar que o governo Trump concentre gradualmente suas necessidades de financiamento em títulos de médio e curto prazo — onde o custo é menor. Por isso, o leilão de 5 anos duas semanas atrás causou tanta preocupação. Um tail de 3 pontos-base é comum em leilões de títulos de prazo longo, mas raro para títulos do “meio” da curva de rendimentos. Se o Tesouro for forçado a pagar prêmios cada vez maiores para vender esses títulos, então temos um problema sério. Um tail elevado pode ser resultado de vários fatores, incluindo volatilidade do mercado no dia da venda, ou problemas fundamentais que reduzem a demanda ao longo do tempo. Normalmente, é difícil diferenciá-los, pois não são mutuamente exclusivos. Por outro lado, tal preocupação não se espalhou para o curto prazo da curva de rendimentos. Pelo menos, ainda não. Os rendimentos dos títulos de 3 e 10 anos subiram cerca de 50 pontos-base desde o último leilão, para aproximadamente 4,96% e 5,32%, respectivamente. O rendimento dos títulos de 30 anos subiu cerca de 35 pontos-base, para 5,65%. Este nível deveria ser suficientemente alto para atrair demanda forte e assegurar vendas tranquilas, certo? Provavelmente. Mas, se houver surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Investidores vão observar os acontecimentos de perto como águias. (As opiniões expressas são apenas do autor, colunista da Reuters.) Gostou da coluna? Visite o “ROI” da Reuters, sua nova fonte indispensável de comentários sobre finanças globais. Siga o ROI no LinkedIn e X. Você também pode ouvir o podcast diário “Morning Bid” no Apple, Spotify ou no app da Reuters. Assine p
A entrada em fundos monetários despenca para 158 bilhões, sinalizando alerta amarelo para a liquidez das treasuries de curto prazo dos EUA?
A entrada em fundos monetários caiu drasticamente para 158 bilhões de dólares nos três primeiros trimestres deste ano, impulsionando o aumento dos rendimentos dos títulos do Tesouro. A volatilidade nos prazos mais curtos aumentou, levando o mercado a temer um aperto no financiamento de curto prazo.
Crypto prices
More


