
Quando o mercado de títulos assume a narrativa do petróleo: rendimento dos títulos do Tesouro dos EUA de 10 anos e WTI cooperam para atingir o nível mais alto em 35 anos

Num contexto de uma guerra que dura sete meses, ameaçando repetidamente a via mais importante para o petróleo global, o mercado de opções de petróleo bruto está emitindo um sinal anômalo: sua lógica de precificação já não gira em torno de choques de oferta, mas sim da dor do mercado de títulos de dívida.
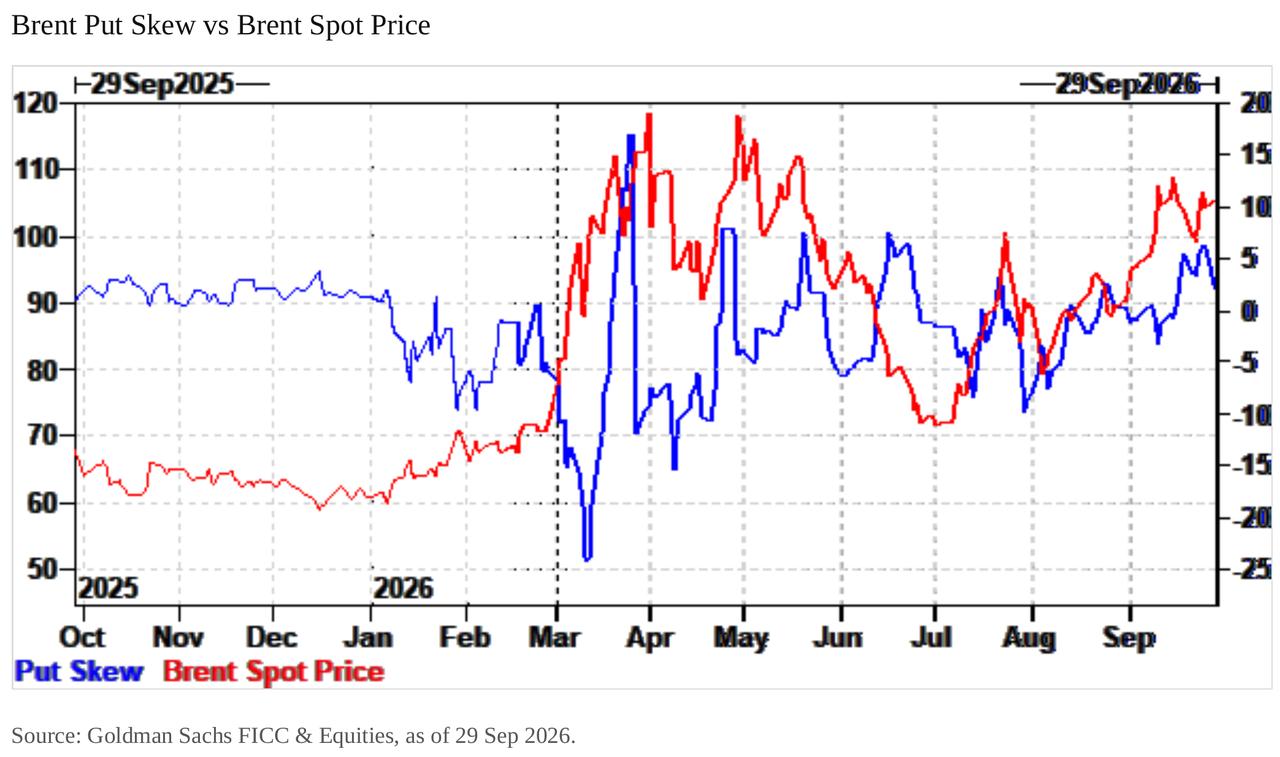
Segundo o relatório mais recente de Isabel Blaze, analista da equipe de commodities FICC e ações do Goldman Sachs, o mercado de opções de Brent mostra uma clara “deslocagem”: o viés das opções de venda disparou, enquanto o viés das opções de compra caiu abaixo dos níveis pré-guerra, com uma forte disparidade na precificação de ambos os lados.
Ao mesmo tempo, outro negociador do Goldman Sachs destaca que, a correlação entre o WTI e o rendimento dos Treasuries americanos de 10 anos alcançou o maior patamar dos últimos 35 anos, ao passo que a correlação entre ações e rendimentos caiu para o nível mais negativo desde 1960. Essa configuração de interligação está reconstruindo o quadro de entendimento do mercado sobre a direção dos preços do petróleo.
A consequência imediata dessa mudança estrutural no mercado é: atualmente, quase ninguém está buscando hedge para riscos de alta do petróleo, enquanto a exposição das carteiras macroeconômicas à volatilidade das taxas de juros está sendo transmitida implicitamente através de posições em petróleo. Se ocorrer uma nova escalada geopolítica, preços do petróleo e títulos formarão um duplo impacto, sendo que hoje o rendimento dos Treasuries de 10 anos já está em um patamar elevado de 5,32%, e o índice MOVE também retorna ao nível do início da guerra.
Ambas as pontas deveriam ser compradas, mas apenas uma está em oferta
No mercado físico, a tensão da oferta já se aliviou consideravelmente em relação ao pico do início de setembro. Segundo o relatório do Goldman Sachs, mais petroleiros estão atravessando o Estreito de Ormuz, os oleodutos de leste-oeste retornaram à capacidade pré-ataques, o fluxo de exportação de Yanbu foi retomado, e o mercado entrou em um vale sazonal de demanda. Esses fatores deveriam pressionar os preços para baixo e trazer uma curva de volatilidade de opções equilibrada.
O mercado de opções, entretanto, conta outra história. Dados do Goldman Sachs mostram que o viés das opções de venda de Brent já voltou ao pico do verão, enquanto o indicador de risco reverso 25-delta deslizou para quase zero (em 29 de setembro, 0,012), praticamente igual ao período de calma pré-guerra do outono de 2025. Em outras palavras, há um prêmio de guerra embutido no preço à vista, enquanto as opções de alta já voltaram ao patamar pré-guerra — uma clara contradição entre os dois.
O motor não está na molécula, mas sim no mercado de títulos
Investidores financeiros estão comprando exposição direcional ao petróleo, não por receio de choque de oferta, mas para compensar perdas causadas pela volatilidade dos juros nas carteiras de investimentos.
O Goldman Sachs escreve em seu relatório: “Nosso julgamento é que este novo fluxo de capitais é resultado do sofrimento causado pela volatilidade das taxas. Muitas carteiras macroeconômicas apresentam boa performance em ambientes de crise suave, mas sofreriam grandes perdas se o petróleo saltar para 130 dólares — essencialmente, estão vendidas estruturalmente no risco de cauda do petróleo. A recente volatilidade de juros espalhou essa dor para compras direcionais de petróleo, seja por short covering ou por novas compras defensivas, tornando a direção dos preços cada vez mais atrelada aos juros.”
Essa dinâmica pode ser resumida como: contas macro típicas mantêm posições compradas em títulos, apostam na paz e estão implicitamente vendidas no risco de cauda de Brent a 130 dólares. Quando os rendimentos sobem acentuadamente, o stop loss é comprar petróleo. Gráficos do Goldman Sachs mostram que, desde julho, o Brent e o rendimento dos Treasuries de 10 anos se moveram quase em sincronia.
O "mini choque de juros" de 23 de setembro levou esse feedback ao extremo. Segundo relatório de estratégia de crédito do Bank of America, naquele dia os rendimentos dos Treasuries de 5 anos saltaram 17 pontos base — maior alta diária em quase dois anos — enquanto o preço do Brent subiu 4%. Isso ocorreu apenas uma semana após o presidente do Fed, Warsh, ter anunciado o primeiro aumento de juros desde julho de 2023, e no dia seguinte o rendimento atingiu máxima de décadas.
Corte na correlação, mas as posições macro ainda não migraram
Vale notar que, desde 18 de setembro, o preço do WTI já caiu cerca de 9%, de cerca de 100 dólares para 90,80 dólares, enquanto o rendimento dos Treasuries de 10 anos subiu de aproximadamente 5,00% para 5,32%, rompendo a sincronia mantida desde o final de agosto.
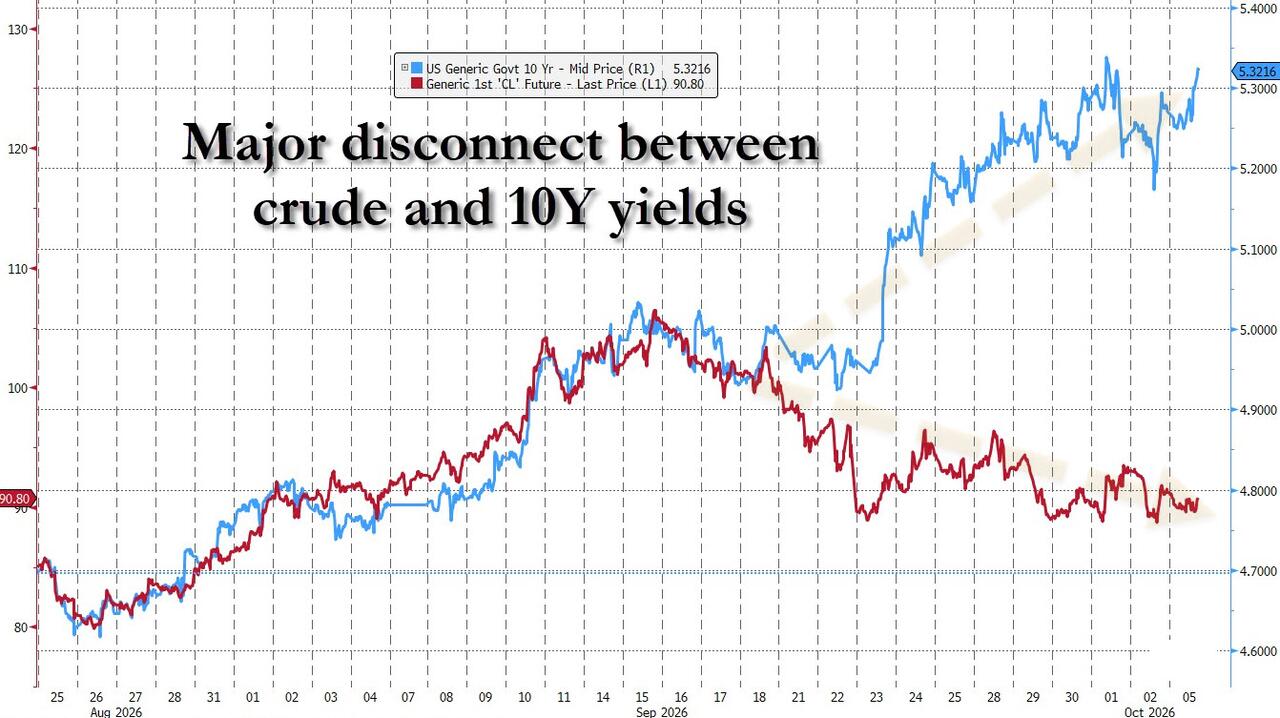
Essa divergência aparentemente enfraquece a tese do Goldman Sachs, mas na realidade não é assim. O banco ressalta que o movimento sincronizado de agosto até meados de setembro foi a base para o recorde de correlação, e que os fundos macro que compraram petróleo para hedge de juros ainda possuem essas posições. O que mudou é: agora, juros não precisam mais da alta do petróleo para continuar subindo.
A equipe de taxas do Bank of America, liderada por Mark Cabana, observa o mesmo descompasso em seu “Relatório Semanal Global de Taxas”, apontando que "a correlação entre a volatilidade das taxas e commodities diminuiu pois o impacto de mercado se ampliou", citando também o aumento dos spreads dos títulos franceses, dívidas periféricas da zona do euro e high yield americanos. Em outras palavras, o mercado de títulos passou de coadjuvante a protagonista em relação ao petróleo.
Traders vendidos em opções de venda, volatilidade adormecida
A terceira distorção vem da própria estrutura do mercado. O Goldman Sachs aponta que, apesar do preço de equilíbrio do petróleo continuar alto, a volatilidade implícita segue fraca e o viés já recuou bastante.
O relatório diz: "O preço das opções de venda encareceu, as de compra baratearam, ambos já abaixo dos níveis pré-guerra. Praticamente não há demanda por volatilidade de alta. O único fluxo expressivo é a compra em escala sem precedentes de opções de venda, fazendo os traders ficarem estruturalmente vendidos nesses puts e, do outro lado, compradores direcionais concentrados. Essa posição estrutural vendida gera o chamado efeito vanna negativo — quando o preço sobe, o short dos traders diminui e a volatilidade implícita cai, e quando o preço cai, o short dos traders aumenta e a volatilidade sobre. O resultado é que, apesar da crise geopolítica seguir, o mercado voltou ao mecanismo negativo entre à vista e volatilidade."
Em resumo, a dinâmica do petróleo agora é idêntica ao índice S&P 500: a volatilidade sobe quando o preço cai, e é contida quando o preço sobe. Isso contrasta com a dinâmica típica de um mercado sujeito a choques de oferta. Dados do Goldman Sachs mostram que a volatilidade implícita at the money hoje está na faixa elevada de pouco mais de 50, apenas um terço do pico de cerca de 150 de meados de março, enquanto o preço do Brent não difere muito do topo do semestre.
A volatilidade do petróleo vira o novo 'VIX adormecido'
A leitura central do segundo negociador do Goldman Sachs é: a volatilidade do petróleo está assumindo o papel de um VIX adormecido enquanto o índice MOVE dispara, tornando o risco de alta do petróleo um tail risk desprecificado.
Segundo dados do Bank of America, o índice MOVE chegou a 100 em setembro, maior nível desde o início da guerra do Irã em março, e a volatilidade implícita de juros para 1 mês x 10 anos saltou ao maior patamar desde março após o choque de 23 de setembro.
O que isso significa para o mercado de petróleo: se, como diz o Goldman Sachs, as contas macroeconômicas estão estruturalmente vendidas no risco de cauda do Brent a 130 dólares, e se o gatilho para a dor é a taxa de juros e não petroleiros, então uma nova escalada levaria a um duplo impacto — choque do próprio petróleo, somado ao sell-off dos títulos que ele provocaria. E, no momento, ninguém está pagando por essa proteção.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
ROI - Para o Departamento do Tesouro liderado por Trump, o "fim" dos leilões é a parte mais desafiadora: McKeever
As opiniões expressas neste artigo representam apenas o ponto de vista do autor, Jamie McGeever, colunista da Reuters. Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos EUA deveriam ser eventos rotineiros, previsíveis e sem relevância de notícias. Mas este não é um período comum, e o governo Trump agora enfrenta o risco de vendas fracas de títulos se tornarem manchete. O Departamento do Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos esta semana, sendo a primeira emissão de títulos – além dos tradicionais papéis de curto prazo – em duas semanas: US$ 58 bilhões em títulos de 3 anos na terça-feira, US$ 39 bilhões em títulos de 10 anos na quarta-feira e US$ 22 bilhões em títulos de 30 anos na quinta-feira. Normalmente, esses leilões seriam assuntos triviais, mas ganharam crescente atenção devido ao desempenho fraco dos leilões de 22 a 24 de setembro, especialmente a emissão de títulos de 5 anos em 23 de setembro, que resultou no maior aumento dos rendimentos dos títulos desde abril do ano passado. Desde então, os rendimentos não apenas não recuaram, como também atingiram máximas de décadas em vários vencimentos. É importante destacar que a possibilidade de um "fracasso" em um leilão de títulos dos EUA é praticamente nula. Os operadores primários – atualmente 26 bancos e instituições de Wall Street aprovados pelo Fed de Nova York e que atuam como formadores de mercado – sempre participam. Eles assumem, de fato, a obrigação de subscrição das vendas, garantindo o funcionamento tranquilo do mercado de US$ 30 trilhões em títulos do Tesouro dos EUA, o mais líquido do mundo. Isso mantém em funcionamento todo o sistema financeiro global. Trilhões em dívidas, ativos e derivativos globais usam os títulos do Tesouro americano como referência. Eles também servem de garantia essencial para operações financeiras dos EUA e globais – incluindo acordos de recompra, empréstimos interbancários e operações de funding. Em resumo, enquanto os títulos do Tesouro americano forem o pilar do sistema financeiro global, sempre haverá compradores nos leilões. O problema, como sempre, é a que preço esses títulos serão vendidos. Atualmente, o custo de empréstimo no mercado secundário está no nível mais alto desde meados dos anos 2000, sugerindo que o Tesouro dos EUA terá que pagar taxas proporcionais nos leilões primários. Ainda assim, como mostraram leilões recentes, existem riscos de surpresas negativas. "Grande demais para o mercado absorver?" O leilão de US$ 70 bilhões em títulos de 5 anos, em 23 de setembro, foi um dos mais preocupantes dos últimos anos. A demanda, medida pela "relação de cobertura", foi a mais baixa em nove anos. O Tesouro acabou vendendo esses títulos com rendimento de 5,033% — mais de 3 pontos-base acima do rendimento de mercado no encerramento das ofertas. Três pontos-base podem não parecer muito, mas esse é um desvio incomum para um leilão desse prazo. É o maior chamado “tail” desde junho de 2022. Segundo analistas do JPMorgan, é preciso voltar até 2011 para encontrar um leilão de 5 anos com tail de 3 pontos-base – quando a crise do teto da dívida acabou levando à rebaixamento do rating de crédito dos EUA em agosto daquele ano. Atualmente, preocupações com a perspectiva fiscal dos EUA elevaram os custos de empréstimo de longo prazo, levando o mercado a esperar que o governo Trump concentre gradualmente suas necessidades de financiamento em títulos de médio e curto prazo — onde o custo é menor. Por isso, o leilão de 5 anos duas semanas atrás causou tanta preocupação. Um tail de 3 pontos-base é comum em leilões de títulos de prazo longo, mas raro para títulos do “meio” da curva de rendimentos. Se o Tesouro for forçado a pagar prêmios cada vez maiores para vender esses títulos, então temos um problema sério. Um tail elevado pode ser resultado de vários fatores, incluindo volatilidade do mercado no dia da venda, ou problemas fundamentais que reduzem a demanda ao longo do tempo. Normalmente, é difícil diferenciá-los, pois não são mutuamente exclusivos. Por outro lado, tal preocupação não se espalhou para o curto prazo da curva de rendimentos. Pelo menos, ainda não. Os rendimentos dos títulos de 3 e 10 anos subiram cerca de 50 pontos-base desde o último leilão, para aproximadamente 4,96% e 5,32%, respectivamente. O rendimento dos títulos de 30 anos subiu cerca de 35 pontos-base, para 5,65%. Este nível deveria ser suficientemente alto para atrair demanda forte e assegurar vendas tranquilas, certo? Provavelmente. Mas, se houver surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Investidores vão observar os acontecimentos de perto como águias. (As opiniões expressas são apenas do autor, colunista da Reuters.) Gostou da coluna? Visite o “ROI” da Reuters, sua nova fonte indispensável de comentários sobre finanças globais. Siga o ROI no LinkedIn e X. Você também pode ouvir o podcast diário “Morning Bid” no Apple, Spotify ou no app da Reuters. Assine p
A entrada em fundos monetários despenca para 158 bilhões, sinalizando alerta amarelo para a liquidez das treasuries de curto prazo dos EUA?
A entrada em fundos monetários caiu drasticamente para 158 bilhões de dólares nos três primeiros trimestres deste ano, impulsionando o aumento dos rendimentos dos títulos do Tesouro. A volatilidade nos prazos mais curtos aumentou, levando o mercado a temer um aperto no financiamento de curto prazo.
Crypto prices
More


