
Por que o risco da dívida dos EUA não derrubou o dólar? A tempestade da dívida europeia tornou-se o maior peso para o preço do ouro

Portal de Câmbio 6 de outubro—— A recente alta persistente das taxas de juros reais e a forte valorização do índice do dólar, provocada pela crise da dívida europeia, são os principais fatores que reprimem a recuperação do preço do ouro.
Na sessão asiática e europeia de terça-feira (6 de outubro), o preço internacional do ouro segue pressionado recentemente, negociando atualmente em torno de 4139. A demanda contínua das taxas de juros reais e a forte alta do índice do dólar, induzida pela tempestade de dívida europeia, são os principais motivos que reprimem a recuperação do ouro. Este artigo resume a principal lógica que impactou a movimentação do preço do ouro recentemente.
Ajuste técnico do preço do petróleo global leva a queda das expectativas inflacionárias
Ao mesmo tempo, o crescimento do salário não agrícola dos EUA reduziu seu ritmo, indicando um arrefecimento da situação superaquecida do mercado de trabalho, enfraquecendo ainda mais as bases para uma alta persistente da inflação. A diminuição da pressão inflacionária mudou a precificação da política monetária do Federal Reserve.
De acordo com dados do CME FedWatch, a probabilidade de o Federal Reserve manter as taxas inalteradas em outubro chega a 77,3%, enquanto a chance acumulada de um aumento de 25 pontos-base é de apenas 22,7%; para dezembro, a chance de manter as taxas permanece em 13,4%, de aumento de 25 pontos-base é de 67,8% e de 50 pontos-base é de 18,8%.
No geral, a desaceleração da inflação e dos dados de emprego suaviza temporariamente a pressão de aperto do Fed, proporcionando potencial suporte de alta para o ouro no campo da política monetária.
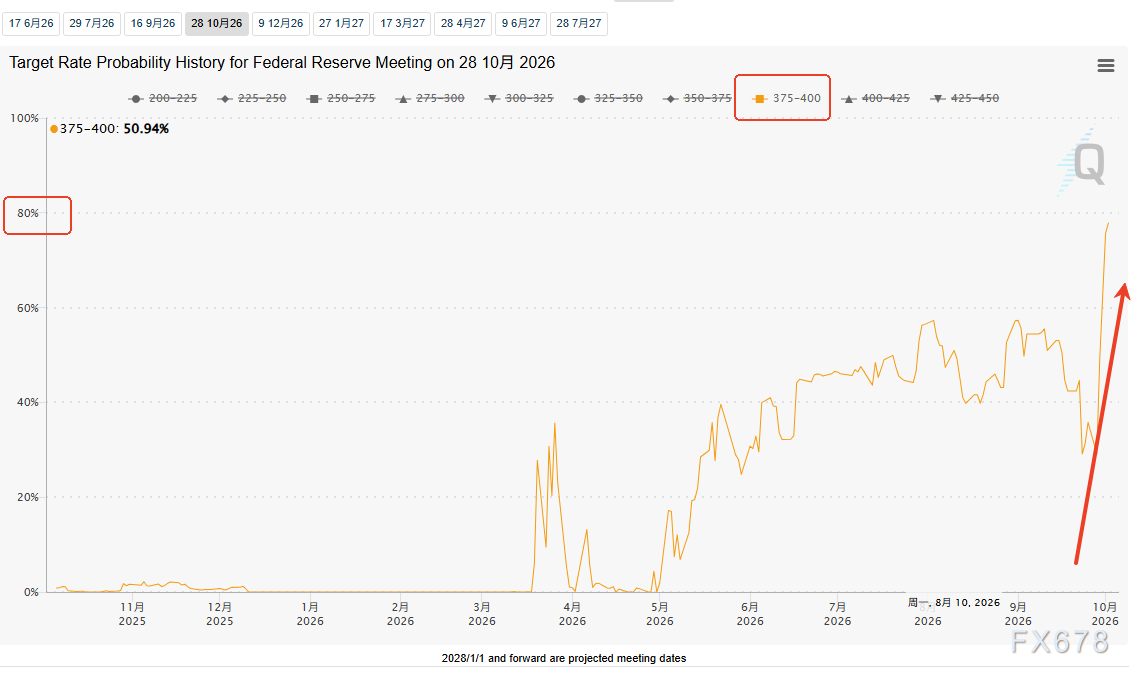
(Ferramenta de taxa FedWatch, Fonte: CME)
Impactos positivos totalmente anulados: rendimento dos títulos do Tesouro dos EUA e taxa de juros reais disparam
Embora a redução das expectativas de alta dos juros beneficie o ouro, este fator é totalmente neutralizado pelo aumento contínuo dos rendimentos dos títulos do Tesouro dos EUA e das taxas reais de juros, sendo atualmente o principal fator negativo que reprime o preço do ouro.
A atual alta dos rendimentos dos títulos do Tesouro dos EUA não é motivada pelo temor de inflação do mercado, mas sim pela resiliência extraordinária da economia americana.
O chefe de vendas de renda fixa para Europa, Oriente Médio e África da Castle Securities, Nohshad Shah, destacou em um relatório a clientes que quase todo o aumento do rendimento de 10 anos dos títulos em setembro advém da elevação dos rendimentos reais, mantendo as expectativas de inflação relativamente estáveis.
O aumento do rendimento real se dá pelo afrouxamento fiscal americano, ambiente financeiro brando e intensos investimentos no setor de IA, acirrando a competição por capital; o mercado está reavaliando a sustentabilidade do crescimento econômico, levando investidores a exigirem retornos mais altos descontando a inflação, ao invés de simplesmente buscar proteção inflacionária.
Ao mesmo tempo, a BMO Asset Management alerta que o rendimento dos títulos de 30 anos dos EUA romperá 6%, sendo quase inevitável, possivelmente já em outubro. A volatilidade do mercado de títulos está criando um ciclo de auto-reforço para novos aumentos de rendimento.
O ouro é um ativo sem rendimento, tornando o custo de oportunidade mais alto à medida que as taxas reais sobem, restringindo o espaço de recuperação do preço do ouro.
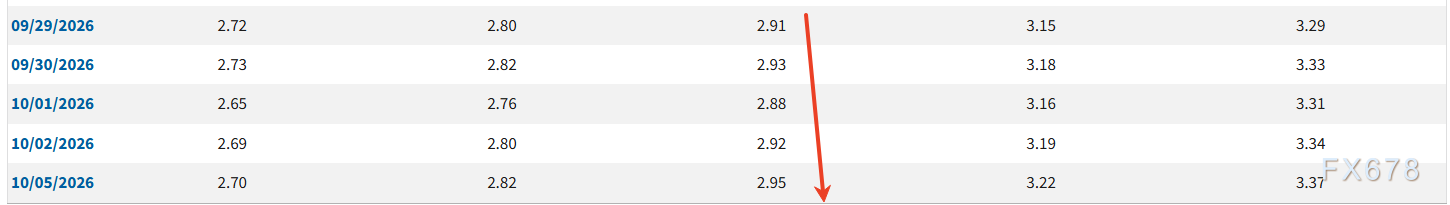
(Rendimentos das TIPS de 10 anos, Fonte: Federal Reserve)
Lógica de precificação central alterna: força do índice do dólar assume papel principal, compensando riscos da dívida dos EUA
O ouro é precificado em dólares americanos, com o mercado historicamente seguindo a lógica central de “dólar forte, ouro fraco”, o fator mais crítico na repressão à recuperação do ouro recentemente.
Por trás do aumento dos rendimentos dos títulos do Tesouro está o risco latente do agravamento da dívida pública sob um ambiente de juros altos nos EUA. Pela lógica convencional de mercado, o aumento dos riscos de dívida americana deveria enfraquecer a confiança no dólar e beneficiar o ouro, proporcionando forte suporte de refúgio ao preço do metal.
Contudo, esse impacto positivo foi totalmente coberto pelo risco europeu.
Comparativamente, a crise na Europa eclodiu mais cedo e o risco tornou-se mais evidente, transformando-se no principal foco global de refúgio de capitais.
Entre os principais vendedores de títulos franceses, figuram investidores japoneses, expostos de forma significativa neste tipo de ativo estrangeiro, correndo risco de grandes vendas. A liquidação contínua de títulos europeus derrubou o euro para a mínima de 17 meses frente ao dólar, com forte desvalorização relativa ao dólar.
Comparando os riscos globais, o impacto da crise europeia supera em muito o dos riscos da dívida americana, forçando um influxo maciço de capitais de refúgio para ativos denominados em dólar e impulsionando o índice do dólar para novos patamares.
No final das contas, o impacto negativo da dívida americana foi totalmente mascarado, com o fortalecimento do dólar limitando o preço do ouro e retirando o suporte de refúgio que o ouro deveria receber, fator central que reprime o preço do metal no momento.
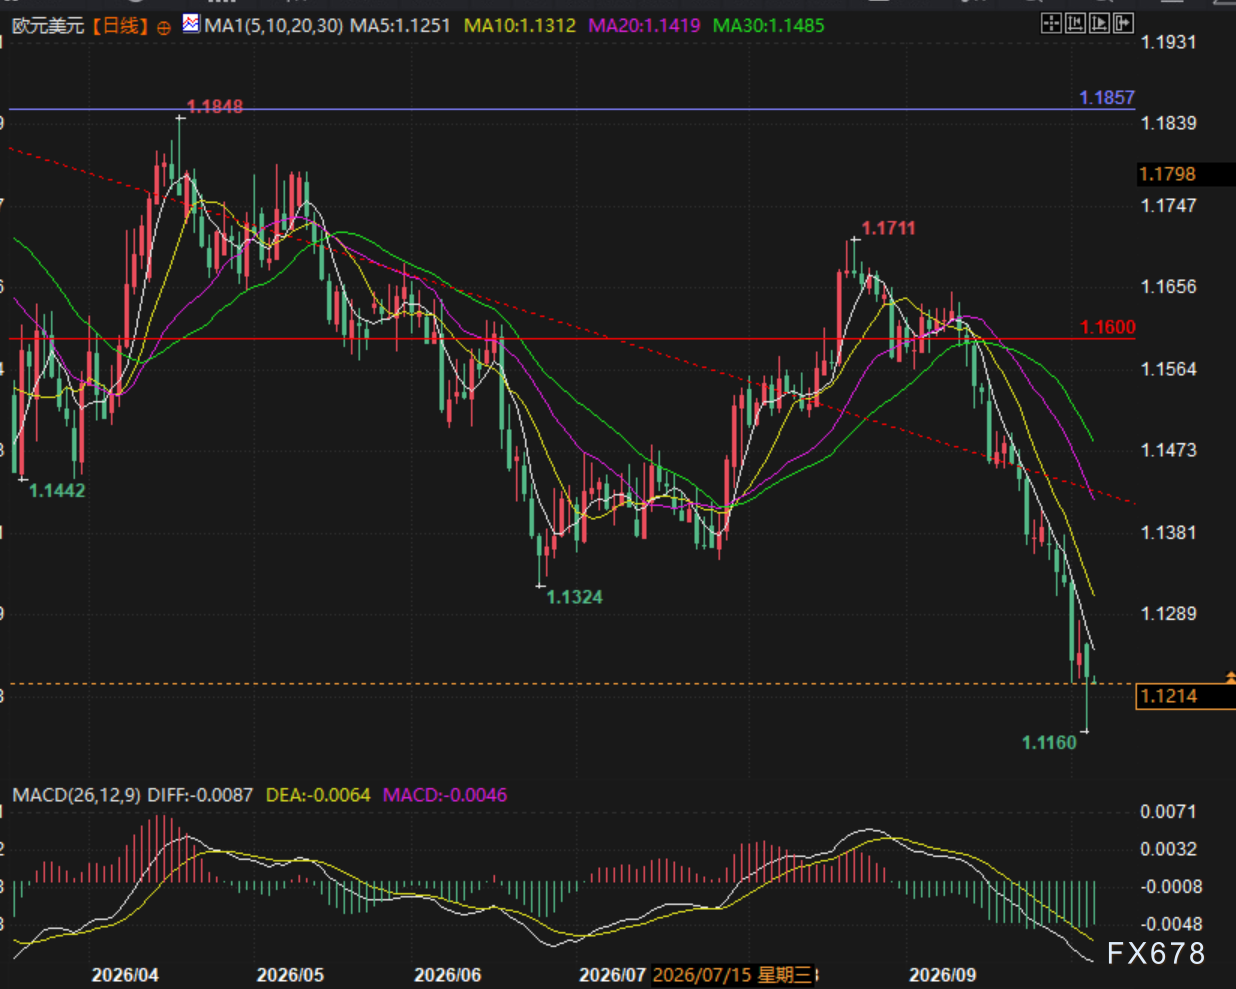
(Gráfico diário euro/dólar, Fonte: Facilitador de Câmbio)
Compra de ouro por bancos centrais se divide: disputa entre alta e baixa se intensifica diante da crise energética
Sob disputa macroeconômica entre touros e ursos, o comportamento de compra de ouro pelos bancos centrais globais mostra forte divisão: fornece suporte de fundo ao preço do ouro, mas é insuficiente para impulsionar uma tendência unidirecional. Por um lado, em meio a um cenário energético tenso e oscilação elevada do preço do petróleo, alguns países com reservas cambiais frágeis realizam vendas pontuais de ouro para obtenção de dólares para a compra de petróleo, gerando pressão de venda de curto prazo para o ouro.
Por outro lado, a maioria dos países soberanos segue firme em aumentar posições de ouro como estratégia de longo prazo.
O Ministério das Finanças da Rússia anunciou uma ampliação significativa das compras de divisas e ouro. Entre 7 de outubro e 6 de novembro, o volume de compras de ouro será cinco vezes o de setembro, usando receitas adicionais de petróleo e gás para reforçar o Fundo Nacional de Bem-Estar. Compras oficiais contínuas sustentam o preço do ouro no médio e longo prazo.
Capital de varejo cauteloso: entrada tímida nos ETFs, pressão técnica evidente
O capital de ETFs de ouro, que representa investidores de varejo e capitais especulativos de curto prazo, está extremamente cauteloso neste momento.
No momento, a configuração técnica do ouro permanece de baixa, o apetite de compra no topo é fraco, a entrada de capital nos ETFs é extremamente lenta e falta movimentação de capital especulativo de curto prazo que favoreça uma recuperação do preço.
Com a ausência de capital de varejo e apenas o suporte dos bancos centrais, o ouro dificilmente engatará uma alta clara, mantendo posição pressionada e oscilante.
Resumo e principais linhas de observação
O mercado de ouro atualmente está dilacerado entre diversas variáveis macroeconômicas, fatores positivos (redução da inflação, menor expectativa de alta de juros, compra de ouro por bancos centrais) e negativos (disparo da taxa de juros real, dólar forte, pouca entrada de capital de varejo) se anulam, deixando a tendência sem direção clara.
O futuro vai depender de três variáveis chaves: 1) dados de inflação, mercado de trabalho dos EUA e resultados corporativos de tecnologia no terceiro trimestre, que definirão a força da economia americana e o ponto de reversão da taxa de juros real;
2) Situação energética no Golfo e o conflito geopolítico entre EUA e Irã, que afetam diretamente o preço do petróleo e as expectativas inflacionárias globais, interferindo indiretamente no caminho da política do Fed;
3) ponto de inflexão do sentimento do mercado de títulos europeu, e em que momento cessarão as vendas de títulos do governo francês, determinando o ritmo de depreciação do euro e da força do índice do dólar.
No cenário atual, sob domínio do risco de dívida europeu, o peso do índice do dólar sobre o ouro aumenta significativamente. Num ciclo de dólar forte, o espaço de recuperação para o ouro segue limitado, sendo o movimento ainda dominado pela combinação de pressão das taxas reais e do dólar.
Tecnicalmente: o ouro à vista segue em disputa lateral devido à influência de candles anteriores e recentes, com as médias móveis ainda indicando tendência de queda; o ativo espera por uma correção nas médias em meio à lateralização.
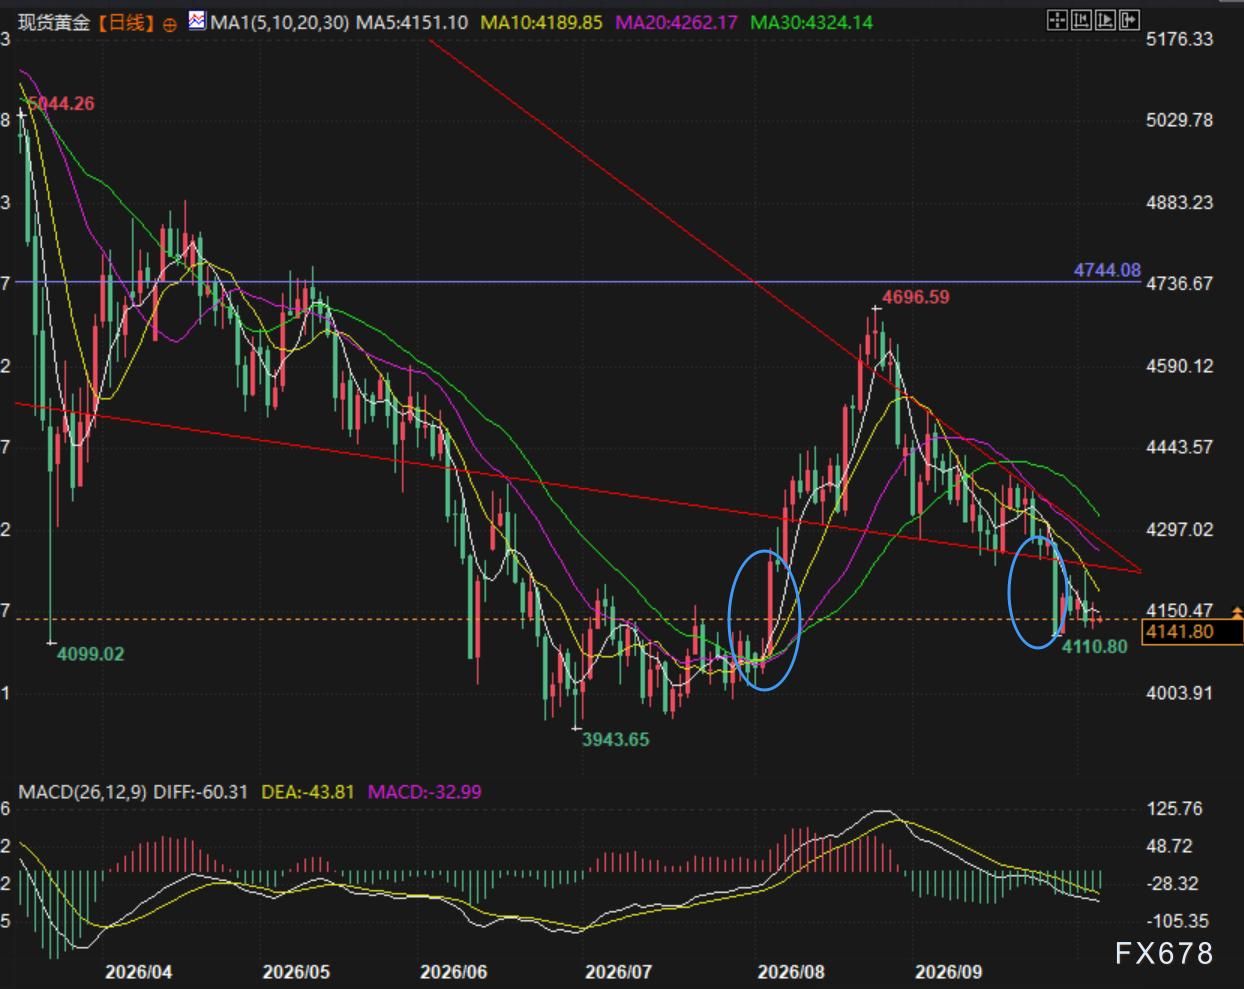
(Gráfico diário do ouro à vista, Fonte: Facilitador de Câmbio)
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Após a notícia da expansão de produção de HDD da Toshiba, Morgan Stanley ficou ainda mais otimista, ao invés de pessimista
A pesquisa da Morgan Stanley mostra que a expansão da capacidade da Toshiba foi severamente superestimada pelo mercado — a duplicação da capacidade da fábrica nas Filipinas em dois anos corresponde a um crescimento anualizado de aproximadamente 30%, alinhado ao aumento geral da oferta do setor e bem abaixo do ritmo de crescimento da demanda. Mais importante ainda, a verificação nos canais indica que Seagate e Western Digital não têm intenção de expandir a capacidade, e não há sinais de flexibilização nos preços do setor.
Após queda de 11% em dois meses do SOX, Goldman Sachs dá sinal de alta: chegou o “ponto de ouro” do setor de semicondutores?
O Goldman Sachs afirmou que, após a queda de 11% do Índice de Semicondutores da Filadélfia em dois meses, sua estratégia para os resultados do terceiro trimestre tornou-se mais otimista, com uma visão positiva para equipamentos, armazenamento e produtos analógicos. A instituição atribuiu recomendação de compra para 12 ações, incluindo AMD, mas mantém uma perspectiva negativa para Arm e Texas Instruments.

Antes dos resultados, TSMC (TSM.US) recebe recomendação positiva do Goldman Sachs: forte demanda por IA sustenta crescimento até 2027, com potencial de alta de quase 40% nas ações.
Em um relatório recente, o Goldman Sachs destacou que o forte crescimento dos resultados da TSMC deve continuar até 2027, enquanto os investimentos de capital aumentarão gradualmente para apoiar a demanda de longo prazo.

Crypto prices
More


