A narrativa da IA reprime o preço do ouro, enquanto a pressão da dívida dos títulos do Tesouro dos EUA cria oportunidades de médio e longo prazo
_news.coin_news.by: 汇通财经
Portal Huìtong, 7 de outubro —— O preço do ouro recuou fortemente, contrariando os otimistas. O mais recente consenso da IA impulsionou as taxas de retorno dos títulos do Tesouro americano de longo prazo, pressionando o ouro, mas sob o conceito de inércia, pode haver oportunidades escondidas no ouro.
Na quarta-feira (7 de outubro), o preço do ouro caiu ao longo do dia e está atualmente negociado próximo de 4.121. O interesse acumulado pela recuperação de ontem foi rapidamente frustrado hoje, decepcionando todos os recursos otimistas.
O movimento de alta de ontem no preço do ouro foi impulsionado principalmente pela forte queda dos juros reais e pela valorização do euro, que resultou na correção do índice do dólar.
O forte declínio dos juros reais, ultrapassando as taxas nominais, ocorreu principalmente porque o mercado considera que o entusiasmo do investimento em IA e as incertezas geopolíticas estão levando os detentores de títulos de longo prazo a exigir maiores compensações de juros. Ao mesmo tempo, a persistência da inflação faz com que o dinheiro do futuro valha menos, pressionando ainda mais os juros reais para baixo.
O forte declínio dos juros reais, ultrapassando as taxas nominais, ocorreu principalmente porque o mercado considera que o entusiasmo do investimento em IA e as incertezas geopolíticas estão levando os detentores de títulos de longo prazo a exigir maiores compensações de juros. Ao mesmo tempo, a persistência da inflação faz com que o dinheiro do futuro valha menos, pressionando ainda mais os juros reais para baixo.
Mas por que os juros voltaram a subir hoje? Além de uma correção técnica, o principal motivo é a nova avaliação do mercado sobre o futuro da IA, que acredita que os investimentos em IA continuarão a crescer. Ou seja, o setor de IA continuará a captar recursos, elevando as taxas de juros, mas existe o risco de uma bolha no futuro, o que poderia causar uma recessão do mercado e aumentar o risco da crise da dívida americana. Isso eleva o prêmio dos títulos de longo prazo dos EUA e, consequentemente, as taxas dos Treasuries de 10 anos ou mais, aumentando o custo de posse do ouro.
Ao mesmo tempo, o preço do petróleo tem oscilado recentemente, mantendo o euro sob pressão e impulsionando o índice do dólar.
Ao mesmo tempo, o preço do petróleo tem oscilado recentemente, mantendo o euro sob pressão e impulsionando o índice do dólar.
Riscos geopolíticos e energéticos persistem: impulsionando o índice do dólar
Uma narrativa importante recente é que os ativos europeus estão em um período sensível após a forte desvalorização do euro. Os fluxos de capital se irradiam do aumento do preço do petróleo para a fraqueza do euro, finalmente impulsionando o dólar, devido, no momento, às questões geopolíticas, como os riscos de navegação no Mar Vermelho e no Estreito de Ormuz.
O porta-voz dos Houthis confirmou que suas forças conseguiram repelir a movimentação das tropas sauditas em direção ao estreito de Mandeb, utilizando mísseis balísticos para causar perdas em pessoal e equipamentos adversários; também aumentaram os ataques no Estreito de Ormuz, que este mês já representam metade dos incidentes da região.
Embora parte do transporte tenha mitigado o choque de corte de fornecimento de petróleo através de desvios ou transferências navio a navio, a EIA prevê que a escala de paralisação da produção de petróleo cairá significativamente no primeiro trimestre de 2027. Porém, em 2026, o fornecimento de petróleo no Oriente Médio ainda será restrito. O problema dos estoques apertados de diesel nos EUA dificilmente será resolvido no curto prazo, com os estoques de destilados na Costa Leste abaixo da média de cinco anos em 32%, o que manterá os estoques sazonalmente baixos neste inverno.
Em resumo, o pânico de uma interrupção aguda e generalizada da oferta foi amenizado, mas o risco cisne negro das rotas de navegação no Oriente Médio não desapareceu. O mercado de petróleo deve manter um quadro de oferta abaixo da demanda ao longo de 2026, o que enfraquece o euro, fortalece o dólar e pressiona o ouro. No entanto, pode ser apenas a última queda do euro antes da reversão.
Fator baixista central: IA redefine lógica dos juros de longo prazo e pressiona o ouro
No entanto, o mercado rapidamente migrou para outra narrativa dominante: o aumento do CAPEX em IA eleva a taxa de equilíbrio real de longo prazo (r*), prejudicando os ativos de longa duração.
Autoridades do Federal Reserve mantiveram o tom hawkish, impulsionando essa narrativa.
Daly, do Fed de San Francisco, mencionou que a demanda por chips provocada pela IA acarretará pressões de preço persistentes, não se tratando de um choque pontual; caso as pressões de IA, tarifas e energia persistam, o Fed poderá aumentar ainda mais os juros. Schmid, presidente do Fed de Kansas City, foi ainda mais direto: a inflação permanece teimosa e o investimento em data centers e semicondutores voltados para IA já é um fator-chave para a inflação. Mesmo com o aumento das taxas de longo prazo, a política de juros do Fed não pode arrefecer o combate à inflação tão cedo.
O mercado interpreta essa lógica: ampla construção de infraestrutura em IA, expansão da produção de chips e aumento generalizado da demanda por investimentos acirram a disputa por recursos e exigem atualização da taxa de equilíbrio real de longo prazo (r*).
Ao mesmo tempo, Temasek e Ray Dalio, da Bridgewater, alertaram para o risco de bolha nos investimentos em IA: a expansão da IA é financiada por dívidas, e a alta sustentável dos juros pode estourar essa bolha, prejudicando também as receitas fiscais.
Assim, o mercado precifica dois riscos em paralelo: no curto prazo, o aumento do CAPEX em IA eleva o custo dos recursos; no longo prazo, o estouro da bolha de IA pode trazer recessão.
Em última análise, apenas a narrativa da IA já consegue impulsionar os juros nos EUA em dose dupla, com investimentos em IA elevando as taxas, enquanto dúvidas sobre a capacidade de pagamento da dívida americana — baseada no sucesso contínuo da IA — promovem nova alta nos juros.
Confirmação pelo mercado: alta dos juros de longo prazo pressiona o ouro
O mercado já reflete essa narrativa: o rendimento dos Treasuries de 10 anos abriu em baixa e fechou em alta; o de 2 anos manteve-se estável, caracterizando uma curva de inclinação de urso.
A principal impulsão da alta dos rendimentos foi o aumento dos juros reais (TIPS), e não uma alteração significativa nas expectativas de aumentos de juros de curto prazo.
A força do aumento dos juros reais superou o suporte para o ouro proveniente do risco residual da inflação de energia, pressionando o ouro para baixo.
Aqui se observa a principal contradição do mercado: por um lado, ataques constantes no estreito de Mandeb e Ormuz mantêm restrições ao suprimento de petróleo e elevam o prêmio de risco inflacionário de longo prazo, favorecendo o ouro;
Por outro lado, o mercado precifica a elevação dos custos de longo prazo por conta da IA, gerando alta dos juros reais de longo prazo, que encarece o custo do ouro (ativo sem rendimento), constituindo um forte fator negativo.
Perspectivas: Juros altos não são negativos para sempre, pressão da dívida americana pode inverter tendência
O mercado tende a acreditar que a alta dos juros é sempre negativa para metais preciosos, acreditando que o ouro pode cair ainda mais.
No entanto, as razões para a alta dos juros são essenciais. Se forem causadas por maior inflação ou riscos de dívida soberana, isso pode sustentar positivamente o ouro.
Atualmente, a postura do Fed contra a inflação é mais simbólica. O contínuo aumento da dívida do governo dos EUA impõe uma restrição rígida, tornando difícil para o Fed manter as taxas altas por muito tempo.
Diante do enorme peso da dívida, é provável que o Fed seja forçado a interromper a alta dos juros antecipadamente e, eventualmente, volte a flexibilizar as condições. Se tal cenário ocorrer, metais preciosos podem experimentar um forte movimento de alta.
Tecnicamente: as médias móveis do ouro estão alinhadas para baixa, e as análises anteriores já indicavam que o ouro permaneceria lateralizado com viés baixista, encontrando resistência nas altas. Apesar desse viés, o preço se aproxima de um suporte em 4.050, indicando que uma recuperação pode ocorrer rapidamente.
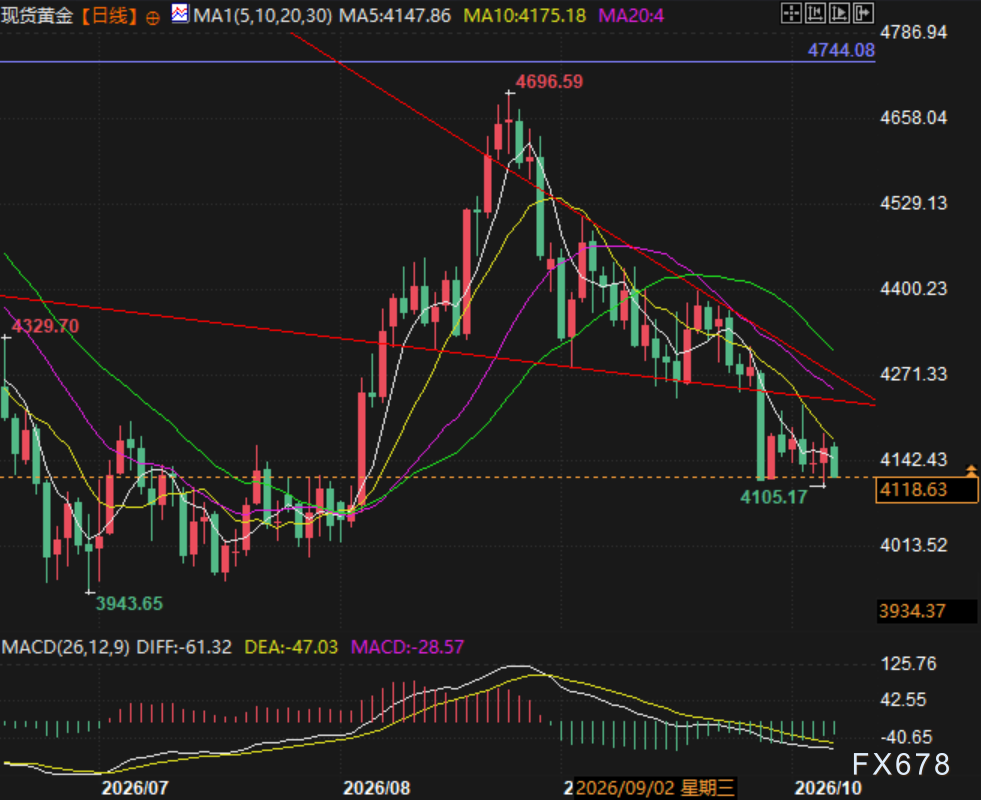
(Ouro à vista - gráfico diário, Fonte: EasyHuìtong)
Horário GMT+8, 18:00: Ouro à vista cotado a US$ 4.117/onça.
_news.coin_news.disclaimer
Bloquear agora!
_news.coin_news.may_like
_news.coin_news.trending_news
_news.coin_news.more_news.coin_news.crypto_prices
_news.coin_news.more





Ainda não é um Bitgetter?Ainda não é um Bitgetter? Um pacote de boas-vindas no valor de 6,200 USDT para novos Bitgetters!
Registar-me agora