
¿La acción de Meta se volvió un 35% más “cara” después de incorporar compromisos fuera de balance por 628 mil millones de dólares en la valoración?

Aproximadamente 628 mil millones de dólares en pasivos fuera de balance de Meta han estado ocultos durante mucho tiempo en las notas a pie de página de los informes financieros. Cuando esta cifra se incluye en el cálculo del valor empresarial, el marco de valoración de las megacaps tecnológicas está siendo replanteado.
La analista de la banca de inversión Needham, Laura Martin, publicó un informe el 2 de octubre en el que señala que, si se incluyen los compromisos fuera de balance de Meta en el valor empresarial (EV), su múltiplo de valoración aumentará un 35%, haciendo que las acciones sean mucho más caras para los accionistas de lo que muestran los indicadores tradicionales.
Posteriormente, Martin declaró en CNBC: "La deuda y los arrendamientos en balance de Meta suman cerca de 100 mil millones de dólares, mientras que los pasivos fuera de balance alcanzan los 600 mil millones de dólares. Si no se incluyen estos 600 mil millones en el EV, tu valoración será un 35% más baja." Este juicio impacta directamente en la lógica de valoración del mercado para Meta.
Lo más relevante es que, cuando el método de Needham se aplica de manera consistente a Alphabet, la conclusión da un giro dramático: el múltiplo EV/ingresos FY27E ajustado de Google alcanza 9.0 veces, superior al 8.3 de Meta—lo que significa que, tras la total exposición de los pasivos fuera de balance, Google termina siendo aún más cara. Al mismo tiempo, en julio Meta añadió unos 68 mil millones de dólares en arrendamientos de centros de datos, con la expansión de obligaciones fuera de balance acelerándose, y si el mercado valora adecuadamente este apalancamiento oculto se ha convertido en la cuestión central ineludible para los inversionistas de tecnológicas mega capitalizadas.
La brecha de 5.6 veces entre los pasivos en balance y fuera de balance de Meta
El marco de análisis de Needham parte de los principios contables básicos. La firma opina que "el valor de las acciones es el remanente que pertenece a los accionistas tras el pago de deudas y otras obligaciones contractuales", por lo tanto, independientemente del tratamiento contable, las obligaciones y compromisos crecientes suponen presión bajista para el precio de la acción y deberían estar incluidos en el cálculo del EV.
Específicamente, en el caso de Meta, hasta finales de junio de 2026, su deuda en balance y arrendamientos suman unos 112 mil millones de dólares, mientras que los dos tipos de pasivos fuera de balance totalizan unos 628 mil millones de dólares, una proporción de 5.6 a 1—es decir, por cada 1 dólar de apalancamiento revelado en balance, hay 5,60 dólares ocultos en las notas.
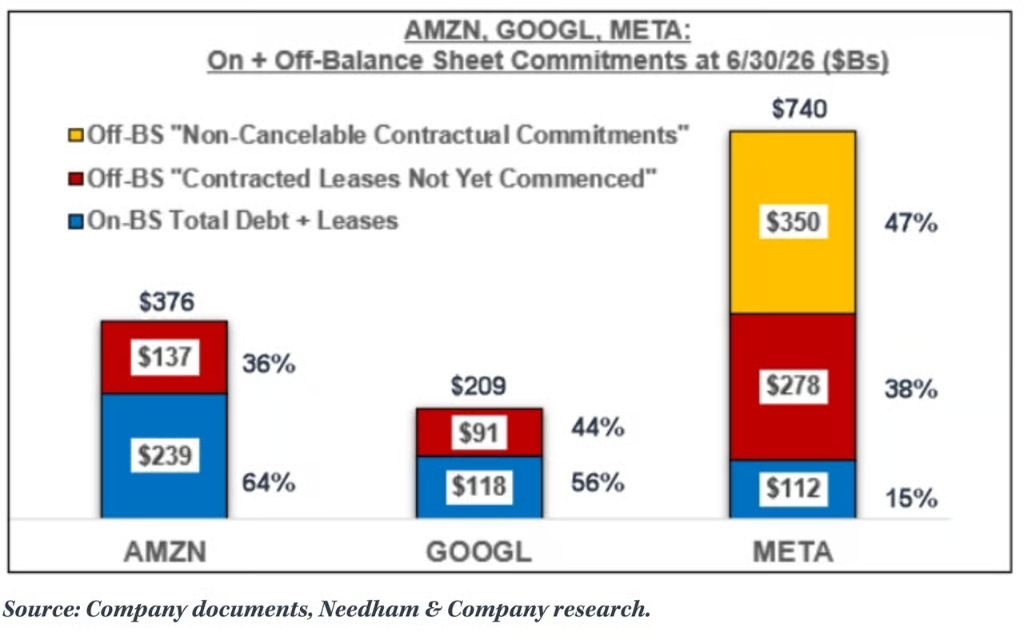
La composición de estos dos pasivos fuera de balance se revela claramente en la nota 9 al 10-Q del segundo trimestre de Meta: primero, obligaciones de arrendamiento operativo y financiero aún no comenzados, por unos 279 mil millones de dólares, relativas a centros de datos, instalaciones de hosting y partes de la infraestructura de red, con plazos que van de 2026 a 2036, siendo el máximo de hasta 30 años; segundo, compromisos contractuales irrevocables de aproximadamente 349.300 millones, principalmente relacionados con acuerdos de capacidad en la nube de terceros, inversiones en servidores e infraestructura de red, construcción de centros de datos y productos de hardware para el consumidor de Reality Labs, con vencimientos de unos 53.500 millones en 2026 y 81.700 millones en 2027. Además, Meta tiene obligaciones contingentes de compra de capacidad en la nube por hasta 14.700 millones.
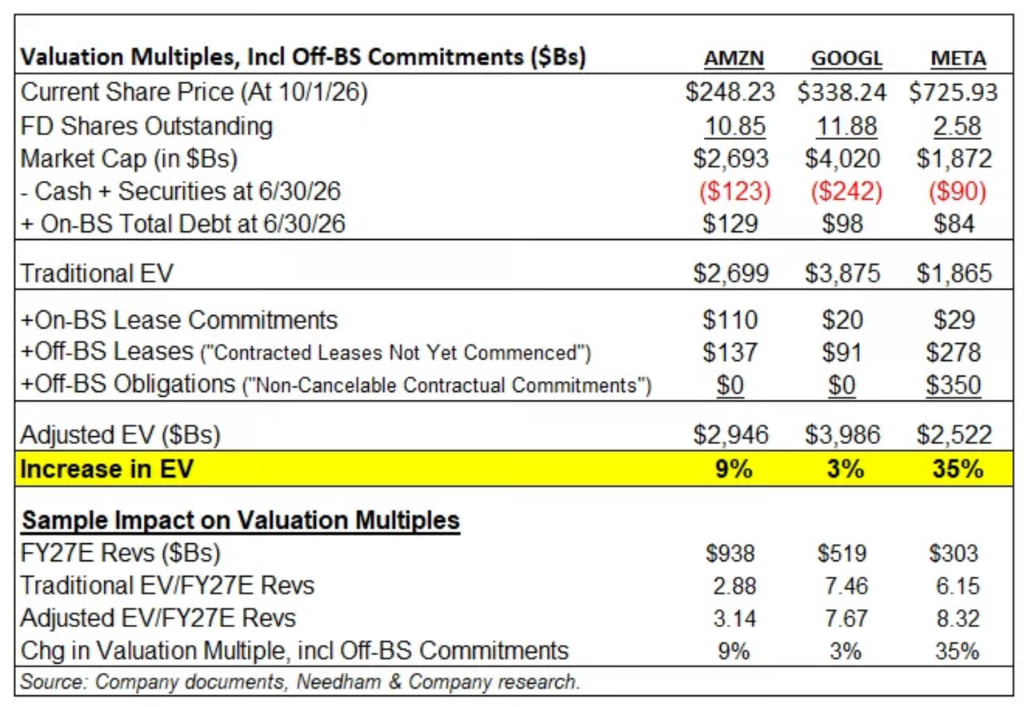
Al incluir estos pasivos fuera de balance en el EV, el múltiplo EV/ingresos FY27E de Meta sube de 6.15 a 8.32 veces, un aumento del 35%.
El ritmo acelerado de compromisos en infraestructura de IA
Estas cifras aún no reflejan la información más reciente. En su 10-Q del segundo trimestre, Meta reveló que en julio de 2026—justo tras el cierre del trimestre—firmó otros 68 mil millones en obligaciones de arrendamiento de centros de datos.
Esta cifra implica que, en solo un mes, los nuevos compromisos de arrendamiento de Meta equivalen aproximadamente al 80% de toda su deuda en balance a finales de junio (unos 84 mil millones), al tiempo que incrementa el segmento de arrendamientos "aún no comenzados" en más de un 10% antes de finalizar el tercer trimestre. Según Needham, las obligaciones fuera de balance de Meta muestran un patrón de "crecimiento rápido" en el tercer trimestre.
Según la estratega de crédito de Goldman Sachs, Amanda Lynam, en una investigación publicada en agosto, hasta finales del segundo trimestre, los gigantes tecnológicos sumaban colectivamente 1,5 billones de dólares en compromisos de arrendamiento, de los cuales 1 billón procedía de contratos aún no iniciados. Debido a las particularidades de las normas contables estadounidenses GAAP sobre arrendamientos, esta porción de compromisos "no iniciados" no figura en los estados financieros, pero sí representará obligaciones de pago reales en los próximos años. Lynam señala que este método "puede subestimar el nivel de apalancamiento y la futura necesidad de liquidez" y espera que "los emisores relacionados con IA sigan soportando una prima de riesgo por diferencial".
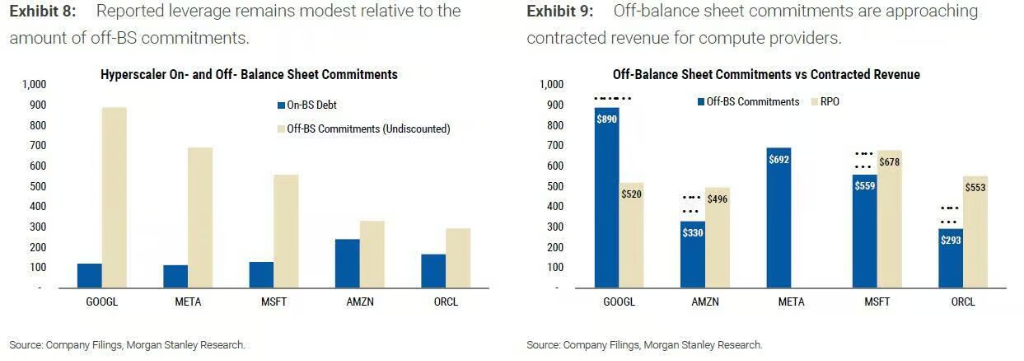
El equipo contable de Morgan Stanley (Todd Castagno y otros), a finales de agosto, amplió el alcance estadístico a Nvidia, Broadcom y todo tipo de garantías y respaldos, calculando un total de compromisos fuera de balance superiores a 3,1 billones de dólares. Según el seguimiento de ZeroHedge, a 30 de septiembre, los pasivos fuera de balance de los mega tecnológicos ascendían ya a 3,8 billones, 700 mil millones más que a finales de junio.
Google es la "más cara": revisión de la consistencia metodológica de Needham
El informe original de Needham presenta un defecto metodológico digno de mención: su tabla asigna "compromisos contractuales irrevocables" de Amazon y de la matriz de Google, Alphabet, en cero, aunque la información de sus informes anuales demuestra lo contrario.
En su 10-Q del segundo trimestre, Alphabet informó de 707 mil millones de dólares en compromisos de compra a largo plazo, la misma cifra que empleó Morgan Stanley; Amazon reportó obligaciones de compra incondicional por 130 mil millones. Estos compromisos son de la misma naturaleza que los que Needham incluye para Meta.
Al aplicar el método de Needham de forma coherente a las tres empresas, la conclusión cambia notablemente:
-
Alphabet: el aumento en el EV pasa del 3% inicial de Needham a un 21%, el múltiplo ajustado EV/ingresos FY27E sube a 9.0 veces, más alto que el 8.3 de Meta;
-
Amazon: el aumento en el EV pasa del 9% inicial al 14%;
-
Meta: si se suman los 68 mil millones en nuevos arrendamientos de julio, las garantías de proyectos de centros de datos Hyperion y El Paso (con una exposición máxima de pérdidas de unos 46 mil millones y 13 mil millones, respectivamente) y los 14,7 mil millones en obligaciones contingentes de compra en la nube, el ajuste real alcanza aproximadamente el 42%.
En otras palabras, la escala relativa de apalancamiento fuera de balance de Meta sigue siendo la más alta de las tres, confirmando el juicio clave de Needham; pero la comparación original de "35% vs 3%" subestimó seriamente la magnitud de los pasivos fuera de balance de Google. Tras ajustes completos, Google pasa a ser la compañía con la valoración más alta en términos de múltiplo EV/ingresos.
¿Ya ha valorado el mercado este apalancamiento oculto?
Los partidarios opinan que los compromisos de compra no son deuda en sentido tradicional—son contratos por servidores, capacidad de nube y chips que Meta espera convertir en ingresos. Las agencias calificadoras suelen tratar los arrendamientos como deuda, pero no otorgan el mismo tratamiento a las obligaciones de compras. Además, los 628 mil millones de dólares en pasivos fuera de balance anunciados por Meta son valores brutos no descontados; en términos de valor presente, el impacto sobre el EV sería menor.
Sin embargo, los argumentos contrarios son igualmente sólidos. Morgan Stanley advierte claramente: "Estos contratos tienen valor estratégico en épocas de escasez, pero si el equilibrio oferta-demanda se restablece anticipadamente, las empresas podrían tener que absorber el coste de capacidad excedente o intentar renegociar los términos." En otras palabras, el supuesto de que los compromisos de compra "no son deuda" se basa en que la empresa necesita permanentemente lo contratado.
El flujo de caja libre ya empieza a mostrar presión. Según Morgan Stanley, el flujo de caja libre de Amazon y Google entró en territorio negativo en el segundo trimestre, y Meta podría hacerlo el próximo trimestre.
En el mercado de bonos, datos de Goldman Sachs muestran que los mega tecnológicos han emitido 250 mil millones de dólares en bonos este año, un fuerte salto respecto a los menos de 20 mil millones de 2024; se prevé una emisión de 420 mil millones en 2027, sin contar aún la financiación de centros de datos a través de vehículos de propósito especial (SPV)—un componente clave del actual esquema fuera de balance que señala Morgan Stanley.
Needham mantiene su calificación de "mantener" para Meta, y su preocupación va más allá de los temas contables. Laura Martin señala que Meta avanza simultáneamente en chips personalizados, centros de datos, IA empresarial, agentes inteligentes de negocios, API de modelos, venta de capacidad computacional y gafas inteligentes, "la atención de la gerencia, el talento ingenieril y el capital de los accionistas están demasiado dispersos", y en el contexto de compromisos de 628 mil millones de dólares, el margen de error se ha reducido considerablemente.
El 10-Q del tercer trimestre de Meta se espera para finales de octubre. Dado que los nuevos arrendamientos por 68 mil millones en julio ya están confirmados, el rumbo de esa nota a pie de página es, para el mercado, un secreto a voces.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Después del auge de Meta Muse, enfrenta un cuello de botella en la retención de usuarios: la tasa de apertura es inferior a las aplicaciones principales y la monetización a largo plazo está en duda.
El asistente de IA Muse, propiedad de Meta, ha sido descargado más de 5,6 millones de veces desde su lanzamiento y llegó a encabezar la tienda de aplicaciones de Apple. Sin embargo, su tasa de apertura por parte de los usuarios sigue siendo inferior a la de aplicaciones principales como Google y ChatGPT; la retención y frecuencia de uso aún no han alcanzado ese nivel. Por ello, BNP Paribas ha reducido las expectativas de monetización a largo plazo para Muse, considerando que a corto plazo es difícil que compita con plataformas verticales como las de comercio electrónico y turismo. La futura comercialización de Muse dependerá de la mejora en la participación de los usuarios y la validación de modelos como la publicidad.
Bank of America: "Operaciones de IA" son la "última línea de defensa" en el mercado de bonos estadounidenses actualmente
Bank of America advierte que la narrativa de la IA está funcionando como un "colchón" ante los riesgos macroeconómicos, suprimiendo la volatilidad del mercado. El sentimiento FOMO impulsado por la IA ha creado un efecto similar a una "opción de venta por la IA", haciendo que el mercado de acciones permanezca casi indiferente ante las fuertes oscilaciones del mercado de bonos. Bank of America teme que, si la narrativa de la IA se ve frustrada, la revisión a la baja de las expectativas de crecimiento podría transformar una crisis en el mercado de bonos en una crisis de mercado generalizada, amplificando simultáneamente todos los riesgos macroeconómicos reprimidos.

¿Por qué la crisis inmobiliaria no ha provocado una depreciación del tipo de cambio?
Crypto prices
More


