
Este informe de Goldman Sachs oculta pistas sobre la próxima ronda de recuperación en el mercado de acciones estadounidense.

Hasta el 2 de octubre, el apalancamiento neto de los fondos long-short fundamentales estadounidenses rastreados por el prime broker de Goldman Sachs ha caído durante tres semanas consecutivas, reduciéndose esta semana en 2.2 puntos porcentuales hasta el 46.4%, el nivel más bajo desde abril de 2025, situándose en el segundo percentil de los últimos cinco años.
Sin embargo, en el mismo periodo, el Nasdaq 100 alcanzó un nuevo máximo histórico, mientras que el índice S&P de igual ponderación cayó durante siete semanas consecutivas.
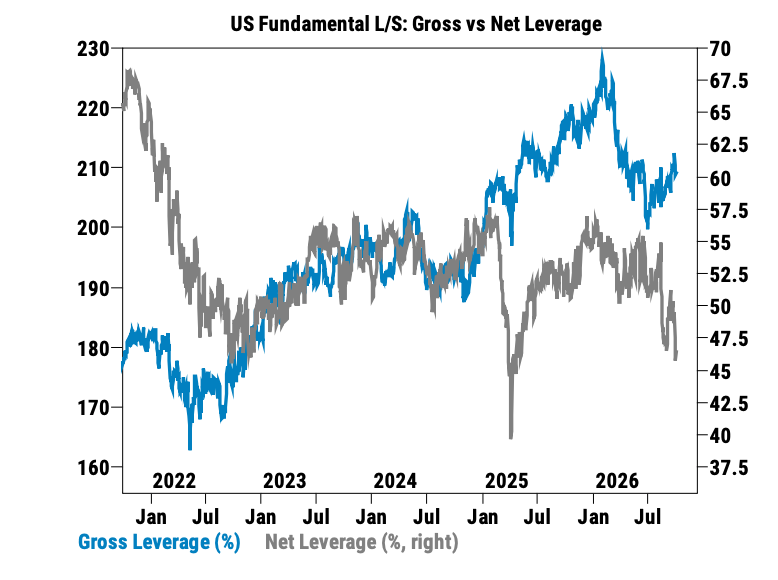
Según la web de inversión en acciones estadounidenses, estos datos muestran que la exposición neta larga de las instituciones sigue siendo baja y el capital sigue concentrado en unas pocas áreas fuertes. Todavía existe potencial de compra, pero su liberación depende de los tipos de interés y de los resultados financieros.
Primero veamos exactamente cómo están operando las instituciones.
Del 25 de septiembre al 1 de octubre, los fondos de muestra realizaron compras netas moderadas de acciones estadounidenses.
En ese periodo, los instrumentos como índices y ETF registraron la mayor compra neta de los últimos dos meses, impulsadas principalmente por cierre de posiciones cortas.
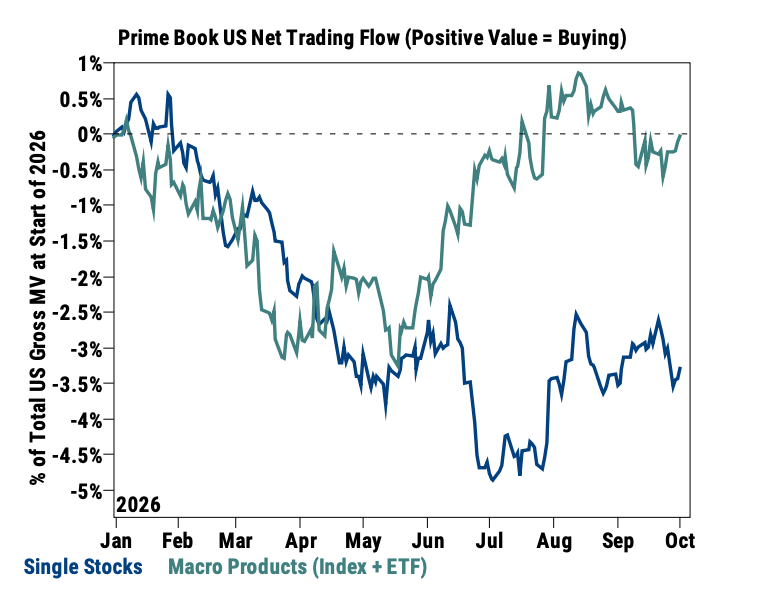
Sin embargo, las acciones individuales fueron vendidas netamente por segunda semana consecutiva, con el volumen de nuevas posiciones cortas aproximadamente 1.5 veces superior al de las compras largas. De los 11 sectores, 8 registraron ventas netas, destacando en valor los servicios de comunicación, consumo discrecional y materiales.
El cierre de cortos en índices, junto con la continuación de las ventas en acciones individuales, es el foco principal de la estructura de capital esta semana. Esto indica que los fondos están reduciendo sus apuestas bajistas en el mercado general, pero sin aumentar en paralelo las apuestas alcistas en la mayoría de las compañías.
Un bajo apalancamiento neto no significa que la mayoría del capital de los fondos esté en efectivo. En el mismo periodo, el apalancamiento total seguía en 209.2%, la relación de valor de mercado long-short cayó a 1.57, situándose en el primer percentil de los últimos cinco años.
Puedes interpretarlo así: las instituciones siguen operando activamente, pero, tras compensar las posiciones largas y cortas, la exposición neta a la subida total es muy baja.
En cuanto a los sectores, el cambio más notable se produjo en sanidad y energía.
El sector salud registró la mayor compra neta en más de seis meses, aunque casi toda proveniente de cierre de cortos. La magnitud de la recompra alcanza el mayor nivel desde octubre de 2022, situándose en el percentil 99 de los últimos cinco años.
Biotecnología, farmacéuticas y herramientas y servicios de ciencias de la vida mostraron cambios similares. Sin embargo, la relación long-short de este sector sigue en 2.29, cerca del mínimo anual; mensualmente, el sector sigue registrando ventas netas.
Por tanto, las compras en sanidad esta semana deberían entenderse más como una “retirada concentrada de cortos previa”. Si habrá un aumento sostenido de compras activas será lo que decida si pasa de un rebote a una tendencia.
La energía, por el contrario, presentó la situación opuesta.
Los fondos de muestra han vendido acciones de energía de forma neta por sexta semana consecutiva, y durante ocho de las últimas nueve semanas. El volumen de nuevas posiciones cortas duplicó el de compras largas; mensualmente, la energía es el sector estadounidense con mayores ventas netas.
En comparación con el Russell 3000, la sobreponderación en energía pasó del 1% en julio a una infraponderación de 0.4%.
Con los precios del petróleo en niveles elevados, las instituciones siguen aumentando cortos en energía. Esto demuestra que sus expectativas de retorno para las acciones energéticas son notablemente más cautelosas que para el precio actual del petróleo. Las fuerzas que impulsan los beneficios de las refinerías, los servicios petroleros y el petróleo y gas integrados son diferentes, por lo que no se puede valorar todo el sector solo considerando el “precio alto del crudo”.
En tecnología también se observan diferencias significativas en cuanto a fortaleza y debilidad.
Esta semana, el índice de semiconductores subió alrededor de 4%, el Nasdaq 100 subió alrededor de 0.7%. La cesta temática de redes ópticas subió 9.09%, y la de centros de datos subió 3.35%; las cestas de computación cuántica y tierras raras globales cayeron 5.59% y 5.57% respectivamente.
Los fondos seleccionan eslabones específicos dentro de la cadena de inteligencia artificial, pero no compran de forma generalizada todos los temas tecnológicos populares.
Hasta el 29 de septiembre, MAGS, que detenta las siete grandes tecnológicas, tuvo entradas netas en 12 de las últimas 13 sesiones. En comparación con la debilidad continua de los índices de igual ponderación, se evidencia aún más la alta concentración de capital.
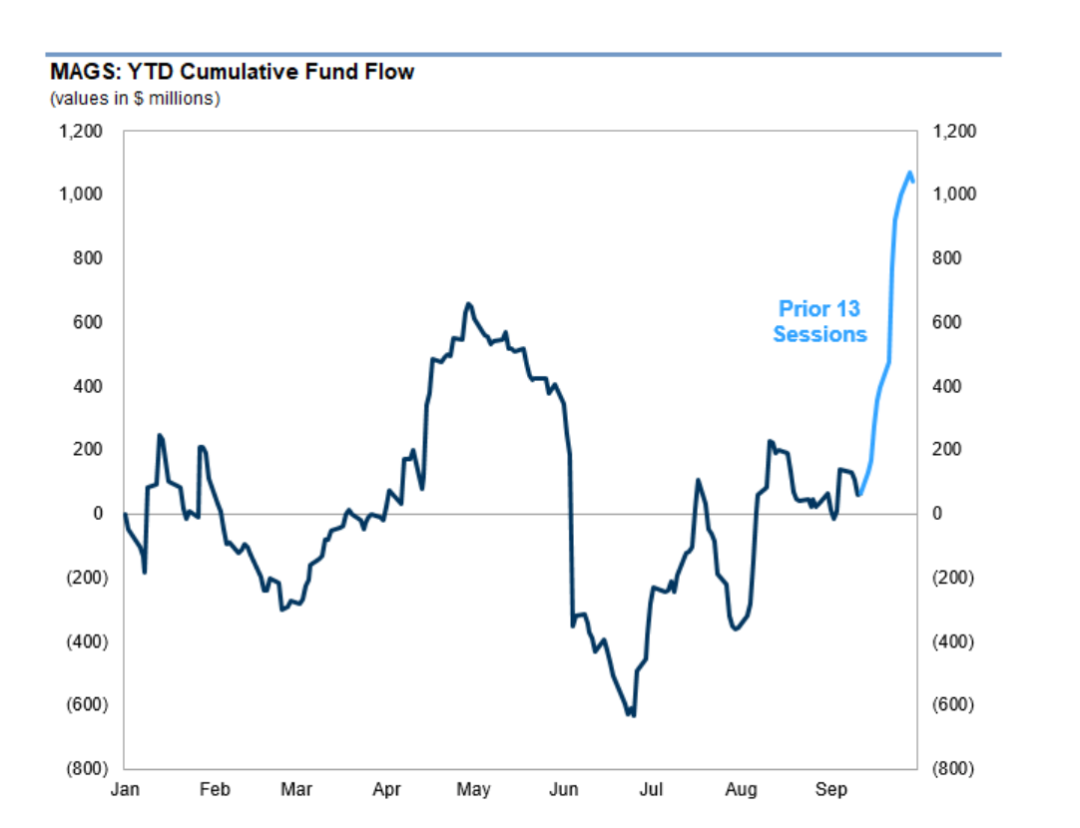
Pero aquí hay una oportunidad potencial: con la exposición neta institucional baja, una vez que la presión macroeconómica se alivie, tanto los fondos infraponderados como los cortos podrían convertirse en nueva demanda de compra.
Las small caps son el objeto de observación más directo.
Según estima Goldman Sachs, la exposición sistemática de fondos al Russell 2000 se ubica en el séptimo percentil histórico; hasta el 22 de septiembre, según datos de la CFTC, la exposición de cortos de los fondos apalancados está en un nivel récord.
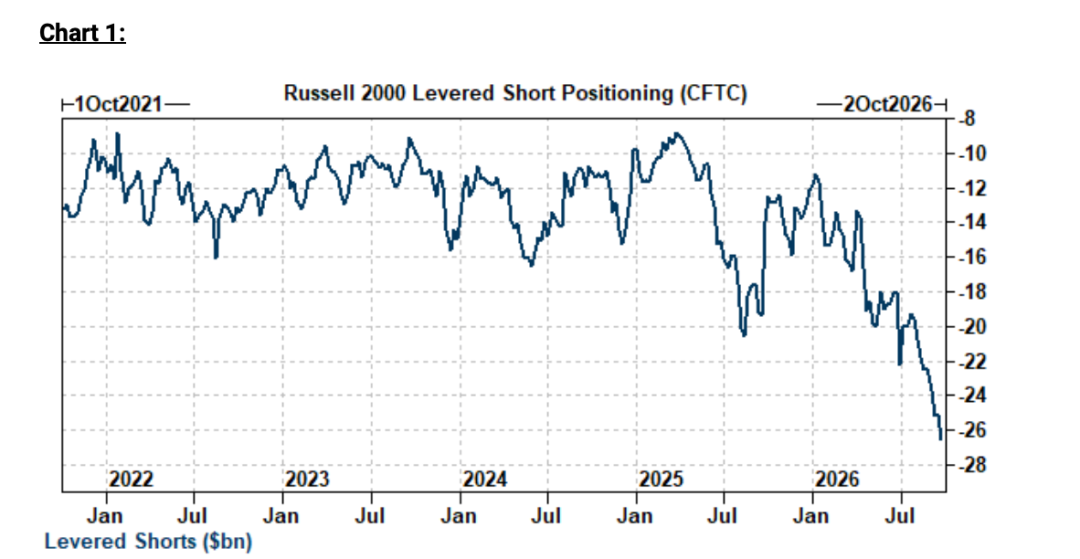
Desde el 29 de septiembre, el interés abierto en futuros del Russell se redujo en unos 900 millones de dólares, y las mesas de operaciones han detectado indicios de cierre de cortos.
Esta es la razón por la que algunas mesas prestan atención a la oportunidad de alza de IWM: el posicionamiento es muy ligero y había muchos cortos; si los tipos de interés mejoran sostenidamente, el cierre de cortos y el reacumulamiento podrían impulsar un rebote.
Las condiciones también son claras: los tipos de interés a largo plazo deben aliviarse de verdad. Las small caps son más sensibles al coste de financiación, y una caída temporal de los rendimientos no basta para sostener una acumulación sostenida.
Las tecnológicas deben pasar antes por el filtro de los reportes trimestrales.
Las mesas consideran que el PER esperado a 12 meses del Nasdaq 100 está por debajo de la media histórica, por lo que algunas de ellas prestan atención a la exposición alcista de QQQ.
Pero esta valoración depende de que se materialicen las ganancias futuras, no se puede asumir que las ganancias previstas ya se han obtenido.
La valoración de las opciones también nos da una perspectiva: la volatilidad implícita a 1 mes y 3 meses de QQQ se sitúa en el percentil 36 y 34 del último año respectivamente; en IWM, en el percentil 34 y 18 respectivamente.
Estos percentiles muestran que, en comparación con el último año, la volatilidad implícita de las opciones no es alta. Esto no demuestra directamente que sean baratas, ni garantiza una alta tasa de éxito al comprarlas.
La web de inversión en acciones estadounidenses considera que el mayor valor de los datos de flujos de capital de esta semana radica en que muestran dos posibilidades:
1. Si los tipos de interés siguen cayendo y los reportes financieros superan las expectativas, las posiciones ligeras y los importantes cortos pueden ampliar la subida, dando oportunidad de catch up a los sectores rezagados.
2. Si los tipos de interés permanecen altos y se revisan a la baja las previsiones de beneficios, el capital podría seguir concentrado en unos pocos líderes, coexistiendo la fortaleza del índice con la debilidad de las acciones individuales.
A continuación, para determinar si el mercado se está fortaleciendo de manera más sólida, debemos observar tres cambios: si las acciones individuales dejan de ser vendidas netamente, si las compras netas provienen más de acumulación activa y si el índice de igual ponderación empieza a ponerse al día.
Sólo si los cortos recompran, puede producirse un rebote; si más capital está dispuesto a comprar y mantener, la tendencia tendrá más impulso.
Únete al VIP de la web de inversión en acciones estadounidenses
Domina la gestión del portafolio y analiza en profundidad cada una de las empresas estadounidenses que posees
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¿Por qué la crisis inmobiliaria no ha provocado una depreciación del tipo de cambio?
¡Los agentes de IA impulsan la segunda curva de crecimiento en computación en la nube! Los grandes bancos de Wall Street analizan la ola de expansión del IaaS y la reevaluación del valor del PaaS. ¿Quién se lleva el dinero real del furor por los Token?
Ante el rápido ascenso de nuevas fuerzas en la computación en la nube como CoreWeave, Bernstein otorga su calificación más positiva de "superar al mercado" a los potenciales ganadores de IaaS/PaaS en el ámbito de la computación en la nube para IA, tales como Microsoft (MSFT.US), Oracle (ORCL.US) y MongoDB (MDB.US).
¡Wall Street está a punto de no dormir! Cuenta regresiva para el modo de negociación "23/5" en el mercado de valores estadounidense, ¿podrán los flujos de capital global fortalecer el camino hacia un mercado alcista prolongado?
A partir del 6 de diciembre, las bolsas de valores estadounidenses añadirán un periodo de negociación nocturna desde las 9 p.m. hasta las 4 a.m. hora de Nueva York, además de los horarios normales y las sesiones previas y posteriores al mercado. Esta ampliación tiene como objetivo aprovechar la creciente demanda de inversores extranjeros y competir con el mercado de las criptomonedas y los mercados de predicciones, ya que el volumen de operaciones nocturnas ha aumentado un 358% en comparación con el año pasado.
Los datos de empleo no agrícola sorprenden, pero los bonos del Tesoro de EE.UU. apenas caen: lo que realmente preocupa a Wall Street ha llegado
Un informe de empleo inesperado redujo las expectativas de subidas de tasas a corto plazo, pero no logró afectar los rendimientos a largo plazo. La verdadera preocupación de Wall Street ha pasado de la próxima subida de tasas a una cuestión más compleja: ¿cuánto tiempo podrá resistir la economía si los costos de endeudamiento se niegan a bajar?
Crypto prices
More


