
Khi thị trường trái phiếu chi phối câu chuyện dầu mỏ: Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm và giá dầu WTI tăng đồng thời lên mức cao nhất trong 35 năm qua

Trong bối cảnh một cuộc chiến kéo dài bảy tháng, nhiều lần đe dọa tuyến đường vận chuyển dầu quan trọng nhất thế giới, thị trường quyền chọn dầu thô đang phát ra một tín hiệu bất thường — logic định giá của nó không còn xoay quanh các cú sốc nguồn cung mà tập trung vào sự đau đớn từ thị trường trái phiếu.
Theo báo cáo mới nhất của nhà phân tích Isabel Blaze thuộc đội ngũ FICC và hàng hóa quy mô lớn của Goldman Sachs, thị trường quyền chọn Brent xuất hiện sự “lệch pha” rõ rệt: độ lệch quyền chọn bán tăng vọt, trong khi độ lệch quyền chọn mua lại giảm xuyên mức trước chiến tranh, khiến định giá hai phía chênh lệch nghiêm trọng.
Đồng thời, một trader khác của Goldman Sachs chỉ ra rằng, mức tương quan giữa WTI và lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã tăng lên mức cao nhất trong 35 năm qua, trong khi tương quan giữa cổ phiếu và lợi suất lại giảm xuống mức âm mạnh nhất kể từ năm 1960. Kiểu liên kết này đang tái định hình khuôn khổ hiểu biết của thị trường về biến động giá dầu.
Ý nghĩa thị trường trực tiếp của sự thay đổi cấu trúc này là: rủi ro tăng giá dầu hiện gần như không ai phòng ngừa, trong khi mức độ tiếp xúc với biến động lãi suất của các danh mục đầu tư vĩ mô đã được truyền tải ngầm thông qua các vị thế dầu. Nếu tình hình địa chính trị leo thang trở lại, giá dầu và thị trường trái phiếu sẽ tạo ra cú sốc kép, trong khi lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm hiện đã ở mức cao 5,32%, chỉ số MOVE cũng trở lại mức ban đầu khi xảy ra chiến tranh.
Hai phía lẽ ra đều phải được mua vào, nhưng chỉ một phía được báo giá
Nhìn từ thị trường vật chất, tình trạng căng thẳng nguồn cung đã giảm rõ rệt so với đỉnh điểm hồi đầu tháng 9. Theo báo cáo của Goldman Sachs, nhiều tàu dầu hơn đang đi qua eo biển Hormuz, các đường ống đông-tây đã phục hồi công suất trước tấn công, dòng xuất khẩu Yanbu vào hoạt động trở lại, và thị trường đang bước vào mùa thấp điểm nhu cầu theo mùa. Những yếu tố này lẽ ra sẽ thúc đẩy giá giảm và tạo nên đường cong biến động cân bằng hai chiều.
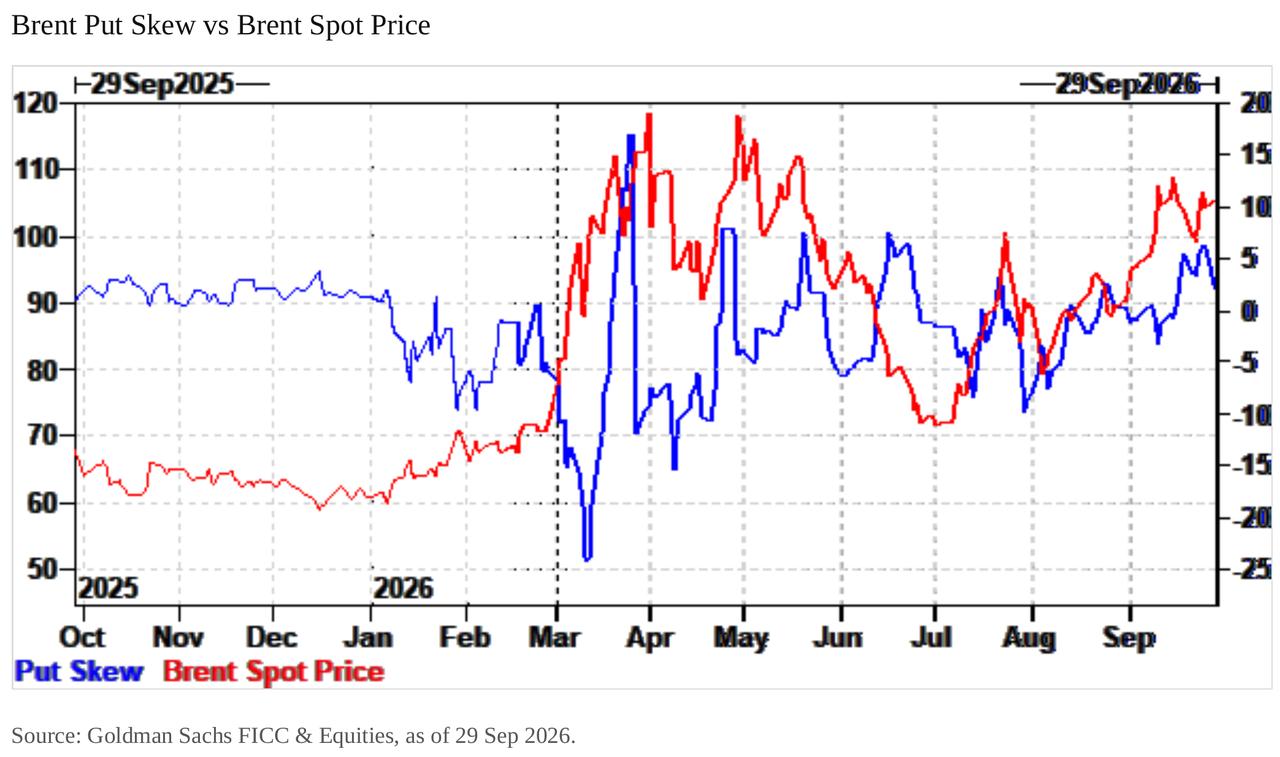
Tuy nhiên, thị trường quyền chọn lại thể hiện một bức tranh khác. Dữ liệu Goldman Sachs cho thấy, độ lệch quyền chọn bán Brent đã leo trở lại đỉnh mùa hè, trong khi chỉ số đảo chiều rủi ro 25-delta lại trượt về gần mức 0 (đến ngày 29/9 là 0.012), gần bằng giai đoạn bình yên trước chiến tranh mùa thu 2025. Nói cách khác, định giá quyền chọn bán vẫn còn chứa premium chiến tranh, trong khi quyền chọn mua lại về mức trước chiến sự — giữa hai bên tồn tại mâu thuẫn rõ ràng.
Động lực không còn đến từ các phân tử, mà là từ thị trường trái phiếu
Nhà đầu tư tài chính đang mua vị thế định hướng dầu, nhưng động lực không phải là do lo ngại cú sốc nguồn cung, mà là do thua lỗ danh mục khi lãi suất biến động.
Goldman Sachs viết trong báo cáo: "Chúng tôi nhận định, dòng vốn mới này là kết quả của sự đau đớn khi biến động lãi suất gia tăng. Nhiều danh mục đầu tư vĩ mô được cấu trúc để hoạt động tốt khi khủng hoảng dịu lại, nhưng sẽ chịu tổn thất lớn nếu giá dầu tăng lên 130 USD, về bản chất là đang bán khống các rủi ro tail của dầu ở mức cao. Đợt biến động mạnh của lãi suất gần đây đã lan sang các vị thế mua dầu định hướng, dù là đóng các vị thế bán hay mua phòng vệ mới, xu hướng giá do đó ngày càng đồng pha với lãi suất."
Logic này có thể tóm tắt là: tài khoản vĩ mô điển hình nắm giữ trái phiếu dài hạn, cược vào hòa bình, và ngầm bán khống tail risk giá dầu lên tới 130 USD. Khi lợi suất tăng nhanh, stop-loss được thực hiện bằng cách mua dầu. Biểu đồ của Goldman Sachs cho thấy từ tháng 7, giá Brent và lợi suất trái phiếu Mỹ 10 năm gần như diễn biến cùng nhịp.
Cú sốc lãi suất "nhỏ" ngày 23/9 đã đẩy phản hồi này lên cực độ. Theo báo cáo của chiến lược gia tín dụng Bank of America, lợi suất trái phiếu Mỹ 5 năm tăng 17 điểm cơ sở chỉ trong một phiên — mức tăng lớn nhất trong hai năm; đồng thời Brent tăng 4%. Khoảng thời gian này chỉ một tuần sau khi Chủ tịch Fed Warsh công bố đợt tăng lãi suất đầu tiên kể từ tháng 7/2023, và ngày hôm sau, lợi suất đạt mốc cao nhất nhiều thập kỷ.
Tương quan xuất hiện rạn nứt, vị thế vĩ mô vẫn chưa rút lui
Đáng chú ý, từ ngày 18/9, giá WTI đã giảm từ khoảng 100 USD còn 90,80 USD (giảm 9%), trong khi lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm lại từ mức 5,00% tăng lên 5,32%, phá vỡ xu hướng song hành kể từ cuối tháng 8.
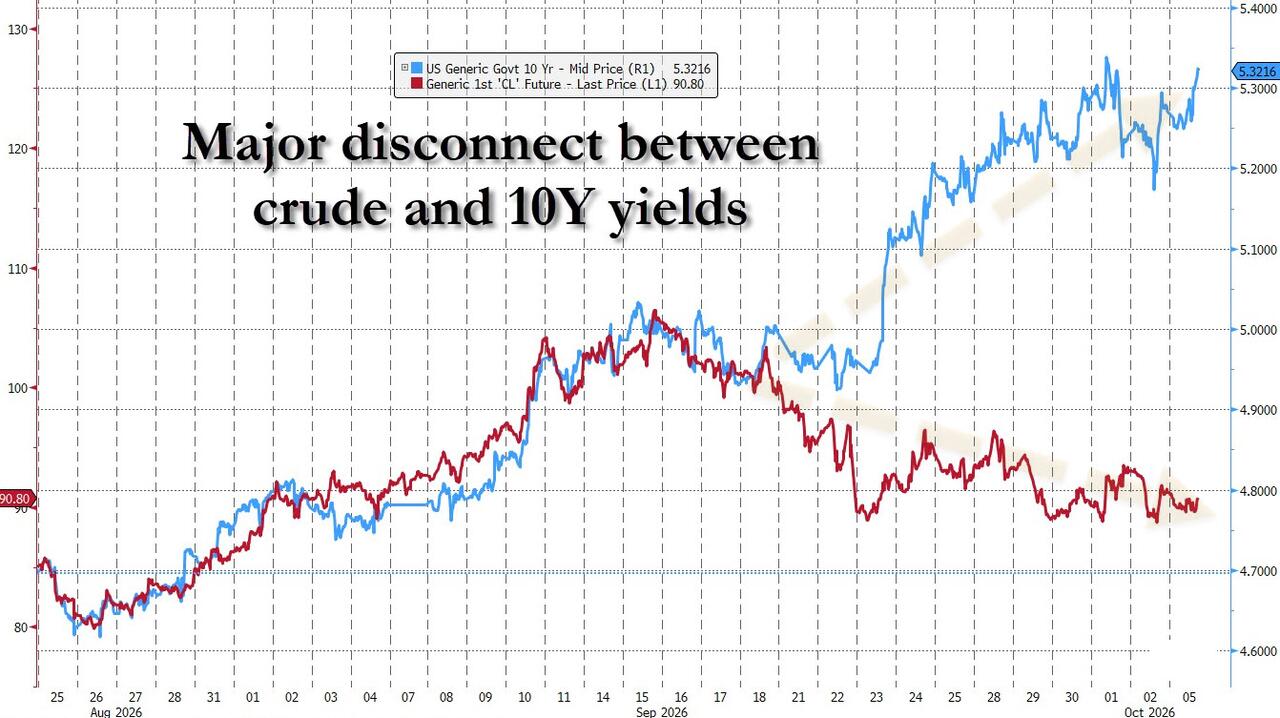
Sự lệch pha này thoạt nhìn có vẻ làm lung lay lập luận của Goldman Sachs, nhưng thực tế không phải vậy. Ngân hàng này chỉ ra: giai đoạn đồng pha từ tháng 8 đến giữa tháng 9 mới là nền tảng cho mức tương quan kỷ lục, và dòng vốn vĩ mô mua dầu để phòng ngừa nỗi đau lãi suất vẫn chưa rút. Sự thay đổi là: lãi suất tăng thêm bây giờ không còn cần giá dầu “đồng hành”.
Nhóm lãi suất Bank of America do Mark Cabana dẫn đầu cũng nhận thấy dấu hiệu lệch pha này, cho rằng “mối liên hệ giữa biến động lãi suất và hàng hóa đã yếu đi do tác động thị trường rộng hơn ngày càng mạnh”, và đề cập tới việc chênh lệch lãi suất của trái phiếu chính phủ Pháp, trái phiếu ngoại vi Khu vực đồng euro và trái phiếu lợi suất cao Mỹ nới rộng. Nói cách khác, thị trường trái phiếu đã “lên vai chính” thay cho vai phụ của dầu thô.
Nhà giao dịch bán khống quyền chọn bán, biến động rơi vào trạng thái “ngủ đông”
Sự bóp méo thứ ba đến từ bản thân cấu trúc thị trường. Goldman Sachs chỉ ra, dù giá dầu tại-theo ở mức cao, biến động hàm ý vẫn yếu và độ lệch đã phục hồi mạnh.
Báo cáo viết: "Quyền chọn bán trở nên đắt giá hơn, quyền chọn mua thì rẻ đi, cả hai đã giảm xuyên mức trước chiến tranh. Hiện thị trường gần như không hề có nhu cầu về biến động tăng giá. Dòng vốn duy nhất xác thực là lượng tiền cực lớn đổ vào mua quyền chọn bán, khiến nhà tạo lập thị trường phải bán khống cấu trúc các quyền chọn này, đối ứng với dòng tiền vĩ mô tập trung mua lên. Cấu trúc bán khống này tạo hiệu ứng vanna âm — thị trường tăng giá thì vị thế short giảm, biến động giảm; thị trường giảm giá thì vị thế short tăng, biến động tăng. Tổng hòa lại là dù rủi ro địa chính trị vẫn hiện hữu, thị trường đã bị kéo về cơ chế tương quan âm giữa giá giao ngay — biến động."
Nói cách khác, cách giao dịch dầu hiện chẳng khác gì S&P 500: giá giảm thì biến động tăng, giá tăng thì biến động bị “đè”. Điều này hoàn toàn trái ngược với hành vi thị trường do cú sốc nguồn cung gây ra. Số liệu của Goldman Sachs cho thấy, biến động hàm ý tại-theo hiện chỉ khoảng trên 50, chỉ bằng một phần ba mức khoảng 150 hồi trung tuần tháng 3, trong khi giá Brent không kém bao nhiêu so với đỉnh mùa xuân.
Biến động dầu trở thành “VIX ngủ đông” mới
Nhận định cốt lõi của trader thứ hai ở Goldman Sachs là: biến động dầu đang đóng vai “VIX ngủ đông” mới, trong khi chỉ số MOVE thì bùng nổ, khiến rủi ro tăng giá dầu trở thành tail risk chẳng ai định giá.
Theo dữ liệu Bank of America, chỉ số MOVE trong tháng 9 đã lên tới 100, cao nhất kể từ khi bùng nổ chiến tranh Iran hồi tháng 3; biến động hàm ý 1 tháng × 10 năm cũng tăng vọt sau cú sốc lãi suất ngày 23/9, đạt mức cao nhất kể từ tháng 3.
Đây là ẩn ý then chốt với thị trường dầu: nếu các tài khoản vĩ mô thực sự như Goldman Sachs mô tả, đang cấu trúc bán khống tail risk giá dầu 130 USD và tác nhân gây đau đớn là lãi suất với không phải tàu dầu, thì chỉ cần kịch bản địa chính trị leo thang, thị trường sẽ đón cú sốc kép — giá dầu tăng mạnh và kéo theo bán tháo trái phiếu. Ngay lúc này, không ai trả giá cho phòng vệ đó cả.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Diễn biến việc làm và lạm phát: Lãi suất trung tính của Mỹ có thể dao động ở mức cao

McDonald's (MCD.US) đối mặt với vụ kiện tập thể tại Mỹ! Bị cáo buộc sử dụng hệ thống định giá AI để thao túng giá thực đơn một cách bất hợp pháp
McDonald's đã bị kiện tập thể tại một tòa án liên bang ở Chicago, cáo buộc gã khổng lồ thức ăn nhanh sử dụng hệ thống định giá dựa trên AI để thao túng giá thực đơn một cách bất hợp pháp giữa các nhà hàng nhượng quyền và nhà hàng do chính công ty sở hữu.
Giá tiền điện tử
Thêm


