
Phân tầng tiêu dùng ngày càng sâu sắc, Costco vẫn "vững vàng trên ngai vàng"?

Ông lớn bán lẻ giá rẻ toàn cầu—Costco ngày 24/9 sau giờ giao dịch tại Mỹ đã công bố báo cáo tài chính quý IV năm tài khóa 2026 kết thúc vào ngày 30/8 (16 tuần). Nhìn chung, kết quả kinh doanh vẫn rất ổn định, doanh thu và lợi nhuận đều nhỉnh hơn kỳ vọng, hơn nữa công ty đã hoàn lại phần lớn khoản hoàn thuế quan cho hội viên thông qua việc giảm giá, đúng như cam kết "không kiếm tiền từ hoàn thuế", cụ thể như sau:
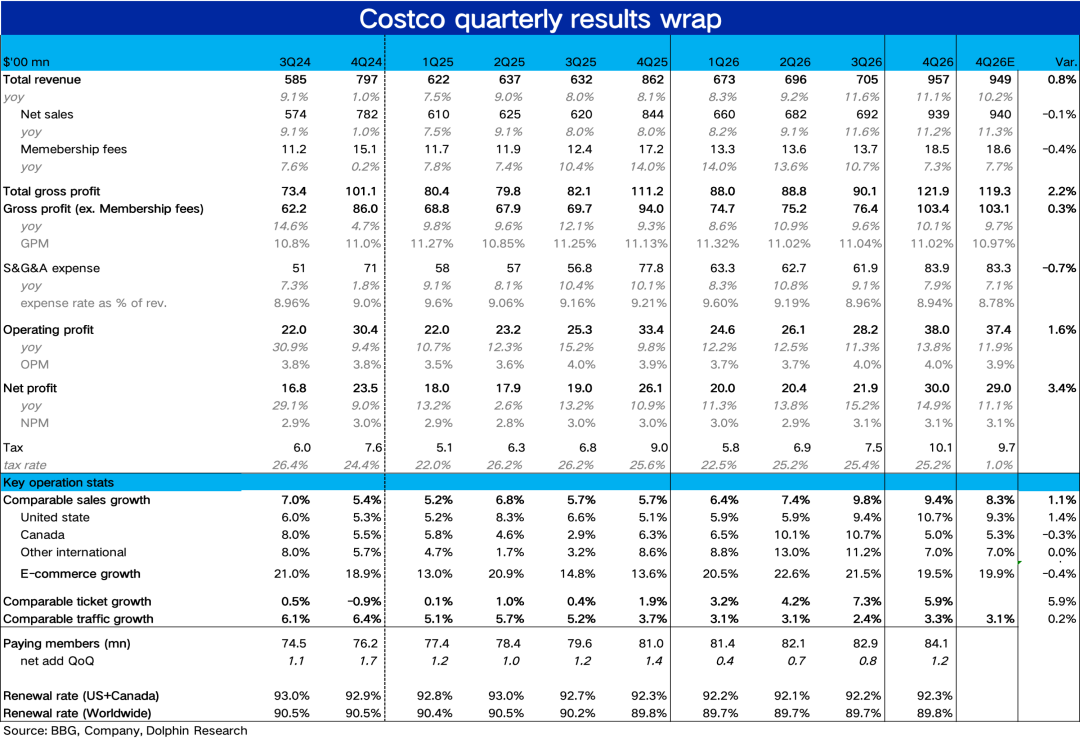
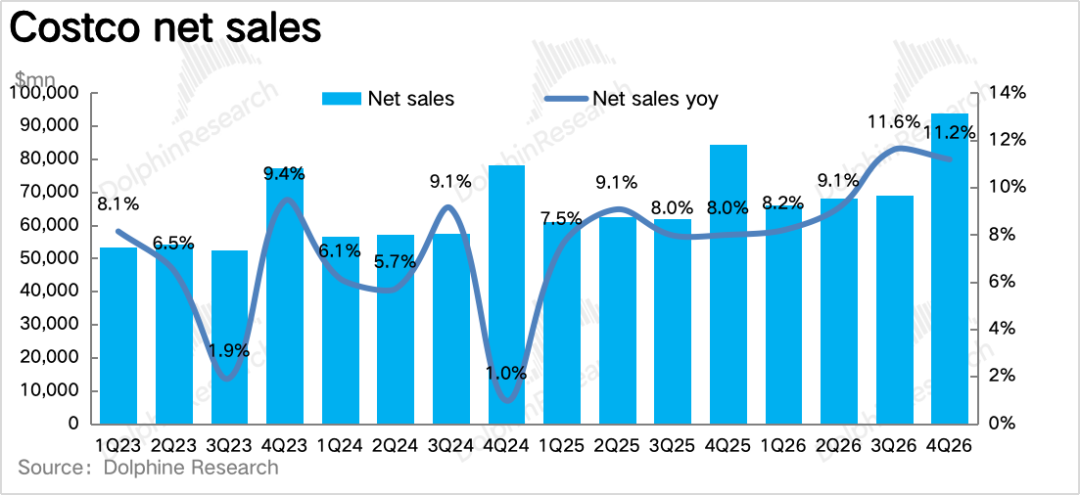
1. Hoàn thuế quan nhận được, kết quả kinh doanh tổng thể ổn định. Về doanh thu, doanh thu thuần quý này đạt 95.7 tỷ USD, tăng 11.1% so với cùng kỳ, duy trì tăng trưởng hai con số trong hai quý liên tiếp (vượt nhẹ dự báo thị trường là 94.9 tỷ USD).
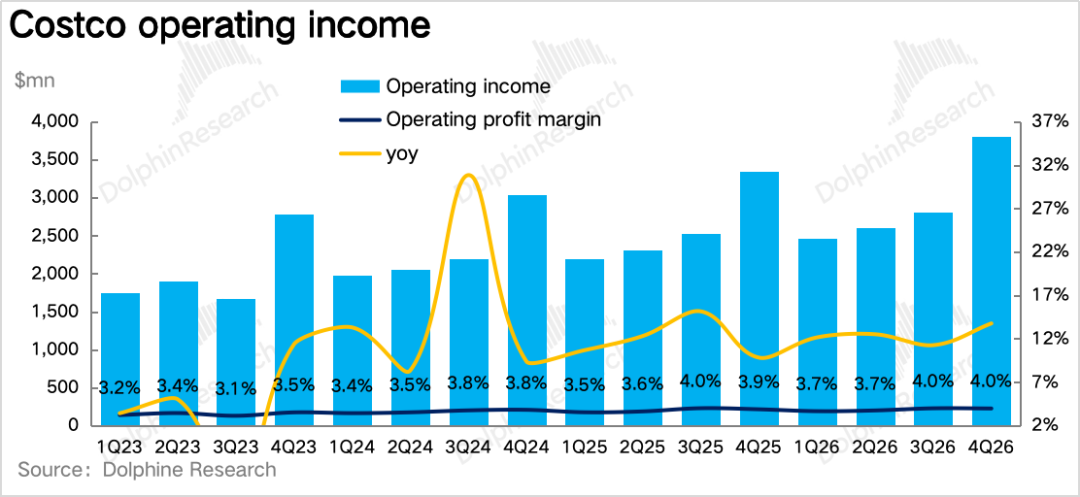
Lợi nhuận hoạt động đạt 3.8 tỷ USD, tăng 13.8% so với cùng kỳ, trong đó bao gồm khoản thu nhập một lần 90 triệu USD từ hoàn thuế quan. Nếu loại trừ khoản này, lợi nhuận hoạt động tăng khoảng 11%, biên lợi nhuận gần như không thay đổi so với cùng kỳ, giống quý trước không xuất hiện hiện tượng tăng trưởng doanh thu nhưng lợi nhuận không tăng. Nhìn chung, kết quả khá tốt.
2. Tăng trưởng cửa hàng hiện hữu chủ yếu nhờ giá cả, lưu lượng khách đã hồi phục. Chỉ số kinh doanh cốt lõi, tăng trưởng doanh số cùng cửa hàng quý này đạt 9.4% so với cùng kỳ, chậm lại nhẹ so với quý trước, loại trừ ảnh hưởng giá dầu và tỷ giá còn 6.7%, khoảng 3 điểm tăng trưởng đến từ giá xăng tăng.
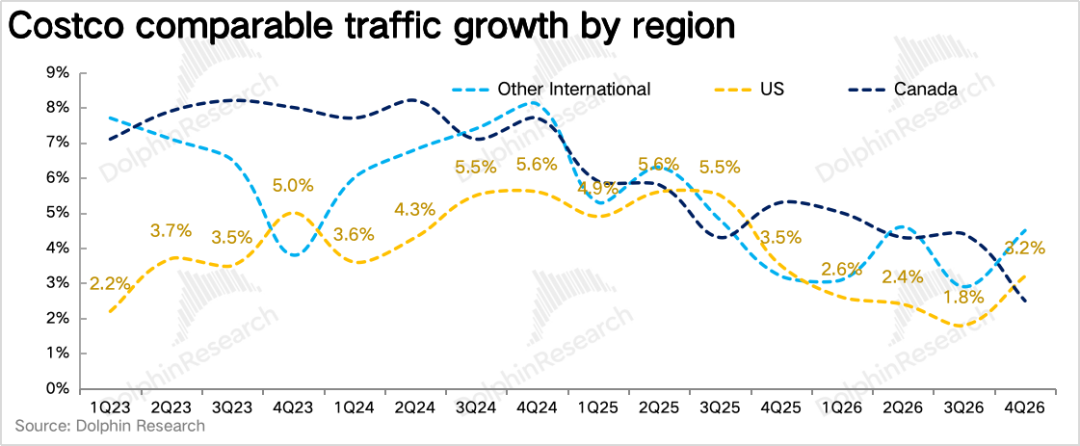
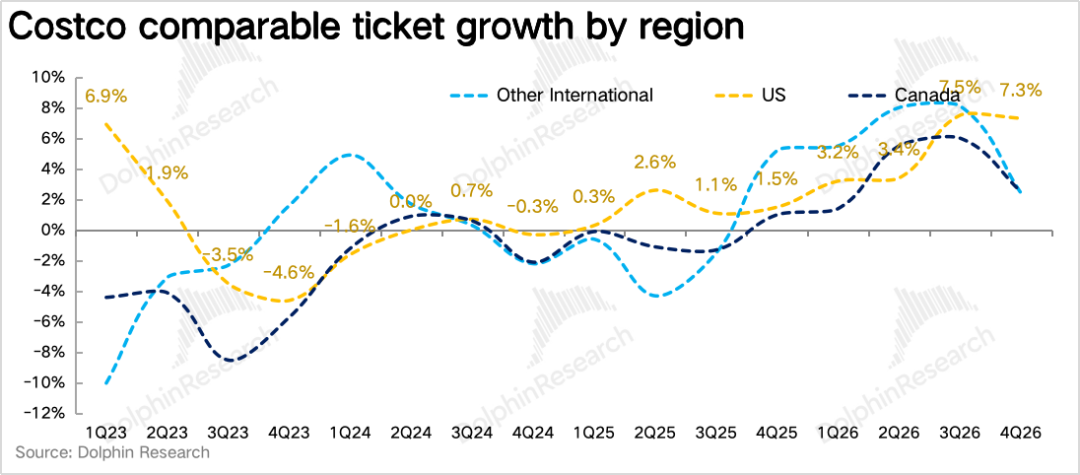
Phân tách theo giá và sản lượng, lưu lượng khách cùng cửa hàng quý này tăng 3.3% so với cùng kỳ, phục hồi rõ nét so với mức 2.4% quý trước, là lần đầu tiên tăng tốc trong 5 quý gần đây; đơn hàng trung bình loại bỏ xăng và tỷ giá tăng 3.3%, thu hẹp so với quý trước. Theo đánh giá, một phần sự hồi phục lưu lượng khách đến từ hiệu ứng dẫn dòng của giá xăng cao (sản lượng xăng dầu quý này lập kỷ lục mới), nhưng dù thế nào, việc lưu lượng khách ngừng giảm và tăng trở lại vẫn là tín hiệu tích cực nhất trong báo cáo tài chính này.
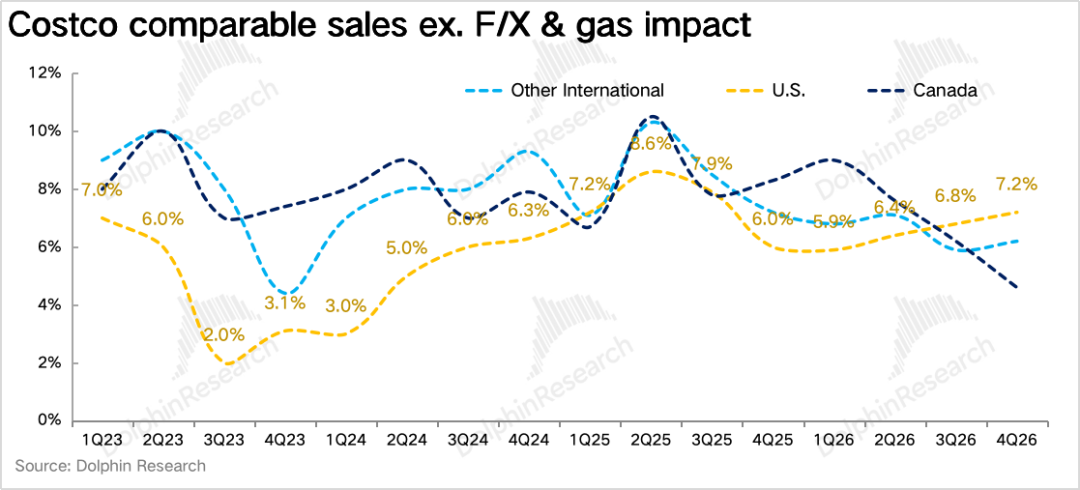
3. Mỹ vẫn là thị trường ổn định nhất, Canada chịu tác động tiêu cực từ đàm phán thương mại. Xét theo khu vực, loại trừ tác động tỷ giá và giá dầu, tăng trưởng cùng cửa hàng tại Mỹ đạt 7.2%, tiếp tục tăng tốc so với 6.8% quý trước, vẫn là thị trường mạnh nhất (lưu lượng khách +3.2%, tăng rõ so với 1.8% quý trước, đơn hàng trung bình loại bỏ xăng, tỷ giá +3.9%).
Canada tăng trưởng cùng cửa hàng 4.6%, giảm rõ so với mức 6.2% quý trước, chủ yếu vì ảnh hưởng tiêu cực của đàm phán thương mại căng thẳng Mỹ - Canada trong tháng 8. Các thị trường quốc tế khác tăng trưởng cùng cửa hàng 6.2%, nhỉnh hơn quý trước (5.9%).
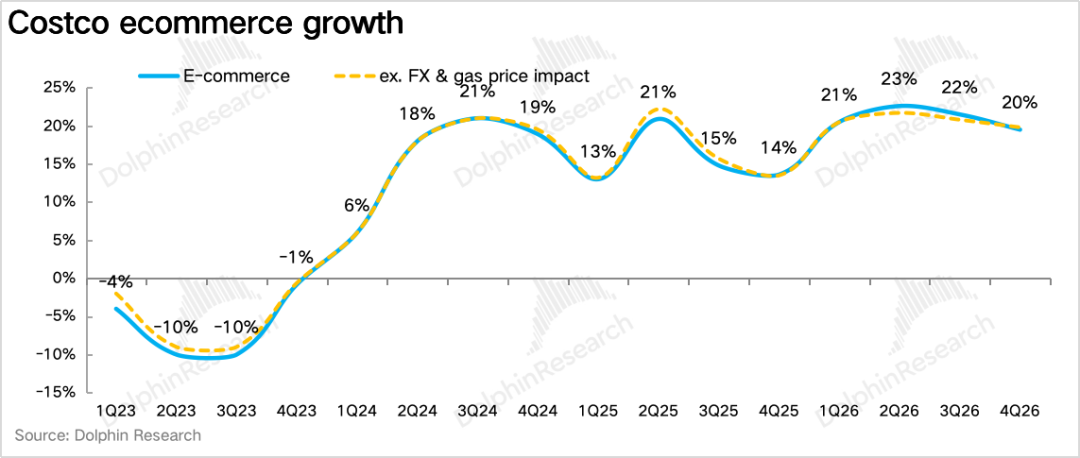
4. Tăng trưởng online giảm tốc, nhưng vẫn cao hơn nhiều so với offline. Doanh thu thương mại điện tử quý này của Costco tăng 19.5% so với cùng kỳ (loại trừ tỷ giá là 19.8%), giảm nhẹ so với mức 21% của quý trước, lượng truy cập website và App tăng 30%.
Đáng chú ý là, quý này công ty đã mở rộng dịch vụ giao hàng tức thời với Uber Eats từ 17 bang ra toàn nước Mỹ, DoorDash cũng phủ rộng, ban lãnh đạo cho rằng doanh số từ giao hàng bên thứ ba "phần lớn là tăng trưởng mới, tác động hạn chế đến ngành hàng thực phẩm tại cửa hàng, đồng thời người dùng rõ ràng trẻ hơn", kênh này sẽ là điểm theo dõi chính cho tăng trưởng kết quả kinh doanh trong tương lai.
5. Lợi ích tăng giá đã phát xả xong, tỷ lệ hội viên thâm nhập gia tăng: Doanh thu phí hội viên đạt 1.85 tỷ USD, tăng 7.3% so với cùng kỳ (loại trừ tỷ giá là 7.7%), tốc độ tăng tiếp tục giảm từ mức 10.7% quý trước (quý này là quý cuối cùng hưởng lợi từ tăng giá, tỷ trọng đóng góp còn chưa đến 1 điểm).
Ở nhóm chỉ số hội viên nền tảng, số hội viên trả phí tăng khoảng 1.2 triệu so với quý trước, đạt 84.1 triệu, phục hồi rõ rệt so với mức 0.8 triệu quý trước (hội viên cao cấp 42.3 triệu, tỷ lệ thâm nhập đạt 75.6%, lập kỷ lục mới). Ngoài ra, tỷ lệ gia hạn hội viên ở toàn cầu và Bắc Mỹ đều tăng nhẹ, cải thiện hai quý liên tiếp, cho thấy kết quả vẫn khá tích cực.
6. Hoàn thuế giảm giá khiến biên lợi nhuận gộp chịu áp lực nhẹ, biên lợi nhuận ròng gần như không đổi: Do hoàn thuế quan được dùng để giảm giá, biên lợi nhuận gộp quý này của Costco đạt 11%, giảm 11 điểm cơ bản so với cùng kỳ, nhưng loại trừ tác động hoàn thuế và giảm giá, biên lợi nhuận gộp của các mặt hàng cốt lõi thực tế tăng 18 điểm cơ bản, các mặt hàng thực phẩm tươi, phi thực phẩm và tạp hóa đều cải thiện.
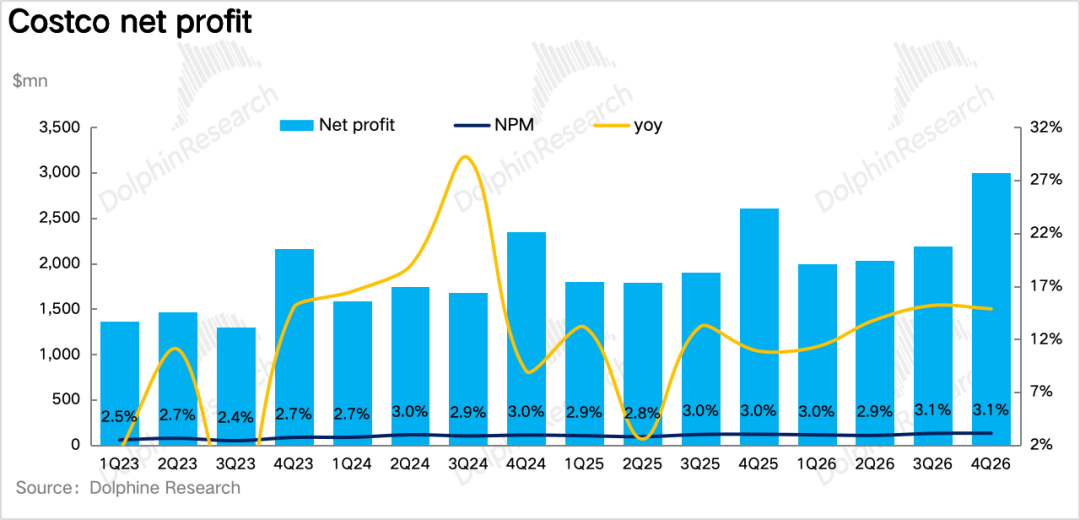
Tỷ lệ chi phí giảm 27 điểm cơ bản so với cùng kỳ, nhưng loại trừ yếu tố pha loãng từ giá dầu chỉ giảm 2 điểm cơ bản – điều này thể hiện dư địa kiểm soát chi phí đã thu hẹp hơn. Kết quả, biên lợi nhuận hoạt động tăng 9 điểm cơ bản so với cùng kỳ, loại trừ khoản thu từ hoàn thuế gần như không đổi, lãi ròng đạt 3 tỷ USD, tăng 14.9% so với cùng kỳ.
Quan điểm của Dolphin Research:
Như đã nêu ở trên, kết quả kinh doanh của Costco vẫn cực kỳ ổn định: giá dầu đẩy tăng trưởng danh nghĩa, phần lớn hoàn thuế đã được chuyển thành giảm giá thay vì lợi nhuận, tỷ lệ hội viên và tỷ lệ gia hạn hội viên đều phục hồi, biên lợi nhuận gộp mặt hàng cốt lõi loại bỏ ảnh hưởng bất thường vẫn cải thiện.
Nếu so sánh giữa báo cáo tài chính Costco và Walmart, tăng trưởng doanh số cùng cửa hàng loại trừ xăng, tỷ giá của Costco duy trì ổn định trong vùng 6% - 7% suốt một năm, trong khi cùng kỳ của Walmart thì từ 4.6% năm ngoái giảm hẳn còn 2.6%, chênh lệch từ 2-3 điểm lên gần 5 điểm. Kết hợp với phát biểu của cấp quản lý Walmart rằng "lượng thị phần tăng chủ yếu đến từ nhóm thu nhập cao hơn", nghĩa là nhóm khách hàng cốt lõi – thu nhập trung bình thấp đang chững lại rõ rệt.
Ở Costco, lưu lượng khách, giá trị đơn hàng, các ngành hàng mang tính lựa chọn đều tăng đồng thời, mảng phi thực phẩm là nhóm mạnh nhất, chứng tỏ tiêu dùng của nhóm thu nhập trung bình khá vẫn tiếp tục mở rộng, thậm chí còn mua hàng giá trị lớn. Do đó, có thể rút ra kết luận – tiêu dùng tại Mỹ tiếp tục phân tầng sâu sắc – nhóm trung, trên trung bình vẫn tiêu dùng bình thường, càng về thấp càng dè dặt hơn.
Quay lại với bản thân Costco, từ thực tế hiện tại, theo Dolphin, vấn đề trọng yếu sắp tới là liệu đà hồi phục khách hàng có thể duy trì ở những quý không còn hiệu ứng dẫn dòng từ giá xăng nữa (giá xăng của Costco là rẻ nhất nước Mỹ, thường thấp hơn trung bình khu vực hàng chục cent).
Hơn nữa, khoảng hai phần ba khoản hoàn thuế quan còn lại sẽ được nhận dần trong nửa đầu năm tài khóa 2027, công ty đã khẳng định sẽ tiếp tục chuyển phần lớn lợi ích này tới khách hàng, điều này cũng đồng nghĩa biên lợi nhuận gộp mặt hàng cốt lõi trong nửa đầu năm tài khóa 2027 sẽ tiếp tục chịu áp lực từ giảm giá, biên lợi nhuận báo cáo rất có thể tiếp tục giảm nhẹ.
Phân tích chi tiết dưới đây
I. Tăng tốc lưu lượng khách là tín hiệu tích cực nhất
1. Tăng trưởng cùng cửa hàng vẫn chủ yếu nhờ giá cả, nhưng lưu lượng khách đã hồi phục
Về chỉ số kinh doanh cốt lõi, doanh thu cùng cửa hàng quý này của Costco tăng 9.4% so với cùng kỳ, duy trì mức tăng trưởng cao trong hai quý liên tiếp. Tuy nhiên, loại trừ xăng dầu và tỷ giá thì mức tăng chỉ còn 6.7%, bằng với quý trước (6.6%) – trong đó chênh lệch tăng trưởng 3 điểm đều đến từ giá xăng tăng (sản lượng xăng lập kỷ lục), tỷ giá thì làm giảm nhẹ khoảng 0.3 điểm.
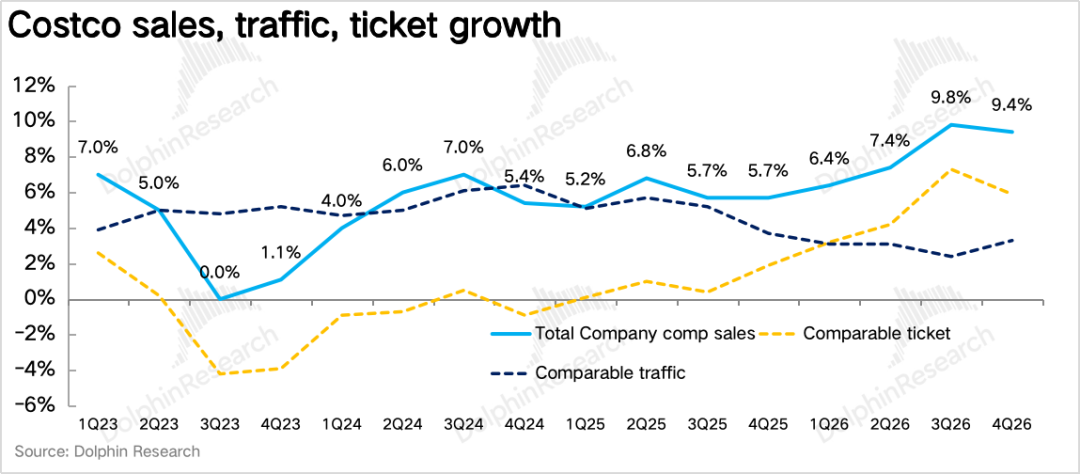
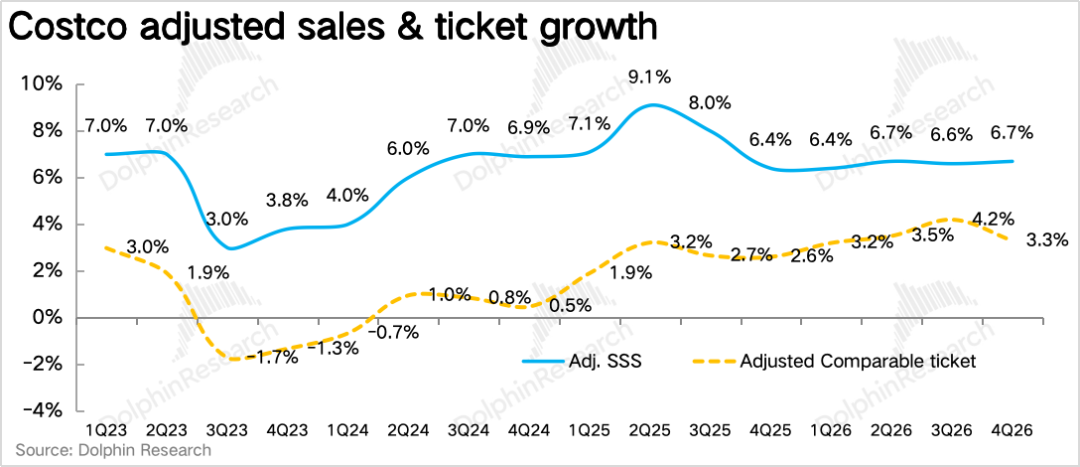
Phân tích theo giá và sản lượng, tốc độ tăng lưu lượng khách cùng cửa hàng toàn cầu quý này là 3.3%, tăng rõ so với 2.4% quý trước, lần đầu tiên tăng tốc trong 5 quý. Giá trị đơn hàng trung bình (có tính xăng, tỷ giá) tăng 5.9%, loại trừ các yếu tố này còn tăng 3.3%, nhưng đã thu hẹp so với quý trước. Dolphin cho rằng, dù có sự đóng góp của giá xăng ở quý 4 trong việc tăng khách, nhưng ít nhất tần suất đến mua sắm tại Costco của tầng lớp trung lưu Mỹ không giảm, đây chính là điểm tích cực nhất trong báo cáo lần này.
Về ngành hàng, phi thực phẩm là ngành hàng tăng mạnh nhất quý này, dẫn đầu là trang sức vàng, hàng gia dụng, đồ điện gia dụng nhỏ và mỹ phẩm, chăm sóc sức khỏe. Thực phẩm tươi tăng trưởng trung bình (bánh kẹo làm tại chỗ tăng trên 100%, các loại thịt giá thấp như thịt gia cầm, thịt bò băm và các loại thịt đắt như Prime, bò Wagyu đều tăng); mặt hàng tạp hóa tăng nhẹ ở mức trên trung bình, thiên về các sản phẩm protein cao, nhiều chất xơ và các sản phẩm lành mạnh khác.
Thêm vào đó, tổng thể lạm phát quý này duy trì ở mức thấp một con số, phi thực phẩm tăng do chip lưu trữ và sản phẩm dầu khí tăng giá, bên thực phẩm thì lạm phát thịt bò được bù đắp bởi giảm phát của trứng, sữa.
2. Mỹ ổn định nhất, thị trường quốc tế vẫn ở giai đoạn gia tăng tỷ lệ thâm nhập
Về khu vực, loại trừ tác động tỷ giá và giá dầu, tăng trưởng cùng cửa hàng tại Mỹ đạt 7.2%, cao hơn quý trước (6.8%), tiếp tục là mạnh nhất; Canada tăng 4.6%, giảm rõ so với mức 6.2% quý trước, chủ yếu do ảnh hưởng đàm phán thương mại Mỹ - Canada căng thẳng tháng 8.
Các thị trường quốc tế khác tăng trưởng cùng cửa hàng 6.2%, gần như không đổi so với quý trước, trong đó lưu lượng khách tăng 4.5%, giá trị đơn hàng tăng 1.7%, đây là thị trường duy nhất tăng trưởng chủ yếu dựa vào lưu lượng khách – nguyên nhân chủ yếu là mật độ khách và cửa hàng tại thị trường quốc tế chưa được thâm nhập sâu.
3. Tăng trưởng online giảm nhẹ, giao hàng tức thời từ đối tác thứ ba trở thành nguồn tăng trưởng mới
Doanh thu thương mại điện tử Costco quý này tăng 19.5% so với cùng kỳ, giảm nhẹ so với mức 21% quý trước, nhóm ngành tăng trưởng nhanh nhất online là dược phẩm, gia dụng, đồ điện gia dụng nhỏ, đồ gia dụng, đồ dùng nhà bếp, trong đó doanh số dược phẩm tăng gần 20%, số lượng đơn lẻ tăng hai con số.
Thêm nữa, điểm mới quý này là mở rộng toàn diện dịch vụ giao hàng tức thời với các đối tác thứ ba: Uber Eats từ 17 bang ra toàn quốc, DoorDash triển khai rộng, Instacart tiếp tục phủ Mỹ - Canada, thời gian giao hàng phần lớn dưới 45 phút. Theo lãnh đạo chia sẻ trên điện thoại, doanh số này "phần lớn là tăng trưởng mới, tác động không lớn tới dòng thực phẩm cửa hàng, đồng thời người dùng trẻ hơn hẳn" – Dolphin cho rằng đây là con đường rất tốt để Costco tiếp cận nhóm khách trẻ mà không thay đổi mô hình cửa hàng hội viên kho hàng.
Tóm lại, doanh thu hàng hóa quý này đạt 93 tỷ USD, tăng 11.2% so với cùng kỳ, tổng doanh thu đạt 95.72 tỷ USD, tăng 11.1%, vượt nhẹ dự báo thị trường.
II. Lợi ích tăng giá đã phát xả xong, tỷ lệ hội viên và tỷ lệ gia hạn hội viên đã phục hồi đáy
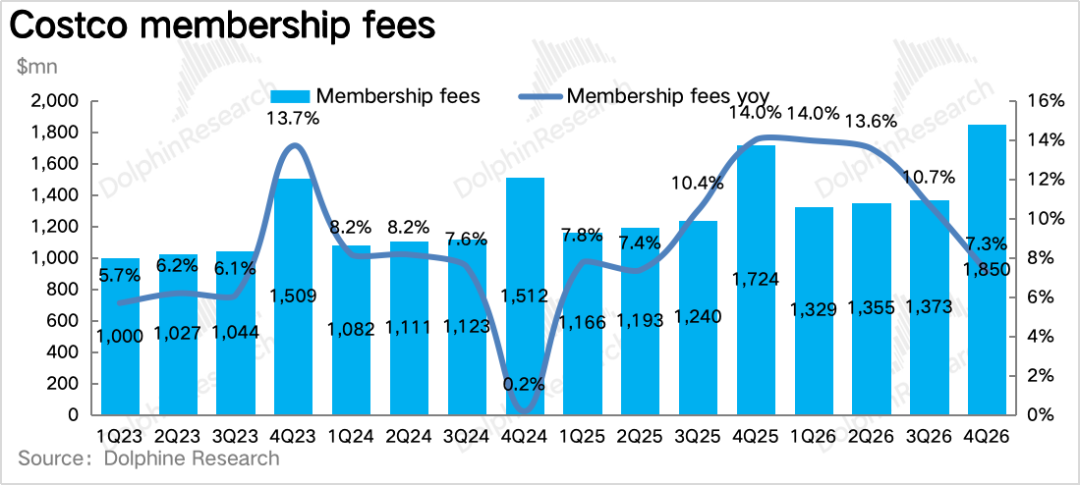
Ở mảng đăng ký, doanh thu phí hội viên quý này đạt 1.85 tỷ USD, tăng 7.3% so với cùng kỳ (loại bỏ tỷ giá 7.7%), tăng trưởng tiếp tục giảm rõ so với mức 10.7% của quý trước nhưng vẫn vượt dự báo thị trường 6.3%. Lãnh đạo xác nhận quý này là quý cuối hưởng lợi từ tăng giá, tỷ trọng đóng góp không còn nhiều, chủ yếu dựa vào tăng tỷ lệ thâm nhập hội viên cao cấp và tăng số lượng hội viên cơ sở.
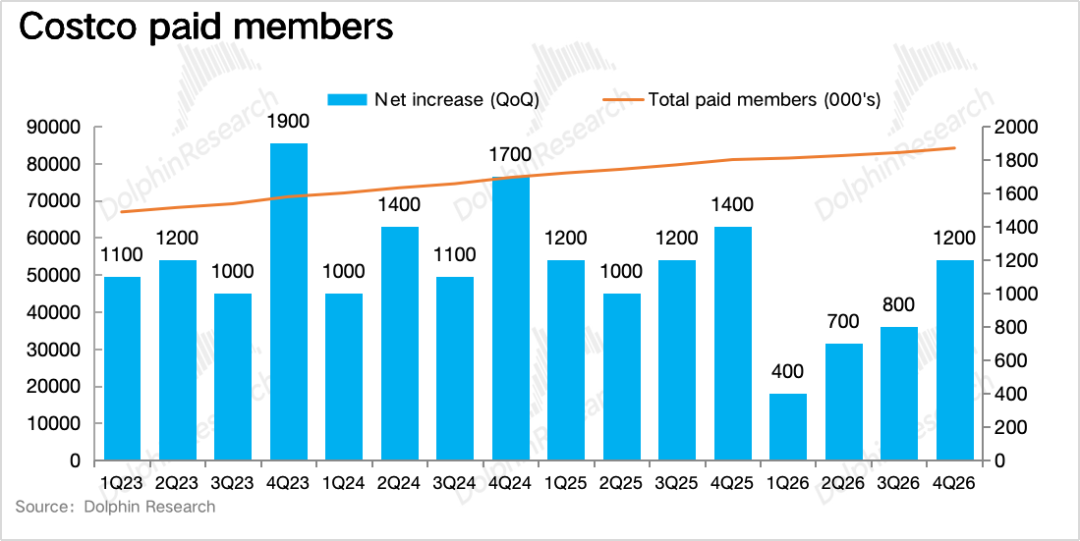
Chỉ tiêu vận hành nền móng, số hội viên trả phí tăng khoảng 1.2 triệu so với quý trước, lên 84.1 triệu, tăng rõ so với mức tăng 0.8 triệu quý trước, tăng 3.8% so với cùng kỳ; hội viên cao cấp 42.3 triệu, tăng 9.4% so với cùng kỳ, tỷ lệ thâm nhập và tỷ trọng hội viên cao cấp trong số hội viên mới đều lập đỉnh lịch sử.
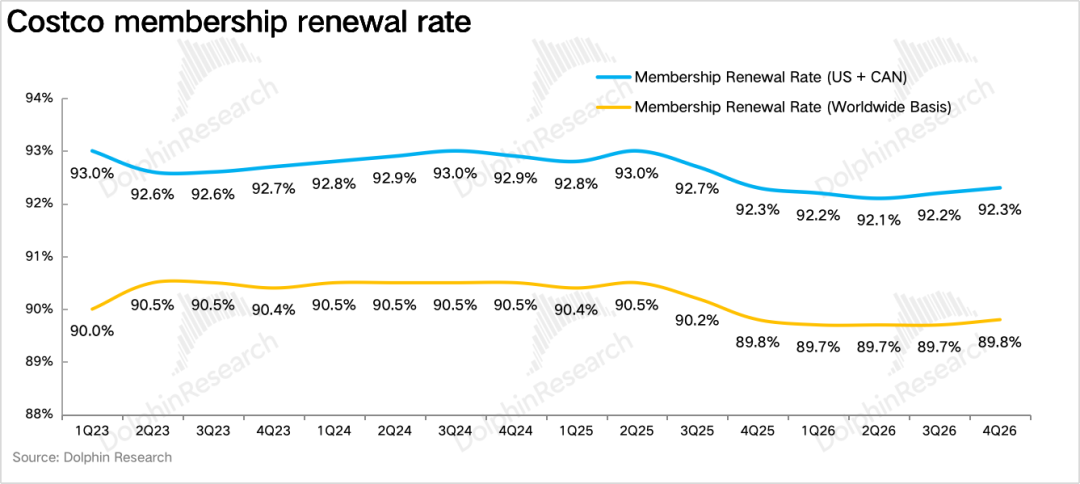
Ngoài ra, về tỷ lệ gia hạn, tỷ lệ toàn cầu tăng 0.1 điểm lên 89.8%, Bắc Mỹ tăng 0.1 điểm lên 92.3%, cải thiện hai quý liên tiếp.
III. Hoàn trả lợi ích làm biên lợi nhuận gộp chịu áp lực, biên lợi nhuận hoạt động giữ ổn định
1. Biên lợi nhuận gộp: loại bỏ hoàn thuế và giá dầu, biên lợi nhuận gộp mặt hàng cốt lõi tăng
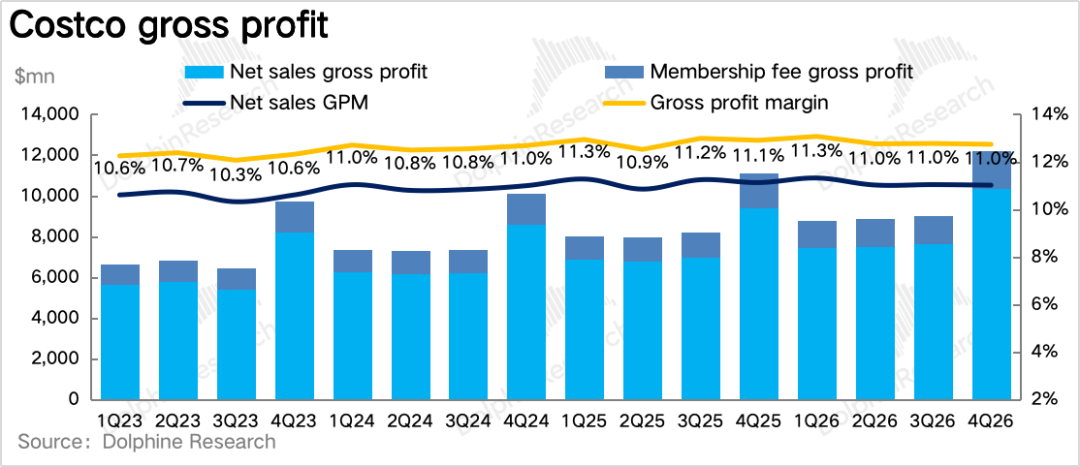
Biên lợi nhuận gộp mảng bán lẻ quý này đạt 11%, giảm 11 điểm cơ bản so với cùng kỳ, nhưng nếu loại trừ tác động của giá dầu (tỷ trọng xăng dầu biên lợi nhuận thấp tăng) thì thực tế tăng 20 điểm cơ bản. Biên lợi nhuận gộp mặt hàng cốt lõi giảm 32 điểm cơ bản (loại trừ giá dầu -9 điểm), chủ yếu vì hoàn trả lợi ích từ hoàn thuế quan—quý này nhận được 184 triệu USD hoàn thuế (174 triệu hoàn thuế + 10 triệu lãi suất), tức gần một nửa đã chuyển thành giảm giá trực tiếp lên các mặt hàng Kirkland như quả óc chó, hạt cà phê, tiêu đen,... giảm từ 10% - 30%.
Nhưng loại bỏ hoàn thuế và lợi ích hoàn trả, biên lợi nhuận gộp mặt hàng cốt lõi thực tế tăng 18 điểm cơ bản, các ngành hàng thực phẩm tươi, phi thực phẩm, tạp hóa đều cải thiện, nhấn mạnh vào hiệu quả chuỗi cung ứng và tăng năng suất trong nhóm thực phẩm tươi (thịt, nướng, đồ ăn chế biến).
2. Dư địa kiểm soát chi phí giảm, biên lợi nhuận giữ ổn định
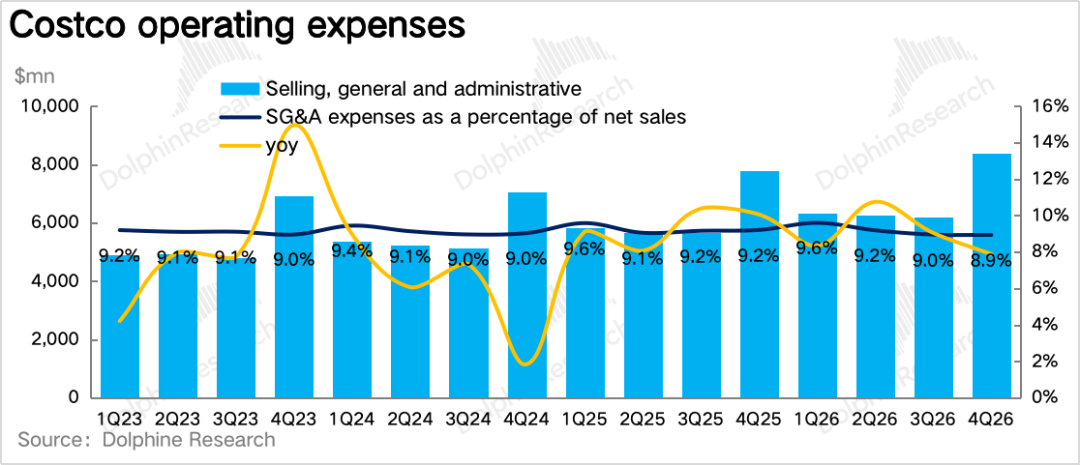
Tỷ lệ chi phí quý này là 8.9%, giảm 27 điểm cơ bản so với cùng kỳ, nhưng loại bỏ tác động pha loãng của giá dầu chỉ giảm 2 điểm, cho thấy dư địa tiết giảm chi phí ngày càng hẹp. Kết quả là biên lợi nhuận hoạt động tăng 9 điểm cơ bản so với cùng kỳ, loại bỏ lợi nhuận thu được từ hoàn thuế gần như không đổi, lợi nhuận ròng đạt 3 tỷ USD, tăng 14.9% so với cùng kỳ.
- KẾT THÚC -
Bài viết không dễ, hãy “chia sẻ” để tiếp thêm động lực cho mình nhé~
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Giám đốc điều hành của Dell: “AI đại lý” lần này khác biệt, các thành phần quan trọng (chủ yếu là bộ nhớ và HDD) có thể thiếu hụt kéo dài hơn 5 năm
Giám đốc vận hành của Dell Technologies, Jeff Clarke cho biết, AI đại diện đảm nhiệm nhiều nhiệm vụ hơn, liên tục thúc đẩy nhu cầu về tính toán và lưu trữ, khiến chu kỳ hạ tầng AI lần này khác biệt so với chu kỳ nâng cấp phần cứng truyền thống. Đến năm 2030, sức mạnh tính toán của trung tâm dữ liệu dự kiến sẽ tăng thêm 200 gigawatt, số lượng token suy luận được tạo ra sẽ tăng gấp 87 lần và nhu cầu về hạ tầng có khả năng tiếp tục mở rộng.
Morgan Stanley ủng hộ Meta (META.US): Hệ sinh thái Muse liên tục mở rộng, kính VR có thể trở thành điểm tăng trưởng mới vào năm 2027
Morgan Stanley duy trì xếp hạng "tăng thêm" cho Meta, mục tiêu giá 775 USD và tiếp tục xem đây là cổ phiếu ưu tiên hàng đầu.
Meta (META.US) tăng vọt 36% vào tháng 9: Muse xác nhận chiến lược AI, giá trị thị trường hướng tới 2 nghìn tỷ đô la Mỹ
Cổ phiếu Meta có khả năng đạt thành tích tốt nhất trong một tháng kể từ tháng 7 năm 2013, chỉ còn thiếu khoảng 1% tăng trưởng nữa để gia nhập câu lạc bộ vốn hóa thị trường 2 nghìn tỷ USD.
Giá tiền điện tử
Thêm


