
Thị trường không còn tin tưởng vào trái phiếu chính phủ Mỹ như trước đây?

👆Nhấp vào chữ màu xanh để theo dõi chúng tôi
Phí bảo hiểm kỳ hạn
Nói đến rủi ro khiến người ta lo ngại nhất trên thị trường chứng khoán Mỹ hiện nay, lợi suất trái phiếu kho bạc Mỹ chắc chắn phải xếp hàng đầu. Trong thời gian vừa qua, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm gần như không thể kiểm soát, hôm nay trong phiên đã tiến sát 5,16%, lợi suất kỳ hạn 30 năm cũng tăng lên 5,45%, mức cao nhất kể từ năm 2004. Vậy nguyên nhân gốc rễ đằng sau việc lợi suất tăng này là gì? Cuối cùng sẽ ảnh hưởng thế nào đến thị trường chứng khoán? Hôm nay, một bài phân tích nội bộ của Bloomberg đã có những phân tích rất giá trị, chúng ta cùng xem qua.
Nhà phân tích vĩ mô của Bloomberg, Simon White cho rằng, gần đây, nguyên nhân khiến lợi suất trái phiếu kho bạc Mỹ tăng liên tục đã bắt đầu có sự thay đổi. Trước đây, nguyên nhân chính là do thị trường nghĩ Cục Dự trữ Liên bang Mỹ sẽ tiếp tục tăng lãi suất, White cho rằng kiểu tăng này là tích cực, bởi vì đó là yếu tố Fed có thể kiểm soát, tăng đến đâu, dừng lúc nào, về cơ bản đều có dấu hiệu nhận biết.
Tuy nhiên, trong mức tăng lợi suất kỳ hạn 30 năm ngày hôm qua, có khoảng một nửa không đến từ kỳ vọng tăng lãi suất mà là do phí bảo hiểm kỳ hạn. Phí bảo hiểm kỳ hạn là khoản bù đắp mà nhà đầu tư yêu cầu thêm khi họ cho chính phủ vay tiền trong nhiều năm. Bởi thời gian càng dài, mức độ bất định càng lớn, ngày dài lắm mộng, nên nhà đầu tư đòi hỏi lãi suất cao hơn mới chấp nhận. Đó chính là phí bảo hiểm kỳ hạn. Và White cho biết, nếu đợt tăng lợi suất trái phiếu kho bạc Mỹ lần này xuất phát từ phí bảo hiểm kỳ hạn, thì điều đó có nghĩa là nhà đầu tư bắt đầu cảm thấy không yên tâm khi nắm giữ tài sản dài hạn, cho thấy sự thiếu tin tưởng vào việc nắm giữ trái phiếu kho bạc Mỹ dài hạn. Và điều này là điều Fed không thể kiểm soát trực tiếp.
Các bạn có thể xem biểu đồ này, đường phía trên là phần phí bảo hiểm kỳ hạn được mô hình Bloomberg tính toán, đường phía dưới là lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm. Sau khi Bộ Tài chính mua lại trái phiếu kỳ hạn dài vào tháng 8 và Fed tăng lãi suất vào tháng 9, phí bảo hiểm kỳ hạn tiếp tục đi xuống, giúp cản phần áp lực cho lợi suất. Tuy nhiên, sau khi PMI được công bố, phí bảo hiểm kỳ hạn bắt đầu quay đầu tăng mạnh, lợi suất kỳ hạn 30 năm cũng leo lên mức cao nhất kể từ năm 2004.
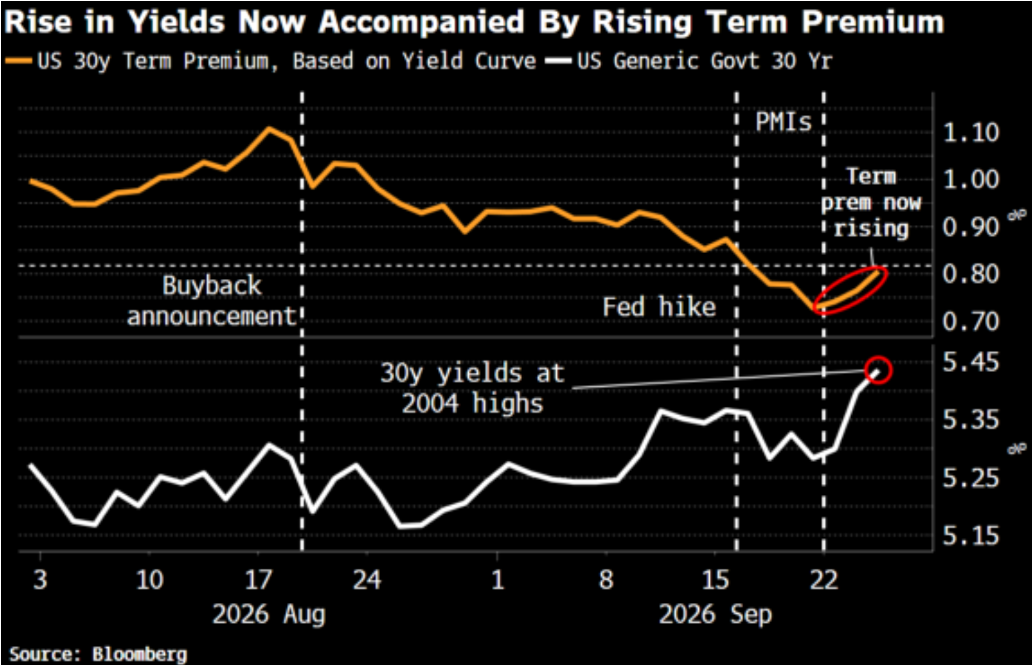
Vậy tại sao dữ liệu PMI càng tốt thì trái phiếu kho bạc Mỹ lại càng nguy hiểm? White trả lời rằng bởi vì dữ liệu PMI tốt như vậy có nghĩa là chính phủ vẫn tiếp tục chi tiêu lớn, khiến vấn đề tài khóa trở nên nghiêm trọng hơn. Đợt tăng trưởng kinh tế này, phần lớn dựa vào chi tiêu tài khóa. Từ năm 2020 đến nay, tổng thâm hụt ngân sách Mỹ đã gần 15.000 tỷ USD, trong khi tỷ lệ thất nghiệp trung bình chỉ là 4,8%, kinh tế không hề tệ mà chính phủ vẫn chi tiêu mạnh tay, điều này rất phi lý. Những khoản thâm hụt khổng lồ này đã đẩy lợi nhuận doanh nghiệp tăng cao, hỗ trợ nhu cầu đầu tư lớn vào cơ sở hạ tầng AI và vay nợ lớn. Vì vậy, dữ liệu PMI càng đẹp, ngược lại càng chứng tỏ chính phủ tiếp tục chi tiêu phung phí, khiến nhiều người bán tháo trái phiếu kho bạc Mỹ và làm tăng phí bảo hiểm kỳ hạn.
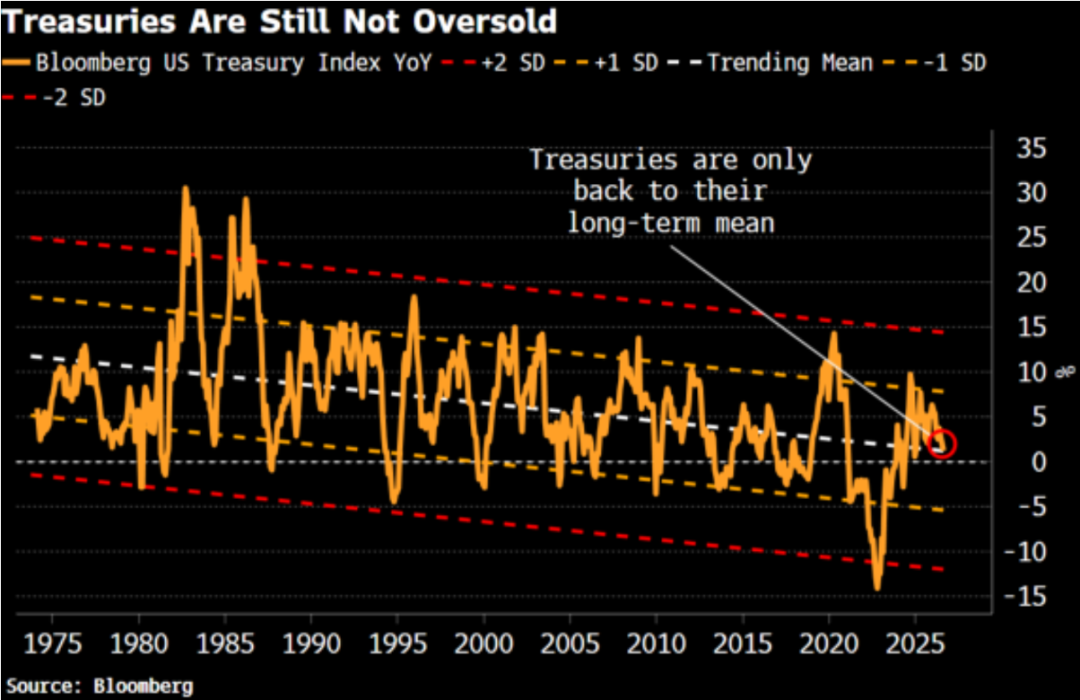
White còn cho rằng, mặc dù trái phiếu kho bạc Mỹ đã giảm một đợt, nhưng xét từ góc độ lịch sử, thì hiện tại vẫn chưa thể gọi là bán quá mức. Chỉ số trái phiếu Mỹ do Bloomberg theo dõi hiện chỉ mới quay lại quanh mức trung bình xu hướng dài hạn, chưa tới mức lệch một độ lệch chuẩn. Vì vậy White cho rằng, nếu áp lực bán tiếp tục, giá trái phiếu sẽ còn giảm thêm và lợi suất sẽ tiếp tục tăng.
White còn phát hiện ra rằng, chỉ cần lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trên mức 5,25%, gần như chưa từng xảy ra hiện tượng một bên giảm, một bên tăng giữa cổ phiếu và trái phiếu Mỹ. Dịch ra là, khi đó cả chứng khoán và trái phiếu đều cùng giảm. Thông thường, hai loại tài sản này biến động ngược chiều, giúp giảm rủi ro cho danh mục đầu tư, nhưng nếu cả hai cùng giảm thì nhà đầu tư sẽ tiếp tục bán trái phiếu kho bạc Mỹ, đẩy lợi suất tăng cao hơn nữa và hình thành vòng xoáy tiêu cực.
Ok, phân tích của White tạm dừng tại đây, tiếp theo chúng ta xem quan điểm của Justin, chuyên gia hiểu rõ nhất về trái phiếu kho bạc Mỹ trong nhóm Mito.
Justin cho rằng, muốn giảm lợi suất dài hạn, cần hai điều kiện: thứ nhất là Fed có không gian để chuyển sang chính sách nới lỏng, thứ hai là tài khóa Mỹ thắt chặt rõ rệt. Nhưng hiện tại cả hai điều kiện này đều chưa xuất hiện, và trong ngắn hạn cũng chưa có triển vọng.
Trước hết là Fed, nhu cầu kinh tế hiện tại rất mạnh, giá dầu vẫn duy trì ở mức cao, doanh nghiệp có khả năng chuyển chi phí tăng lên cho người tiêu dùng nên lạm phát càng khó hạ nhiệt. Trong hoàn cảnh này, Fed khó có thể vội vã chuyển sang nới lỏng chỉ vì lợi suất dài hạn tăng cao. Chỉ cần lạm phát, việc làm và tiêu dùng không hạ nhiệt rõ ràng thì Fed chỉ còn cách tập trung kiểm soát lạm phát.
Về vấn đề tài khóa thì khỏi cần bàn, tin rằng bây giờ không ai không biết mức độ nghiêm trọng của vấn đề trái phiếu kho bạc Mỹ. Theo dự báo của Văn phòng Ngân sách Quốc hội Mỹ, chỉ riêng chi tiêu lãi thuần của chính phủ liên bang năm nay đã vượt mốc 1.000 tỷ USD, đến năm 2036 sẽ tăng gấp đôi lên 2.100 tỷ USD. Điều này khiến việc vay vốn ngày càng đắt đỏ, gánh nặng lãi ngày càng nặng, và tâm lý lo ngại về tài khóa dài hạn của Mỹ cũng ngày càng lớn.
Vì vậy, Justin cho rằng lợi suất dài hạn vẫn đối mặt áp lực rất lớn, dù Fed dừng tăng lãi suất thì lợi suất dài hạn cũng vẫn ở mức cao do các vấn đề tài khóa. Do đó, tôi cho rằng lợi suất dài hạn trên 5% có thể sẽ trở thành trạng thái bình thường mới.
Vậy điều này có ý nghĩa gì với thị trường chứng khoán? Trước hết tiền sẽ tiếp tục dịch chuyển từ cổ phiếu tăng trưởng cao sang cổ phiếu có khả năng sinh lời chắc chắn, điều này hôm qua tôi đã nói rồi. Tuy nhiên điều cần chú ý hơn là như White đã nói, nếu lợi suất tiếp tục tăng sẽ dẫn đến cổ phiếu và trái phiếu cùng giảm. Nếu điều này xảy ra, thì đó không chỉ là vấn đề luân chuyển dòng tiền giữa các nhóm ngành nữa. Bởi mức đòn bẩy trên thị trường hiện tại không hề thấp, theo dữ liệu của FINRA, tháng 8 quy mô nhà đầu tư vay tiền từ công ty môi giới để mua cổ phiếu lên tới 1,45 nghìn tỷ USD, tăng 37% so với một năm trước. Có nghĩa là, nếu cổ phiếu và trái phiếu cùng giảm, tài sản thế chấp thu hẹp, một số nhà đầu tư có thể bị yêu cầu bổ sung ký quỹ, thậm chí phải bán tháo tài sản, điều này gây phản ứng dây chuyền lên thị trường chứng khoán. Vì vậy, nếu lợi suất trái phiếu kho bạc Mỹ vẫn tiếp tục tăng không kiểm soát, cần chuẩn bị tâm lý cho việc điều chỉnh ngắn hạn của thị trường cổ phiếu, không thể luôn giả định chứng khoán miễn dịch, cần chú ý kỹ.
Liên hệ với chúng tôi
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Meta (META.US) tăng vọt 36% vào tháng 9: Muse xác nhận chiến lược AI, giá trị thị trường hướng tới 2 nghìn tỷ đô la Mỹ
Cổ phiếu Meta có khả năng đạt thành tích tốt nhất trong một tháng kể từ tháng 7 năm 2013, chỉ còn thiếu khoảng 1% tăng trưởng nữa để gia nhập câu lạc bộ vốn hóa thị trường 2 nghìn tỷ USD.
Phân tầng tiêu dùng ngày càng sâu sắc, Costco vẫn "vững vàng trên ngai vàng"?
Tăng 36% trong tháng 9! Meta đạt hiệu suất tháng tốt nhất kể từ năm 2013, vốn hóa thị trường gần chạm 2 nghìn tỷ USD
Kể từ tháng 9 đến nay, giá cổ phiếu Meta đã tăng mạnh, sự nổi tiếng nhanh chóng của Muse đã làm dấy lên kỳ vọng của thị trường về khả năng thương mại hóa AI của công ty. Muse đạt 902.000 lượt tải xuống chỉ sau 6 ngày ra mắt và nhanh chóng mở rộng sang các lĩnh vực như mua sắm, du lịch, khiến thị trường đặt cược vào tiềm năng của các đại lý AI sẽ mở ra không gian tăng trưởng ngoài mảng quảng cáo. Tuy nhiên, rủi ro về bảo mật và quyền riêng tư cùng với chi phí tính toán cao vẫn là những yếu tố then chốt quyết định việc hiện thực hóa kỳ vọng trong tương lai.
Giá tiền điện tử
Thêm


