
Ultiland: RWA kỳ lân mới đang viết lại câu chuyện on-chain về nghệ thuật, IP và tài sản

Một khi sự chú ý trên chuỗi được hình thành thành một cấu trúc có thể đo lường và phân phối, nó sẽ có cơ sở để chuyển hóa thành tài sản.
Một khi sự chú ý được hình thành trên chuỗi với cấu trúc có thể đo lường và phân bổ, nó sẽ có nền tảng để chuyển hóa thành tài sản
Tác giả: ChandlerZ, Foresight News
Trong hai năm qua, RWA (Real World Assets - Tài sản thế giới thực) đã trở thành chủ đề tăng trưởng ổn định nhất trên thị trường tài sản mã hóa. Quy mô của các sản phẩm như trái phiếu kho bạc Mỹ, trái phiếu tín dụng và các sản phẩm lợi suất ngắn hạn trên chuỗi ngày càng mở rộng, cấu trúc dòng vốn giữa DeFi và tài chính truyền thống trở nên có thể dự đoán lại.
Báo cáo mới nhất của Standard Chartered Bank dự đoán rằng, với việc DeFi ngày càng được ứng dụng trong lĩnh vực thanh toán và đầu tư, vốn hóa thị trường RWA dạng token hóa không phải stablecoin sẽ vượt 2 nghìn tỷ USD vào cuối năm 2028, cao hơn rất nhiều so với mức 35 tỷ USD hiện tại. Trong đó, quỹ thị trường tiền tệ và cổ phiếu niêm yết dạng token hóa có thể lần lượt chiếm khoảng 750 tỷ USD, phần còn lại bao gồm các quỹ, cổ phần tư nhân, hàng hóa, nợ doanh nghiệp và bất động sản.
Tuy nhiên, khi giai đoạn đầu của cơ sở hạ tầng dần hoàn thiện, ngành công nghiệp đang đối mặt với một vấn đề chung: không gian mở rộng tiếp theo sẽ đến từ đâu.
Bản chất của thị trường trên chuỗi là một hồ thanh khoản toàn cầu, trong khi tài sản văn hóa vốn có khả năng lan tỏa xuyên biên giới. Theo logic này, việc đưa tài sản văn hóa lên chuỗi trở nên khả thi. Nó không cần phụ thuộc vào hệ thống chủ quyền đơn lẻ, cũng không bị giới hạn bởi cấu trúc thông tin của thị trường nghệ thuật truyền thống. Người dùng không còn chỉ là khán giả hoặc nhà sưu tập, mà còn trở thành người tham gia vào mạng lưới giá trị. Ranh giới giữa văn hóa và tài chính bắt đầu mờ nhạt.
Sự xuất hiện của nền tảng tài sản sáng tạo Web3 Ultiland chính là dựa trên sự thay đổi này. Ultiland không định vị mình là một nền tảng NFT nghệ thuật truyền thống, mà gần hơn với một “công cụ tài sản văn hóa”. Nền tảng này bắt đầu từ các tài sản văn hóa như nghệ thuật, IP, nội dung sáng tạo, xây dựng một bộ mô hình phát hành, xác thực quyền, lưu thông và tài chính hóa trên chuỗi, biến chúng thành các đơn vị tài sản có cấu trúc giao dịch bền vững.
Thuyết minh mới của RWA: Đưa tài sản văn hóa và sáng tạo lên chuỗi
Giai đoạn đầu của RWA chủ yếu xoay quanh các tài sản tài chính như trái phiếu kho bạc Mỹ, bất động sản, trái phiếu tín dụng. Những sản phẩm này có dòng tiền rõ ràng và mô hình định giá trưởng thành, phù hợp với vốn tổ chức và nhà đầu tư giá trị cao. Tuy nhiên, nguồn gốc tài sản phụ thuộc vào các tổ chức tài chính ngoài chuỗi, khâu phát hành bị giới hạn bởi khung pháp lý, mức độ đồng nhất sản phẩm tăng lên, lợi suất chịu ảnh hưởng lớn từ chu kỳ lãi suất vĩ mô. Đối với người dùng phổ thông trên chuỗi, động lực tham gia chủ yếu dừng lại ở việc bắt chênh lệch lãi suất, tách biệt với văn hóa tham gia bản địa của crypto.
Đồng thời, tài sản văn hóa, nghệ thuật và IP trên toàn cầu từ lâu đã ở trạng thái giá trị cao nhưng thanh khoản thấp. Quy mô thị trường IP văn hóa và nghệ thuật khoảng 6.2 nghìn tỷ USD, nhưng hiệu quả lưu thông của bể tài sản khổng lồ này rất thấp, tài sản chủ yếu tập trung trong tay một số ít nhà sưu tập, tổ chức và nền tảng. Người sáng tạo thường khó chia sẻ giá trị tăng thêm ở thị trường thứ cấp trong thời gian dài, người dùng phổ thông khó tham gia vào giai đoạn hình thành giá trị ban đầu. Đây là một sự lệch pha điển hình giữa giá trị và quyền tham gia, tức là giá trị tài sản tập trung, quyền tham gia khan hiếm.
Sự mở rộng của kinh tế chú ý và kinh tế sáng tạo khiến sự lệch pha này càng rõ rệt. Ngày càng nhiều giá trị không xuất phát từ dòng tiền ổn định, mà từ mật độ cộng đồng, độ lan tỏa và sự đồng thuận văn hóa. Lợi nhuận thương mại của các dự án nội dung, IP, nghệ thuật phần lớn phụ thuộc vào việc người dùng có sẵn sàng đầu tư thời gian và cảm xúc hay không. Sự khác biệt giữa tài sản này và RWA truyền thống là, RWA truyền thống dựa vào đường cong lợi nhuận, còn tài sản văn hóa dựa vào cấu trúc cộng đồng và hành vi tham gia. Đối với một thị trường crypto toàn cầu hóa, cộng đồng hóa cao, tài sản văn hóa lại phù hợp với chuỗi hơn cả một số tài sản tài chính truyền thống.
Do đó, RWA dạng văn hóa có thể trở thành hướng phát triển logic mới, tức là đối tượng vẫn đến từ thế giới thực, nền tảng có thể là tác phẩm nghệ thuật, bản quyền IP, biểu diễn ngoại tuyến hoặc nội dung văn hóa khác, nhưng cách phát hiện giá trị không chỉ dựa vào dòng tiền chiết khấu, mà còn kết hợp cường độ thuyết minh, sự tham gia của người dùng và sự đồng thuận văn hóa lâu dài.
Nhưng khó khăn nằm ở định giá. Thị trường nghệ thuật và IP truyền thống dựa vào lịch sử giao dịch, tổ chức uy tín và đánh giá chuyên gia, hệ thống này thân thiện với nhà đầu tư chuyên nghiệp nhưng cực kỳ không minh bạch với người tham gia phổ thông. Giá trị văn hóa vốn rất chủ quan, khó giải quyết bằng một mô hình định giá duy nhất. Cách làm của Ultiland là giao một phần quá trình định giá cho thị trường, để sự tham gia trên chuỗi, độ sâu giao dịch và cấu trúc nắm giữ trở thành một phần của quá trình phát hiện giá, sử dụng ARToken và mô hình RWA kiểu Meme sáng tạo để xây dựng một sân chơi giao dịch thử nghiệm cho tài sản văn hóa. Nền tảng này đưa vào một tầng tham gia mở hơn, để giá trị văn hóa được đánh giá lại trên mẫu lớn hơn.
Sự thay đổi về ngưỡng tham gia cũng rất quan trọng. Nghệ thuật và IP giá trị cao từ lâu chỉ mở cho một nhóm nhỏ, ngưỡng tham gia thường tính bằng triệu đô. Khi tài sản được chia nhỏ trên chuỗi, có thể phát hành với phần nhỏ hơn cho nhóm người dùng lớn hơn, điều này thay đổi cấu trúc vốn chứ không phải bản thân tác phẩm nghệ thuật. Đối với thị trường hiện hữu, điều này có nghĩa là các đơn vị giá trị vốn đóng kín lần đầu tiên được đưa vào hồ thanh khoản toàn cầu; đối với thị trường tăng trưởng, cấu trúc này phù hợp hơn với cách tham gia của thị trường vốn, cũng phù hợp với thói quen phân bổ nhỏ, nhiều lần, phân tán của người dùng crypto.
Theo logic này, điều Ultiland làm không phải là đổi cách bán nghệ thuật, mà là cố gắng xây dựng một bộ cơ sở hạ tầng hoàn chỉnh trên chuỗi cho tài sản văn hóa. Từ xác thực quyền, phát hành, đến chia nhỏ, giao dịch, rồi đến mô hình kinh tế hai token để tiếp nhận dòng giá trị lâu dài. Xét theo lộ trình phát triển của RWA, đây là một nhánh phát triển dựa trên sự thay đổi của cấu trúc kinh tế thực, RWA tài chính truyền thống xử lý vốn và lãi suất, RWA văn hóa xử lý sự chú ý và đồng thuận, hai loại tài sản khác nhau nhưng trên chuỗi lại có cơ hội được đưa vào cùng một cơ chế thị trường.
Cơ chế cốt lõi của Ultiland: Phát hành tài sản văn hóa trên chuỗi và vòng lặp giá trị khép kín
Đưa tài sản văn hóa lên chuỗi cần một lộ trình rõ ràng. Ultiland thử nghiệm bằng cách đi từ logic thương mại của nghệ thuật và IP, hỗ trợ phát hành và quản lý vòng đời trên chuỗi cho nhiều loại tài sản thế giới thực, bao gồm tác phẩm nghệ thuật, đồ sưu tầm, âm nhạc, quyền sở hữu trí tuệ, tài sản vật lý và cổ phần phi tiêu chuẩn. Người dùng có thể tận hưởng dịch vụ toàn diện: đúc token, định giá tài sản, đấu giá phi tập trung và công cụ tạo nội dung hỗ trợ AI.
Giá trị của loại tài sản này được cấu thành từ ba chiều: giá trị văn hóa, giá trị tài chính và giá trị ứng dụng. Ultiland cố gắng xây dựng một cách biểu đạt thống nhất cho cả ba trên chuỗi, và hình thành một cấu trúc vòng lặp giá trị bền vững.
Tầng cơ sở của Ultiland là ARToken. Đây là một đơn vị trên chuỗi đại diện cho tài sản văn hóa hoặc nghệ thuật, vừa là biểu đạt quyền sở hữu, vừa là hình thức lưu thông của tài sản trên thị trường. ARToken hỗ trợ phát hành trên chuỗi cho nhiều loại tài sản như tác phẩm nghệ thuật, đồ cổ, thiết kế, bản quyền IP, và hoàn thành các quy trình xác thực quyền, định giá, phát hành và giao dịch thông qua RWA Launchpad của mình.
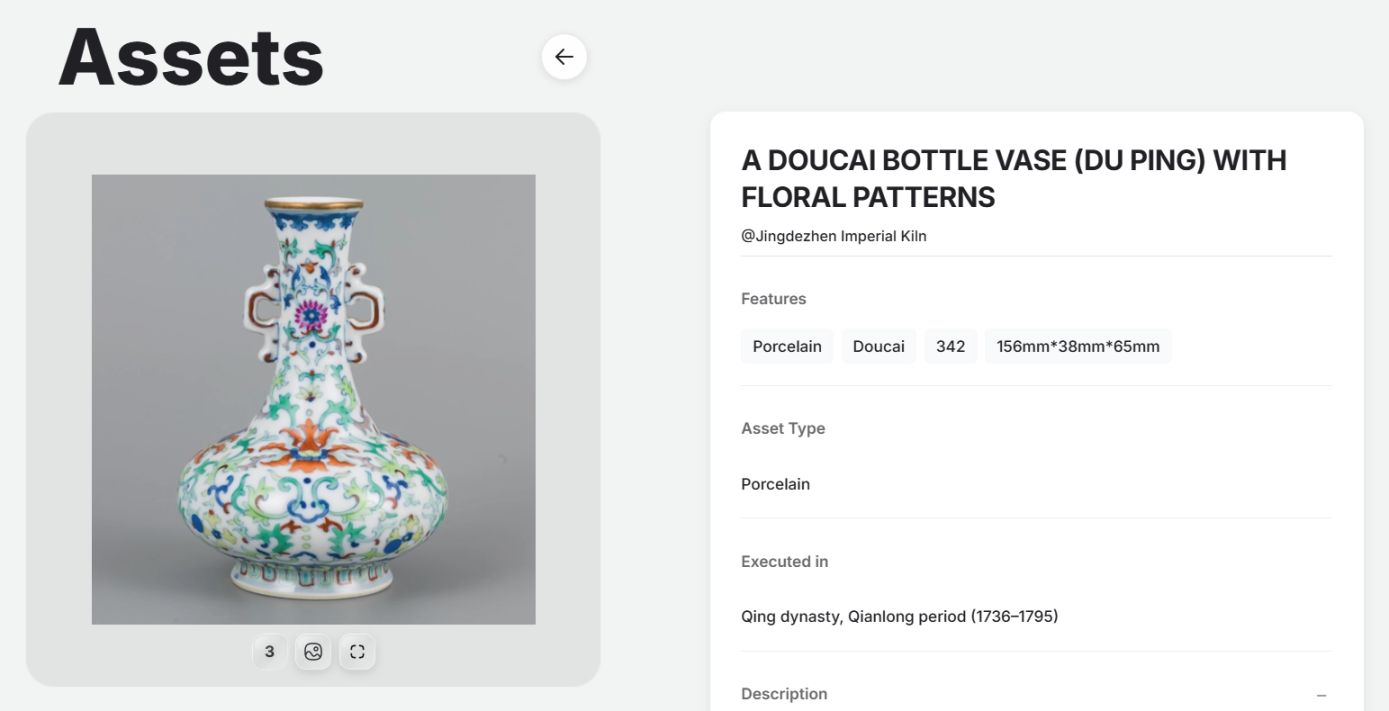
Trường hợp đầu tiên Ultiland đưa ra thị trường là EMQL, một dự án RWA nghệ thuật tương ứng với “Bình đôi tai thân phình hoa dây màu đấu thái thời Càn Long” thời Thanh. Tác phẩm độc bản này vốn thuộc hệ thống sưu tập nhỏ, tương truyền là vật kỷ niệm tình cảm do Hoàng đế Càn Long tặng ái phi, giá trị cực cao, hiện được lưu ký ngoại tuyến tại Hồng Kông. Ultiland đã chia nhỏ tác phẩm này thành 1 triệu ARToken trên chuỗi, giá đăng ký mỗi token là 0.15 USDT, giúp tài sản vốn chỉ tồn tại ở thị trường đóng kín này có thể tiếp cận trên chuỗi.
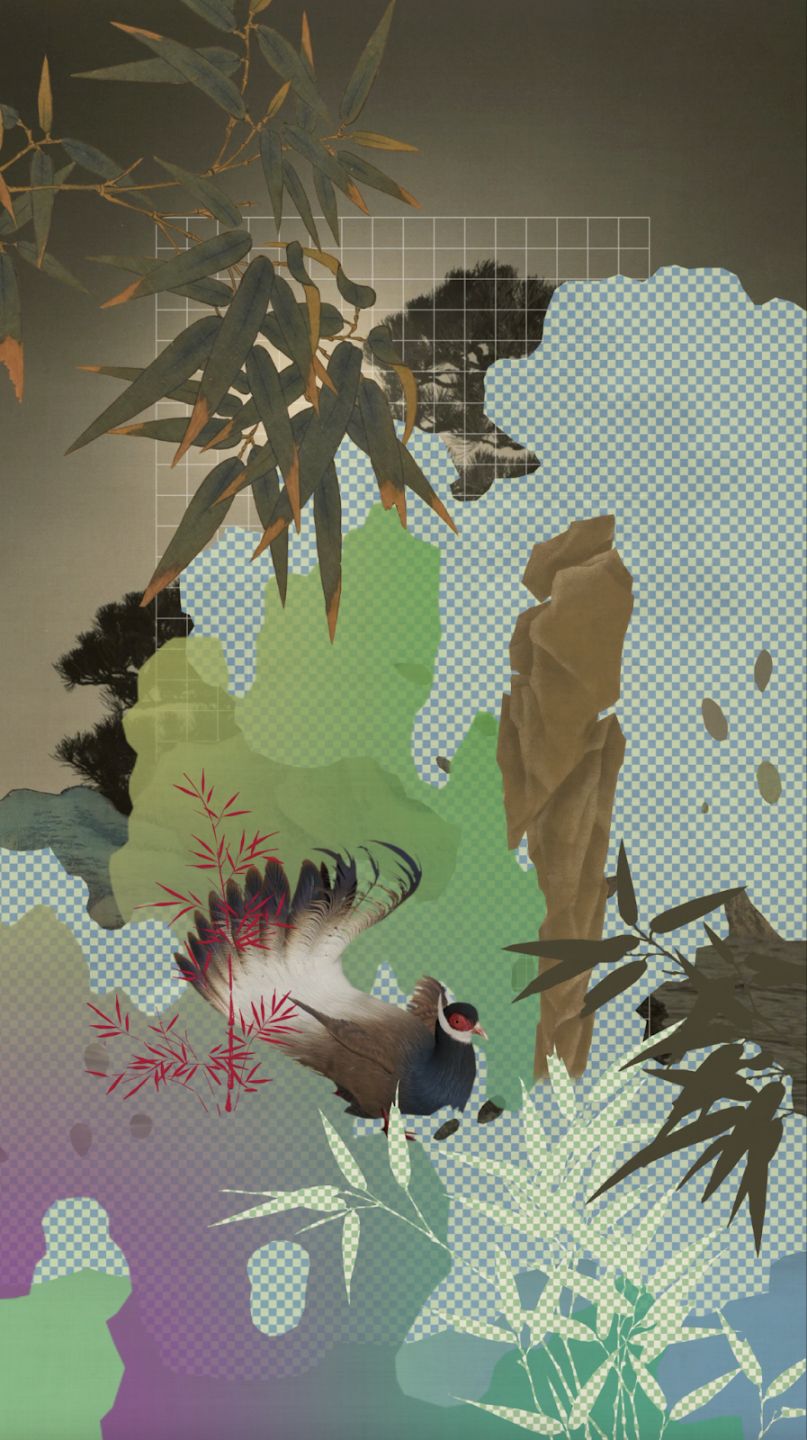
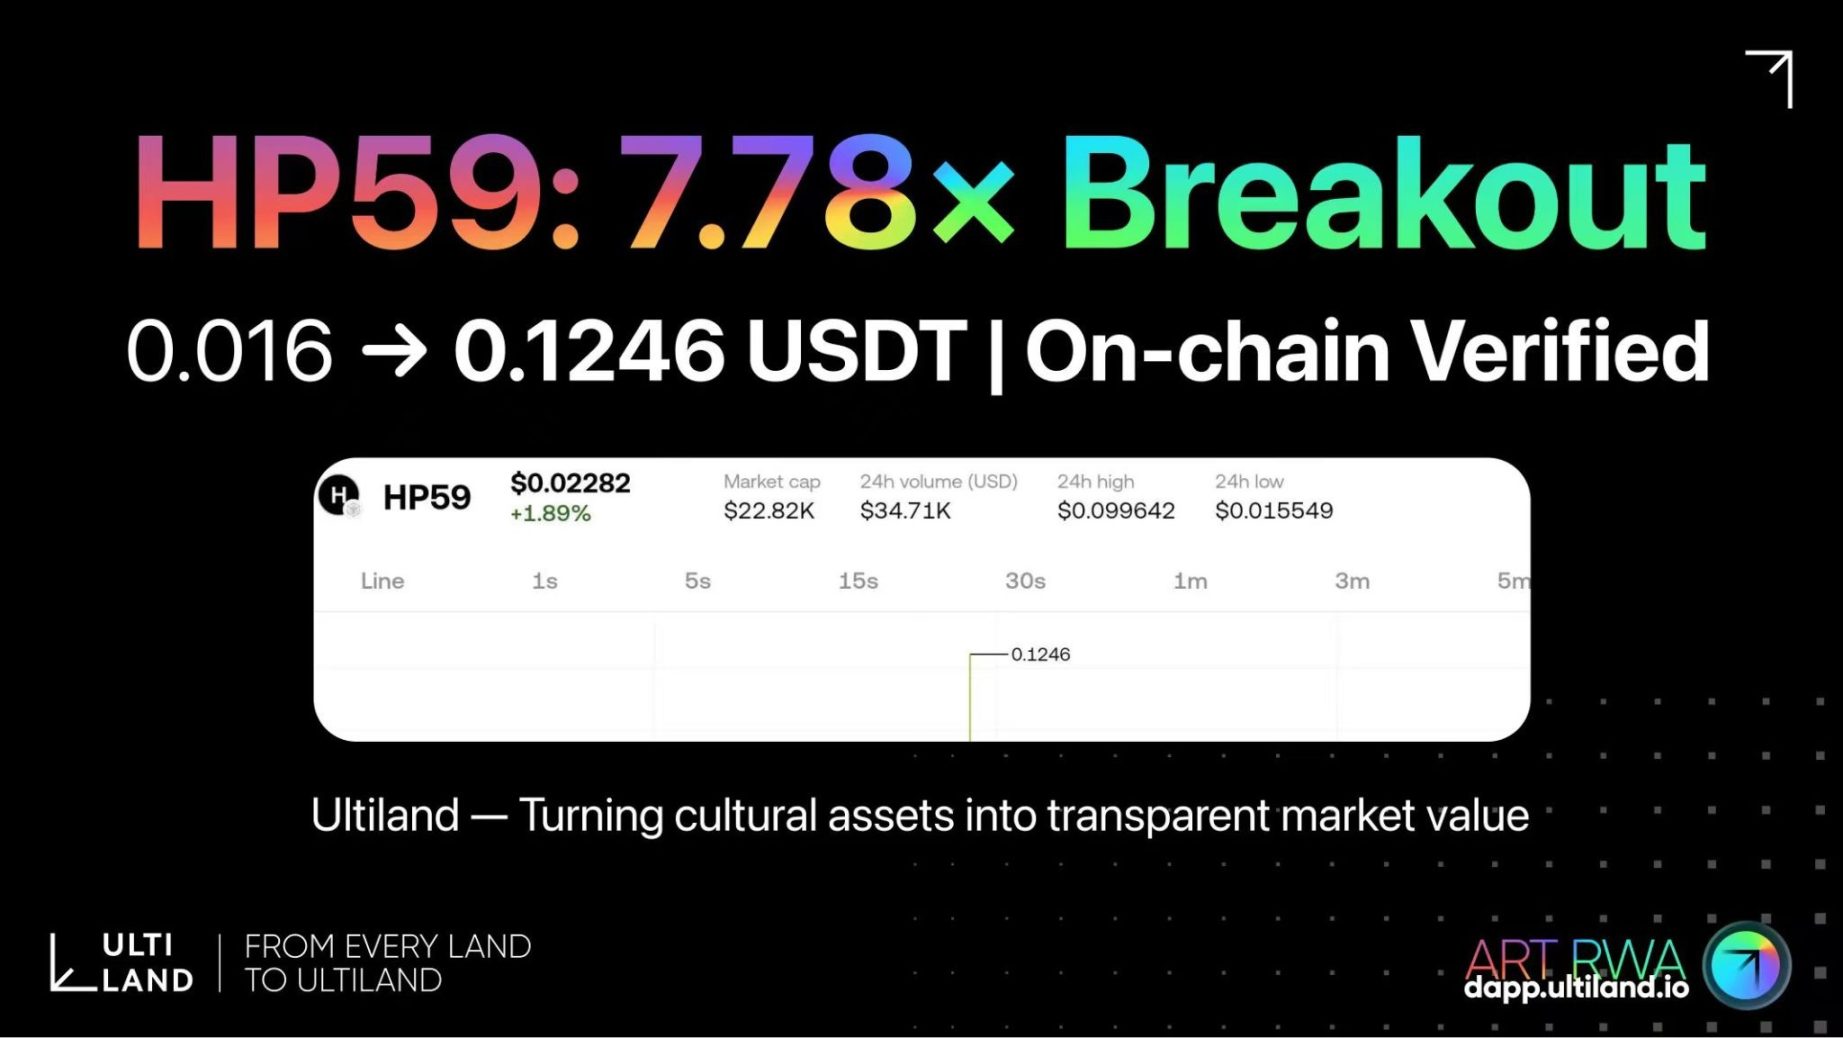
Ngày 3 tháng 12, Ultiland ra mắt ARToken RWA thứ hai là HP59, đây là token của tác phẩm “Chốn này nơi kia - Linh series - số 59” do nghệ sĩ thiết kế biểu tượng thể thao động của Thế vận hội mùa đông 2022 kiêm nghệ sĩ nghệ thuật số Wu Songbo sáng tác. Tác phẩm tượng trưng cho sự hòa hợp giữa thiên nhiên và tinh thần, lấy hình ảnh một con gà lôi bay trên đá hồ Thái Hồ làm biểu tượng, xung quanh là rừng trúc và cây thông xa xa. Token này mang ý nghĩa hòa hợp, năng lượng và sự tĩnh lặng vĩnh cửu. HP59 sau khi mở bán đã đạt mức cao nhất gấp 7,78 lần.
Một cơ chế khác của Ultiland nhấn mạnh phát hiện giá trị do thị trường dẫn dắt. Mô hình này dựa trên mô hình RWA kiểu Meme, áp dụng đặc tính lan tỏa của Meme vào RWA văn hóa, cho phép thị trường tham gia thảo luận giá trị một cách cởi mở hơn ở giai đoạn đầu. Quy trình định giá của thị trường nghệ thuật truyền thống thường do chuyên gia và tổ chức chi phối, còn mô hình trên chuỗi giao một phần quyền định giá cho thị trường, phản ánh mức độ chú ý đến tài sản văn hóa thông qua hành vi tham gia, mật độ giao dịch và cường độ lan tỏa.
Giá trị của tài sản văn hóa thường khó đo lường bằng một chỉ số duy nhất, tâm lý thị trường ở mức độ nhất định có thể cung cấp phản hồi thực tế từ phía cầu. Ultiland đưa phản hồi này vào hệ thống phát hiện giá, giúp tài sản văn hóa có không gian biểu đạt giá trị chủ động hơn trên phạm vi toàn cầu.
Điểm đáng chú ý nhất trong cấu trúc của Ultiland là hệ thống 2 + 1 token (bao gồm ARTX, miniARTX và ARToken tùy chỉnh của người dùng), đồng thời đưa vào cơ chế điều tiết năng suất động VMSAP để hiện thực hóa lộ trình phát hành dựa trên cung cầu. Theo thông tin chính thức, tổng cung tối đa của ARTX là 280 triệu, trong đó: 107 triệu dùng cho khuyến khích cộng đồng, xây dựng hệ sinh thái và airdrop toàn cầu; 123 triệu sẽ được tạo ra thông qua khai thác sáng tạo và hành vi staking. ARTX là tài sản chủ quyền của nền tảng, dùng để thanh toán giá trị và tham gia quản trị, còn miniARTX là bằng chứng đóng góp của người dùng.
miniARTX là cửa duy nhất để phát hành ARTX, tất cả lượng lưu thông mới phải được phát hành và gắn với thanh khoản để hình thành hệ thống cung khép kín. Phần lớn doanh thu nền tảng sẽ vào pool mua lại, nhằm tăng cường thanh khoản và độ khan hiếm của ARTX. miniARTX được tạo ra từ hành vi giao dịch, sáng tạo và quảng bá của người dùng, khiến việc tham gia trở thành nguồn gốc giá trị. Đối với tài sản văn hóa, mật độ tham gia bản thân nó đã là một phần giá trị, mô hình này khiến hai yếu tố đó liên kết với nhau.
- Đổi miniARTX sang ARTX sẽ bị thu thuế sinh thái 30%, trong đó 10% bị đốt, 20% đưa vào pool khuyến khích hệ sinh thái;
- Chuyển miniARTX trên chuỗi tuân theo logic 10→7, 1 token bị đốt, 2 token vào pool hệ sinh thái, dùng để tiếp tục bổ sung khuyến khích cộng đồng và duy trì thanh khoản;
- Ở một số trường hợp khuyến khích, 10% phí chuyển đổi ARTX→miniARTX có thể được miễn, giao dịch với đối tác đặc biệt còn được cộng thêm 20% thưởng.
Điểm then chốt ở đây là chi phí phát hành. Người dùng muốn chuyển miniARTX thành ARTX phải chọn phát hành tuyến tính hoặc phát hành nhanh, phát hành nhanh cần đầu tư thêm vốn và kích hoạt mua lại. Hành vi phát hành liên tục tăng sức mua cho ARTX, giúp hệ thống token hình thành trọng tâm giá trị ổn định. Testnet miniARTX sắp ra mắt, đây sẽ là thời điểm then chốt để kiểm chứng mô hình hai token của Ultiland.
Hiện tại, Ultiland đã xây dựng một khung nền tảng gồm năm module xung quanh tài sản văn hóa. RWA LaunchPad chịu trách nhiệm chia nhỏ các tác phẩm nghệ thuật, IP và đồ sưu tầm thành ARToken có thể giao dịch, tạo đầu vào tiêu chuẩn cho phát hành. Tất cả ARToken đều hỗ trợ staking/giao dịch mining (như chỉ số đóng góp dựa trên mức độ tham gia), thưởng cho sự lưu thông và đóng góp của cộng đồng. Trong tương lai sẽ có thêm nhiều mô hình phát hành sáng tạo; nghệ sĩ AI Agent kết nối nội dung sinh thành và tín hiệu giá trên chuỗi, cung cấp nguồn sáng tạo liên tục cho tài sản; IProtocol xử lý đăng ký, cấp phép và sử dụng IP xuyên chuỗi, cố định quan hệ bản quyền và giấy phép trên chuỗi; hệ sinh thái DeArt cung cấp môi trường đấu giá, xếp hạng, NFT hóa và giao dịch thứ cấp cho các tài sản này, đặt sáng tạo và giao dịch trong cùng một thị trường; SAE và RWA Oracle kết nối lưu ký, định giá và đồng bộ dữ liệu tài sản ngoài chuỗi, cung cấp bản đồ đáng tin cậy trên chuỗi cho tài sản thế giới thực. Năm module này tương ứng với năm khâu: phát hành, sáng tạo, xác thực quyền, giao dịch và tuân thủ, hình thành một bộ cơ sở hạ tầng RWA văn hóa tương đối hoàn chỉnh, chứ không phải chỉ là một ứng dụng đơn lẻ.
Con đường nâng cấp thành kỳ lân RWA của Ultiland
Xét theo dòng thời gian, các bước triển khai của Ultiland đã hình thành một lộ trình khá rõ ràng. Sau khi EMQL phát hành, tốc độ đăng ký nhanh hơn nhiều so với dự kiến của đội ngũ, vòng đầu gần như được mua hết ngay lập tức, cho thấy người dùng có sự quan tâm rõ rệt với tài sản văn hóa dạng ARToken. Kết quả này cung cấp phản hồi thị trường trực tiếp nhất, tài sản văn hóa trên chuỗi có nhu cầu thực, mô hình chia nhỏ có thể mở rộng phạm vi tham gia, đưa các tác phẩm sưu tầm nhỏ vào hệ thống phát hiện giá mới. Ngày 26 tháng 11, tài sản bình Càn Long được chuyển giao, sau khi hoàn tất sẽ lên thị trường thứ cấp.
Phản ứng thị trường của EMQL đã đặt nền móng cho sự mở rộng tiếp theo của Ultiland, đồng thời giúp đội ngũ có thể phân bổ nguồn lực trên quy mô lớn hơn. Gần đây, Ultiland công bố ra mắt Ultiland ART FUND, quy mô 10,000,000 ARTX (khoảng 50 triệu USD), nhằm thúc đẩy nghệ sĩ truyền thống, nhà sáng tạo và tổ chức văn hóa toàn cầu tham gia Web3, mở rộng phát hành và lưu thông tài sản văn hóa trên chuỗi. Quỹ này sẽ là “động cơ Web3 hóa IP nghệ thuật” và “bể tăng trưởng RWA văn hóa” của Ultiland, tập trung vào bốn hướng chính: khuyến khích nghệ sĩ truyền thống tham gia, hỗ trợ phát hành RWA tài sản nghệ thuật, thúc đẩy hợp tác hệ sinh thái và thưởng cho sự phát triển của nhà sáng tạo.
Ultiland cho biết, ART FUND dự kiến sẽ hỗ trợ hơn 100,000 nghệ sĩ tham gia, phát hành hơn 20,000 tài sản nghệ thuật, đồng thời thúc đẩy nội dung văn hóa toàn cầu hoàn thành Web3 hóa theo cách tiêu chuẩn hóa hơn.
Khi sản phẩm nền tảng ra mắt, có trường hợp kiểm chứng, nguồn lực phía cung được đảm bảo, rìa của hệ sinh thái bắt đầu mở rộng. Nghệ thuật chỉ là điểm khởi đầu. Cấp phép IP, nội dung phim ảnh và âm nhạc, biểu diễn và kinh tế người hâm mộ, thậm chí quyền lợi ảnh hưởng của chính nhà sáng tạo, về lý thuyết đều có thể được chia nhỏ, ánh xạ và giao dịch trong khung tương tự. Sản xuất văn hóa ngoài đời đang tăng tốc, số lượng nhà sáng tạo không ngừng tăng, nhưng cấu trúc phân phối hiện tại vẫn tập trung vào nền tảng và một số tổ chức lớn, phần lớn nội dung khó trở thành tài sản có thể giao dịch. Công cụ phát hành tiêu chuẩn hóa trên chuỗi, nếu kết hợp với thiết kế quyền lợi đủ rõ ràng, có cơ hội đưa phần giá trị tích lũy lâu dài này vào môi trường thị trường minh bạch hơn.
Việc tài chính hóa tài sản văn hóa có điều kiện trở thành chu kỳ tiếp theo của RWA, không phải vì khái niệm mới lạ, mà do sự khác biệt về động lực nền tảng. RWA tài chính chịu ảnh hưởng nhiều bởi lãi suất, khung pháp lý và tốc độ mở rộng bảng cân đối của tổ chức, tăng trưởng biên phụ thuộc lớn vào môi trường vĩ mô; mở rộng tài sản văn hóa lại phụ thuộc nhiều vào nguồn cung nội dung và thời gian người dùng, logic tăng trưởng gần giống thị trường lưu lượng Internet. Một khi sự chú ý được hình thành trên chuỗi với cấu trúc có thể đo lường và phân bổ, nó sẽ có nền tảng để chuyển hóa thành tài sản. Thị trường crypto vốn là thị trường được dẫn dắt bởi thuyết minh tần suất cao và sự tham gia dày đặc, tài sản văn hóa phù hợp với đặc điểm này hơn tài sản nợ hoặc bất động sản truyền thống, điều này giúp RWA văn hóa có cơ hội hình thành một đường tăng trưởng khác trên cùng một hạ tầng.
Trong đường đua này, Ultiland được bàn luận như một kỳ lân tiềm năng, chủ yếu vì thị trường RWA văn hóa hiện vẫn thiếu hệ thống sản phẩm có thể vận hành thực tế. Phần lớn dự án dừng ở mức ý tưởng hoặc chức năng đơn lẻ, chưa hình thành vòng lặp “phát hành - xác thực quyền - giao dịch - giá trị quay lại”. Ultiland đã hình thành cấu trúc sơ bộ về cơ chế, phát hành tài sản, sự tham gia của người dùng và nguồn lực phía cung, đồng thời được kiểm chứng thực tế qua EMQL. Đối với một thị trường mới bắt đầu, nền tảng có thể cung cấp mô hình có thể nhân bản và dữ liệu thực nghiệm như vậy tự nhiên trở thành đối tượng được giới quan sát ngành chú ý.
Tóm tắt
Theo báo cáo do Art Basel và UBS Group công bố, dự kiến đến năm 2025, quy mô thị trường nghệ thuật toàn cầu sẽ đạt 75 tỷ USD. Các đổi mới như NFT và RWA giúp nghệ sĩ, nhà sưu tập và các bên liên quan coi nghệ thuật vừa là sản phẩm văn hóa, vừa là công cụ tài chính. Vị trí của Ultiland trên con đường này phụ thuộc vào việc liệu trong tương lai có thể tiếp tục tổ chức nguồn cung tài sản văn hóa chất lượng cao, duy trì một cơ chế thu hồi giá trị rõ ràng cho cả nhà sáng tạo và nhà đầu tư, đồng thời giữ được sự ổn định của mô hình token qua nhiều vòng biến động thị trường. Nếu phát hành tài sản có thể mở rộng từ tác phẩm nghệ thuật đơn lẻ sang IP, giải trí và kinh tế sáng tạo, nền tảng sẽ dần chuyển từ bên dự án thành nhà cung cấp hạ tầng tài sản. Ngược lại, nếu phía tài sản chỉ dừng ở một số ít đối tượng, hoặc vòng lặp token phụ thuộc quá nhiều vào thu nhập thực, thuyết minh về hạ tầng sẽ yếu đi.
Trong tương lai, việc đưa tài sản văn hóa lên chuỗi sẽ không thay thế RWA tài chính, mà có khả năng song hành, tạo thành hai dải tài sản với đặc điểm rủi ro - lợi nhuận khác nhau. Loại đầu biến động lớn hơn, nhưng liên quan mật thiết đến sự tham gia của người dùng; loại sau lợi nhuận ổn định, nhưng thân thiện hơn với phía tổ chức. Hiện tại, Ultiland đang xây dựng một nền tảng có thể tiếp nhận thử nghiệm quy mô lớn ở phía tài sản văn hóa. Nếu vài năm tới, thị trường xuất hiện một phân khúc RWA văn hóa tương đối trưởng thành, thì những dự án như hôm nay rất có thể sẽ được xem là hình mẫu hạ tầng giai đoạn đầu.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Delta Air Lines cảnh báo rằng, khi giá nhiên liệu tăng ảnh hưởng đến lợi nhuận, khả năng vận chuyển hàng không sẽ tiếp tục bị thắt chặt hơn nữa.
Hãng hàng không Delta đã hạ dự báo lợi nhuận năm vì dự kiến chi phí nhiên liệu tăng lên 6 tỷ USD. Giám đốc điều hành cho biết giá vé năm nay đã tăng khoảng 20%, mức độ phản đối từ hành khách khá thấp. Các nhà phân tích cảnh báo rằng việc duy trì mức giá vé cao vào năm 2027 là rất quan trọng đối với việc nâng cao tỷ suất lợi nhuận. Bài viết bổ sung thêm phát biểu tại cuộc họp báo cáo tài chính và bình luận của các nhà phân tích. Rajesh Kumar Singh/Shivansh Tiwary, Reuters Chicago ngày 9 tháng 10 - Delta (DAL.N) cho biết hôm thứ Sáu rằng do chi phí nhiên liệu tăng vọt, dù nhu cầu đi lại mạnh mẽ và giá vé tăng cao, hãng vẫn buộc phải hạ dự báo lợi nhuận năm 2026 gần một phần tư. Do đó, ngành hàng không năm tới có thể cần tiếp tục hạn chế tăng trưởng chuyến bay để đảm bảo khả năng sinh lời. Cảnh báo này cho thấy những thách thức ngày càng nghiêm trọng của các hãng hàng không Mỹ. Dù nhu cầu mạnh mẽ và tăng trưởng ghế ngồi hạn chế giúp họ tăng giá vé để bù cho chi phí nhiên liệu tăng cao, nhưng nếu tăng quá nhiều chuyến bay nhằm khai thác nhu cầu, cuộc cạnh tranh tranh giành hành khách trở nên gay gắt hơn, khiến việc duy trì giá vé cao và bảo vệ lợi nhuận khó khăn hơn. Hãng hàng không có trụ sở tại Atlanta hiện dự kiến chi phí nhiên liệu hàng năm sẽ tăng khoảng 6 tỷ USD so với năm trước, cao hơn khoảng 2 tỷ USD so với dự báo tháng 7, do chiến tranh Iran đã khiến giá nhiên liệu máy bay toàn cầu tăng vọt. Các hãng hàng không toàn cầu đang chuẩn bị cho cú sốc nhiên liệu kéo dài. CEO của Ryanair Group RYA.I, Michael O'Leary, cho biết hôm thứ Năm rằng giá nhiên liệu máy bay cao có thể kéo dài từ 12 đến 18 tháng, gây áp lực lớn hơn lên việc tăng giá và kiểm soát chi phí của các hãng. “Trong môi trường chi phí cao, chỉ tăng trưởng thôi không đủ để vượt qua khó khăn,” CEO Delta Ed Bastian phát biểu trong hội nghị điện thoại trao đổi về kết quả kinh doanh và triển vọng công ty. Ông cho biết ngành đã thực hiện các biện pháp hạn chế công suất, nhưng năm tới cần tiếp tục làm vậy để nâng cao khả năng sinh lời. Bastian cho biết Delta năm nay đã nâng giá vé khoảng 20%, hành khách ít phản đối. Ông tin rằng giá vé cao này vẫn có thể duy trì ngay cả khi chi phí nhiên liệu cuối cùng giảm xuống. Delta đã hạ dự báo lợi nhuận trên mỗi cổ phiếu đã điều chỉnh từ mức 6,50 đến 7,50 USD (dự báo tháng 7) xuống 5,10 đến 5,60 USD. Theo dữ liệu LSEG, mức trung bình mới thấp hơn mức kỳ vọng trung bình của các nhà phân tích là 5,46 USD. Lợi nhuận sau điều chỉnh trên mỗi cổ phiếu quý ba là 1,72 USD, thấp hơn dự kiến trung bình của nhà phân tích 4 cent. Giá cổ phiếu Delta giảm 1,7% trong phiên giao dịch ban ngày, United Airlines UAL.O giảm 1,4%, còn American Airlines AAL.O và Southwest Airlines LUV.N đều giảm khoảng 1%. Delta có khả năng bù đắp một phần tác động của chi phí nhiên liệu nhờ sở hữu một nhà máy lọc dầu ở ngoại ô Philadelphia, dự kiến mang lại hơn 700 triệu USD trong năm nay. Nhưng hãng dự đoán chi phí nhiên liệu quý bốn sẽ tăng từ 3,61 USD (quý ba) lên 4,25 USD mỗi gallon. Delta dự kiến lợi nhuận trên mỗi cổ phiếu đã điều chỉnh quý bốn là 1,15 đến 1,65 USD, mức trung bình là 1,40 USD gần bằng dự kiến trung bình của các nhà phân tích là 1,39 USD. Giá vé tăng Theo dữ liệu của chính phủ, tám tháng đầu năm 2026, các hãng hàng không Mỹ đã chi 42,9 tỷ USD cho nhiên liệu, dù lượng tiêu thụ giảm nhẹ nhưng vẫn tăng 13,2 tỷ USD so với cùng kỳ năm trước. Cục Thống kê Lao động Mỹ cho biết nhu cầu mạnh mẽ và tăng trưởng ghế ngồi hạn chế đã giúp mức giá vé trung bình tăng khoảng 25% từ tháng 4 đến tháng 8 so với cùng kỳ năm trước. Các nhà phân tích của Melius Research cho biết, dù chi phí nhiên liệu tăng vọt, khả năng Delta điều chỉnh giá vé giúp hãng duy trì lợi nhuận cơ bản ổn định trong nửa cuối năm. Nhưng họ cảnh báo tỷ suất lợi nhuận của Delta trong nhiều năm qua vẫn khó cải thiện. Báo cáo phân tích viết: “Giữ hoặc tiếp tục nâng giá vé năm 2027 là chìa khóa để cải thiện tỷ suất lợi nhuận.” Khi năng lực toàn ngành được dự báo sẽ tăng nhanh trong quý bốn, thách thức này có thể trở nên nghiêm trọng hơn. Các nhà phân tích của Deutsche Bank dự báo tỷ lệ bù trừ chi phí nhiên liệu bằng doanh thu trong quý bốn sẽ giảm, và dự kiến phải đến đầu 2027 mới bù được hoàn toàn. Bastian chỉ ra rằng tỷ suất lợi nhuận toàn ngành thấp là lý do khác phải hạn chế tăng trưởng năng lực. Ông cho biết trước khi giá nhiên liệu rõ ràng hơn, Delta sẽ giữ thái độ thận trọng với kế hoạch năng lực năm 2027, và cho biết tỷ lệ mở rộng năng lực với các chuyến bay quốc tế có thể cao hơn so với nội địa. Hiện tại, Delta cho biết khoang cao cấp và mảng khách doanh nghiệp vẫn rất mạnh, trong khi khoang phổ thông cũng đang từng bước cải thiện. Với tỷ lệ đặt vé cho quý bốn hiện đã vượt 60%, dù tăng trưởng năng lực hạn chế, Delta dự kiến doanh thu sẽ tăng khoảng 20% so với cùng kỳ năm trước. Các lãnh đạo cho biết xu hướng đặt vé sớm vào quý một năm 2027 cũng rất khả quan.
Báo cáo tài chính của các ngân hàng lớn Phố Wall sẽ được công bố vào tuần tới: Doanh thu giao dịch cổ phiếu dự kiến gần 19 tỷ USD, “ai cũng là người thắng cuộc” có thể trở thành dĩ vãng
Theo dự báo của các nhà phân tích do Bloomberg tổng hợp, tổng thu nhập giao dịch cổ phiếu quý 3 của năm ngân hàng lớn nhất nước Mỹ sẽ gần đạt 19 tỷ USD, nhưng thu nhập giao dịch trái phiếu dự kiến giảm xuống mức thấp nhất trong năm và hoạt động M&A cũng đang hạ nhiệt. Đồng thời, các công cụ tối ưu hóa tiền mặt dựa trên AI có thể gây ra sự thất thoát tiền gửi, làm dấy lên lo ngại trên thị trường về cổ phiếu ngân hàng. Các nhà phân tích cho rằng, mặc dù lợi nhuận của từng ngân hàng có thể tiếp tục phân hóa, nhưng lo ngại của thị trường về tác động của AI có thể đã bị phóng đại.
Báo cáo tài chính của Delta Air Lines (DAL.US) hé lộ ngành hàng không “ăn mòn lợi nhuận năng lượng”! Doanh thu Q3 đạt mức cao kỷ lục nhưng giá dầu cao làm giảm triển vọng lợi nhuận
Chi phí nhiên liệu điều chỉnh của Delta Airlines trong quý III tăng 62% so với cùng kỳ năm trước, tỷ suất lợi nhuận hoạt động điều chỉnh giảm từ 11,1% xuống còn 9,4%. Do đó, báo cáo hoạt động và triển vọng tương lai này thể hiện sự linh hoạt trong kinh doanh của hãng hàng không lớn dưới mức giá dầu cao, nhưng vẫn chưa phát đi tín hiệu về việc tỷ suất lợi nhuận sẽ mở rộng trở lại.
Giá tiền điện tử
Thêm


