
O aumento da dívida impulsiona negociações de desvalorização da moeda, desafiando a relação tradicional entre ouro e os rendimentos dos títulos do Tesouro dos EUA

Portal de Notícias Financeiras, 6 de outubro—— Na conferência da London Bullion Market Association sobre metais preciosos, especialistas destacaram que o alto endividamento global e a inflação fomentam negociações de desvalorização cambial, enfraquecendo a tradicional correlação negativa entre ouro e rendimento de títulos. A dívida global continua a crescer, a estrutura de compradores no mercado de títulos mudou e as instituições têm potencial para aumentar sua alocação em ouro. Na Ásia, especialmente nos grandes países asiáticos, investidores compram ouro nas quedas de forma contínua e os jovens preferem ouro como reserva de valor. No longo prazo, a perspectiva para o ouro é positiva, mas a demanda por joias recua à medida que o preço do ouro sobe, e a cotação pode manter-se volátil no curto prazo.
Na conferência anual global sobre metais preciosos organizada pela London Bullion Market Association, vários especialistas de mercado apontaram que o crescente endividamento dos governos, inflação persistente e preocupações com o poder de compra das moedas fiduciárias a longo prazo estão fomentando negociações baseadas em desvalorização monetária. A tradicional correlação entre ouro e rendimento dos títulos está sendo desafiada.
Na mesa-redonda com o tema “Estrutura de longo prazo, operações de curto prazo, interpretando a lógica da desvalorização cambial”, moderada pela chefe de Estratégia de Metais e Pesquisa da MKSPAMP, Nicky Shiels, analistas e gestores de fundos declararam que, mesmo diante de altos rendimentos de títulos ao redor do mundo, o ouro continua mostrando resiliência, refletindo a crescente preocupação dos investidores com a situação fiscal dos países.
Pressão da dívida global é enorme, restrições fiscais continuam ausentes
Vikram Dhawan, chefe de commodities e gestor de fundos do Japan India Joint Fund, afirmou que a raiz da narrativa da desvalorização cambial está no fardo da dívida global, que já se tornou insustentável. Ele comentou: “A dívida global cresce trilhões de dólares a cada ano, e os governos têm poucas opções, restando recorrer a alguma forma de repressão financeira, que consiste em tolerar maior inflação ao tentar manter baixos custos de endividamento. Vejo a dívida fiscal subindo sem parar, sem nenhum sinal de disciplina fiscal sendo implementada.”
Shayne McGuire, gestor de portfólio do Sistema de Aposentadoria dos Professores do Texas, disse que a desvalorização de moeda não é um conceito novo. No passado, governos antigos reduziam o teor de metal precioso nas moedas para desvalorizá-las, e hoje os investidores temem que a dívida crescente acabe por enfraquecer o valor do próprio dinheiro. Ele afirmou: “Com o aumento do risco de endividamento, cresce a atenção sobre a perda do poder de compra da moeda.”
Segundo as regras anteriores, uma forte alta nos rendimentos globais derrubaria o preço do ouro, mas atualmente a correlação negativa entre ambos está visivelmente mais fraca. Mesmo com o rendimento dos títulos ultrapassando 5%, o ouro mantém o suporte em US$ 4.000. Vikram Dhawan disse que, no curto prazo, ouro e rendimento ainda são negativamente correlacionados, mas no ciclo de um a três anos após a pandemia, essa relação enfraqueceu bastante, chegando a se moverem juntos em determinados momentos. Ele declarou: “
Mudança na estrutura de capital, investimentos institucionais tendem a aumentar alocação em ouro
Dhawan acredita que o movimento de alta dos rendimentos reflete mais o aumento do prêmio de prazo do que o fortalecimento econômico ou a expectativa de aperto monetário. A estrutura tradicional dos compradores de títulos soberanos está mudando: bancos centrais e fundos de pensão, menos sensíveis à volatilidade dos preços no passado, estão sendo substituídos por investidores privados, que exigem maior compensação para assumir riscos de prazo e fiscais — o que deve continuar rompendo a tradicional correlação entre ouro e mercado de títulos.
McGuire declarou que as dificuldades do mercado de títulos favorecerão a inclusão do ouro nas carteiras institucionais. Por muito tempo, grandes fundos de pensão dos EUA têm pouca exposição ao ouro em sua alocação estratégica de ativos, pois o peso pequeno mal impacta o retorno total do portfólio. Ele disse: “Com a intensificação dos problemas no mercado de títulos, isso vai mudar. Apesar de o ouro não pagar juros, superou muitos títulos em valorização. As grandes instituições ainda não colocaram o ouro no centro dos debates, e esse é um dos meus principais motivos para acreditar no ouro no longo prazo.”
Demanda asiática sustenta o mercado, jovens investidores preferem ativos reais
Wei Yan, gestor de portfólio macro da DymonAsia, afirmou que, quando o setor imobiliário e o mercado de ações domésticos estão fracos, investidores dos grandes países asiáticos têm poucas opções para preservar sua riqueza, e por isso o alto rendimento real nos mercados ocidentais tem pouco efeito inibidor na demanda doméstica por ouro. Ele comentou: “Quando o mercado recua, eles continuam comprando. Durante o pregão asiático, o preço do ouro frequentemente tem melhor desempenho, refletindo compras contínuas dos investidores asiáticos, enquanto os investidores ocidentais tendem a buscar alta em ambientes de rendimento elevado.”
Dhawan complementou dizendo que a mudança de preferência dos jovens também beneficia o ouro. Com a inflação persistente, muitos viram o valor nominal de seus ativos crescer, mas o poder de compra efetivo cair, então os jovens estão mais dispostos a investir em ativos reais para proteger o poder de compra. Ele explicou: “Para quem busca investir em ativos tangíveis, o ouro atende todos esses requisitos.”
Os especialistas presentes no fórum têm visão positiva para o ouro no longo prazo, mas alertam que a negociação baseada em desvalorização monetária não levará a uma alta unilateral e sustentada. Dhawan diz que o aumento do preço do ouro reprime a demanda tradicional por joias de ouro físico, de modo que, no curto prazo, o ouro pode manter-se volátil. McGuire destacou que, nos EUA, tanto sob democratas quanto republicanos, o déficit fiscal continuou a crescer, sem sinais de melhora concreta na política fiscal. Ele afirmou: “Independentemente de qual partido esteja no poder, o mercado não vê a questão da dívida e do déficit como prioritária.”
Considerações finais
Resumidamente, o alto endividamento global está remodelando a lógica de precificação do ouro; a tradicional correlação negativa entre ouro e rendimento de títulos está perdendo sua eficácia, enquanto a demanda física asiática e o espaço potencial de aumento pelas instituições sustentam o ouro no longo prazo. Contudo, no curto prazo, a menor demanda por joias deve manter o preço do ouro volátil, dificultando uma tendência de alta unilateral.
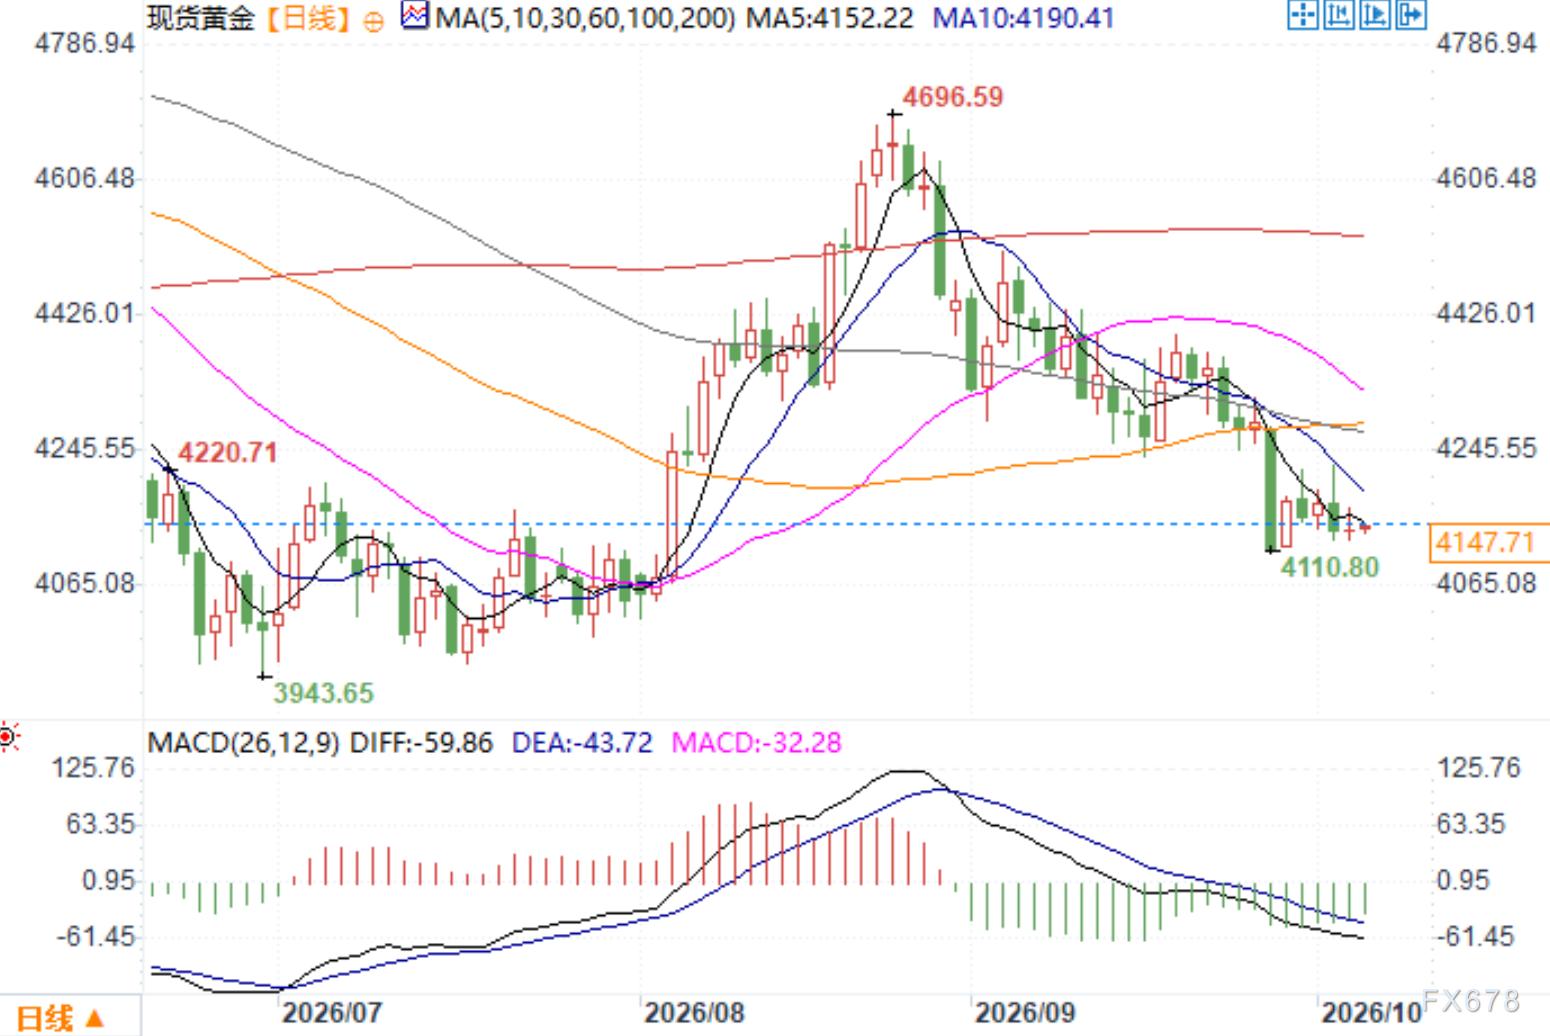
Gráfico diário do ouro à vista, fonte: Easymarkets
Fuso horário GMT+8, 6 de outubro, 8h59, ouro à vista cotado em US$ 4.147,71 a onça
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
McDonald's (MCD.US) enfrenta ação coletiva nos EUA! Acusada de manipular ilegalmente os preços do menu utilizando um sistema de precificação por IA
O McDonald's enfrenta uma ação coletiva em um tribunal federal de Chicago, acusado de utilizar um sistema de precificação por inteligência artificial (AI) para manipular ilegalmente os preços do menu entre seus restaurantes franqueados e próprios.
Crypto prices
More


