
Após incluir o compromisso fora do balanço de 628 bilhões de dólares na avaliação, as ações da Meta ficaram 35% mais "caras"?

Cerca de US$ 628 bilhões em passivos fora do balanço da Meta permaneceram ocultos por muito tempo nas notas explicativas dos relatórios financeiros. Quando esse valor é considerado no cálculo do valor empresarial, todo o arcabouço de valuation das chamadas “big techs” está sendo obrigado a passar por uma reestruturação.
A analista do banco de investimentos Needham, Laura Martin, publicou em 2 de outubro um relatório apontando que, se os compromissos fora do balanço da Meta forem incluídos no valor empresarial (EV), seu múltiplo de valuation aumentará em 35%, tornando a ação muito mais cara para os acionistas do que indicam os indicadores tradicionais.
Em seguida, Martin declarou publicamente na CNBC: "O endividamento e os arrendamentos reconhecidos no balanço da Meta somam cerca de US$ 100 bilhões, enquanto os passivos fora do balanço chegam a US$ 600 bilhões. Se você não considerar esses US$ 600 bilhões no EV, sua avaliação ficará 35% abaixo do real." Esse argumento impactou diretamente a lógica de precificação da Meta no mercado.
O ponto ainda mais relevante é que, quando o método do Needham é aplicado de forma consistente à Alphabet, o resultado surpreende: o múltiplo EV/Receita estimada para o FY27 ajustado do Google chega a 9,0 vezes, superando os 8,3 vezes da Meta — o que significa que, após a plena divulgação dos passivos fora do balanço, o Google passa a ser avaliado como a empresa mais cara. Enquanto isso, a Meta adicionou cerca de US$ 68 bilhões em novos contratos de arrendamento de data centers apenas em julho, sinalizando uma aceleração na ampliação dos passivos fora do balanço. Se o mercado precificou devidamente essa alavancagem oculta, esse é um tema central que os investidores de big techs não podem mais ignorar.
Meta: uma diferença de 5,6 vezes entre passivos dentro e fora do balanço
A análise da Needham parte de princípios básicos de contabilidade. O banco defende que “o valor do patrimônio líquido é o valor residual pertencente aos acionistas após o pagamento das dívidas e de outras obrigações contratuais”, sendo assim, independentemente do tratamento contábil, obrigações e compromissos crescentes representam obstáculos para a valorização das ações e devem ser considerados no cálculo do EV.
No caso da Meta, até o final de junho de 2026, sua dívida reconhecida no balanço e compromissos de arrendamento totalizam cerca de US$ 112 bilhões, enquanto os dois principais passivos fora do balanço somam cerca de US$ 628 bilhões, uma diferença de 5,6 vezes — ou seja, para cada 1 dólar de alavancagem divulgada, outros 5,60 dólares estão escondidos nas notas explicativas.
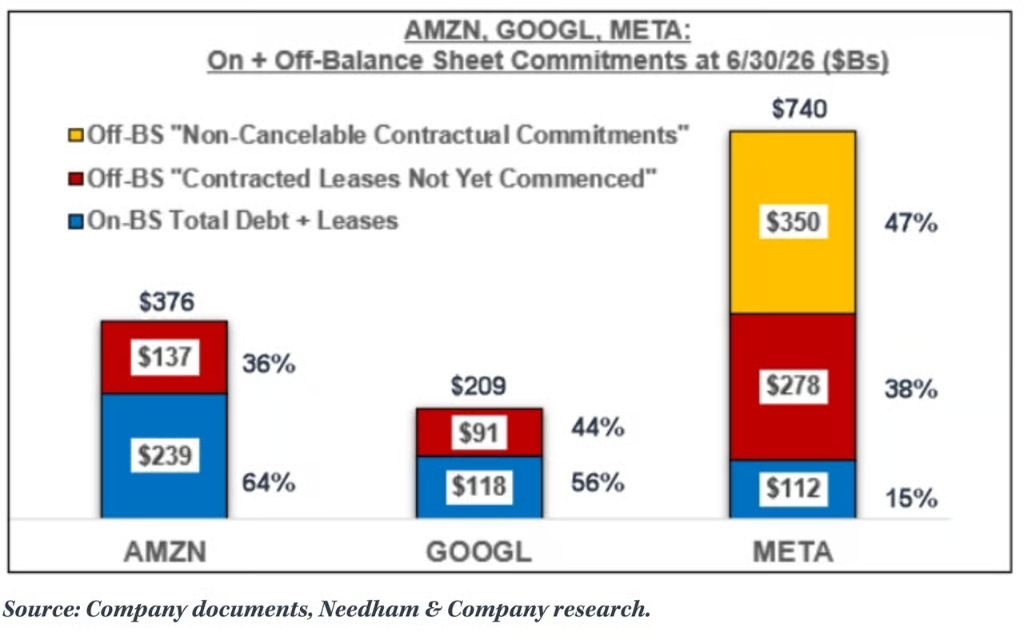
A composição desses dois passivos fora do balanço está detalhada na nota 9 do 10-Q do segundo trimestre da Meta: em primeiro lugar, obrigações de arrendamento operacional e financeiro ainda não iniciadas de aproximadamente US$ 279 bilhões, envolvendo data centers, instalações de hospedagem e parte da infraestrutura de rede, com períodos de locação que vão de 2026 até 2036, podendo chegar até 30 anos; em segundo, compromissos contratuais irrevogáveis de cerca de US$ 349,3 bilhões, principalmente envolvendo acordos de capacidade de nuvem com terceiros, investimentos em servidores e infraestrutura de rede, construção de data centers e produtos de hardware de consumo Reality Labs, dos quais cerca de US$ 53,5 bilhões e US$ 81,7 bilhões vencem em 2026 e 2027, respectivamente. Além disso, a Meta possui obrigações contingentes de aquisição de capacidade em nuvem de até US$ 14,7 bilhões.
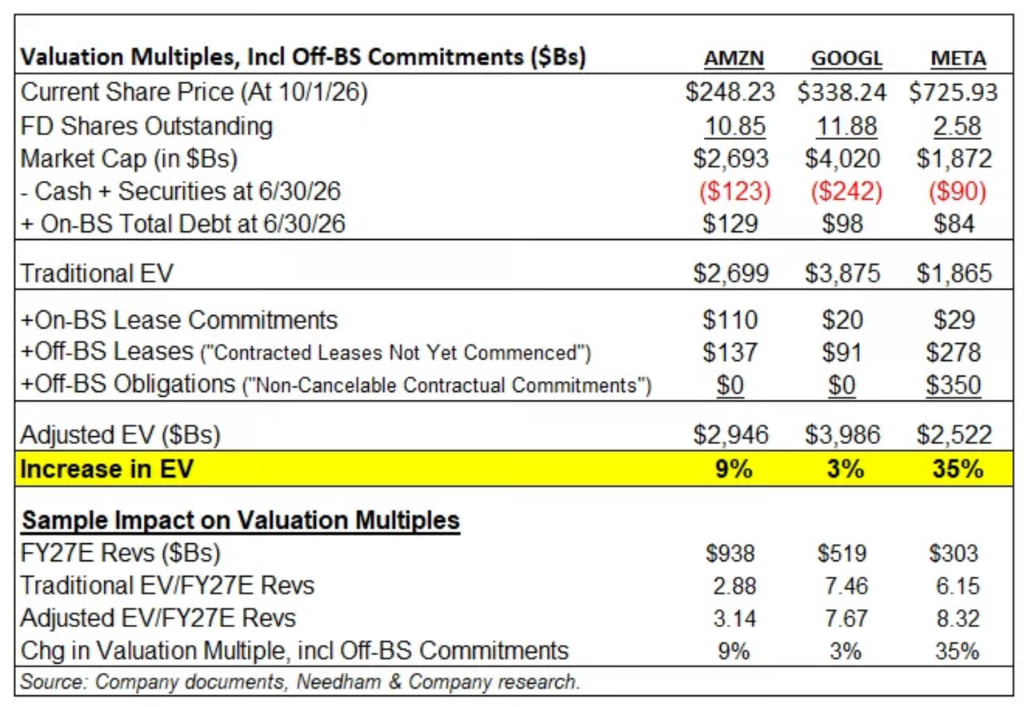
Ao incluir esses passivos fora do balanço no EV, o múltiplo EV/Receita estimada para o FY27 da Meta sobe de 6,15 vezes para 8,32 vezes, uma elevação de 35%.
O ritmo acelerado dos compromissos de infraestrutura de IA
Esses números ainda não refletem a movimentação mais recente. De acordo com o 10-Q do segundo trimestre da Meta, em julho de 2026 — após o encerramento do trimestre — a empresa assinou cerca de US$ 68 bilhões em novos contratos de arrendamento de data centers.
Esse valor significa que, em apenas um mês, a Meta adicionou compromissos de arrendamento equivalentes a aproximadamente 80% de toda a dívida reconhecida em balanço ao final de junho (cerca de US$ 84 bilhões), o que expandiu em mais de 10% o “balde” de obrigações de arrendamento ainda não iniciadas antes mesmo do final do terceiro trimestre. Por isso, a Needham considera que as obrigações fora do balanço da Meta apresentaram “crescimento rápido” no terceiro trimestre.
Segundo Amanda Lynam, estrategista de crédito do Goldman Sachs, em relatório divulgado em agosto, as big techs, somadas, registraram US$ 1,5 trilhão em compromissos de arrendamento ao final do segundo trimestre, dos quais US$ 1 trilhão referiam-se a contratos ainda não iniciados. Por conta do tratamento especial das normas contábeis de arrendamento do GAAP americano, essa porção de compromissos “não iniciados” não aparece nas demonstrações financeiras, mas se tornarão obrigações reais de pagamento nos próximos anos. Lynam destaca que esse tratamento “pode subestimar o nível de alavancagem e a necessidade futura de liquidez”, além de prever que “emissores ligados à IA continuarão a sofrer com prêmios de risco de spread adicionais”.
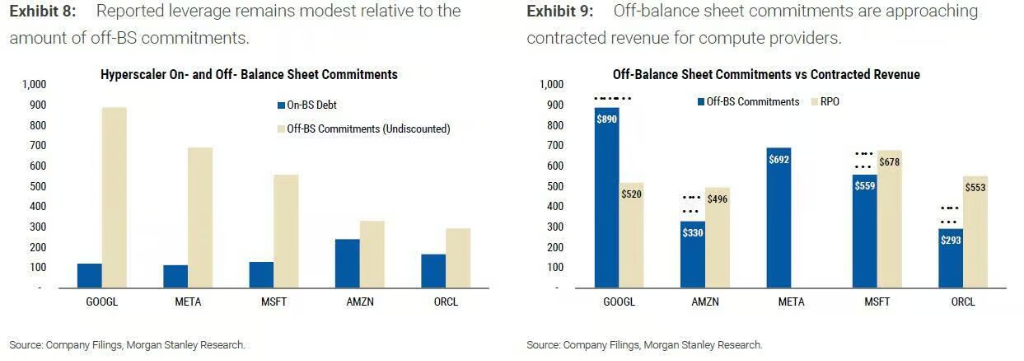
A equipe de contabilidade do Morgan Stanley (Todd Castagno e outros), no final de agosto, ampliou o escopo da análise para incluir Nvidia, Broadcom e diversas garantias e acordos de suporte, calculando um total superior a US$ 3,1 trilhões em compromissos fora do balanço. Segundo o ZeroHedge, até 30 de setembro, o volume de passivos fora do balanço das big techs já atingia US$ 3,8 trilhões, um aumento de cerca de US$ 700 bilhões em relação ao final de junho.
O Google é o “mais caro”: revisão consistente do método Needham
O relatório original do Needham tem uma falha metodológica importante: sua tabela atribui valor zero a “compromissos contratuais irrevogáveis” tanto para a Amazon quanto para a Alphabet (holding do Google), mas os relatórios dessas empresas não confirmam isso.
O 10-Q do segundo trimestre da Alphabet revelou US$ 707 bilhões em compromissos de aquisição de longo prazo — valor alinhado com o adotado pelo Morgan Stanley; enquanto a Amazon divulgou obrigações incondicionais de aquisição de US$ 130 bilhões. Esses compromissos são equivalentes àqueles contabilizados pela Needham para a Meta.
Quando o método da Needham é aplicado de forma consistente às três empresas, o resultado muda consideravelmente:
-
Alphabet: O aumento no EV passa de 3% no relatório original do Needham para 21%, com múltiplo EV/Receita estimada para o FY27 ajustada chegando a 9,0 vezes, superior às 8,3 vezes da Meta;
-
Amazon: O acréscimo no EV aumenta de 9% para 14%;
-
Meta: Ao incluir também os US$ 68 bilhões em novos arrendamentos de julho, as exposições de garantias dos projetos Hyperion e El Paso (com perdas máximas potenciais de US$ 46 bilhões e US$ 13 bilhões, respectivamente) e os US$ 14,7 bilhões em obrigações contingentes de aquisição de nuvem, o ajuste final pode chegar a cerca de 42%.
Em outras palavras, embora a Meta mantenha a maior alavancagem relativa fora do balanço entre as três, a avaliação original “35% vs. 3%” subestimava muito o volume de passivos fora do balanço do Google. Após o ajuste, o Google assume a dianteira em valuation pelo múltiplo EV/Receita.
O mercado já precificou esse nível de alavancagem oculta?
Defensores do método afirmam que compromissos de aquisição não são dívidas no sentido tradicional — tratam-se de contratos de servidores, capacidade de nuvem e chips que a Meta espera transformar em receita. As agências de rating de crédito normalmente tratam compromissos de arrendamento como dívida, mas não olham para compromissos de aquisição da mesma forma. Além disso, os US$ 628 bilhões de passivos fora do balanço divulgados pela Meta representam valores nominais; ao calcular pelo valor presente, o impacto no EV seria menor.
Por outro lado, há fortes argumentos contrários. O Morgan Stanley alerta claramente: “Esses contratos têm valor estratégico em momentos de escassez, mas se o equilíbrio entre oferta e demanda for restabelecido antes do tempo, as empresas podem acabar pagando por capacidade excedente, ou tentarem renegociar os termos”. Em outras palavras, considerar compromissos de aquisição como “não dívida” faz sentido apenas enquanto a empresa realmente precisar comprar o que está comprometido.
O fluxo de caixa livre já começa a mostrar pressão. Segundo o Morgan Stanley, o fluxo de caixa livre da Amazon e do Google já se tornou negativo no segundo trimestre, e espera-se que a Meta também entre em território negativo no próximo trimestre.
No mercado de títulos, dados do Goldman Sachs indicam que as big techs já emitiram US$ 250 bilhões em bonds este ano, um salto em relação aos menos de US$ 20 bilhões de 2024; as previsões para 2027 são de US$ 420 bilhões em emissões, sem contar o financiamento de data centers via veículos de propósito específico (SPVs) — justamente o núcleo da atual estrutura fora do balanço identificada pelo Morgan Stanley.
O Needham mantém avaliação “neutra” para a Meta, com uma preocupação que vai além das questões contábeis. Laura Martin observa que a empresa está desenvolvendo simultaneamente chips customizados, data centers, IA corporativa, agentes de negócios, APIs de modelos, venda de capacidade computacional, óculos inteligentes e outros segmentos, o que acaba dispersando o foco da gestão, o talento de engenharia e o capital dos acionistas em muitas frentes. Num contexto de US$ 628 bilhões de compromissos, a margem de erro ficou muito pequena.
O 10-Q do terceiro trimestre da Meta está previsto para o final de outubro. Com os novos arrendamentos de julho já sacramentados, o mercado já antecipa o que aparecerá nas notas explicativas.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Após o sucesso explosivo de Meta Muse, enfrenta um desafio de retenção: a taxa de abertura está abaixo dos aplicativos mainstream e a monetização de longo prazo está sob teste.
Desde o seu lançamento, o agente de IA Muse, da Meta, acumulou mais de 5,6 milhões de downloads e chegou ao topo da App Store da Apple; no entanto, sua taxa de abertura por parte dos usuários ainda é inferior à de aplicativos populares como Google e ChatGPT, e a sua retenção e frequência de uso ainda não acompanham esses concorrentes. Com base nisso, o BNP Paribas revisou para baixo suas expectativas de monetização de longo prazo para o Muse, avaliando que, a curto prazo, é improvável que consiga abalar plataformas verticais como e-commerce e turismo. Para o futuro, a comercialização do Muse ainda dependerá do aumento do engajamento dos usuários e da validação de modelos como o de publicidade.
Banco da América: “Negociação de IA” é a “última linha de defesa” no atual mercado de títulos do Tesouro dos EUA
O Bank of America alerta que a narrativa de IA está servindo como um "amortecedor" de riscos macroeconômicos, suprimindo a volatilidade do mercado. O sentimento FOMO trazido pela IA cria um efeito de "opção de venda de IA", fazendo com que o mercado de ações permaneça quase indiferente à turbulência intensa do mercado de títulos. O Bank of America teme que, caso a narrativa de IA seja frustrada, a revisão das expectativas de crescimento possa transformar a crise do mercado de títulos em uma crise de mercado abrangente, amplificando simultaneamente todos os riscos macroeconômicos atualmente suprimidos.

Por que a crise imobiliária não afetou a taxa de câmbio?
Crypto prices
More


