
Este relatório de pesquisa do Goldman Sachs contém pistas para a próxima rodada de valorização das ações dos EUA

Até 2 de outubro, o índice de alavancagem líquida dos fundos long & short dos Estados Unidos rastreados pelo principal corretor da Goldman Sachs caiu por três semanas consecutivas, reduzindo 2,2 pontos percentuais esta semana para 46,4%, o menor nível desde abril de 2025, situando-se no 2º percentil dos últimos cinco anos.
No mesmo período, o Nasdaq 100 atingiu uma nova máxima histórica, enquanto o índice S&P de peso igual caiu por sete semanas consecutivas.
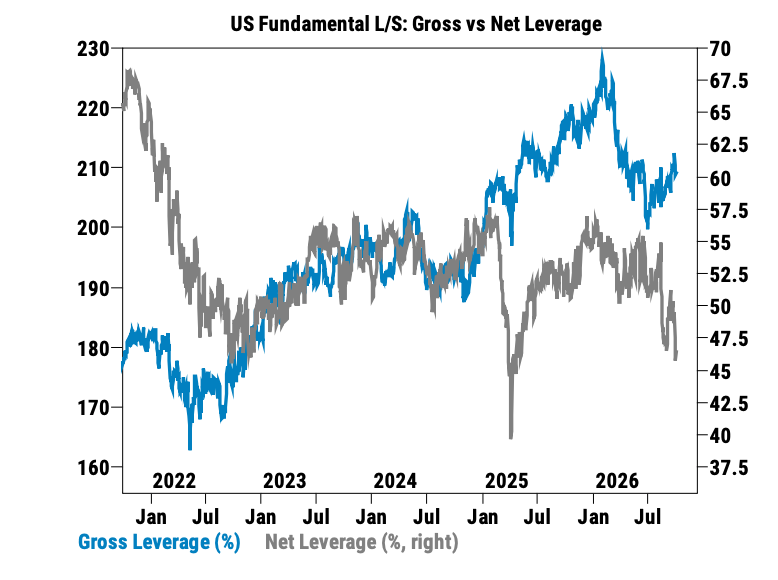
De acordo com o site de Investimentos em Ações Americanas, esses dados mostram que: a exposição líquida comprada institucional permanece baixa, com o capital ainda concentrado em poucas direções de força. O mercado ainda possui potencial comprador, mas seu desbloqueio dependerá das taxas de juros e dos resultados financeiros.
Vejamos primeiro como as instituições estão operando.
De 25 de setembro a 1 de outubro, os fundos analisados apresentaram uma leve compra líquida de ações americanas.
Entre eles, produtos como índices e ETF registraram o maior valor líquido de compra dos últimos dois meses, impulsionados principalmente por recompras de posições vendidas.
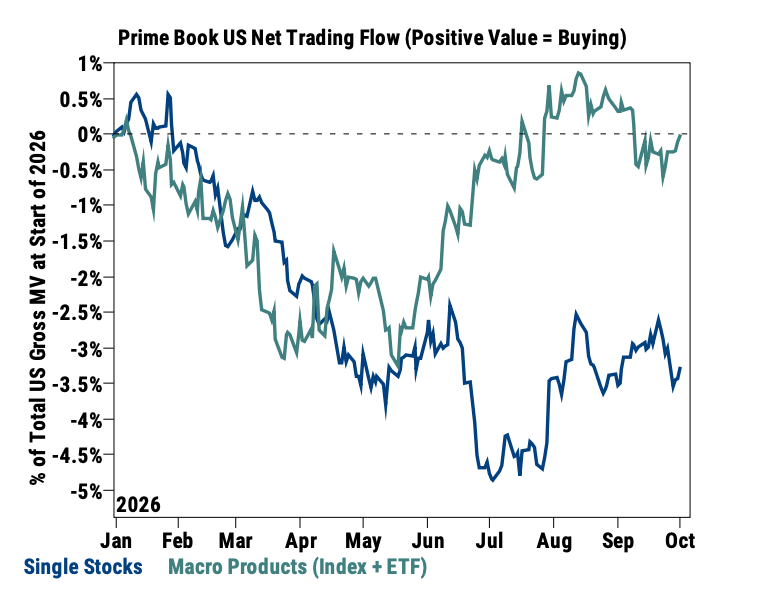
As ações individuais, porém, tiveram venda líquida pela segunda semana consecutiva, com o volume de novas vendas a descoberto sendo cerca de 1,5 vezes o das compras em posições compradas. Dos 11 setores, 8 foram vendidos líquidos, principalmente em serviços de comunicação, consumo discricionário e materiais.
Recomprar posições vendidas em índices, enquanto continua apostando na baixa de ações individuais, é o destaque da estrutura de capital desta semana. Isso significa que os fundos reduziram as apostas na queda do mercado, mas não aumentaram simultaneamente a aposta de alta em grande parte das empresas.
A baixa alavancagem líquida não significa que a maior parte do dinheiro dos fundos esteja em caixa. No mesmo período, o total de alavancagem é de 209,2%, com a razão entre valor comprado e vendido em 1,57, no 1º percentil dos últimos cinco anos.
Você pode entender isso da seguinte forma: as instituições continuam negociando ativamente, mas como as posições compradas e vendidas se anulam, a exposição líquida ao crescimento geral é muito baixa.
Agora, analisando setores, a mudança mais evidente ocorre em saúde e energia.
O setor de saúde teve a compra líquida mais rápida em mais de seis meses, quase toda oriunda de fechamento de posições vendidas. O volume dessas recompras foi o maior desde outubro de 2022, estando no 99º percentil dos últimos cinco anos.
Biotecnologia, farmacêuticas, ferramentas e serviços em ciências da vida observaram mudanças semelhantes. No entanto, a razão entre valores comprados e vendidos no setor de saúde permanece em apenas 2,29, próxima da mínima de um ano; em termos mensais, o setor ainda foi vendido líquido.
Portanto, as compras em saúde desta semana são melhor entendidas como uma retirada concentrada de vendidos anterior. Se haverá um aumento ativo e contínuo na posição é o que determinará se o setor continuará em tendência de alta.
Energia, por outro lado, segue o caminho oposto.
Os fundos analisados venderam ações de energia de forma líquida por seis semanas seguidas, sendo oito das últimas nove semanas nessa direção. Novas vendas a descoberto são cerca de duas vezes o volume comprado e, no mês, energia foi o setor americano mais vendido líquido.
Em comparação ao Russell 3000, a alocação em energia passou de uma superexposição de cerca de 1% em julho para uma subexposição de 0,4%.
Apesar do preço do petróleo elevado, as instituições continuam aumentando suas posições vendidas em energia. Isso mostra que suas expectativas de retorno futuro para ações de energia são evidentemente mais cautelosas do que sua visão sobre o preço atual do petróleo. Os motores de lucro para refino, serviços petrolíferos e petróleo e gás integrados são diferentes; não se pode julgar todo o setor apenas pelo “preço alto do petróleo”.
Na tecnologia, as diferenças de desempenho também são evidentes.
Nesta semana, o índice de semicondutores subiu cerca de 4%, enquanto o Nasdaq 100 avançou cerca de 0,7%. A carteira temática de redes ópticas subiu 9,09% e a de data centers aumentou 3,35%. Já as carteiras de computação quântica e terras raras globais caíram 5,59% e 5,57%, respectivamente.
O capital está escolhendo etapas específicas dentro da cadeia de IA, sem comprar todas as temáticas tecnológicas populares em geral.
Até 29 de setembro, os MAGS que detêm as sete gigantes da tecnologia tiveram fluxo líquido positivo em 12 dos últimos 13 pregões. Em conjunto com a fraqueza contínua do índice de peso igual, a concentração de capital fica ainda mais clara.
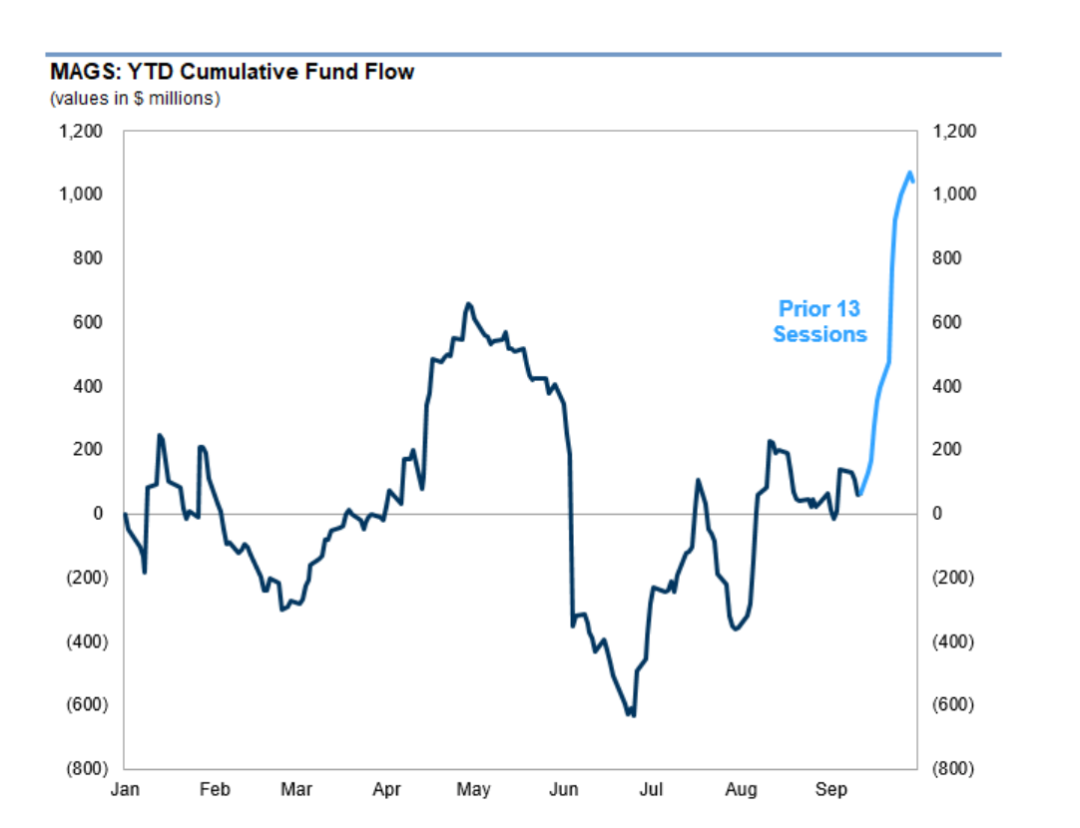
Mas aqui há uma oportunidade potencial: com a baixa exposição líquida institucional, uma vez que as pressões macroeconômicas reduzam, os recursos subalocados e vendidos podem impulsionar compras adicionais.
As small caps são o melhor termômetro para observar isso.
A Goldman Sachs estima que a exposição de recursos sistemáticos ao Russell 2000 está no 7º percentil histórico; até 22 de setembro, dados da CFTC mostram posição vendida recorde por parte dos fundos alavancados.
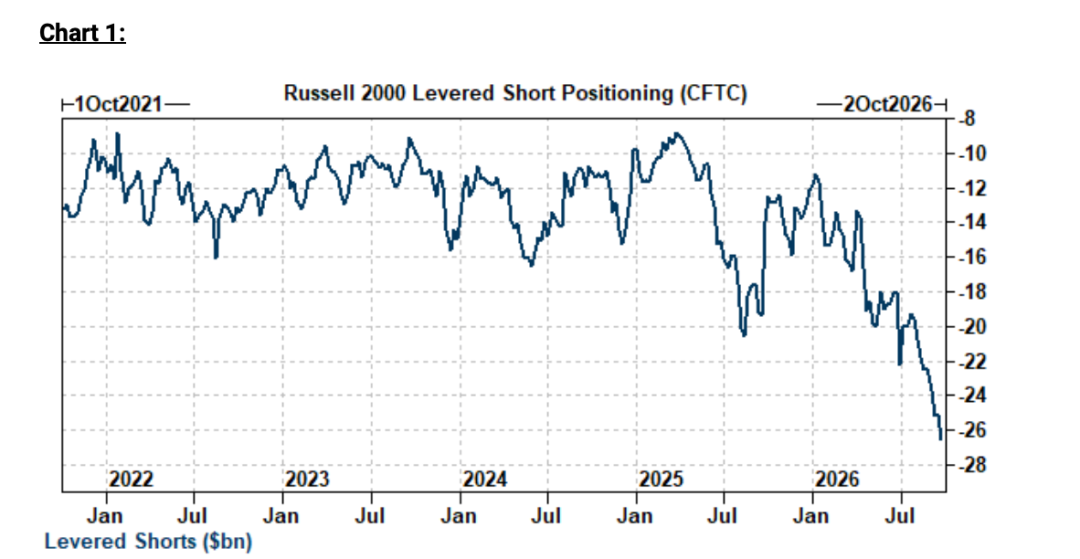
Desde 29 de setembro, o valor das posições em aberto de futuros do Russell caiu cerca de US$ 900 milhões, e mesas de operações observaram sinais de recompra de vendidos.
Esta é uma das razões pelas quais algumas mesas de operações estão de olho na recuperação do IWM: posições muito leves e muitos vendidos – se as taxas de juros melhorarem de forma consistente, recompras e novas alocações podem impulsionar uma subida.
Mas a condição é clara — as taxas de juros de longo prazo precisam realmente diminuir. As small caps são mais sensíveis ao custo de financiamento, e uma breve queda nos rendimentos ainda não é suficiente para suportar compras sustentadas.
Já as ações de tecnologia precisam enfrentar a temporada de resultados.
Segundo a mesa de operações, o P/L projetado para os próximos 12 meses do Nasdaq 100 está abaixo da média de vários anos; por isso, algumas mesas estão de olho na exposição de alta do QQQ.
Mas esse julgamento depende da realização dos lucros futuros; não se pode tratar o lucro previsto como dinheiro já garantido.
O preço das opções também oferece um ponto de observação: a volatilidade implícita das opções de 1 mês e 3 meses de QQQ está no 36º e 34º percentil do ano passado, respectivamente; para IWM, os percentis correspondem a 34 e 18.
Esses percentis mostram que, em relação ao último ano, a volatilidade implícita das opções não está elevada. Eles não provam diretamente que as opções estão baratas, nem significam que a compra levará a uma alta taxa de sucesso.
O site de Investimentos em Ações Americanas acredita que o valor dos dados de capital desta semana está em mostrar os dois possíveis cenários:
1. Se as taxas de juros caírem continuamente e os resultados superarem expectativas, posições leves e muitos vendidos podem amplificar o movimento de alta, e setores atrasados podem recuperar o atraso.
2. Se as taxas de juros permanecerem elevadas e as previsões de lucro forem revisadas para baixo, o capital pode continuar concentrado em poucos líderes, coexistindo força em índices e fraqueza nas ações individuais.
Nos próximos passos, para julgar se o mercado está ficando mais sólido, observe três mudanças: se as vendas líquidas de ações terminaram, se as compras líquidas vêm mais de novas posições ativas e se o índice de peso igual começa a acompanhar.
Somente as recompras pelas posições vendidas podem viabilizar um rali de curto prazo; para dar sustentação ao mercado, é preciso que mais capital esteja disposto a comprar e manter posições.
Junte-se ao VIP do site de Investimentos em Ações Americanas
Domine a estratégia de gestão de portfólio, analisando a fundo cada empresa americana que você possui
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Por que a crise imobiliária não afetou a taxa de câmbio?
Agentes de IA impulsionam a segunda onda de crescimento da computação em nuvem! Grandes bancos de Wall Street analisam o boom da expansão do IaaS e a reavaliação do valor do PaaS. Quem está lucrando de verdade com a febre dos tokens?
Diante do forte surgimento de novas potências em nuvem como a CoreWeave no setor de computação em nuvem para IA, a Bernstein atribuiu a classificação mais otimista de “superar o mercado” à Microsoft (MSFT.US), Oracle (ORCL.US) e MongoDB (MDB.US) como potenciais vencedores em IaaS/PaaS.
Wall Street está prestes a perder o sono! Contagem regressiva para o modo de negociação “23/5” nas ações dos EUA: será que o revezamento de capitais globais poderá fortalecer o caminho do bull market prolongado?
A partir de 6 de dezembro, as bolsas de valores dos Estados Unidos adicionarão um período de negociação noturna das 21h00 às 4h00 (horário de Nova York), além do horário normal de negociação e dos atuais períodos de pré-mercado e pós-mercado. Esta expansão visa atender à crescente demanda de investidores estrangeiros, competir com o mercado de criptomoedas e mercados de previsão, visto que o volume de negociações noturnas aumentou 358% em relação ao ano anterior.
Dados de empregos fracos, mas os títulos do Tesouro dos EUA não caem: o que realmente preocupa Wall Street chegou
Um relatório de emprego surpreendente reduziu as expectativas de aumento de juros no curto prazo, mas não conseguiu abalar os rendimentos de longo prazo — a verdadeira preocupação de Wall Street mudou do próximo aumento de juros para uma questão mais complicada: se o custo do crédito se recusar a cair, quanto tempo a economia ainda pode se sustentar?
Crypto prices
More


