
Cambiamento del presidente della Federal Reserve = crollo delle azioni USA?

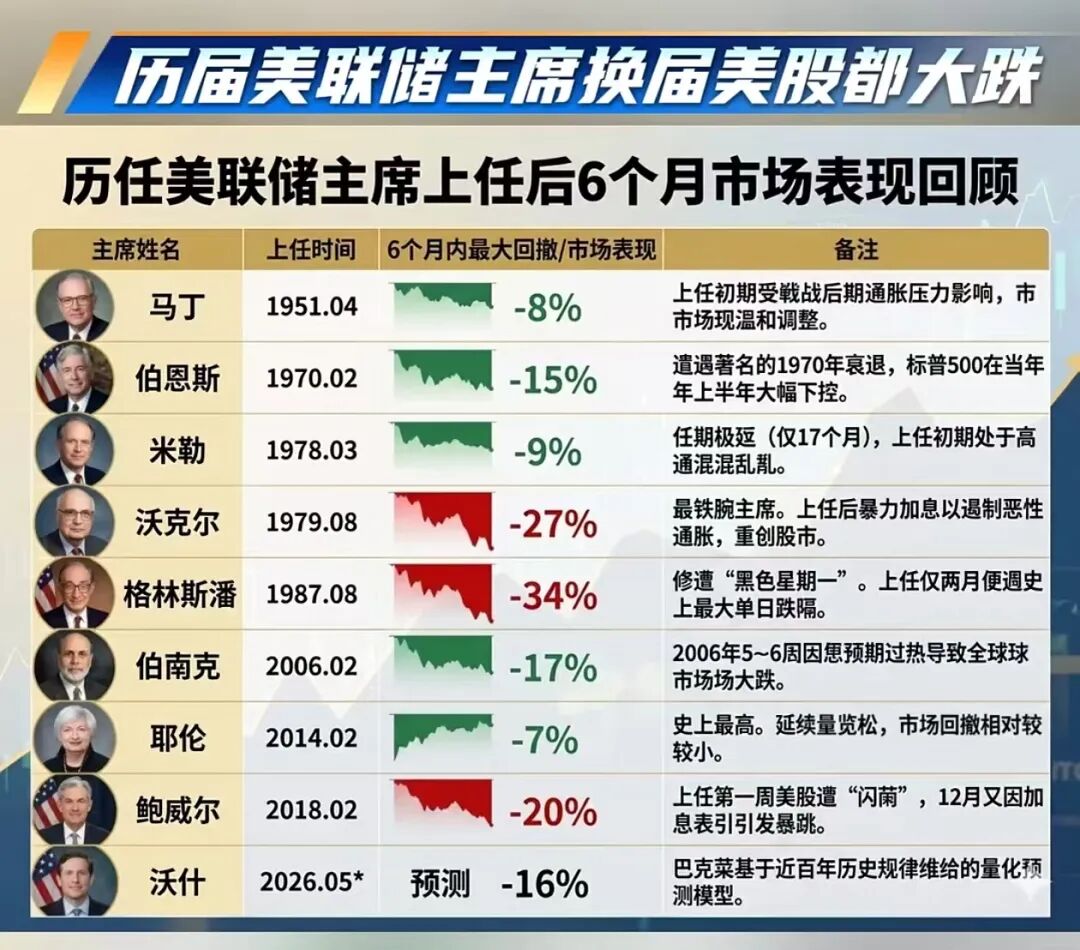
2. Prendiamo ad esempio Powell. Ha prestato giuramento il 5 febbraio 2018, mentre il crash flash all’inizio del 2018 è avvenuto il 26 gennaio. Secondo il calcolo A, il massimo drawdown nei 6 mesi successivi all’insediamento di Powell è stato del 2,56%, secondo il calcolo B il massimo drawdown è stato del 9,45%. Entrambi ben al di sotto di quanto indicato nel grafico.
3. In secondo luogo, indipendentemente dal metodo di calcolo del drawdown, il massimo drawdown nei 6 mesi dopo l’insediamento del presidente della Fed non presenta differenze significative rispetto a un qualsiasi periodo casuale di 6 mesi nella storia dell’SP500.
4. Secondo la definizione di drawdown A:
1) Il massimo drawdown entro i 6 mesi successivi all’insediamento per gli ultimi 7 presidenti è il seguente:
Miller (1978-03-08): 0.00%
Volcker (1979-08-06): 4.25%
Greenspan (1987-08-11): 32.82%
Bernanke (2006-02-01): 4.58%
Yellen (2014-02-03): 0.00%
Powell (2018-02-05): 2.56%
2) La distribuzione del massimo drawdown dell’SP500 in qualsiasi periodo di 6 mesi nella storia è la seguente:
10° percentile: 0,09%
25° percentile: 1,44%
75° percentile: 8,98%
90° percentile: 16,24%
Le mediane sono quasi uguali. Nei test sull’uguaglianza delle medie, test t: p=0,2870, test Wilcoxon: p=0,3438, nessuna differenza significativa.
5. Secondo la definizione di drawdown B
1) Il massimo drawdown entro 6 mesi dall’insediamento degli ultimi 7 presidenti è il seguente:
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) Storicamente, la distribuzione del massimo drawdown dell’SP500 in qualsiasi periodo di 6 mesi è la seguente:
10° percentile: 7,80%
25° percentile: 9,97%
75° percentile: 17,74%
90° percentile: 22,12%
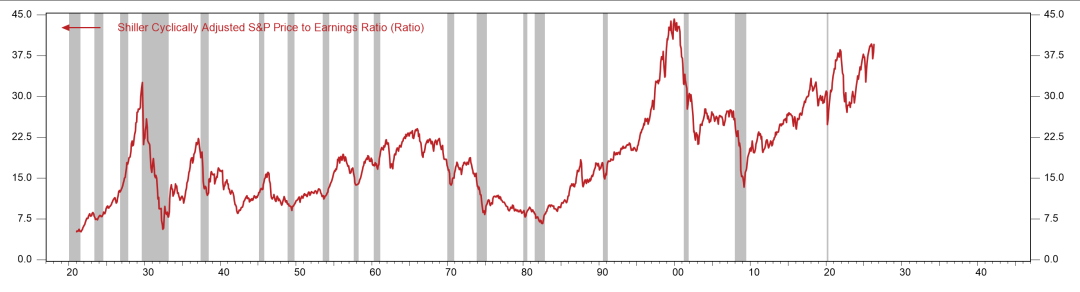
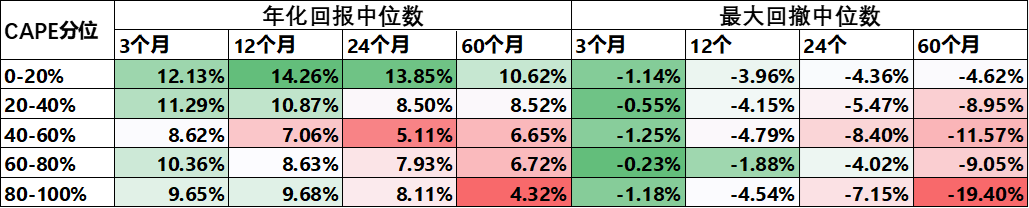
6. In sintesi, secondo la regolarità storica, in qualsiasi periodo di 6 mesi, è quasi inevitabile un drawdown significativo degli azionari USA; questa è la norma storica e anche nei prossimi 6 mesi non farebbe eccezione. Si può persino ipotizzare che, visto che le valutazioni degli azionari sono a livelli storicamente elevati, l’entità dei futuri drawdown potrebbe essere superiore rispetto alla mediana storica.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Istituzioni: previsto un aumento dell'80%-100% per HBM nel Q1 del prossimo anno, accordi di lunga durata per la memoria potrebbero essere fissati fino al 2035.
L'analista di KeyBanc, Vinh, ritiene che i fornitori di storage stiano spostando significativamente la capacità verso i data center, prevedendo una drastica riduzione del 20%-30% nell'offerta di storage per PC e smartphone l'anno prossimo. Nel quarto trimestre di quest'anno, DRAM e NAND subiranno un aumento superiore al 15%. HP e Dell hanno già esteso i loro accordi di fornitura fino al 2031, mentre Google sta negoziando accordi a lungo termine che coprano fino al 2035.

Alcoa (AA.US) conferenza sui risultati del Q3: le scorte globali di alluminio coprono solo 42 giorni di consumo, la costruzione dei data center continua a mantenere una tensione su domanda e offerta di alluminio
I dati finanziari mostrano che la capacità di generazione di cassa di Alcoa è aumentata contemporaneamente: l'EBITDA rettificato per il terzo trimestre è stato di 789 milioni di dollari, con una crescita del 192,2% rispetto allo stesso periodo dell'anno precedente, che era di 270 milioni di dollari; il flusso di cassa operativo è aumentato da 85 milioni di dollari dello stesso periodo dell’anno precedente a 643 milioni di dollari, mentre il flusso di cassa libero è passato in modo inatteso da un’uscita netta di 66 milioni di dollari a un afflusso netto di 472 milioni di dollari.
I mercati azionari globali rimbalzano leggermente, l'indice coreano chiude in rialzo del 2%, SK Hynix sale di oltre il 4%, il dollaro scende leggermente.
L'indice Euro Stoxx 50 è salito dello 0,4%, l'indice DAX tedesco è salito dello 0,5%. Sia Samsung Electronics che SK Hynix sono salite di oltre il 4%, portando l'indice composito di Seoul della Corea del Sud a chiudere con un rialzo del 2%. I trader hanno ridotto la probabilità di un aumento dei tassi da parte della Federal Reserve questo mese dal oltre 25% di giovedì al 15%. L'indice del dollaro è sceso dello 0,1%.

Prezzi delle criptovalute
Altro


