
Pourquoi le niveau de difficulté des opérations sur le marché des crypto-monnaies est-il actuellement infernal ?

Plus de 90 % des actifs cryptographiques sont essentiellement motivés par la spéculation, mais la spéculation pure n'est pas un moteur perpétuel. Lorsque les participants du marché perdent de l'intérêt ou ne parviennent plus à réaliser des profits durables, la demande spéculative diminue.
Plus de 90 % des actifs cryptographiques sont essentiellement motivés par la spéculation, mais la pure spéculation n'est pas un mouvement perpétuel : lorsque les participants au marché perdent de l'intérêt ou ne peuvent plus réaliser de profits, la demande spéculative s'estompe.
Auteur : @0xkyle
Traduction : AididiaoJP, Foresight News
En tant que trader, mon objectif principal a toujours été de rechercher des opportunités d'investissement à forte conviction et à potentiel de rendement asymétrique. Je suis passionné par la découverte de ce type de trades à haut risque/rendement, comme Solana à 20 dollars, Node Monkes à 0,1 BTC (qui a ensuite grimpé à 0,9 BTC), ou encore Zerebro avec une capitalisation de 20 millions de dollars, etc.
Cependant, aujourd'hui, ce genre d'opportunités asymétriques se fait de plus en plus rare. Les raisons sont multiples, et ensemble, elles constituent un problème vaste et complexe.
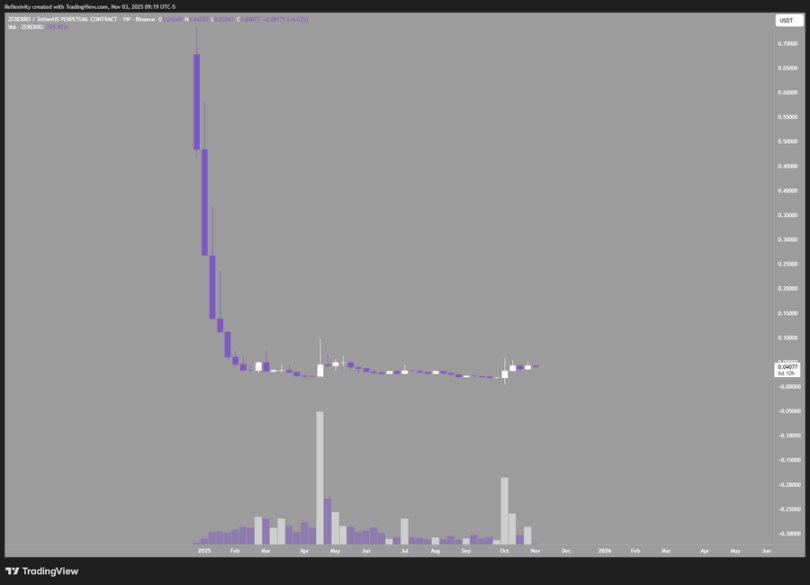
À titre d'exemple, ce graphique montre Zerebro, qui est passé d'une capitalisation de 20 millions de dollars à un pic de 700 millions de dollars, offrant un rendement de 30 fois ; mais il a aussi chuté de 99 % depuis son sommet, revenant presque à son point de départ initial.
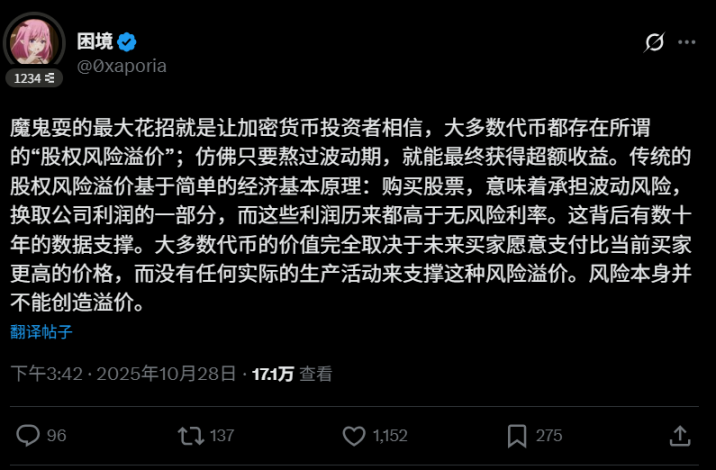
Cela soulève la première problématique : il est bien connu que la plupart des tokens de cette industrie « finiront par être vendus ». Cela crée un cercle vicieux qui empêche la création d'actifs à valeur ajoutée sur le long terme. Plus de 90 % des actifs cryptographiques sont essentiellement motivés par la spéculation, mais la pure spéculation n'est pas un mouvement perpétuel : lorsque les participants au marché perdent de l'intérêt ou ne peuvent plus réaliser de profits, la demande spéculative s'estompe. Le tweet de l'utilisateur @0xaporia va droit au but :
Le deuxième problème concerne les défauts structurels du marché crypto. L'incident du 10 octobre l'a clairement révélé : la plupart des principales plateformes d'échange ont causé des pertes massives à de nombreux utilisateurs, plus de 40 milliards de dollars de contrats ouverts ont été liquidés en un instant, donnant à tous les participants une première leçon de finance : s'il y a une possibilité d'erreur, elle se produira. Ce risque fait fuir les institutions et les gros capitaux : puisqu'il existe un risque de tout perdre, pourquoi prendre le risque ?
Les troisième et quatrième problèmes existent depuis longtemps : d'une part, la surabondance quotidienne de nouveaux tokens émis ; d'autre part, la valorisation initiale excessive de ces tokens. Chaque nouveau projet dilue la liquidité globale du marché, tandis que les émissions à valorisation élevée réduisent l'espace de profit pour les investisseurs du marché public. Bien sûr, il est possible de shorter, mais si tout le secteur dépend des profits réalisés à la baisse, ce n'est pas sain à long terme.
Il existe d'autres problèmes non évoqués ici, mais ceux mentionnés ci-dessus sont les plus préoccupants. Revenons au sujet principal : pourquoi est-il aujourd'hui si difficile de trouver des opportunités asymétriques sur le marché crypto ?
- Les projets de qualité sont émis à des valorisations trop élevées, les prix reflètent déjà, voire surestiment, les attentes
- La surabondance d'émissions de tokens dilue la valeur ; aujourd'hui un L1 parfait apparaît, demain un autre, ce qui fait douter de leur légitimité
- Le rythme d'itération du secteur est trop rapide, il est difficile de construire une conviction d'investissement à long terme, un projet leader peut perdre son avantage en un an
- Les problèmes structurels du marché empêchent l'entrée des capitaux, les investisseurs exigent un rendement plus élevé pour compenser le risque de tout perdre, et si le rendement réel n'est pas suffisant, la logique d'investissement ne tient plus
Le plus fatal, c'est que la plupart des tokens ne sont en réalité que des outils de financement : ils sont vendus pour lever des fonds pour l'exploitation, tandis que la véritable valeur se concentre du côté des actions. Ces tokens, qui manquent d'accumulation de valeur et ne confèrent aucun droit sur l'entreprise, ne sont essentiellement que des outils spéculatifs de type « jeu de la patate chaude », et non de véritables investissements.
Rien de tout cela n'est nouveau. Pourquoi alors ressasser ces idées ? Parce que, bien que tout le monde le sache, personne ne change sa façon d'investir. Tout le monde continue de courir après les nouveaux récits, de se précipiter sur les nouvelles tendances, et de répéter des stratégies inefficaces. C'est la définition même de la folie : répéter les mêmes actions en espérant des résultats différents.
Je suis toujours à la recherche de la prochaine opportunité asymétrique. Si l'on suit les règles, on ne peut obtenir que des rendements médiocres. À mon avis, la prochaine opportunité asymétrique dans la crypto se trouve dans :
- Les revenus du minage
- L'investissement en actions dans les entreprises blockchain
- Les tokens de plateformes d'échange
- La recherche de valeurs gravement sous-évaluées, qui existent réellement, mais sont extrêmement rares
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Musk parle de la production de puces : la capacité de fabrication à grande échelle de la Chine dépasse souvent celle du reste du monde combiné
Après que Changxin Storage a annoncé une avancée majeure dans la mémoire serveur DDR5, l'indice Philadelphia Semiconductor des marchés américains a chuté de 2,7 % pendant la nuit, entraînant la baisse collective de Micron, SK Hynix ADR et d'autres valeurs. Elon Musk a commenté cette tendance en déclarant que, lorsqu'une méthode de fabrication d'un produit est maîtrisée par la Chine, sa capacité de mise à l'échelle dépasse souvent celle du reste du monde, ajoutant que "la Chine semble progresser rapidement" sur des normes universelles telles que LP5 et LP6.

La nouvelle vague d’IA : combinant les caractéristiques des bulles “technologiques” et “immobilières”, elle rappelle le grand cycle international de capitaux de 2008.
La vague actuelle d'IA présente une dualité : au niveau micro, la nature à forte intensité d'actifs des centres de données IA pousse le secteur vers des financements par dette de type immobilier, tels que les obligations d'entreprise, les prêts privés et les ABS de puissance de calcul ; au niveau macro, près de 2 000 milliards de dollars d’épargne excédentaire étrangère affluent dans les principaux actifs IA du marché boursier américain via des institutions privées, recréant un cycle de capital transnational similaire à celui observé à la veille des subprimes en 2008. Avec près de 3 000 milliards de dollars de dettes hors bilan et une montée des taux d'intérêt, le secteur devra bientôt affronter une épreuve majeure de liquidité.

Le trading par IA connaît un "moment fragile" ! Les marchés boursiers japonais et coréens subissent un "mardi noir", SK Hynix, Samsung et SoftBank plongent ensemble
Mardi, les actions technologiques asiatiques ont subi une nouvelle vague de ventes systématiques. La faiblesse du secteur américain des semi-conducteurs durant la nuit s’est propagée sur les marchés Asie-Pacifique. Les inquiétudes concernant la concurrence accrue due à l’avancée technologique de ChangXin Memory dans les puces de stockage chinoises, ainsi que les retours sur les investissements du capital dans l’IA et l’environnement de financement, se sont intensifiées.
SpaceX (SPCX.US) : 80 % de potentiel de hausse caché dans Starship ? Morgan Stanley : le 15e vol d'essai sera un catalyseur majeur
Morgan Stanley indique que le prochain vol du Starship de SpaceX, prévu pour sa quinzième mission, pourrait représenter une étape clé vers la réutilisation complète de sa fusée de nouvelle génération, ouvrant la voie à de nouvelles opportunités pour l’entreprise dans les domaines des communications par satellite et de l’intelligence artificielle (IA).
Prix des cryptos
Plus


