
¿Por qué el riesgo de deuda de los bonos estadounidenses no ha debilitado al dólar? La tormenta de deuda europea se ha convertido en el mayor lastre para el precio del oro.

Huitong Network, 6 de octubre—— El reciente aumento continuo de las tasas de interés reales, así como el repunte considerable del índice del dólar estadounidense provocado por la tormenta de la deuda europea, son las principales razones que están reprimiendo el rebote del precio del oro.
El martes (6 de octubre), durante las sesiones asiática y europea, el precio internacional del oro continúa bajo presión, cotizando actualmente alrededor de 4139. El constante aumento de las tasas de interés reales, así como el significativo repunte del índice del dólar impulsado por la crisis de la deuda europea, son los principales factores que reprimen el rebote del precio del oro. Este artículo resume la lógica principal que afecta la evolución reciente del precio del oro.
Corrección temporal de los precios mundiales del petróleo reduce expectativas inflacionarias
Al mismo tiempo, la desaceleración del crecimiento salarial en el sector no agrícola de Estados Unidos y la moderación del sobrecalentamiento del mercado laboral debilitan aún más la base para una inflación persistente; la disminución de la presión inflacionaria cambia la valoración del mercado sobre la política monetaria de la Reserva Federal.
Según los datos de CME FedWatch, la probabilidad de que la Fed mantenga las tasas sin cambios en octubre es tan alta como 77.3%, y la probabilidad acumulada de una subida de 25 puntos básicos es solo del 22.7%. Mirando a diciembre, la probabilidad de mantener las tasas sin cambios es del 13.4%, de una subida de 25 puntos básicos es del 67.8%, y de una subida de 50 puntos básicos, del 18.8%.
En general, la moderación de los datos de inflación y empleo reduce temporalmente la presión de endurecimiento de la Fed, proporcionando un potencial soporte alcista para el oro desde la perspectiva de la política monetaria.
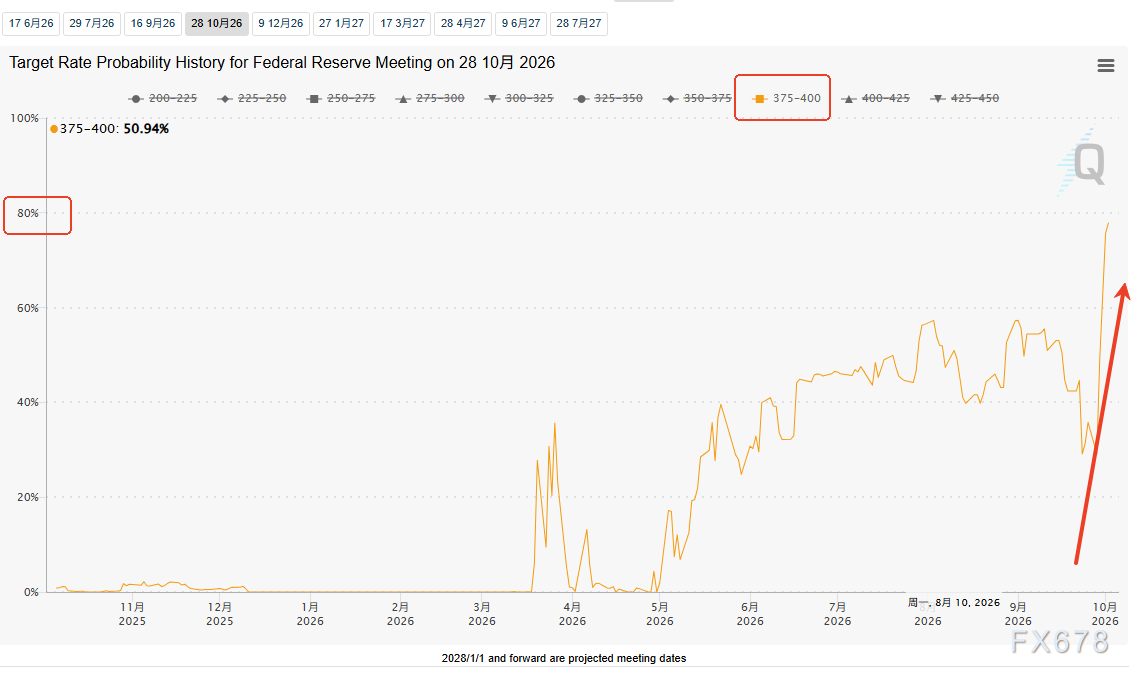
(Herramienta de tipos de interés FedWatch, fuente: CME Group)
El efecto positivo completamente anulado: rendimiento de los bonos del Tesoro de EE.UU. y tasas reales siguen aumentando
Aunque la reducción de las expectativas de subidas de tasas favorece al oro, este efecto positivo es completamente compensado por el continuo aumento de los rendimientos de los bonos estadounidenses y de las tasas de interés reales, convirtiéndose en el principal factor bajista para el oro actualmente.
Esta ronda de aumento de los rendimientos de los bonos del Tesoro de EE.UU. no está impulsada por el pánico inflacionario, sino por la extraordinaria resiliencia de la economía estadounidense.
Nohshad Shah, jefe de ventas de renta fija para Europa, Medio Oriente y África de Citadel Securities, señaló en un informe a clientes que casi todo el aumento del rendimiento a 10 años en septiembre provino del alza de la tasa real, mientras que las expectativas de inflación se mantuvieron relativamente estables.
La subida de las tasas reales se debe a la combinación de una política fiscal laxa en EE.UU., condiciones financieras relajadas y una intensa competencia de capital provocada por enormes inversiones en el sector de IA, lo que ha llevado al mercado a reevaluar la sostenibilidad del crecimiento económico y a exigir mayores retornos descontando la inflación, en lugar de buscar simplemente protección contra la misma.
Mientras tanto, BMO Asset Management advierte que resulta casi inevitable que el rendimiento del bono del Tesoro a 30 años supere el 6%, lo que podría concretarse en octubre, formando un ciclo autosustentado de aumento en los rendimientos por la volatilidad del mercado de bonos.
El oro es un activo sin rendimiento, por lo que el aumento de las tasas reales eleva el coste de oportunidad de poseerlo, limitando la posibilidad de rebote en su precio.
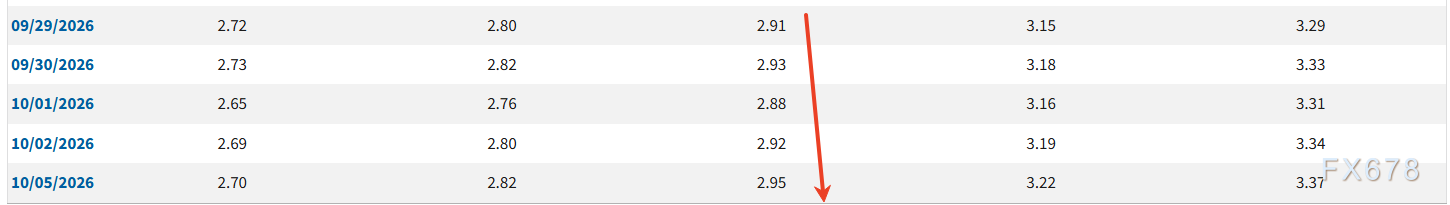
(Rendimiento TIPS a 10 años, fuente: Reserva Federal EE.UU.)
Cambio en la lógica central de precios: la fortaleza o debilidad del índice dólar lidera el oro, cubriendo el riesgo de la deuda del Tesoro estadounidense
El oro se valora principalmente en dólares estadounidenses y el mercado ha seguido durante mucho tiempo la lógica de que "dólar fuerte, oro débil", siendo este el factor más importante que actualmente reprime el rebote del oro.
Detrás del continuo aumento de los rendimientos de los bonos estadounidenses está el peligro oculto de que la deuda pública estadounidense está empeorando bajo altos tipos de interés, lo que en una lógica de mercado convencional debería debilitar la confianza en el dólar y favorecer el oro, proporcionando un soporte refugio robusto para su precio.
Sin embargo, este efecto positivo se ha visto completamente neutralizado por la cobertura de riesgos en el mercado europeo.
En comparación con el peligro de la deuda estadounidense, la crisis europea estalló antes y sus riesgos son más graves, convirtiéndose en el principal foco de atención para el capital global que busca refugio.
Entre tanto, los inversores japoneses, principales tenedores de bonos franceses, lideraron la venta; el exceso de bonos franceses en sus carteras externas enfrenta riesgos de reducción masiva y la continua ola de ventas de deuda europea ha golpeado directamente al euro, que cayó frente al dólar a su nivel más bajo en 17 meses, depreciándose notablemente.
En comparación de riesgos entre las principales economías, el impacto de la crisis europea supera ampliamente el de la deuda estadounidense, forzando al capital refugio global a ingresar masivamente en activos denominados en dólares, impulsando la fortaleza persistente del índice dólar.
Al final, el efecto negativo de la deuda estadounidense queda completamente opacado, la fortaleza del dólar reprime el precio del oro y elimina cualquier revalorización refugio que le correspondería, convirtiéndose en la clave fundamental de la presión bajista actual para el oro.
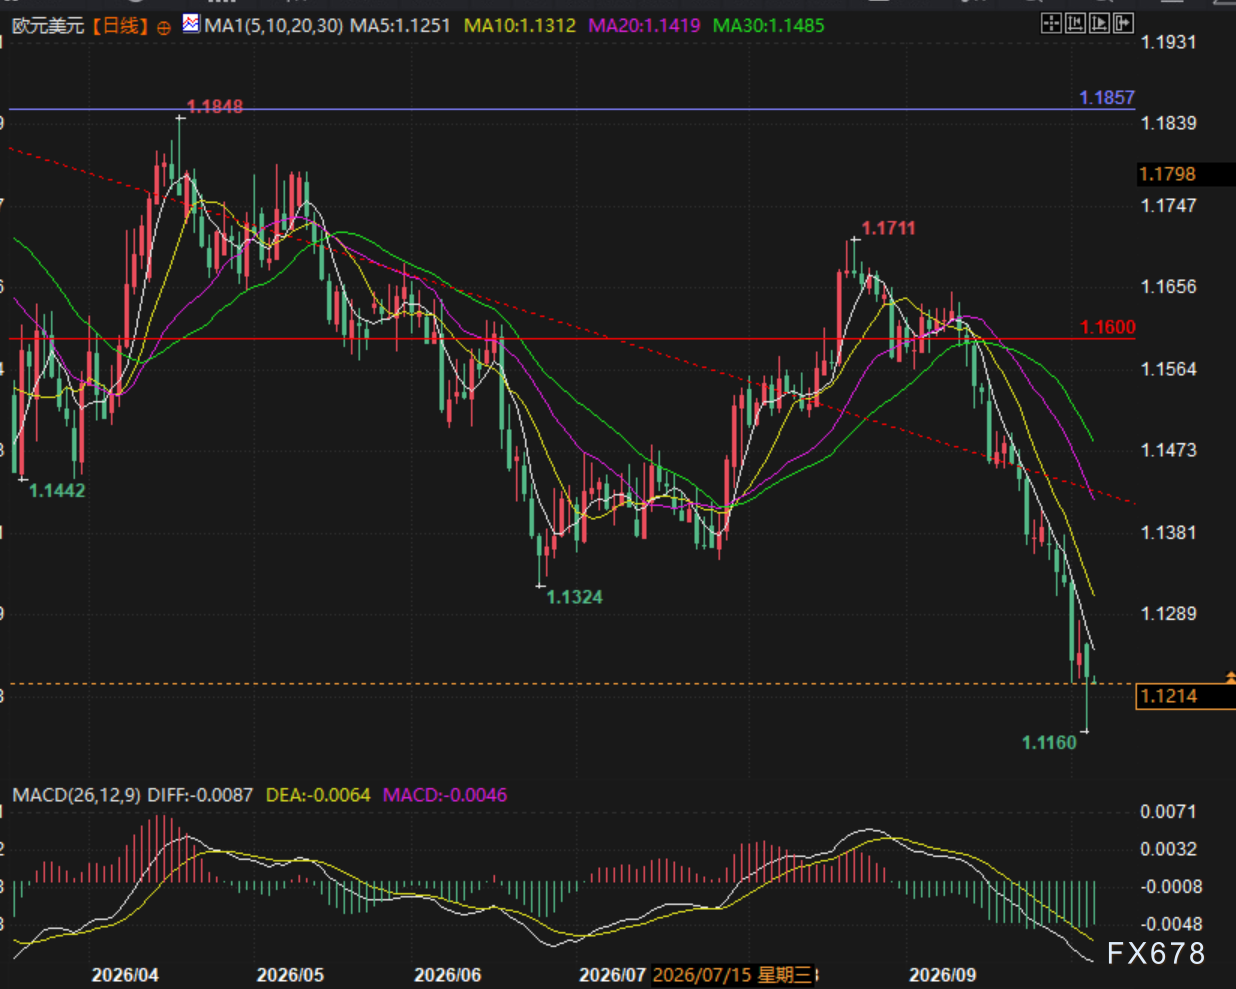
(Gráfico diario EUR/USD, fuente: Easy Huitong)
Divergencia en las compras de oro por bancos centrales: la crisis energética intensifica la pugna alcista y bajista
En el contexto de una contienda macro entre alcistas y bajistas, las conductas de compra de oro de los bancos centrales globales muestran una clara divergencia: brindan soporte en el suelo del precio pero carecen de impulso para una tendencia unidireccional. Por un lado, debido a la tensión en el mercado energético global y la alta volatilidad de los precios del petróleo, algunos países con reservas de divisas limitadas han recurrido a ventas temporales de oro para obtener dólares y comprar petróleo, ejerciendo presión bajista a corto plazo sobre el precio del oro.
Por otro lado, la mayoría de los países soberanos siguen manteniendo una estrategia de acumulación sostenida y a largo plazo, aumentando notablemente sus reservas de oro.
El Ministerio de Finanzas ruso anunció un aumento sustancial en la compra de divisas y oro: del 7 de octubre al 6 de noviembre, el volumen adquirido crecerá hasta cinco veces respecto a septiembre. Se utilizarán ingresos adicionales procedentes del gas y el petróleo para fortalecer el Fondo Nacional de Bienestar, y las compras oficiales de oro siguen consolidando el soporte a medio y largo plazo del precio del oro.
Precaución de inversores minoristas: entradas lentas en ETF, presión técnica evidente
Los ETF de oro, que representan fondos minoristas y capital especulativo a corto plazo, reflejan actuales actitudes extremadamente prudentes en el mercado.
Actualmente, la estructura técnica global del oro es bajista, con bajo entusiasmo por seguir subidas de precios. El ritmo de entrada de fondos en ETF es muy lento, lo que limita el impulso alcista a corto plazo del oro.
En ausencia de fondos minoristas y con solo el respaldo de los bancos centrales, es difícil que el precio del oro desarrolle una tendencia alcista sostenida, manteniéndose en una fase de oscilación y presión.
Resumen y ejes principales de observación para el futuro
Actualmente, el mercado del oro está bajo el tironeo de múltiples variables macroeconómicas: los factores alcistas (enfriamiento de la inflación, menor expectativa de subidas de tasas, compras de oro por bancos centrales) y los factores bajistas (escalada de tasas reales, fortaleza del dólar, apatía del capital minorista) se neutralizan entre sí y el mercado carece de una dirección clara.
El futuro dependerá de tres variables clave: primero, los datos de inflación, mercado laboral y resultados del tercer trimestre para las tecnológicas en EE.UU., que decidirán la fortaleza económica del país y el punto de inflexión para las tasas reales;
segundo, la situación energética en el Golfo y los conflictos geopolíticos entre EE.UU. e Irán, que impactarán directamente en el precio del petróleo y las expectativas inflacionarias globales, alterando indirectamente la política de la Fed;
tercero, el punto de inflexión en el sentimiento del mercado de bonos europeo, donde la estabilización de la venta masiva de bonos franceses decidirá la tendencia del euro y la fuerza del índice dólar.
En la etapa actual, bajo el liderazgo del riesgo de la deuda europea, el peso del índice dólar sobre el precio del oro ha aumentado significativamente. Durante el ciclo de fortaleza del dólar, el potencial de rebote del oro seguirá limitado, el mercado seguirá controlado por la presión combinada de las tasas reales y el dólar.
Técnicamente: el oro al contado sigue en un tira y afloja alcista-bajista influenciado por velas alcistas previas y velas bajistas recientes, con líneas medias alineadas en tendencia bajista; aquí, el mercado oscila esperando la corrección de las medias móviles.
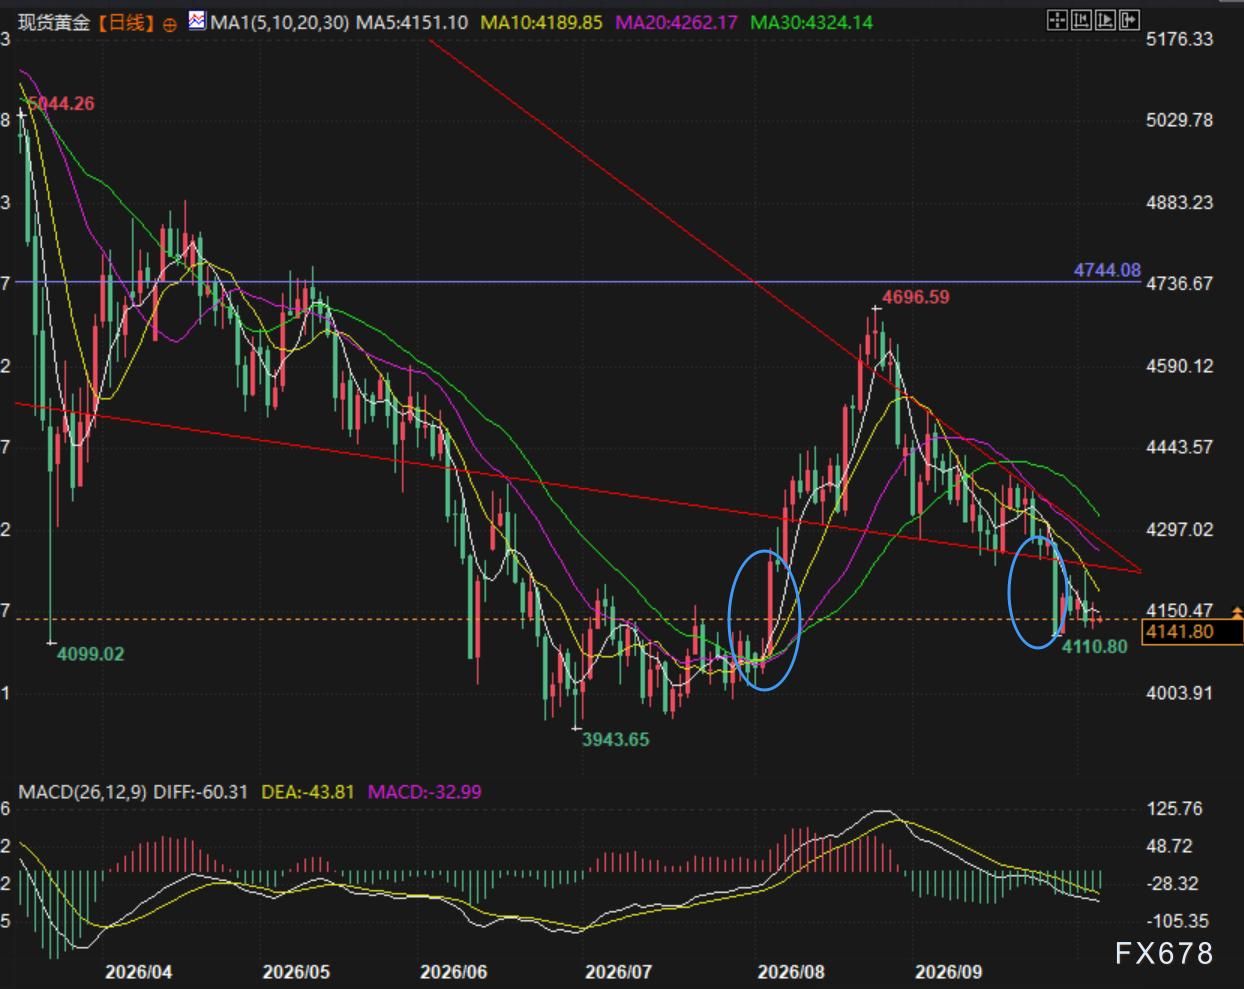
(Gráfico diario de oro al contado, fuente: Easy Huitong)
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like

McDonald's (MCD.US) enfrenta una demanda colectiva en EE. UU. por supuestamente utilizar un sistema de precios basado en IA para manipular ilegalmente los precios del menú
McDonald's enfrenta una demanda colectiva en un tribunal federal de Chicago, acusada de utilizar un sistema de precios basado en inteligencia artificial (AI) para manipular ilegalmente los precios del menú entre sus restaurantes franquiciados y propios.
Crypto prices
More


