
El rendimiento de los bonos estadounidenses a 10 años alcanza su nivel más alto en 24 años y presiona el precio del oro, pero estrategas afirman que la lógica de preservación de valor a largo plazo del oro no se ha visto alterada.

Huitong Web, 6 de octubre—— El rendimiento de los bonos del Tesoro estadounidense a 10 años subió al 5.32%, alcanzando un máximo de 24 años, lo que mejora el retorno de los productos de renta fija y ejerce presión a corto plazo sobre el precio del oro al contado. Michael Khouw, estratega jefe de YieldMax, considera que las altas tasas de interés generan un efecto sustitución de activos, pero la lógica subyacente de la preservación de valor del oro no ha cambiado. La inflación es persistente, cuyo origen radica en los problemas fiscales de Estados Unidos. La corrección del precio del oro y la caída de su volatilidad pueden atraer capital de largo plazo; el oro sigue siendo un excelente activo de diversificación de carteras.
El 1 de octubre, el rendimiento de los bonos del Tesoro estadounidense a 10 años subió al 5.358%, estableciendo un máximo de 24 años. A medida que el efectivo y los productos de renta fija pueden generar retornos considerables, el aumento del rendimiento de los bonos compite directamente con el oro. Sin embargo, los estrategas del mercado consideran que la inflación persistente sigue erosionando el poder adquisitivo de las monedas fiduciarias, por lo que la lógica subyacente de invertir en oro se mantiene válida.
Activos de alto rendimiento desvían fondos, precio del oro bajo presión a corto plazo
Michael Khouw, estratega jefe de YieldMax, afirma que las tasas de interés elevadas suprimen el oro en el corto plazo, ya que los inversores pueden obtener rendimientos estables con el capital principal, disminuyendo así el atractivo del oro. Él dice: “No es sorprendente que el precio del oro esté bajo presión. Cuando las tasas de interés suben lo suficiente, los inversores no necesariamente calculan con precisión los rendimientos reales, pero esto eventualmente tiene un impacto negativo en los activos físicos.”
Khouw señala que los inversores pueden percibir el atractivo de los activos de alto rendimiento sin necesidad de calcular con exactitud la rentabilidad descontada por inflación. Las cuentas del mercado monetario y otros productos líquidos ofrecen rendimientos de alrededor del 5%, lo cual resulta sumamente atractivo para los inversores que necesitan flujo de caja. Él menciona: “Cuando los intereses adquieren valor real, se produce un efecto sustitución, sin importar si los inversores han calculado cuidadosamente los rendimientos.”
La inflación persistirá a largo plazo, la base de la preservación de valor del oro no cambia
En su opinión, la competencia que aportan los productos de renta fija no elimina la razón fundamental por la que los inversores asignan oro. Los inversores compran metales preciosos conscientes de que el poder adquisitivo de las monedas fiduciarias se reduce a largo plazo; la inflación actúa como un impuesto oculto sobre el ahorro, generando así la demanda de activos físicos capaces de preservar el valor. Él dice: “Los inversores adquieren oro porque comprenden que el dólar y otras monedas fiduciarias no son herramientas de almacenamiento de valor, su poder adquisitivo continuará diluyéndose. Perciben de manera inconsciente que están perdiendo poder adquisitivo real y buscan en los activos físicos un instrumento de cobertura.”
Khouw también señala que esta subida de tasas de interés es en realidad una corrección de los desequilibrios de mercado causados por el retraso en la respuesta de políticas anteriores. Hace años, la inflación ya mostraba signos de persistencia, pero los responsables políticos en su momento calificaron el aumento de precios como un fenómeno temporal. Actualmente, el entorno de precios ha cambiado estructuralmente y el nivel central de la inflación superará las expectativas previas del mercado. Él comenta: “Hace cinco años ya había pruebas suficientes de la existencia real de la inflación, hace cuatro años las autoridades insistían aún en que era temporal. Es difícil que el nuevo entorno inflacionario vuelva por debajo del 2%, lo más probable es que se mantenga por encima del 3%. El mercado ha comenzado a descontar esta realidad, el precio del oro ha bajado, pero el problema central subyacente no ha cambiado.”
El origen es el problema fiscal, el oro sigue siendo un excelente activo de diversificación
Aunque los altos rendimientos de la deuda estadounidense reflejan la preocupación del mercado por la inflación, Khouw considera que detrás de las altas tasas del Tesoro existen problemas fiscales más profundos. La política monetaria responde de forma más pasiva a las presiones inflacionarias, mientras que la raíz del problema está en el gasto público y la política fiscal. Solo una mejora significativa en la situación fiscal de Estados Unidos podría transformar la perspectiva de la inflación y las tasas; si no hay ajuste fiscal, será difícil disipar las presiones inflacionarias.
Al mismo tiempo, destaca que la reciente corrección del precio del oro y el regreso de la volatilidad a niveles normales llamarán la atención de los inversores a largo plazo sobre el mercado del oro. Tradicionalmente, el oro no es un instrumento especulativo de alta volatilidad; una tendencia estable en los precios favorece el retorno de capital estable al sector de metales preciosos a largo plazo.
El portafolio de YieldMax continúa asignando metales preciosos y acciones mineras, considerándolos importantes herramientas de diversificación de activos. Él señala: “
Conclusión
En resumen, a corto plazo, el efecto sustitución provocado por los altos rendimientos de los bonos estadounidenses presiona al oro y los capitales se dirigen hacia productos de renta fija de alto rendimiento. Sin embargo, la inflación estructural y los riesgos fiscales latentes en Estados Unidos siguen debilitando el poder adquisitivo de las monedas fiduciarias; el valor de largo plazo del oro como cobertura contra la depreciación y para diversificar el riesgo de cartera no ha cambiado fundamentalmente, y la reciente corrección podría atraer capital de largo plazo a posicionarse.
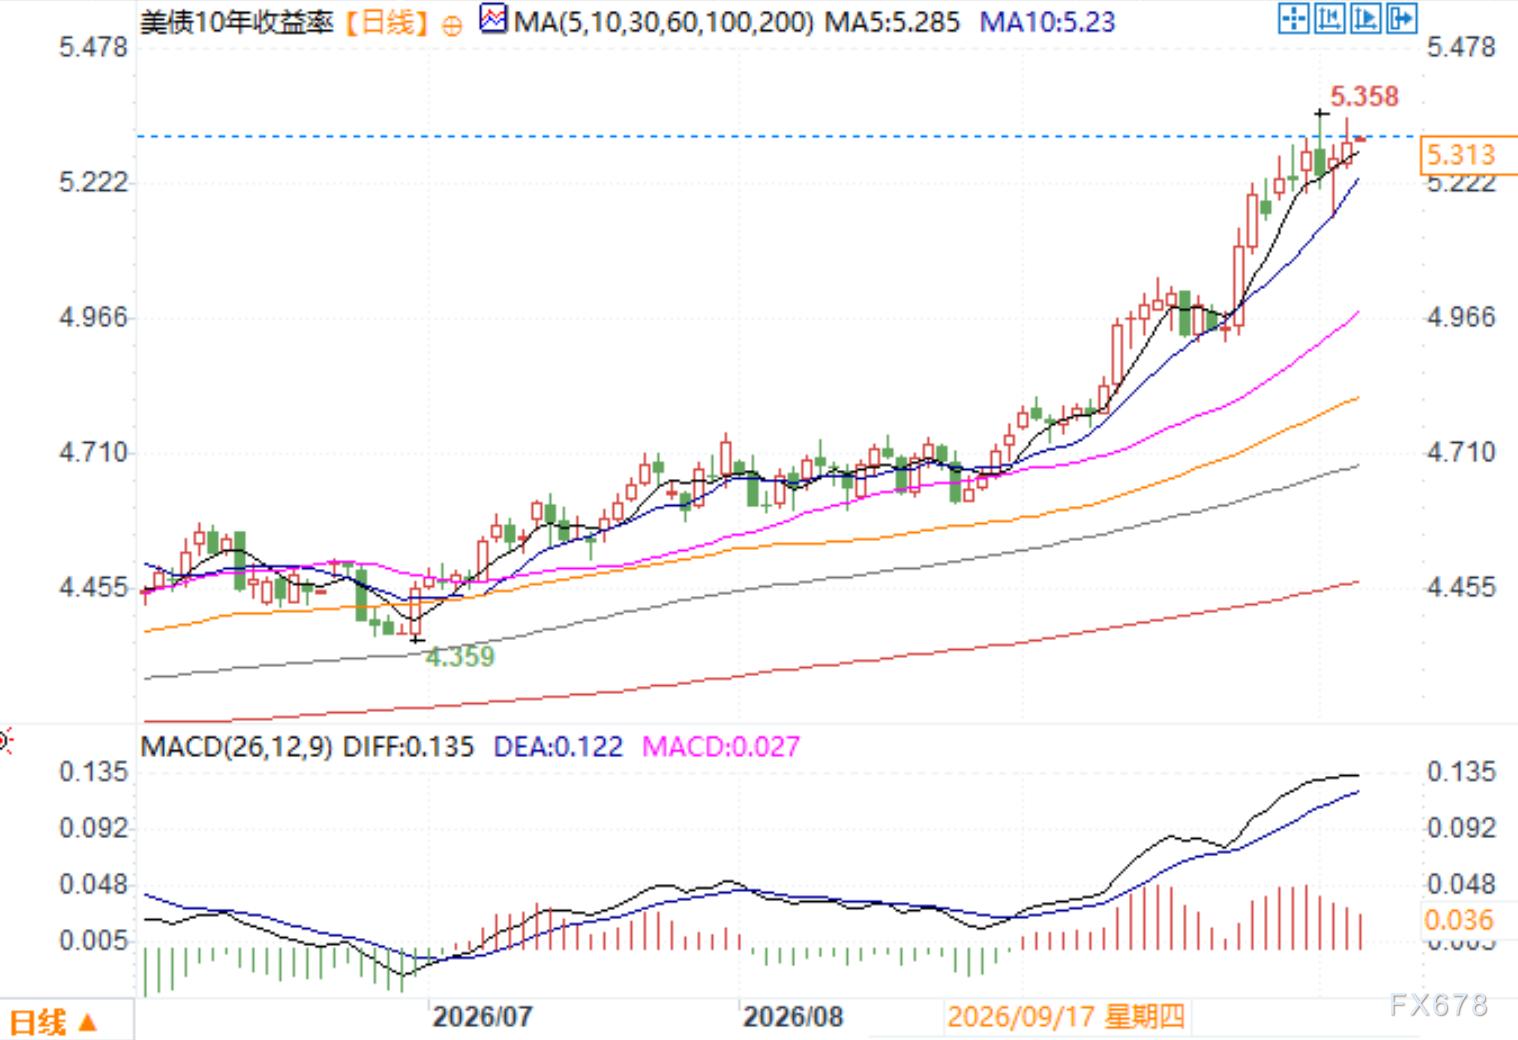
Gráfico diario del rendimiento de los bonos del Tesoro estadounidense a 10 años. Fuente: Easy Huitong
Zona horaria GMT+8, 6 de octubre, 9:34 Rendimiento de los bonos del Tesoro estadounidense a 10 años: 5.313%
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Después de la noticia sobre la expansión de producción de HDD por parte de Toshiba, Morgan Stanley se muestra aún más optimista en lugar de pesimista.
La investigación de Morgan Stanley muestra que el mercado ha sobreestimado seriamente la expansión de Toshiba: la duplicación de la capacidad de la fábrica en Filipinas en dos años equivale a un crecimiento anualizado de aproximadamente un 30%, lo que es similar al aumento de la oferta en la industria en general y mucho menor que el ritmo de crecimiento de la demanda. Más importante aún, verificaciones en los canales indican que ni Seagate ni Western Digital tienen intención de seguir con la expansión de capacidad, y no se han observado señales de debilitamiento en los precios del sector.
Después de una caída del 11% en dos meses, Goldman Sachs apuesta por el alza: ¿ha llegado el "hueco dorado" del sector de semiconductores?
Goldman Sachs indicó que, tras una caída del 11% en el Índice de Semiconductores de Filadelfia en dos meses, su estrategia para el tercer trimestre se vuelve más positiva, favoreciendo los segmentos de equipos, almacenamiento y analógicos. Otorgó calificación de compra a 12 acciones, incluyendo AMD, y mostró una perspectiva negativa para Arm y Texas Instruments.

Antes de los resultados financieros, TSM obtiene una recomendación positiva de Goldman Sachs: la fuerte demanda de IA respaldará el crecimiento hasta 2027 y el precio de las acciones aún tiene un espacio de aumento de casi un 40%.
Goldman Sachs señaló en un reciente informe que el sólido crecimiento de los resultados de TSMC podría continuar hasta 2027, mientras tanto, el gasto de capital aumentará gradualmente para apoyar la demanda a largo plazo.

Crypto prices
More


