
Cuando el mercado de bonos domina la narrativa del petróleo: la rentabilidad de los bonos estadounidenses a 10 años y el WTI alcanzan el nivel más alto de correlación en 35 años

En el contexto de una guerra que ha durado siete meses y que en varias ocasiones ha amenazado el paso petrolero más importante del mundo, el mercado de opciones del crudo está emitiendo una señal anómala: su lógica de valoración ya no gira en torno a shocks de oferta, sino alrededor del dolor en el mercado de bonos.
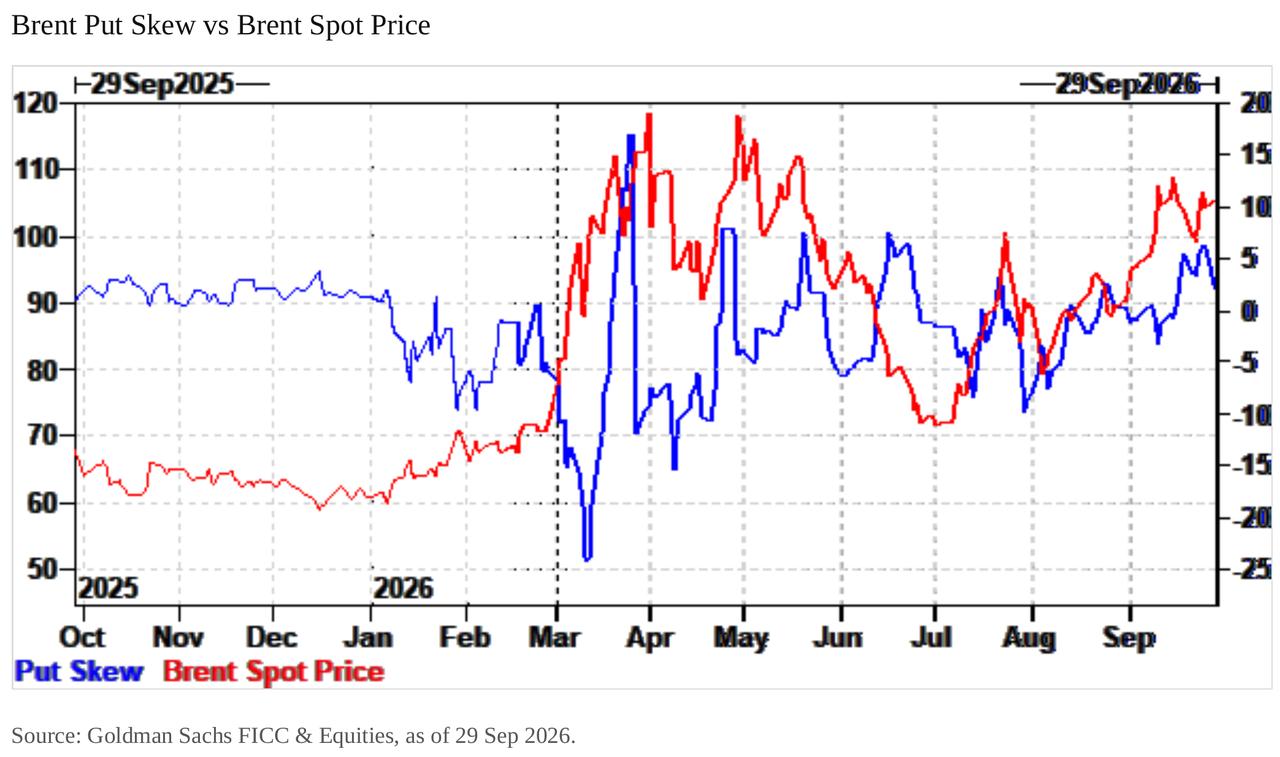
Según el último informe de Isabel Blaze, analista del equipo de materias primas de renta fija, divisas y acciones de Goldman Sachs, el mercado de opciones Brent muestra una clara "desalineación": la inclinación de las opciones de venta ha subido considerablemente, mientras que la inclinación de las opciones de compra ha caído por debajo del nivel previo a la guerra, mostrando una grave divergencia entre ambas alas en la valoración.
Paralelamente, otro operador de Goldman Sachs señala que la correlación entre el crudo WTI y la rentabilidad de los bonos estadounidenses a 10 años ha alcanzado su nivel más alto en 35 años, mientras que la correlación entre las acciones y la rentabilidad ha caído a su nivel más negativo desde 1960. Esta configuración está reformando el marco de comprensión del mercado sobre la evolución de los precios del petróleo.
El significado directo de este cambio estructural para el mercado es que: actualmente casi nadie está cubriéndose contra el riesgo de subida del crudo, mientras que la exposición de las carteras macro a la volatilidad de tipos de interés se transmite implícitamente a través de posiciones en crudo. Si la situación geopolítica vuelve a escalar, los precios del petróleo y el mercado de bonos sufrirán un doble impacto, dado que la rentabilidad de los bonos estadounidenses a 10 años ya está en un nivel elevado de 5,32%, y el índice MOVE ha vuelto a los niveles observados al inicio del estallido del conflicto.
Ambas alas deberían haberse comprado, pero solo una está cotizando
Desde la perspectiva del mercado físico, la tensión en la oferta se ha aliviado notablemente desde el pico a principios de septiembre. Según el informe de Goldman Sachs, más petroleros están cruzando el estrecho de Ormuz, los oleoductos este-oeste han vuelto a su capacidad anterior a los ataques, el flujo de exportación de Yanbu se ha restablecido y el mercado entra en una temporada de baja demanda. Estos factores deberían haber impulsado a la baja los precios y haber traído una superficie de volatilidad equilibrada en ambas direcciones.
Sin embargo, el mercado de opciones muestra otra imagen. Los datos de Goldman Sachs indican que la inclinación de las opciones de venta de Brent ha vuelto al punto máximo del verano, mientras que el indicador de reversión de riesgo a 25 delta ha caído casi a cero (hasta el 29 de septiembre estaba en 0,012), equiparable al periodo de calma previa al conflicto en otoño de 2025. En otras palabras, existe una prima de guerra en los precios at the money, pero la valoración de las opciones de compra ha regresado a niveles previos a la guerra—hay una contradicción evidente entre ambos.
La fuerza impulsora no está en la oferta, sino en el mercado de bonos
Los inversores financieros están comprando exposición direccional al crudo, y la fuerza motriz no es el temor a shocks de oferta, sino las pérdidas que la volatilidad de los tipos de interés ocasiona en sus carteras.
Goldman Sachs escribe en su informe: "Nuestra opinión es que este flujo de capital adicional es resultado del dolor sufrido por las carteras ante la volatilidad de los tipos de interés. Muchas carteras macro están estructuradas para rendir bien cuando la crisis disminuye, pero si el precio del crudo se dirige a 130 dólares sufren grandes pérdidas: esencialmente, están cortas implícitamente en el riesgo de cola del petróleo. La reciente volatilidad de tipos ha extendido este dolor hacia compras direccionales en crudo; ya sea por cierre de cortos o nuevas compras protectoras, los movimientos de precios se han vinculado más estrechamente a la evolución de los tipos".
Esta lógica se resume así: típicas cuentas macro mantienen largas en bonos, apuestan por la paz y están cortas implícitamente en el riesgo de cola de un crudo a 130 dólares. Cuando los rendimientos suben abruptamente, la operación de stop loss es comprar crudo. Los gráficos de Goldman Sachs muestran que desde julio, Brent y la rentabilidad de los bonos a 10 años se mueven casi al unísono.
El "mini shock de tipos" del 23 de septiembre llevó este bucle de retroalimentación al extremo. Según estrategia de crédito de Bank of America, la rentabilidad a 5 años subió 17 puntos básicos en un solo día, el mayor salto en casi dos años, y al mismo tiempo, Brent subió un 4%. Esto sucedió solo una semana después de que el presidente de la Fed, Warsh, anunciara la primera subida de tipos desde julio de 2023; al día siguiente, la rentabilidad alcanzó máximos de varias décadas.
La correlación se ha roto, pero las posiciones macro aún no se han ido
Es llamativo que, desde el 18 de septiembre, el WTI ha caído desde cerca de 100 dólares aproximadamente un 9% a 90,80 dólares, mientras que la rentabilidad del bono estadounidense a 10 años ha subido de cerca del 5,00% a 5,32%, rompiendo la correlación sincronizada mantenida desde fines de agosto.
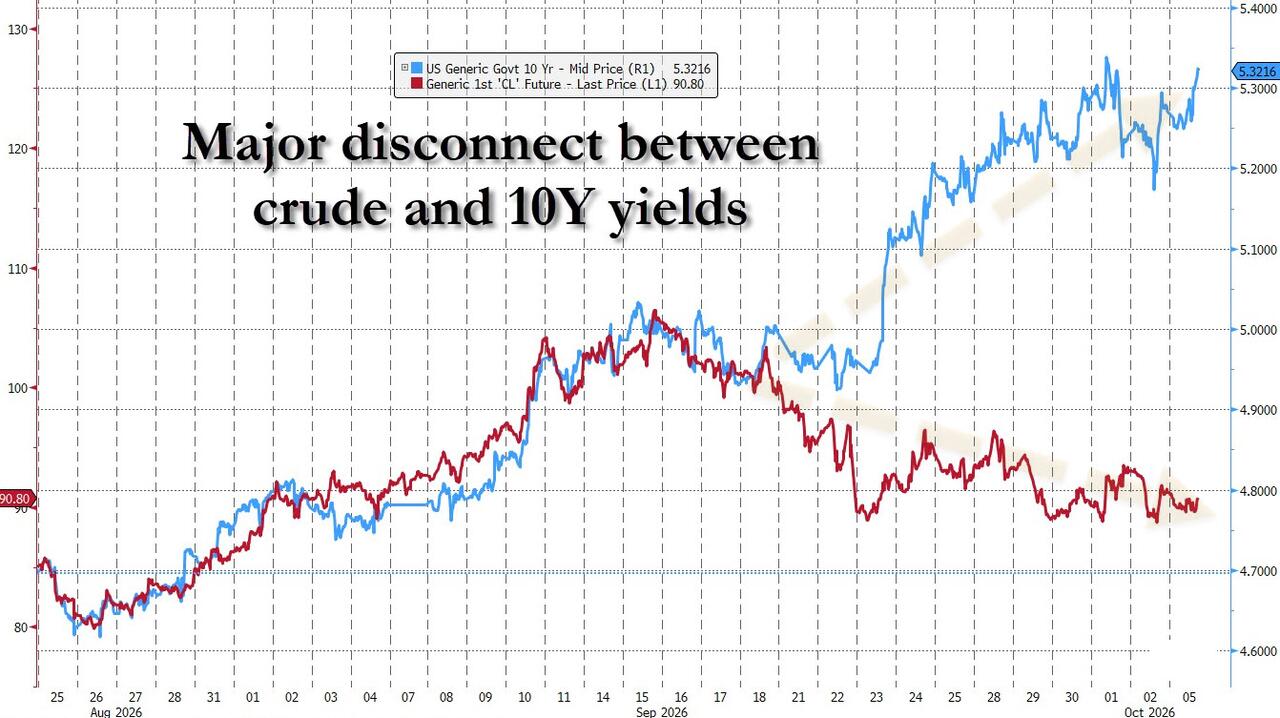
Esta divergencia parece en apariencia cuestionar la tesis de Goldman Sachs, pero en realidad no es así. El banco señala que la sincronización de agosto a mediados de septiembre fue precisamente la base del récord de correlación, y que el capital macro que se posicionó en crudo para cubrir el dolor de tipos aún mantiene esas posiciones. Lo que ha cambiado es que mayores subidas de los tipos ya no necesitan la colaboración del precio del crudo.
El equipo de tipos de Bank of America, dirigido por Mark Cabana, también observa esta ruptura en su "Informe semanal de tipos globales", señalando que "la correlación entre volatilidad de tipos y commodities ya ha disminuido, ya que el impacto en el mercado es más amplio", y mencionan el aumento de diferenciales entre los bonos franceses, de la periferia del euro y high yield estadounidenses. En otras palabras, el mercado de bonos ha pasado de ser actor secundario del crudo a protagonista.
Los dealers se posicionan cortos en puts, la volatilidad está adormecida
La tercera distorsión proviene de la propia estructura del mercado. Goldman Sachs apunta que, pese a que el precio at the money del petróleo se mantiene en niveles altos, la volatilidad implícita sigue débil y la inclinación ha vuelto significativamente a la media.
En el informe se lee: "Las puts se están encareciendo, las calls están abaratándose, ambas por debajo de los niveles previos a la guerra. Actualmente casi no hay demanda de volatilidad al alza. El único flujo real de capital son compras inusualmente grandes de puts, lo que deja a los dealers estructuralmente cortos en puts, enfrente de una demanda macro direccional concentrada. Esta posición corta estructural crea un efecto vanna negativo: cuando el mercado sube, la posición corta de los dealers disminuye y la volatilidad implícita cae; cuando el mercado baja, la posición corta aumenta y la volatilidad implícita sube. El efecto neto es que, pese a que la crisis geopolítica persiste, el mercado ha sido arrastrado de vuelta a un mecanismo de correlación negativa spot-volatilidad."
En resumen, el petróleo ahora se negocia igual que el S&P 500: la volatilidad sube cuando los precios caen y se comprime cuando suben. Esto es exactamente lo opuesto a lo esperado en mercados de shocks de oferta. Los datos de Goldman Sachs muestran que la volatilidad implícita at the money está en el rango elevado de 50, aproximadamente un tercio del nivel de 150 observado a mediados de marzo, cuando el precio de Brent poco difiere del pico primaveral.
La volatilidad del crudo se convierte en el nuevo "VIX dormido"
El núcleo de la tesis del segundo operador de Goldman Sachs es: la volatilidad del crudo está actuando como un VIX dormido, mientras que el índice MOVE se dispara, lo que convierte al riesgo de subida del crudo en un riesgo de cola sin precio en el mercado.
Según datos de Bank of America, el índice MOVE subió a 100 en septiembre, el nivel más alto desde el estallido de la guerra con Irán en marzo, y la volatilidad implícita a 1 mes x 10 años se disparó tras el shock de tipos del 23 de septiembre hasta su máximo desde marzo.
Esto es de vital importancia para el mercado del crudo: si, como sostiene Goldman Sachs, las cuentas macro están estructuralmente cortas en el riesgo de cola de precios de 130 dólares el barril, y su desencadenante de dolor es el tipo de interés y no los petroleros, entonces si la situación escala de nuevo habrá un doble golpe: el del propio precio del crudo y el efecto agregado de ventas de bonos. Hoy, nadie está pagando para protegerse de ese escenario.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Después de la noticia sobre la expansión de producción de HDD por parte de Toshiba, Morgan Stanley se muestra aún más optimista en lugar de pesimista.
La investigación de Morgan Stanley muestra que el mercado ha sobreestimado seriamente la expansión de Toshiba: la duplicación de la capacidad de la fábrica en Filipinas en dos años equivale a un crecimiento anualizado de aproximadamente un 30%, lo que es similar al aumento de la oferta en la industria en general y mucho menor que el ritmo de crecimiento de la demanda. Más importante aún, verificaciones en los canales indican que ni Seagate ni Western Digital tienen intención de seguir con la expansión de capacidad, y no se han observado señales de debilitamiento en los precios del sector.
Después de una caída del 11% en dos meses, Goldman Sachs apuesta por el alza: ¿ha llegado el "hueco dorado" del sector de semiconductores?
Goldman Sachs indicó que, tras una caída del 11% en el Índice de Semiconductores de Filadelfia en dos meses, su estrategia para el tercer trimestre se vuelve más positiva, favoreciendo los segmentos de equipos, almacenamiento y analógicos. Otorgó calificación de compra a 12 acciones, incluyendo AMD, y mostró una perspectiva negativa para Arm y Texas Instruments.

Antes de los resultados financieros, TSM obtiene una recomendación positiva de Goldman Sachs: la fuerte demanda de IA respaldará el crecimiento hasta 2027 y el precio de las acciones aún tiene un espacio de aumento de casi un 40%.
Goldman Sachs señaló en un reciente informe que el sólido crecimiento de los resultados de TSMC podría continuar hasta 2027, mientras tanto, el gasto de capital aumentará gradualmente para apoyar la demanda a largo plazo.

Crypto prices
More


