
وصلت عوائد سندات الخزانة الأمريكية لمدة 10 سنوات إلى أعلى مستوى في 24 عامًا مما ضغط على أسعار الذهب، ويقول الاستراتيجيون إن منطق الحفاظ على القيمة طويل الأمد للذهب لم يتغير

هويتونغ نت 6 أكتوبر—— ارتفع العائد على سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.32%، ليسجل أعلى مستوى له منذ 24 عامًا، مما أدى إلى زيادة عائد المنتجات ذات الدخل الثابت وضغط مؤقت على أسعار الذهب الفوري. يرى مايكل خو، كبير استراتيجيي YieldMax، أن معدلات الفائدة المرتفعة تخلق تأثير استبدال الأصول، لكن المنطق الأساسي لحماية القيمة لدى الذهب لم يتغير. التضخم يحمل طابع الاستمرارية وجذوره في المشكلات المالية الأمريكية. تراجع أسعار الذهب وانخفاض التقلبات من المتوقع أن يجذب رؤوس الأموال طويلة الأجل، ولا يزال الذهب يُعتبر خياراً ممتازاً لتنويع المحافظ الاستثمارية.
في 1 أكتوبر، ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.358%، مسجلاً أعلى مستوى له منذ 24 عامًا. مع تحقيق النقد والمنتجات ذات الدخل الثابت لعوائد جذابة، أصبح ارتفاع عائد السندات منافسًا مباشرًا للذهب. إلا أن الاستراتيجيين في السوق يرون أن استمرار التضخم يُضعف القدرة الشرائية للعملة الورقية باستمرار، والمنطق الأساسي لتخصيص الذهب لا يزال قائماً.
الأصول ذات العائد المرتفع تُشتت رؤوس الأموال، وضغط قصير الأجل على سعر الذهب
قال مايكل خو، كبير استراتيجيي YieldMax، إن معدلات الفائدة المرتفعة ستضغط مؤقتًا على الذهب، حيث يمكن للمستثمرين الاعتماد على رأس المال الأساسي لتحقيق عوائد مستقرة، مما يقلل من جاذبية الذهب. وقال: "ضغط سعر الذهب ليس مفاجئًا. عندما ترتفع معدلات الفائدة إلى مستوى كافٍ، قد لا يقوم المستثمرون بحساب العائد الحقيقي بدقة، لكن ذلك سيؤثر سلبًا على الأصول المادية".
أوضح خو أن المستثمرين لا يحتاجون إلى حساب العائد بعد احتساب التضخم بدقة ليشعروا بجاذبية الأصول ذات العائد المرتفع. تبلغ عوائد حسابات سوق المال وغيرها من المنتجات ذات السيولة العالية حوالي 5%، وهذا العائد جذاب للغاية للمستثمرين الذين يحتاجون إلى تدفقات نقدية. وأضاف: "عندما يكون لمعدلات الفائدة قيمة فعلية، سينتج تأثير الاستبدال، سواء حسب المستثمرون العائد بدقة أم لا".
التضخم دائم طويل الأمد، وأساس حماية الذهب للقيمة ثابت
من وجهة نظره، فإن المنافسة من المنتجات ذات الدخل الثابت لا تلغي السبب الأساسي لتخصيص المستثمرين للذهب. يقوم المستثمرون بشراء المعادن الثمينة لأنهم يدركون أن القوة الشرائية للعملة الورقية ستتراجع على المدى الطويل، فالتضخم بمثابة ضريبة غير مرئية على المدخرات، ومن هنا ينشأ الطلب على الأصول المادية القادرة على الحفاظ على القيمة. وقال: "يشتري المستثمرون الذهب لأنهم يدركون أن الدولار وغيره من العملات الورقية ليست مخازن للقيمة، فالقوة الشرائية لها ستتآكل باستمرار. يشعرون بشكل غامض بفقدان قوتهم الشرائية، ويريدون استخدام الأصول المادية كأداة تحوط".
وأشار خو أيضًا إلى أن الدورة الحالية لارتفاع معدلات الفائدة هي في الواقع تصحيح لعدم التوازن في السوق الناجم عن تأخر الاستجابة السياسية. فقد أظهر التضخم منذ سنوات طابع الاستمرار، بينما ادعى صانعو السياسات أن ارتفاع الأسعار كان ظاهرة مؤقتة. وقد شهد الوضع السعري تغيرًا هيكليًا، ومن المتوقع أن يكون متوسط التضخم أعلى مما كان يتوقعه السوق في السابق. وأردف قائلاً: "كانت هناك أدلة كافية على وجود التضخم قبل خمس سنوات، ولكن قبل أربع سنوات أصرت السلطات على أنه مجرد ظاهرة مؤقتة. من الصعب أن ينخفض التضخم في البيئة الجديدة إلى ما دون 2%، ومن المرجح أن يستقر فوق 3%. بدأ السوق في تسعير هذا الواقع، مما أدى إلى تراجع سعر الذهب، لكن المشكلة الأساسية لم تتغير".
المشكلة المالية هي الجذر، والذهب لا يزال أصل تنويع ممتاز
على الرغم من أن ارتفاع عائد السندات الأمريكية يعكس مخاوف السوق بشأن التضخم، يرى خو أن المعدلات المرتفعة للعائد على السندات مرتبطة بمشكلات مالية أعمق. فالسياسة النقدية تظل استجابة سلبية لضغوط التضخم، بينما الجذر يكمن في الإنفاق الحكومي والسياسة المالية. ولن تتغير آفاق التضخم ومعدلات الفائدة إلا بتحسن كبير في الوضع المالي الأمريكي؛ وإذا لم يحدث تعديل مالي، فسيصعب كبح ضغوط التضخم.
كما أشار إلى أن تراجع أسعار الذهب مؤخرًا وعودة التقلبات إلى طبيعتها سيعيدان انتباه المستثمرين طويل الأمد إلى سوق الذهب. لم يكن الذهب يومًا أصلًا مرتفع التقلب للمضاربة، والاستقرار في تحركاته يساعد على عودة رؤوس الأموال الثابتة إلى قطاع المعادن الثمينة.
يستمر فريق استثمار YieldMax في تخصيص المعادن الثمينة وأسهم التعدين ضمن محفظته، مستخدمًا إياها كأداة مهمة لتنويع الأصول. وقال: "
الخاتمة
بإختصار، تأثير الاستبدال الناجم عن ارتفاع عوائد السندات الأمريكية على المدى القصير ضغط على أسعار الذهب، وجذب رؤوس الأموال للأصول ذات الدخل الثابت العالي. لكن التضخم الهيكلي والمخاطر المالية الأمريكية تواصل إضعاف القوة الشرائية للعملة الورقية، ولم تتغير القيمة الطويلة الأجل للذهب كأداة تحوط من انخفاض القيمة وتنويع المخاطر الاستثمارية. بل قد تجذب التصحيحات القصيرة رؤوس الأموال طويلة الأمد إلى الذهب.
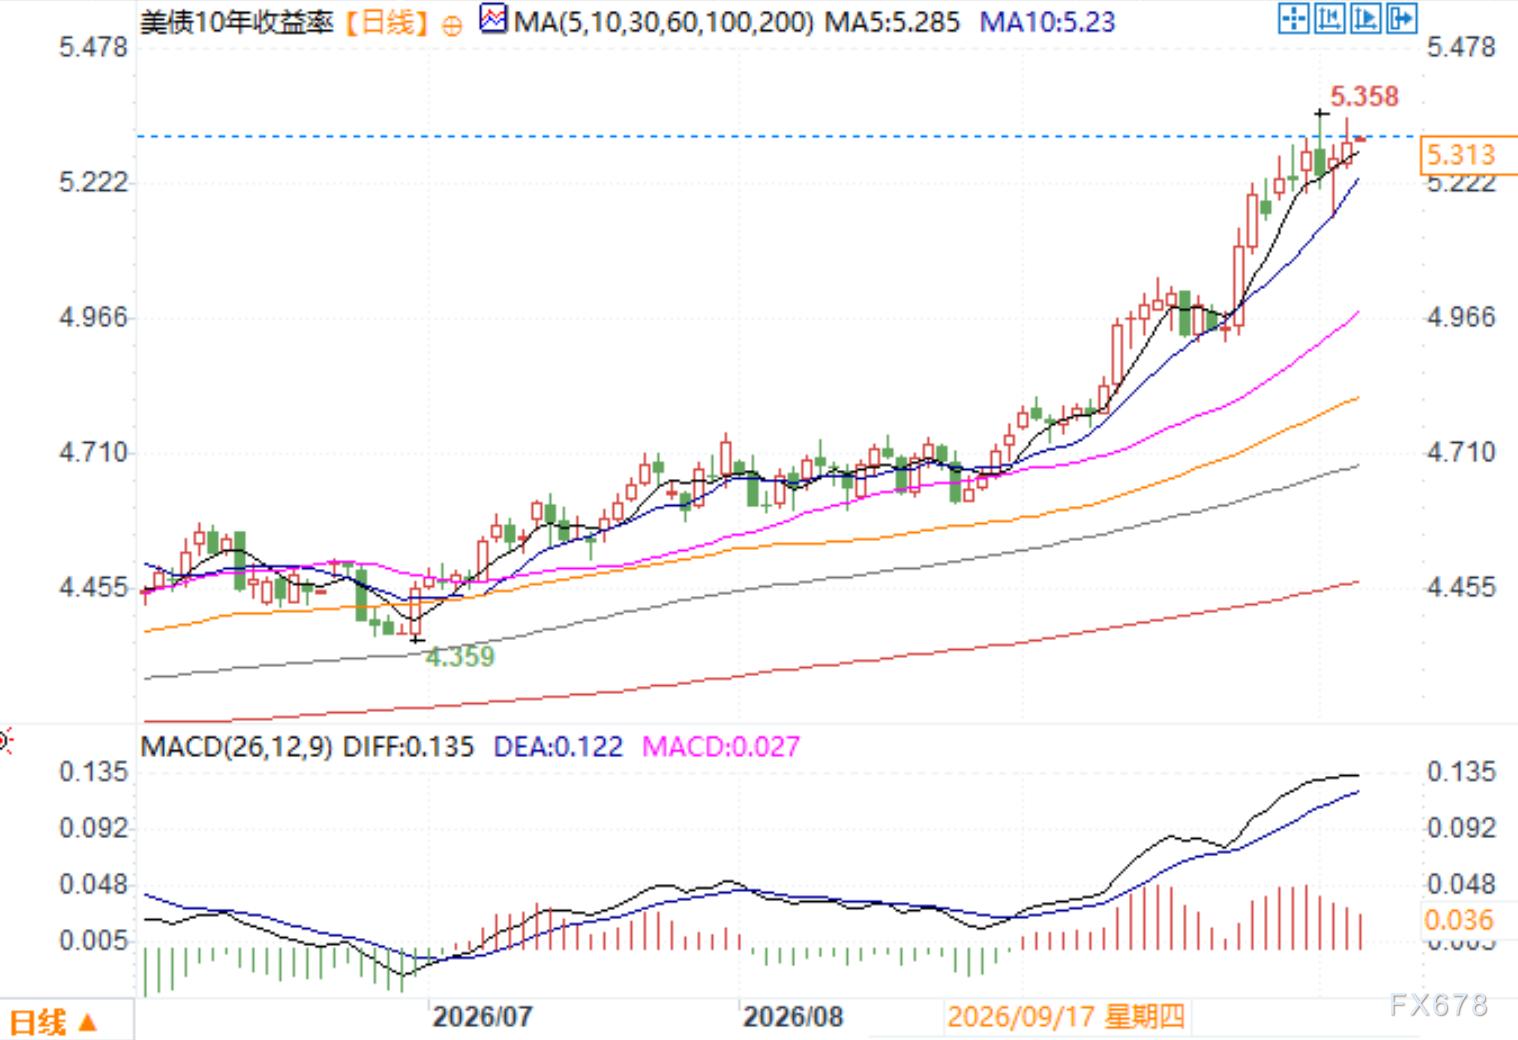
الرسم البياني اليومي لعائد السندات الأمريكية لأجل 10 سنوات - المصدر: إي هويتونغ
توقيت شرق آسيا 6 أكتوبر، الساعة 9:34 صباحًا - عائد السندات الأمريكية لأجل 10 سنوات عند 5.313%
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
بعد انخفاض SOX بنسبة 11% في شهرين، غولدمان ساكس يعكس الاتجاه ويعلن التفاؤل: هل حان وقت الاستثمار في "الحفرة الذهبية" لقطاع أشباه الموصلات؟
قالت جولدمان ساكس إن مؤشر فيلادلفيا لأشباه الموصلات انخفض بنسبة 11% خلال الشهرين الماضيين، وبعد تقرير الربع الثالث أصبحت التوجهات أكثر إيجابية، حيث تتوقع أداءً جيدًا للشركات المتخصصة في المعدات والتخزين والمعالجات التناظرية، وأوصت بشراء 12 سهمًا منها AMD، في حين أنها غير متفائلة بشأن Arm وTexas Instruments.

حصلت شركة TSMC (TSM.US) على دعم من Goldman Sachs قبل إعلان نتائجها، حيث أن الطلب القوي على الذكاء الاصطناعي يدعم استمرار نموها حتى عام 2027 وهناك مساحة لارتفاع سعر السهم بنسبة تقارب 40%.
أشار تقرير بحثي صدر مؤخراً عن جولدن ساكس إلى أن النمو القوي في أداء TSMC من المتوقع أن يستمر حتى عام 2027، كما أن الإنفاق الرأسمالي سيزيد تدريجياً لدعم الطلب طويل الأجل.

تواجه ماكدونالدز (MCD.US) دعوى جماعية في الولايات المتحدة! متهمة باستخدام نظام تسعير بواسطة الذكاء الاصطناعي للتلاعب غير القانوني بأسعار القائمة
تواجه ماكدونالدز دعوى جماعية في محكمة اتحادية بشيكاغو، حيث يتهم عملاق الوجبات السريعة باستخدام نظام تسعير يعتمد على الذكاء الاصطناعي (AI) للتلاعب بشكل غير قانوني بأسعار القائمة بين مطاعمه المملوكة والمرخصة.
أسعار العملات المشفرة
المزيد


