
Оновлення щодо ETF криптовалют: Bitcoin ETF забезпечують рекордний приплив коштів, тоді як Ethereum та Solana ETF залишаються стабільними

Тиждень з 2 по 6 березня став історією двох половин для ETF криптовалютних бірж. Хоча на початку тижня імпульс виглядав як неконтрольований вантажний потяг, у кінці тижня на ринку відчувся прохолодний настрій, нагадуючи інвесторам, що інституційні настрої можуть змінюватися миттєво. До п’ятниці загальна картина була демонстрацією стійкості, хоча очевидно, що апетит до ризику ретельно фільтрувався через більш вибіркову призму.
Bitcoin ETF залишаються лідерами
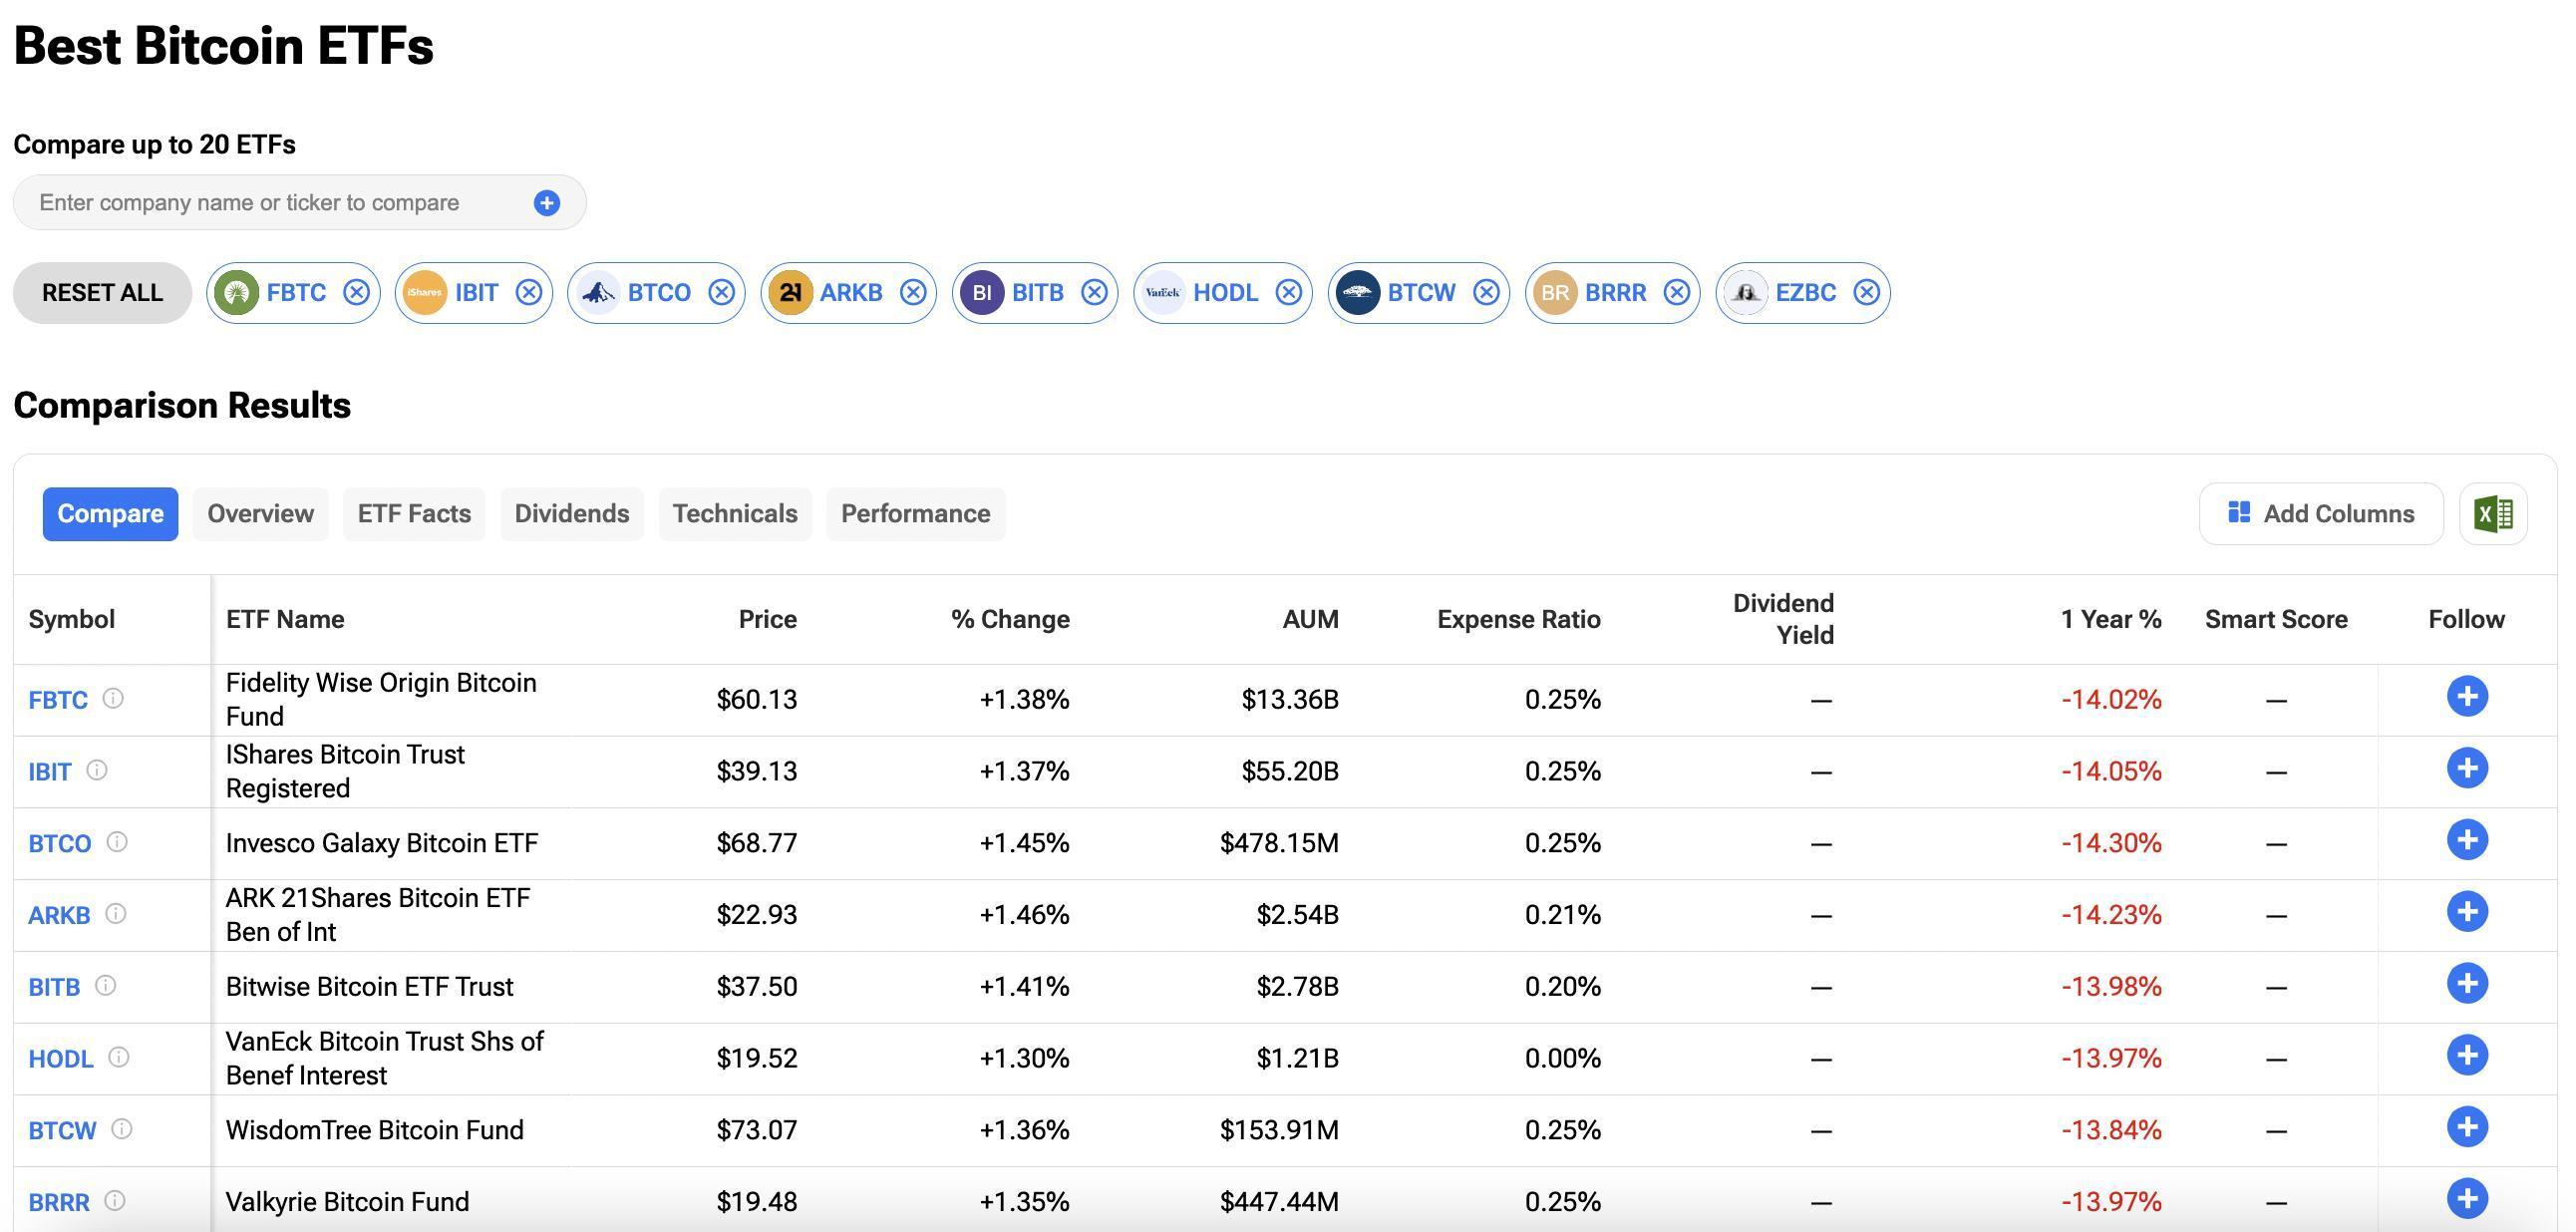
Bitcoin залишався непереможним чемпіоном, залучивши $568 мільйонів чистого припливу за тиждень. iShares Bitcoin Trust від BlackRock (IBIT) вів попереду, зібравши близько $660 мільйонів нового капіталу. Однак тиждень не став суцільною перемогою для "биків": Wise Origin Bitcoin Fund від Fidelity (FBTC) завершив із приблизно -$153 мільйонами відтоку, в основному через значний тиск продажу у кінці тижня.
Інші учасники зберегли позитивний баланс. Bitcoin Mini Trust від Grayscale (BTC) додав близько $46 мільйонів, ETF Franklin Bitcoin від Franklin Templeton (EZBC) і Invesco Galaxy Bitcoin ETF від Invesco (BTCO) зафіксували приріст у $22 і $15 мільйонів відповідно. WisdomTree Bitcoin Fund від WisdomTree (BTCW) приніс $16 мільйонів, VanEck Bitcoin Trust від VanEck (HODL) додав $10 мільйонів, а Valkyrie Bitcoin Fund від Valkyrie (BRRR) отримав $17 мільйонів.
Водночас такі фонди як Bitwise Bitcoin ETF від Bitwise (BITB), ARK 21Shares Bitcoin ETF від Ark & 21Shares (ARKB) і Grayscale Bitcoin Trust від Grayscale (GBTC) зіткнулися із більш складним тижнем, зафіксувавши відтік у $24, $7 та $35 мільйонів відповідно.
Ether фонди відчувають тиск
ETF на Ether ETF провели значно спокійніший тиждень, залучивши загальний чистий приплив у $23,56 мільйона. Головним фаворитом був iShares Ethereum Trust ETF від BlackRock (ETHA), який залучив $133 мільйони. Grayscale Ethereum Mini Trust від Grayscale (ETH) також показав хороші результати, додавши близько $84 мільйони, а Grayscale Ethereum Trust від Grayscale (ETHE) отримав майже $16 мільйонів. Попри ці здобутки, Fidelity Ethereum Fund від Fidelity (FETH) зазнав масових вилучень у розмірі $218 мільйонів, що стало гальмуючим фактором для загальної динаміки сектору.
Solana стабільна, а XRP падає
Фонди Solana тихо акумулювали капітал, зафіксувавши $24,05 мільйона тижневого припливу. Цей результат був майже повністю заслугою Bitwise Solana Staking ETF від Bitwise (BSOL), що залучив приблизно $34 мільйони. Тим часом ETF на XRP зіткнулися із складною ситуацією, завершивши тиждень із чистим відтоком у $4,08 мільйона. Canary XRP ETF від Canary (XRPC) виділився припливом у $6 мільйонів, але цього було недостатньо, щоб компенсувати продаж фондів 21Shares XRP ETF від 21Shares (TOXR), Franklin XRP ETF від Franklin Templeton (XRPZ), Grayscale XRP Trust від Grayscale (GXRP) та Bitwise XRP ETF від Bitwise (BITX).
Авторське право © 2026, TipRanks. Всі права захищені.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Відтворення "моменту напівпровідників": формується "транзакція вузького місця" у сфері AI-фармацевтики, хто стане наступним "продавцем лопат"?
Інвесторка Freda Duan зазначила, що AI-фармацевтика формує структурні можливості, подібні до "вузьких місць" у напівпровідниках. Основна ідея полягає в тому, що завдяки AI навіть невдалі експерименти стають цінними навчальними даними, а "вологі" лабораторії трансформуються з "виробництва ліків" у "створення даних". Найпершими, хто отримає вигоду, можуть стати ті, хто займається синтезом ДНК, виробництвом білків та CRO — своєрідні “продавці лопат”.
Якщо прибутковість державних облігацій США буде продовжувати зростати, які дії наступними вживатиме Вашингтон?
Міністерство фінансів вже підтримує ліквідність шляхом збільшення випуску короткострокових казначейських облігацій і здійснення невеликих викупів. Деякі пропонують скорочення витрат для вирішення питання боргового навантаження. Політичні обмеження зміщують ризики в бік інфляції, що шкодить інтересам власників облігацій. Карен Бреттел, Reuters, 5 жовтня – Вартість запозичень для уряду США зростає, і він майже вичерпав прості інструменти для контролю витрат на запозичення. Доходність довгострокових державних облігацій наближається до пікових рівнів за останні двадцять років, і це, здається, не тимчасове явище. Вашингтон активно випускає державні облігації для покриття дефіциту, який не зменшується. Інфляція знижується повільно. Хоча сектор нерухомості та автомобільна промисловість стикаються з труднощами, сплеск інвестицій у штучний інтелект підтримує економічну активність, не дозволяючи ставкам знизитися. В результаті, з понад 40 трлн доларів боргу, щорічні витрати лише на обслуговування боргу складають близько 1 трлн доларів. Вашингтон має варіанти для реагування: збільшити залежність від короткострокових запозичень або, у крайніх випадках, Fed може встановити обмеження на довгострокову доходність. Але чим активніше використовуються ці заходи, тим вище ризик інфляції, а це означає, що власники облігацій можуть зазнати ще більшого болю. Головний економіст Apollo Global Management Торстен Слок зазначає, що з кожних 5 доларів податкових надходжень 1 долар йде на виплату боргу – “це дуже, дуже велике число, і воно буде збільшуватися”. Президент США Дональд Трамп в інтерв'ю Time від 28 вересня заявив, що борги можна погасити за допомогою економічного росту або інфляції. Якщо ці варіанти не спрацюють, у Міністерства фінансів є інші вибори – від помірних до радикальних. Зараз воно більше покладається на випуск короткострокових казначейських облігацій і здійснює невеликі викупи старого боргу для збільшення ліквідності на ринку. У гіршому сценарії наступним кроком стане втручання Fed. Один з варіантів – масова купівля довгострокових облігацій, подібно до “операції Twist” з 1961 року; інший – пряме встановлення обмежень на довгострокову доходність – заходи, які США не застосовували з часів Другої світової війни. Чим радикальніше буде втручання, тим сильніше можна знизити ставки, але водночас зростає ризик інфляції. “Ми поступово наближаємось до точки, коли уряд явно незадоволений поточним рівнем ставок”, – заявив у недавній інвестиційній події CEO DoubleLine Capital Джеффрі Гундлах. Операція Twist З досвіду, першою мірою ескалації ймовірно стане повне відновлення “операції Twist”: продаж короткострокових облігацій та купівля довгострокових для вирівнювання кривої доходності. Для значущої операції потрібна участь Fed, але без явної фінансової кризи Fed ймовірно нічого не робитиме. Слок зазначає, що без балансу Fed у Міністерства фінансів “обмежені ресурси для зниження ставок”. Однак Голова Fed Кевін Вош критикував Fed за зберігання великої кількості державних облігацій та інших цінних паперів, вважаючи масову купівлю розмиванням меж між монетарною політикою та управлінням державним боргом. Він закликає до нової угоди між Міністерством фінансів і Fed, за якою голова Fed та міністр фінансів публічно погоджують цілі щодо балансу Fed та випуску облігацій. Контроль кривої доходності Якщо купівля в рамках “операції Twist” не спрацює, наступний крок – контроль кривої доходності: центральний банк обіцяє необмежено купувати держборг, щоб тримати довгострокові ставки нижче граничного рівня. Fed встановлював граничну доходність довгострокових облігацій на рівні 2,5% з 1942 по 1951 рік для фінансування війни та післявоєнного відновлення. Японський центральний банк застосовував варіацію цієї політики у 2016-2024 роках. Штучне зниження ставок за допомогою контролю кривої доходності знімає політичний тиск, пов’язаний з дефіцитом, але це працює лише поки інвестори не бояться отримати знецінені інфляцією долари. Якщо ця впевненість порушиться, купівля облігацій для зниження ставок навпаки стимулює інфляцію, яку мала б приховати. Старший науковий співробітник Меркатус Центру Джордж Мейсон Університету Веронік де Рюж зазначає, що єдиний шлях вирішити боргову проблему – це скорочення витрат: “Конгресу потрібно провести фіскальне коригування, тобто вжити жорстких заходів. Fed не може зробити це самостійно”. Дві стратегії Головний економічний радник Capital Economics Джон Хіггінс зазначає, що з часів Другої світової війни США лише двічі суттєво зменшували співвідношення боргу до ВВП, і кожного разу власники облігацій опинялися у різних умовах. Після війни частка боргу у ВВП знизилась з 106% у 1946 році до 23% у 1974-му, а прибутковість десятирічних облігацій зросла з 2,2% до 7,5%. У 90-х співвідношення боргу до ВВП впало з 48% до 32%, а прибутковість теж впала. Що спричинило цю різницю? Після війни обмежені витати на запозичення та відносно висока інфляція стимулювали номінальний економічний ріст, випереджаючи ставки за обліг
Ціни на криптовалюти
Більше


