
Борг стимулює торгівлю на знецінення валюти, традиційний зв'язок між золотом та дохідністю держоблігацій США піддається виклику

Ukrainian Exchange 6 жовтня повідомляє—— На конференції Лондонської асоціації ринку дорогоцінних металів експерти зазначили, що глобальна висока заборгованість та інфляція стимулюють угоди щодо знецінення валют, і традиційна негативна кореляція між золотом і дохідністю облігацій слабшає. Глобальна заборгованість продовжує зростати, структура покупців на ринку облігацій змінюється, а інституції мають потенціал для збільшення частки золота у портфелях. Особливо в Азії інвестори великих країн використовують зниження цін для постійних закупівель золота, молоде покоління віддає перевагу золоту як засобу збереження вартості. Довгостроково золото має позитивний прогноз, проте попит на ювелірні вироби зменшується із ростом цін, а ціна золота в короткостроковій перспективі залишиться волатильною.
На щорічній глобальній конференції ринку дорогоцінних металів, організованій Лондонською асоціацією ринку дорогоцінних металів, кілька експертів ринку відзначили, що постійно зростаючий державний борг, стійка інфляція та занепокоєння щодо довгострокової купівельної спроможності фіатної валюти породжують угоди щодо знецінення валют, і традиційна взаємозв’язок золота та дохідності облігацій зазнає викликів.
Цьогорічна панельна дискусія на тему "Довгостроковий сценарій, короткострокові угоди, роз’яснення логіки валютної девальвації", яку модерує директор департаменту стратегій та досліджень MKSPAMP Ніккі Шілз (Nicky Shiels), аналітики та керівники фондів заявили, що в умовах підвищення глобальної дохідності облігацій золото все ще демонструє стійкість, і це явище відображає зростаючі занепокоєння інвесторів щодо фінансового стану різних країн.
Глобальний борговий тиск надзвичайний, відсутність бюджетних обмежень зберігається
Директор з товарів та керівник фонду Indo-Japan Combined Fund Вікрам Даван (Vikram Dhawan) зазначив, що коріння наративу знецінення валюти полягає в тому, що глобальний борговий тягар вже на межі стійкості. Він сказав: "Глобальний борг щороку зростає на трильйони доларів, уряди мають обмежені варіанти та змушені використовувати фінансові методи стримування, тобто терпіти більшу інфляцію, намагаючись знизити вартість запозичень. Я бачу як борг постійно зростає, але не бачу ознак реальної фінансової дисципліни."
Інвестиційний менеджер Портфеля пенсійної системи штату Техас Шейн Макгвайр (Shayne McGuire) зазначив, що знецінення валюти — не нова ідея. Древні держави знижували вміст дорогоцінних металів у монетах для девальвації валюти, а сьогодні інвестори бояться, що безперервне зростання боргу зрештою підштовхне знецінення грошей. Він сказав: "З наростанням ризиків боргу, люди все більше звертають увагу на втрату купівельної спроможності валюти."
За традицією, суттєве підвищення глобальної дохідності повинно було б сильно вплинути на ціну золота, але нині ця негативна кореляція явно послабилась. Навіть при дохідності облігацій понад 5% ціна золота все ще тримається вище 4000 доларів. Вікрам Даван зазначив, що в короткостроковому вимірі золото і дохідність залишаються негативно скорельованими, але на циклі один-три роки після пандемії їхній зв’язок значно ослаб, а іноді вони навіть рухались разом. Він сказав: "
Зміна структури капіталу, інституційні кошти можуть й надалі збільшувати вкладення в золото
Даван вважає, що зростання дохідності більше відображає підвищення термінової премії, а не лише зміцнення економіки чи очікування грошового згортання. Традиційна структура покупців державних облігацій змінюється, центральні банки та пенсійні фонди, які раніше були нечутливі до цінових коливань, поступаються місцем приватним інвесторам, а приватний капітал потребує більшої компенсації за прийняття тривалості та бюджетного ризику. Це може надалі розривати традиційну кореляцію між золотом і ринком облігацій.
Макгвайр зазначив, що проблеми ринку облігацій стимулюватимуть подальше інтегрування золота в інституційні інвестиційні портфелі. Довго американські пенсійні фонди майже не включали золото в стратегічну алокацію активів, адже позиція була настільки малою, що не впливала на прибутковість портфеля. Він сказав: "З поглибленням проблем на ринку облігацій ця ситуація невдовзі зміниться. Хоч золото не приносить відсотків, воно показує приріст у порівнянні з багатьма облігаціями. Великі інституції ще не розглядають золото як центральний актив, тож це й є моя причина для довгострокового оптимізму щодо золота."
Азійський попит підтримує ринок, молоді інвестори віддають перевагу матеріальним активам
Менеджер макро портфеля DymonAsia Вей Янь (Wei Yan) зазначив, що коли вітчизняний ринок нерухомості та акцій у занепаді, у інвесторів великих азіатських країн обмежені шляхи для збереження багатства, а високий реальний дохід західних ринків слабо впливає на попит на золото всередині країни. Він сказав: "Під час корекції ринку вони продовжують купувати золото. В азіатській торговій сесії ціна золота часто демонструє кращі результати, що відображає неперервний азіатський попит, тоді як західні інвестори менш схильні купувати під час високих дохідностей."
Даван додав, що зміна вподобань молодого покоління також сприяє золоту. Перманентна інфляція підвищує цінність активів в облікових даних, але купівельна спроможність скорочується, тому молодь більше прагне придбати матеріальні активи для захисту купівельної спроможності. Він сказав: "Якщо бажаєш вкладати в матеріальні активи, золото повністю відповідає всім вимогам."
Експерти дискусії оптимістично дивляться на золото довгостроково, але застерігають, що угоди щодо девальвації валют не принесуть одностороннього росту цін. Даван відзначив, що зростання цін на золото стримує традиційний попит на ювелірні вироби, і в короткостроковій перспективі ціна золота, ймовірно, залишиться волатильною. Макгвайр додав, що за часів правління двох партій у США фіскальний дефіцит постійно збільшувався, і немає ознак, що політичні зміни реально виправлять бюджетний курс. Він сказав: "Яка б партія не керувала, питання боргу та дефіциту не отримують належної уваги на ринку."
Висновок
У підсумку, глобальна висока заборгованість змінює логіку ціноутворення золота, і традиційна негативна кореляція золота з дохідністю облігацій поступово слабшає, а попит на фізичне золото в Азії та потенціал для інституційних інвестицій підтримують позитивний середньо- і довгостроковий сценарій. Однак у короткостроковому періоді попит на ювелірні вироби падає, ціни на золото, ймовірно, залишаться волатильними, а односторонній росту не передбачається.
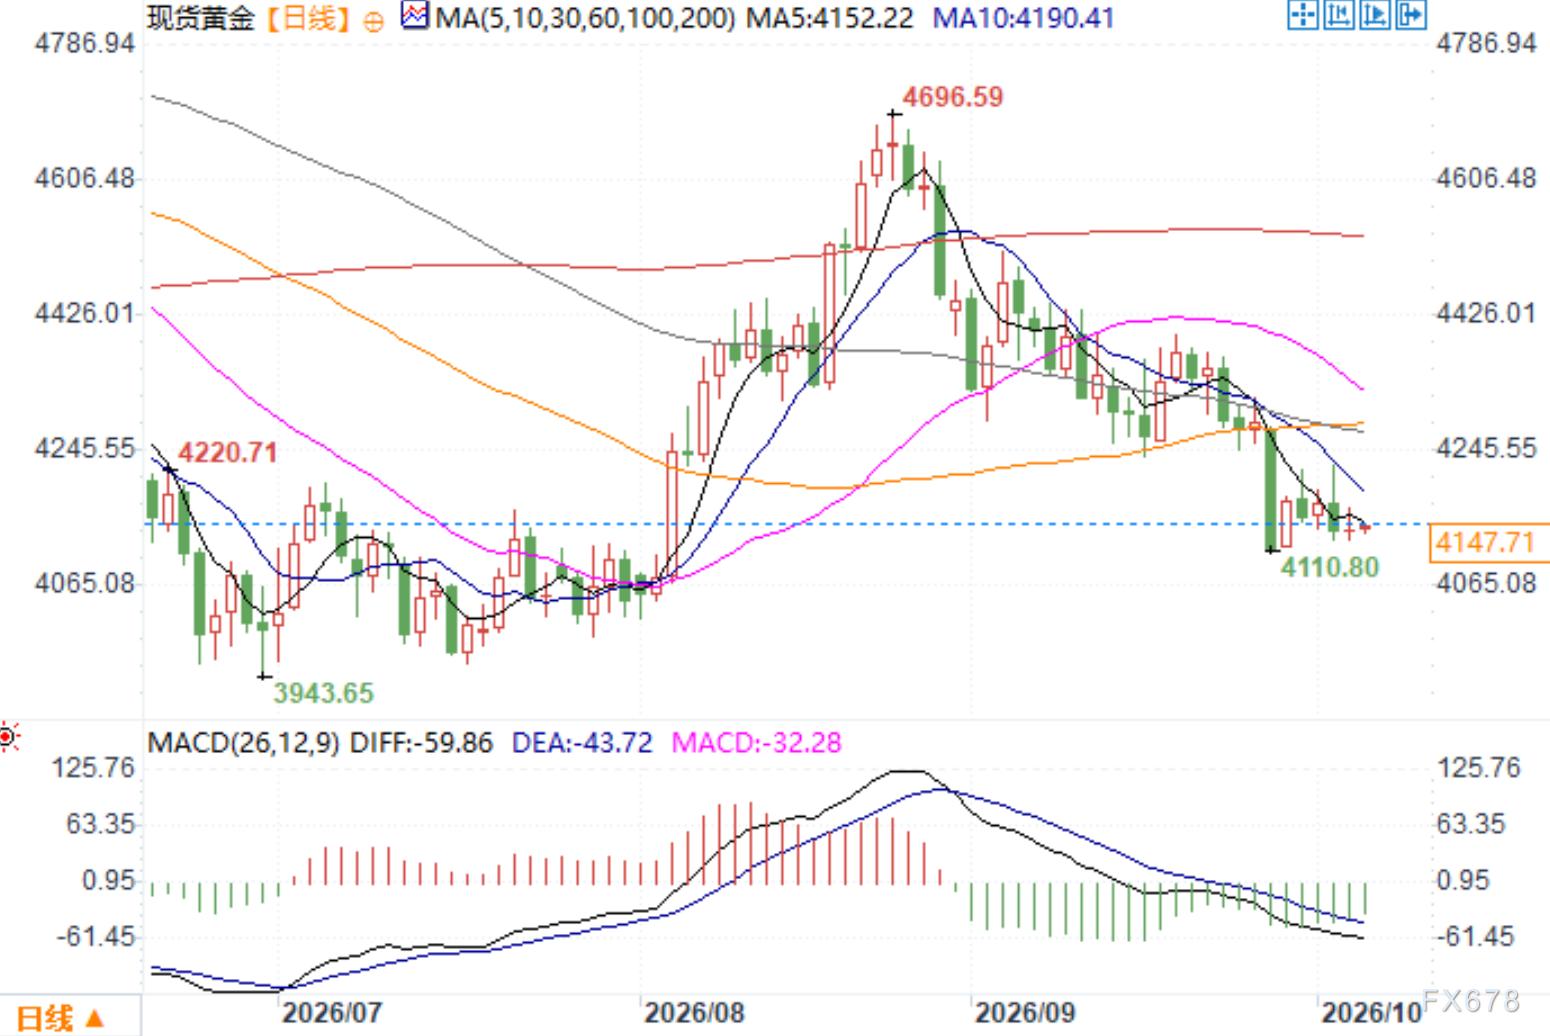
Щоденний графік спотового золота Джерело: EasyExchange
GMT+8 6 жовтня 08:59 Спотове золото – 4147,71 доларів США/унція
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Доходність державних облігацій США наближається до 20-річного максимуму! Долговий глухий кут США входить у "зону небезпеки": які ще є можливості у Вашингтона?
Вартість запозичень для уряду США зростає, а легких способів обмежити цю вартість майже не залишилося.
Ціни на криптовалюти
Більше


