Доходность 10-летних казначейских облигаций США приближается к 5%: рухнет ли рынок акций США? Торговые возможности для Золота и фондовых индексов на фоне повышения ставок и бюджетного дефицита
Инфляция в США остается устойчивой. Наряду с политикой процентных ставок ФРС, растущим бюджетным дефицитом и увеличением предложения долгосрочных казначейских облигаций, доходность казначейских облигаций США вновь оказалась в центре внимания мировых рынков. По мере того как доходность 10-летних казначейских облигаций США приближается к психологической отметке в 5%, инвесторы закономерно задаются вопросом: могут ли более высокие процентные ставки спровоцировать массовую распродажу акций в США? Сможет ли Золото продолжить свой рост в качестве защитного Актива?
С рыночной точки зрения абсолютный уровень доходности, безусловно, важен. Однако факторами, которые действительно влияют на рисковые активы, часто являются темпы роста доходности и то, ухудшается ли одновременно ситуация на кредитном рынке.
Когда доходность 10-летних казначейских облигаций приближается к 5%, психологический порог имеет большее значение, чем сама цифра
Инфляция в США остается выше долгосрочного целевого показателя ФРС в 2%, что усиливает ожидания того, что процентные ставки останутся высокими. Когда доходность 10-летних казначейских облигаций приближается к 5%, инвесторы обычно переоценивают разницу в доходности между акциями, облигациями и наличными.
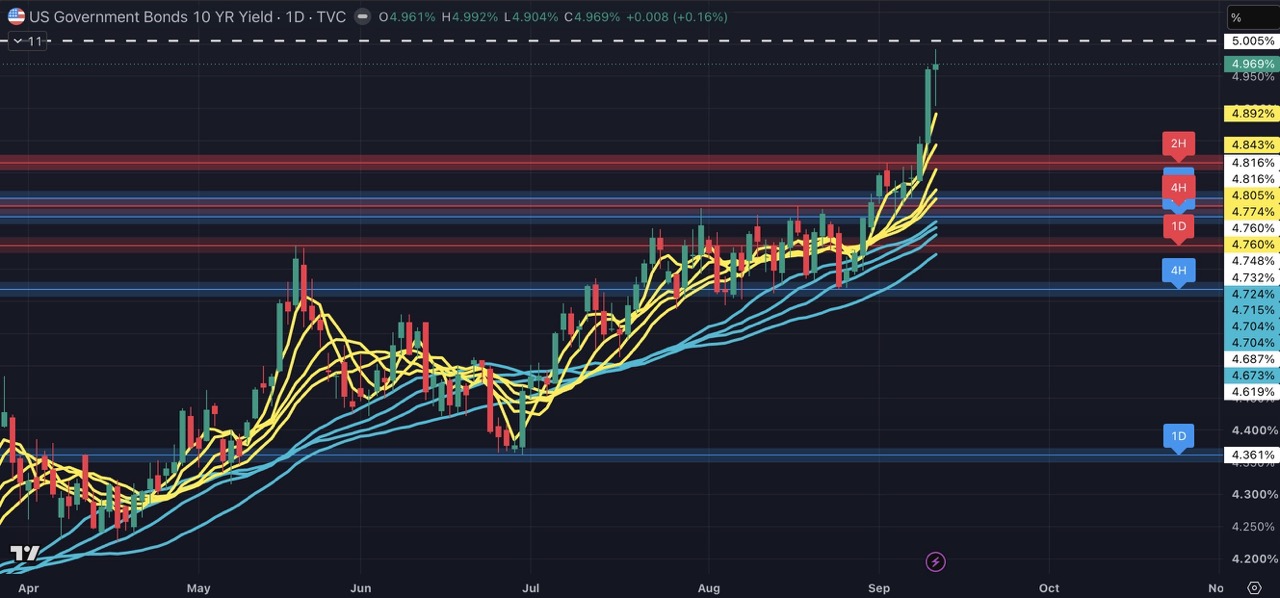
Если доходность постепенно вырастет с 4.85% до 5%, у рынков, как правило, будет время переварить это изменение, а компании и инвесторы смогут постепенно скорректировать распределение своих Активов. Однако, если доходность подскочит более чем на 10 базисных пунктов за короткий период, ставки дисконтирования могут быстро вырасти, оказывая давление на акции с высоким соотношением цены и прибыли.
Крупные технологические компании, акции, связанные с ИИ, и предприятия, которые сильно зависят от будущего роста заработка, особенно чувствительны к изменениям процентных ставок. Когда безрисковая ставка растет, инвесторы могут быть готовы платить более низкие мультипликаторы цены к прибыли. В результате цены на акции могут столкнуться с корректировкой оценки, даже если их фундаментальные показатели не ухудшились немедленно.
Таким образом, прорыв доходности 10-летних казначейских облигаций выше 5% не обязательно означает, что рынок акций США неизбежно рухнет. Однако, если это будет сопровождаться резким ростом доходности, расширением кредитных спредов и ухудшением условий корпоративного финансирования, Волатильность рынка может значительно возрасти.
Бюджетный дефицит и предложение долгосрочных казначейских облигаций являются ключевыми факторами роста доходности
Помимо монетарной политики, финансовое положение правительства США является основным фактором роста доходности долгосрочных казначейских облигаций.
Поскольку бюджетный дефицит продолжает расти, Казначейству США необходимо выпускать больше государственного долга для привлечения средств. Если темпы роста предложения превысят спрос инвесторов, цены на облигации могут оказаться под давлением, что приведет к соответствующему росту доходности.
Это также объясняет, почему реакция рынка может оставаться относительно сдержанной даже после того, как Казначейство объявит о расширении своей программы обратного выкупа долгосрочных казначейских облигаций. Обратный выкуп может помочь улучшить ликвидность определенных ценных бумаг и оказать маржинальную поддержку ценам на облигации. Однако по сравнению с общим размером рынка казначейских облигаций США, одной операции на несколько миллиардов долларов может оказаться недостаточно для изменения долгосрочной структуры спроса и предложения.
Что еще более важно, когда правительство активно вводит меры, пытаясь снизить доходность долгосрочных казначейских облигаций, рынок может интерпретировать этот шаг как признак того, что чиновники обеспокоены давлением на рынок долгосрочных облигаций. Другими словами, хотя политика может быть направлена на стабилизацию рынков, она также может напомнить инвесторам о том, что проблемы бюджетного дефицита, уровня долга и процентных расходов остаются нерешенными на фундаментальном уровне.
Рухнут ли акции США? Кредитные спреды — более важный Индикатор для наблюдения
Оценка того, могут ли акции США столкнуться с системным спадом, требует большего, чем просто наблюдение за тем, пробьет ли доходность 10-летних казначейских облигаций круглую отметку. Инвесторам также необходимо следить за тем, не проявляет ли кредитный рынок признаков стресса.
Кредитные спреды представляют собой дополнительную премию за риск, которую инвесторы требуют за корпоративные облигации по сравнению с казначейскими облигациями США. Если спреды по облигациям инвестиционного и неинвестиционного уровня остаются стабильными, это, как правило, говорит о том, что рынок пока не слишком обеспокоен корпоративными дефолтами или резким ухудшением финансовых условий.
И наоборот, если кредитные спреды быстро расширяются на фоне роста доходности, это может указывать на:
-
Значительное увеличение стоимости корпоративного финансирования
-
Давление продавцов на рынок высокодоходных облигаций
-
Снижение аппетита к риску среди банков и финансовых учреждений
-
Замедление корпоративных инвестиций и активности в сфере слияний и поглощений
-
Одновременное давление на оценки фондового рынка и фундаментальные показатели
В этих условиях падение рынка может больше не ограничиваться корректировкой оценки технологических акций. Оно может распространиться на финансовый, промышленный, потребительский и другие сектора.
Поэтому инвесторам следует оценивать «темпы роста доходности» вместе с «изменениями кредитных спредов», а не использовать только 5% в качестве единственного сигнала для определения направления рынка.
Более высокие ставки могут привести к большей дифференциации на фондовом рынке
Даже если доходность казначейских облигаций останется высокой, акции США не обязательно должны падать повсеместно. В условиях высоких процентных ставок рынок, скорее всего, столкнется со структурной дифференциацией.
Компании со следующими характеристиками, как правило, обладают относительно более сильной устойчивостью:
1. Стабильные денежные потоки и низкий уровень долга
2. Ценовая власть, позволяющая перекладывать более высокие затраты на клиентов
3. Реальный доход от ИИ, облачных вычислений или центров обработки данных
4. Относительно сильные цепочки поставок и рыночные позиции
5. Низкая зависимость от внешнего финансирования
Напротив, компании, которые остаются в фазе высоких капитальных затрат, еще не достигли зрелой прибыльности или сильно зависят от недорогого финансирования, могут столкнуться с большим давлением.
Это означает, что среда с высокой доходностью не обязательно устраняет возможности на всем фондовом рынке. Однако инвесторам необходимо уделять больше внимания качеству заработка, денежным потокам и балансам, а не просто гнаться за популярными рыночными темами.
Если доллар США ослабнет, привлекательность Золота как защитного актива может возрасти
Рост доходности казначейских облигаций теоретически может поддержать доллар США. Однако, если рынки начнут беспокоиться о бюджетном дефиците США, долговом бремени или доверии к политике, доллар также может столкнуться со среднесрочным и долгосрочным давлением.
Когда инфляция остается высокой, бюджетный дефицит растет, а инвесторы начинают беспокоиться о монетарной политике и финансовой дисциплине, роль Золота выходит за рамки традиционного защитного актива. Оно также может служить инструментом в портфеле для диверсификации охвата доллара и суверенного кредитного риска.
На цены на Золото обычно влияют несколько факторов, в том числе:
-
Изменения реальных процентных ставок
-
Динамика Индекса доллара США
-
Политика процентных ставок ФРС
-
Геополитические риски
-
Спрос центральных банков на Золото
-
Настроения в пользу защитных активов на мировых финансовых рынках
Важно помнить, что Золото не только растет в цене. Если доходность казначейских облигаций будет быстро расти, а доллар одновременно укрепляться, Золото все равно может столкнуться с краткосрочным давлением. Поэтому трейдерам, торгующим Золотом, следует одновременно следить за долларом, реальными процентными ставками и общими настроениями рынка в отношении рисков.
Как CFD-трейдеры могут реагировать на изменения доходности и Волатильность рынка?
Для CFD-трейдеров изменения доходности казначейских облигаций — это не просто проблема рынка облигаций. Через свое влияние на оценки, доллар США и спрос на защитные активы они также могут влиять на ценовую Волатильность Золота и фондовых индексов.
Стоит следить за следующими рыночными сценариями:
Сценарий 1: Доходность растет постепенно
Если доходность 10-летних казначейских облигаций будет расти постепенно без значительного расширения кредитных спредов, на рынке может произойти ротация секторов. В то время как технологические акции с высокой оценкой окажутся под давлением, финансовые, энергетические или стоимостные фондовые индексы могут продемонстрировать относительно большую устойчивость.
Сценарий 2: Доходность резко возрастает
Если долгосрочная доходность резко возрастет за короткий период, на рынках может наблюдаться одновременное снижение рисковых активов, укрепление доллара США и повышенная Волатильность Золота. В таких обстоятельствах трейдерам следует избегать чрезмерного кредитного плеча и следить за ключевыми уровнями поддержки и сопротивления.
Сценарий 3: Доходность растет, а доллар слабеет
Если основной причиной роста доходности являются бюджетные опасения, а не просто улучшение экономического роста, доллар США может повести себя иначе, чем традиционно ожидает рынок. Если доллар ослабнет на фоне роста инфляционных ожиданий, Золото может вновь обрести благосклонность рынка.
Сценарий 4: Кредитные спреды расширяются
Если одновременно ухудшится ситуация на кредитном рынке, это может указывать на быстрое ужесточение финансовых условий. В этой ситуации Волатильность фондовых индексов, как правило, возрастает, и трейдерам следует уделять приоритетное внимание управлению рисками, размеру позиции и планированию стоп-лоссов.
Вывод: сосредоточьтесь на том, «как растет доходность», а не только на том, «насколько высоко она поднимается»
Доходность 10-летних казначейских облигаций, приближающаяся к 5%, безусловно, может усилить давление на оценку акций, но это не обязательно означает, что акции США переживут масштабный крах. Ключевые риски для рынков заключаются в том, будет ли доходность расти быстро, будут ли расширяться кредитные спреды и будут ли фискальная и монетарная политики и дальше ослаблять доверие инвесторов.
В этих условиях рынок может стать все более разделенным. Компании со стабильными денежными потоками и здоровыми финансовыми структурами могут оказаться относительно устойчивыми, в то время как компании с высокой оценкой, предприятия с высокими требованиями к капитальным затратам и те, кто зависит от финансирования, могут столкнуться с большей Волатильностью. Между тем, если доллар ослабнет, инфляция останется устойчивой, а бюджетные опасения сохранятся, Золото может продолжать предлагать среднесрочную и долгосрочную диверсификацию портфеля и ценность в качестве защитного актива.
Инвесторам может быть полезно проанализировать доходность казначейских облигаций, доллар США, кредитные спреды и Волатильность фондового рынка в рамках единой системы. Планирование сценариев, а не однонаправленная ставка на рынок, может помочь повысить гибкость торговых решений.
Извлекайте выгоду из Волатильности рынка с помощью Bitget CFD: торгуйте Золотом и фондовыми индексами
Когда доходность казначейских облигаций, доллар США и настроения в отношении рыночного риска быстро меняются, Золото и фондовые индексы могут предоставить больше торговых возможностей. С помощью Bitget CFD вы можете гибко торговать Золотом и основными фондовыми индексами и участвовать как в растущих, так и в падающих рынках.
Посетите Bitget сегодня, чтобы изучить инструменты для торговли CFD на Золото и фондовые индексы и выстроить рыночную стратегию, которая подходит именно вам.
Все обучающие материалы по трейдингу, предоставляемые Bitget, предназначены исключительно для образовательных целей и не должны рассматриваться как финансовый совет. Представленные стратегии и примеры служат только для справки и могут не отражать реальные рыночные условия. Торговля CFD сопряжена со значительным риском, включая потенциальную потерю капитала. Прошлые результаты не гарантируют будущих показателей. Пожалуйста, проведите тщательное исследование и убедитесь, что вы понимаете связанные с этим риски. Bitget не несет ответственности за любые торговые решения, принятые пользователями.


- Когда доходность 10-летних казначейских облигаций приближается к 5%, психологический порог имеет большее значение, чем сама цифра
- Бюджетный дефицит и предложение долгосрочных казначейских облигаций являются ключевыми факторами роста доходности
- Рухнут ли акции США? Кредитные спреды — более важный Индикатор для наблюдения
- Более высокие ставки могут привести к большей дифференциации на фондовом рынке
- Если доллар США ослабнет, привлекательность Золота как защитного актива может возрасти
- Как CFD-трейдеры могут реагировать на изменения доходности и Волатильность рынка?
- Вывод: сосредоточьтесь на том, «как растет доходность», а не только на том, «насколько высоко она поднимается»