
Instituições de Wall Street alertam: o Federal Reserve cometeu o “pecado original”, e o rendimento dos títulos do Tesouro americano de dez anos pode chegar a 8%

Enquanto a tempestade no mercado global de títulos se intensifica, Steven Blitz, economista-chefe para os EUA da TS Lombard, faz um alerta: o Federal Reserve está repetindo erros históricos ao relaxar prematuramente a política monetária antes de conter totalmente a inflação. Esse "pecado original" irá impulsionar o rendimento dos títulos do Tesouro americano de 10 anos para 8% nos próximos anos.
O rendimento dos títulos de 10 anos já subiu para 5,30% na quarta-feira, atingindo o maior patamar desde 2002. A maioria das instituições de Wall Street está discutindo se 6% seria o próximo patamar. No entanto, Blitz afirma, em seu mais novo relatório “O Pecado Original se Repete”, que esse julgamento é "limitado demais" — 5,75% é apenas um patamar intermediário; 8% é o objetivo de longo prazo, o que pressionará substancialmente o mercado de ações e encerrará o padrão de pensamento dos investidores de "comprar nas quedas" estabelecido há décadas.
A lógica central desse raciocínio é: a combinação de política fiscal expansionista com política monetária frouxa eleva o patamar de inflação e rendimento em cada ciclo econômico, e o ambiente político dos EUA torna essa situação difícil de reverter no curto prazo. Blitz aponta que, no mínimo, apenas em 2029 os EUA poderiam ter a vontade política real de combater a inflação: "mas eu não apostaria nisso".
"Pecado Original": relaxamento prematuro, repetição histórica
Blitz define o "pecado original" da política monetária como: afrouxamento antecipado antes que a recessão econômica elimine totalmente a inflação, "como se mordesse novamente a mesma maçã".
Na narrativa dele, o "criminoso" desta vez é o ex-presidente do Federal Reserve, Powell. No final do ano passado, diante do esfriamento do mercado de trabalho, mas da retomada dos lucros empresariais, Powell optou por reduzir os juros — Blitz aponta que tal decisão coincidiu justamente com dois meses antes das eleições presidenciais de 2024, servindo, objetivamente, como um "presente político" para o governo Biden. Blitz reconhece que Powell sofreu "enorme pressão" do governo e de vários interessados em seu cargo, inclusive de membros do próprio FOMC, que desejavam que ele "fechasse os olhos e afrouxasse ainda mais".
Atualmente, Trump, a Secretária do Tesouro Bessent e o conselheiro econômico Bessent, entre outros, querem que o novo presidente do Fed, Walsh, siga adotando a política expansionista na nova alta do ciclo. Na reunião de setembro, Walsh elevou o juro básico em 25 pontos-base, para o intervalo de 3,75% a 4,00%, com aprovação unânime do comitê. Blitz reage: "Por que não aumentar em 50 pontos-base?"
"Recessão que não houve": expansão fiscal interrompeu o ajuste
Blitz qualifica 2025 como o ano da "recessão que não aconteceu". Após cerca de 22 meses de curva de juros invertida, o emprego privado fora do setor médico já está em queda, o crescimento econômico real deveria encolher, mas isso nunca se concretizou.
A razão são dois fatores: primeiro, o excesso de expansão fiscal; segundo, o Federal Reserve começou a cortar juros assim que o lucro das empresas voltou a crescer. As políticas tarifárias também ajudaram neste cenário.
Blitz cita duas máximas clássicas de Wall Street: primeiro, os lucros tendem a anteceder o emprego, e o emprego antecede a inflação; segundo, o ano mais suave da inflação costuma ser o primeiro da recuperação. Isso indica que 2026 deve ser um "bom ano", e que, sob impacto das tarifas e dos preços do petróleo, a inflação básica tenderia a cair. Mas daqui em diante, se o mercado de ações colaborar, lucros altos estimularão contratações mais rápidas, levando a uma alta da inflação básica em 2027.
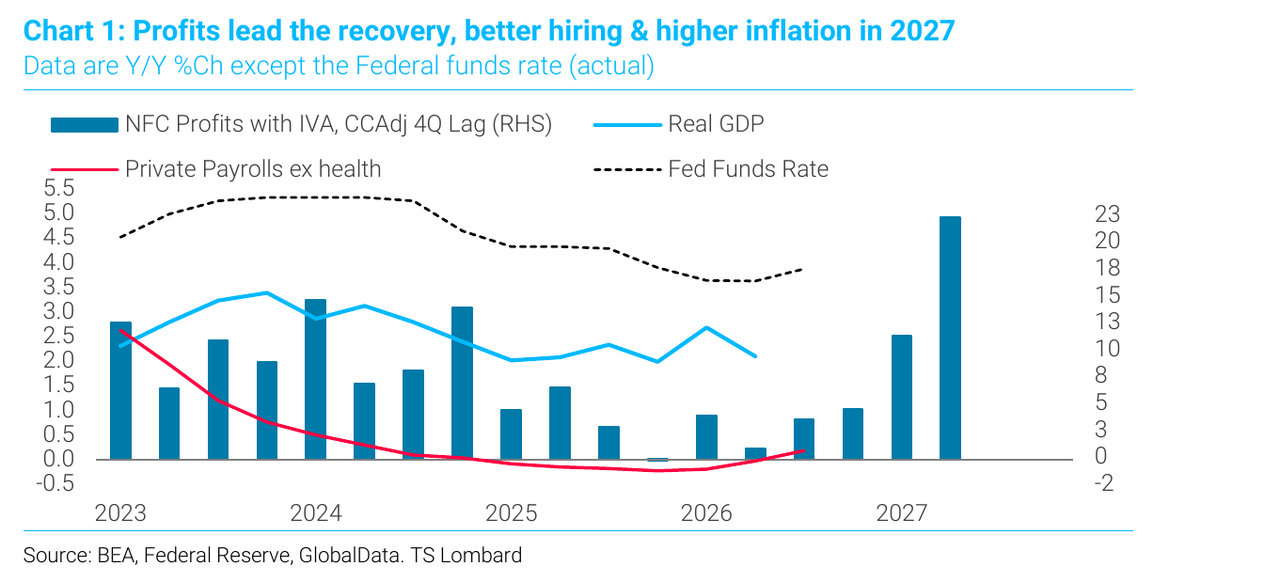
Ele aponta ainda que o dado do núcleo do PCE de agosto divulgado esta semana "ficou abaixo do esperado" apenas porque a leitura real de 0,247% foi arredondada para 0,2%, e porque revisões de base reduziram artificialmente toda a série. Ao mesmo tempo, o núcleo supercore de inflação subiu 0,4% na comparação mensal, o subíndice de "outros serviços" marcou o maior aumento histórico e os custos de educação bateram recorde de alta. O rendimento dos títulos de 10 anos rapidamente devolveu todo o ganho pós-divulgação desses dados.
Diferença de swap: mercado precifica risco fiscal
A parte mais original da análise de Blitz é a leitura sobre a diferença do swap. Ele acredita que o verdadeiro motor de alta dos rendimentos é o "excesso de oferta da dívida soberana" — dívidas públicas em mercados desenvolvidos precisam ser refinanciadas continuamente, e a expansão do déficit fiscal corre mais rápido que o crescimento do PIB nominal, enquanto os bancos centrais deixaram de atuar como compradores de última instância.
O sinal mais direto está na diferença de swap: investidores estão cada vez mais dispostos a receber a taxa flutuante (SOFR) nos contratos de 10 anos ao invés de manter papéis de cupom fixo de dívida soberana. Essa tendência já existe nos EUA desde 2012, mas, após a pandemia, se espalhou globalmente — a diferença diminuiu bastante no Reino Unido e França, e na Alemanha a situação já se equilibrou.
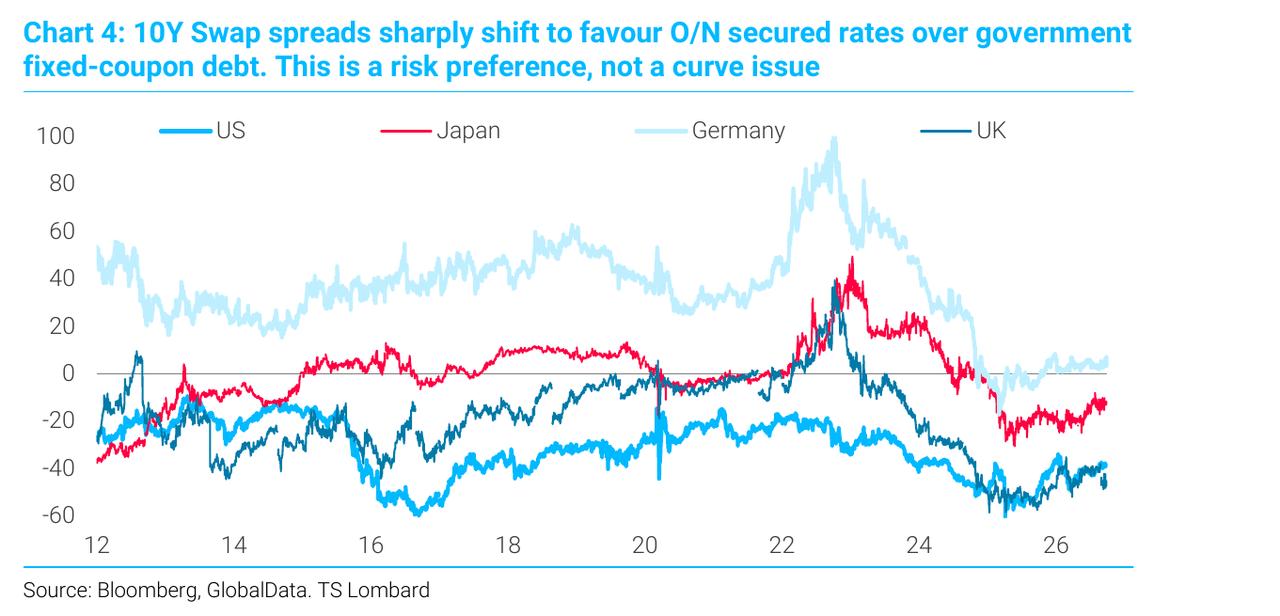
Blitz enfatiza que isso é "uma questão de apetite por risco, não de formato da curva". França e Alemanha compartilham o mesmo banco central; o Banco da Inglaterra normalmente segue o BCE, mas o movimento da diferença de swap dos dois países é distinto. O mercado está precificando risco fiscal, não caminho de juros ou de inflação.
Ele construiu um modelo para a diferença de swap dos títulos americanos de 10 anos, e o resultado mostra que, mesmo desconsiderando formato da curva e restrições de balanço dos bancos, a preferência do mercado pelos títulos do Tesouro dos EUA vem caindo ano a ano.
Por que 8%: combinação de políticas e lógica política
A principal conclusão de Blitz é: a combinação de política monetária frouxa e expansão fiscal elevará a base de inflação e de rendimento a cada ciclo, até que surja a vontade política de suprimir a inflação mesmo ao custo do crescimento de curto prazo.
Ele resume esse conflito como o "confronto entre Hamilton e Jackson" — o primeiro representa a gestão da economia por meio do banco central; o segundo, dependente da política do governo. "O populismo que escolherá o próximo presidente tende a Jackson". Ele define os últimos dez anos da política americana em uma frase: "as pessoas são conservadoras nos costumes e liberais no fiscal".
A natureza da alta do rendimento também é crucial. Blitz aponta que, até agora, a alta foi guiada basicamente pelo juro real, o que reprime o mercado de ações e evita venda massiva do dólar. Mas se o motor mudar para prêmio de inflação esperado, "o mercado de ações pode resistir mas será a era dos vendidos no dólar", e "o grande mercado de baixa do dólar, tão aguardado, será finalmente deflagrado".
A variável decisiva: a taxa de poupança líquida dos EUA caiu para zero e "sem sinais de melhora". Nesse contexto, Blitz dá seu veredito: "No final, veremos o rendimento do Treasuries de 10 anos atingir 8%".
O que vai "quebrar" primeiro
Blitz não prevê o colapso de um ativo específico. Ele acredita que o que será rompido é o padrão mental: a "fé inabalável" do mercado de que a inflação voltará a 2%, e a lógica reflexiva de que "apostar em alta de ações e títulos sempre dará retorno". Para a geração de investidores acostumada com 40 anos de taxas em queda e "comprar na baixa", esse será um grande choque cognitivo.
Vale notar que Blitz não está sozinho. Segundo reportagens, Rich Privorostsky, chefe de Delta Hedge da Goldman Sachs, disse esta semana: "O movimento dos juros ficou severo demais para ser ignorado, apesar de a bolsa mostrar uma resistência impressionante".
Além disso, o Tesouro americano não é passivo na trajetória dos rendimentos. O Rabobank anteriormente classificou o aumento das recompras de Treasuries pelo Tesouro em agosto como "um tipo leve de controle da curva de juros" e alertou que "rendimento mais alto piora o quadro fiscal, elevando o prêmio de prazo, levando o rendimento a subir mais uma vez"; as recompras "interrompem o ciclo, mas talvez não o quebrem".
O veredito de Blitz: um governo que se recusa a aceitar a recessão não pode escolher o teto do rendimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Anthropic está mais perto de abrir capital: rumores apontam que a empresa busca um IPO com avaliação de 2 trilhões antes do Dia de Ação de Graças, com um dia para investidores marcado para 14 de outubro
Segundo relatos, a Anthropic poderá iniciar sua roadshow já em novembro, buscando concluir a oferta pública antes do feriado de Ação de Graças nos EUA em 26 de novembro. A empresa realizará um dia dedicado a investidores pré-IPO com possíveis investidores em 14 de outubro, e já enviou convites para um grupo de investidores institucionais. Alguns desses investidores potenciais acreditam que a avaliação razoável da empresa pode chegar a 1,8 a 2 trilhões de dólares.

Com o rendimento dos títulos do Tesouro dos EUA em alta pressionando o mercado, o índice bancário entra em uma faixa de ajuste e as ações do Citigroup caem quase 5% durante o pregão.
Durante o pregão de quinta-feira, o índice bancário KBW atingiu o menor nível em quatro meses, recuando 14% desde o pico de meados de agosto. Analistas apontam que, em setembro deste ano, o desempenho do setor financeiro em relação a outros setores foi o pior para o período desde 1990. Outros analistas observam que as preocupações do mercado com ameaças de agentes de IA, possíveis impactos das eleições nos EUA e a alta das taxas de juros estão exageradas. A temporada de resultados dos grandes bancos começa em 13 de outubro, e o desempenho dos lucros será a principal prova.
JP Morgan: O risco oculto nas ações americanas: a alavancagem está de volta
Preços de criptomoedas
Mais


