
Mesmo que os dados de inflação sejam melhores do que o esperado, os rendimentos dos títulos do Tesouro dos EUA continuam subindo, e Wall Street especula que "o Japão é o agente por trás disso"

A onda de venda de títulos do Tesouro dos EUA continua, com o mercado voltando sua atenção para o Japão. Mesmo com dados de inflação surpreendentemente fracos, o rendimento dos títulos de 10 anos dos EUA atingiu o recorde de 5,28% em várias décadas, enquanto analistas de Wall Street travam um intenso debate sobre de que forma o Japão está impulsionando essa turbulência global no mercado de títulos.
Na quinta-feira, apesar dos dados do núcleo do PCE ficarem abaixo do esperado, os rendimentos dos títulos dos EUA seguiram em alta, frustrando a expectativa do mercado de que o "arrefecimento da inflação aliviaria a pressão de venda". Yardeni Research e Deutsche Bank apontam o Japão como responsável, mas divergem quanto ao mecanismo: o primeiro acredita que o fechamento de operações de arbitragem com iene é o principal fator, enquanto o segundo vê a alta dos rendimentos dos títulos japoneses (JGB) como elemento central.
O impacto central desse debate é: quando cessará a venda de títulos dos EUA? Isso pode depender da capacidade do Japão de estabilizar seu próprio mercado de dívida. Relatórios recentes do Goldman Sachs mostram que o saldo líquido vendido por fundos CTA em títulos globais já chega a -US$ 170 bilhões (em DV01) e continua aumentando, sinalizando que o pessimismo atingiu níveis históricos extremos.
Duas interpretações: fechamento de arbitragem ou reprecificação de juros?
Ed Yardeni, presidente e estrategista-chefe de investimentos da Yardeni Research, destaca em relatório que investidores que utilizam o iene como moeda de financiamento para arbitragem podem estar intensificando a liquidação nos títulos globais. Segundo ele, com o aumento dos juros pelo Banco do Japão (BOJ), esses participantes foram forçados a vender títulos governamentais comprados anteriormente por meio de empréstimos baratos em iene, "essa operação permitiu que muitos governos mantivessem déficits fiscais sem elevar muito os rendimentos dos títulos; agora é hora de pagar a conta."
Ed Yardeni também aponta que, durante o período em que o BOJ e outros grandes bancos centrais mantiveram o custo dos empréstimos anormalmente baixo, houve grande emissão de dívida por parte dos governos, acumulando enormes passivos. Ele define o momento atual como a "vingança dos vigilantes dos títulos"—conceito que ele próprio introduziu e popularizou na década de 1980.
No entanto, Shoki Omori, estrategista-chefe de renda fixa do Japão no Deutsche Bank, questiona a lógica acima. Segundo ele, o fechamento de posições de arbitragem deveria impulsionar a valorização do iene e deixar um "rastro" claro no mercado: salto do iene, liquidação de posições vendidas especulativas, queda nas ações e valorização dos títulos dos EUA por busca de segurança. "Mas o movimento atual é o oposto", diz ele, "títulos e iene caem juntos—isso sinaliza reprecificação por inflação e juros, e não desalavancagem."
Dados de fluxos de capital também corroboram esse diagnóstico. Segundo o Ministério das Finanças do Japão, nas duas semanas até 12 de setembro, os residentes japoneses foram compradores líquidos de títulos de longo prazo estrangeiros (compra líquida de ¥1,1 trilhão na semana de 6 a 12 de setembro), após vendas líquidas de ¥2,8 trilhões no final de agosto; simultaneamente, não residentes compraram títulos de longo prazo japoneses por quatro semanas seguidas, sendo ¥2,2 trilhões somente na semana de 12 de setembro. Shoki Omori interpreta isso como "entrada de capitais estrangeiros em JGB, e saída de capitais japoneses mais uma vez", em contradição à lógica de repatriação.
Consenso em meio à divergência: a raiz do problema está no mercado de títulos japonês
Apesar das controvérsias sobre o mecanismo, ambos os analistas concordam em um ponto: a venda de títulos dos EUA tem origem no Japão, principalmente na instabilidade do mercado local de títulos.
Isabella Rosenberg, estrategista do Goldman Sachs, ressalta em seu último relatório, "Que sinal de risco fiscal transmitem os spreads no Japão?", que desde maio, os spreads de swap de JGB ampliaram ao longo da curva acompanhando o aumento do rendimento. Ela observa que os JGBs tiveram desempenho superior ao esperado em relação aos swaps—ou seja, o aumento do rendimento nos swaps superou o dos títulos—o que dificulta sustentar a tese de que "o problema está na oferta de JGB e sua absorção", diferentemente do ocorrido após o fim do controle da curva de rendimentos (YCC).
Segundo o Goldman Sachs, a força relativa dos JGBs pode refletir vários fatores: menor emissão de longo prazo, perspectivas otimistas para a demanda doméstica (especialmente devido à GPIF e mudanças nas políticas relacionadas ao NISA), bem como alívio marginal na pressão de oferta de longo prazo em economias como Japão, EUA e Reino Unido.
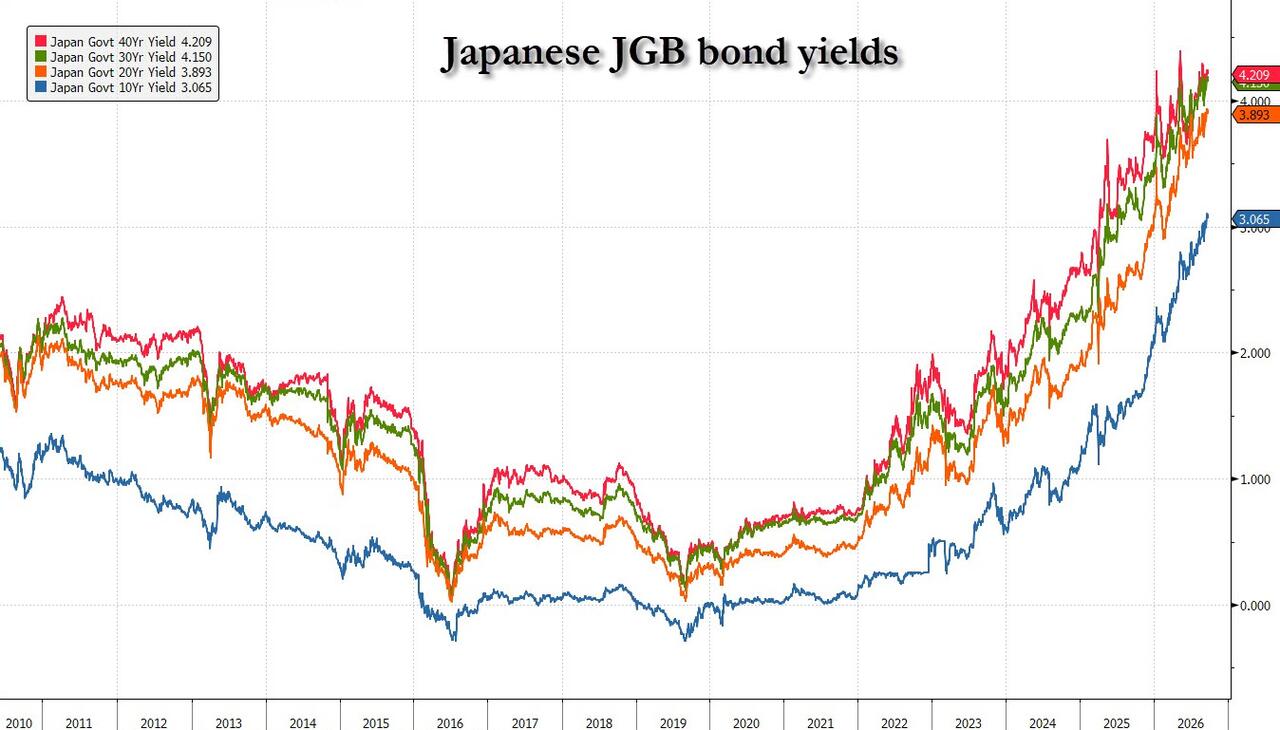
No entanto, o Goldman Sachs alerta que, no médio prazo, devido à expectativa de aumento da emissão de JGB no próximo ano e à continuidade da redução do balanço pelo BOJ, os spreads de swap tendem a estreitar. Ou seja, se o mercado de títulos japonês não se estabilizar, a pressão de venda de Treasuries dificilmente será realmente aliviada, pois a maioria dos rendimentos dos títulos de longo prazo do Japão está em recorde histórico.
Impasses políticos dificultam ação do BOJ
O que mais preocupa o mercado é justamente o espaço de manobra do Banco do Japão.
A nova primeira-ministra, Sanae Takaichi, já manifestou insatisfação com a recente alta de juros e planeja substituir diversos membros do BOJ por indicados mais dovish, evidenciando a falta de vontade política para aperto monetário adicional.
Nesse contexto, o rendimento dos JGBs de 10 anos já atingiu níveis excepcionalmente altos, deixando claro para o mercado que os aumentos promovidos pelo BOJ são insuficientes para conter a inflação persistentemente elevada do Japão. O recente foco do ministro das finanças Vincent Benoît na situação do Japão também comprova, indiretamente, o grande impacto do mercado de títulos japonês sobre o desempenho dos Treasuries.
Atualmente, os fundos CTA de tendência têm posição líquida vendida de US$ 170 bilhões em títulos globais, ampliando semanalmente, o que reflete uma aposta pessimista nunca antes vista sobre o futuro do mercado global de renda fixa. No entanto, o Goldman Sachs alerta que, caso surjam sinais de deflação ou arrefecimento econômico, os investidores vendidos em Treasuries e JGBs podem enfrentar o maior short squeeze da história.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Instituições clamam que o relatório de emprego de setembro "mata" as expectativas de aumento de juros em outubro! "Novo canal de comunicação do Federal Reserve": Relatório de emprego não mudou a posição do Fed; CPI de setembro é mais importante
Segundo o chamado “novo Federal Reserve News Service”, altos funcionários do Federal Reserve indicaram esta semana que um aumento de juros em outubro pode não ser o cenário básico previsto. O relatório atual mostrou que tanto os salários quanto a taxa de desemprego não apontam para um mercado de trabalho se apertando novamente a ponto de aumentar significativamente as pressões inflacionárias. A probabilidade atribuída pelos traders a um aumento de juros em outubro caiu de quase 30% antes da divulgação dos dados para cerca de 20%, chegando até a não precificar completamente uma alta ainda este ano. Instituições avaliam que o mercado de trabalho apresenta “baixa contratação e baixa demissão”, o que dá ao Fed motivos para esperar por mais dados; um aumento de juros em dezembro ainda é possível. A reação do mercado mostra que “notícia ruim é notícia boa”, e Wall Street continua de olho nos rendimentos dos títulos do Tesouro americano a 5%.
Acreditando no crescimento contínuo da demanda por IA, Freedom elevou a classificação da Cerebras (CBRS.US) para “Comprar” e destaca a vantagem dos chips em nível de wafer.
Freedom Capital Markets elevou a classificação das ações do fabricante de chips de inteligência artificial Cerebras Systems de "manter" para "comprar", estabelecendo um preço-alvo de 209 dólares.

O crescimento de usuários da Muse é forte, mas as perspectivas de monetização a longo prazo permanecem incertas; BNP Paribas mantém a classificação “outperform” para Meta (META.US).
O agente de IA Muse, da Meta, atingiu mais de 5,6 milhões de downloads em um mês, com desempenho inicial superior ao ChatGPT e Sora. No entanto, o BNP Paribas apontou que os hábitos de uso dos usuários ainda não estão maduros e que as perspectivas de comercialização a longo prazo permanecem incertas.
Preços de criptomoedas
Mais


