
Taxas de juros altas pressionam o preço do ouro, mas os ETFs continuam aumentando suas posições! Três cenários completamente diferentes podem se desenrolar para o ouro até o final do ano.

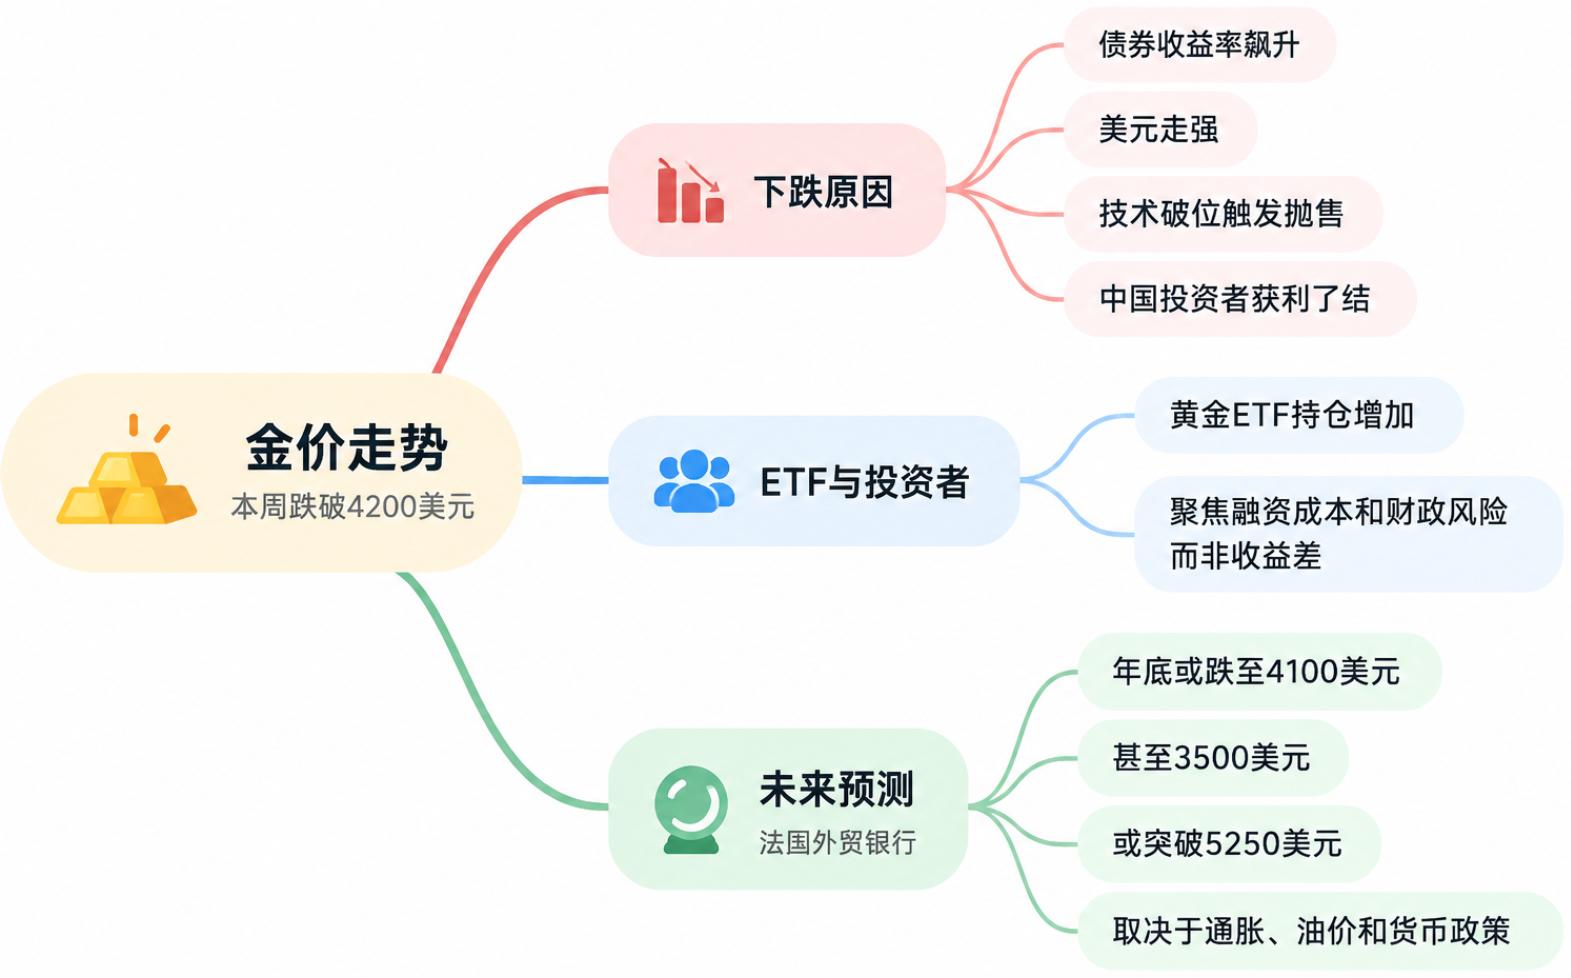
O preço do ouro caiu abaixo de US$ 4.200 por onça no início desta semana, desencadeando uma nova rodada de vendas devido ao aumento dos rendimentos dos títulos, fortalecimento do dólar e quebra técnica de suportes. Ao mesmo tempo, as participações em ETFs de ouro continuam crescendo, indicando que parte dos investidores não abandonou este mercado.
Ole Hansen, chefe de estratégia de commodities do Saxo Bank, afirmou que o principal dilema enfrentado pelo ouro atualmente é que a alta das taxas de juros está reduzindo o apelo de ativos sem rendimento, mas juros mais altos também aumentam as pressões fiscais e do sistema financeiro.
Hansen destacou que o rendimento real dos títulos de 10 anos dos EUA subiu para 2,85%, o maior patamar em 18 anos, e o mercado de taxas de juros de curto prazo atualmente precifica que o Federal Reserve aumentará os juros três vezes até abril do próximo ano, 25 pontos-base cada.
“A fraqueza do ouro reflete o salto nos rendimentos dos títulos, fortalecimento do dólar e vendas técnicas após ruptura de suportes, podendo ainda ser ampliada por investidores chineses realizando lucros antes do feriado da Golden Week.” Escreveu Hansen.
Fluxo em ETFs se torna suporte crucial
O ouro ainda apresenta um sinal contrário à tendência das taxas de juros: rendimentos reais continuam subindo, mas as participações em ETFs de ouro seguem crescendo.
Hansen acredita que isso mostra que parte dos investidores está mais atenta aos riscos financeiros e fiscais gerados pelo alto custo de financiamento, e não apenas à diferença de rendimento entre ouro e títulos.
“A questão chave é se essa demanda pode ser sustentada. Portanto, o foco permanece nos fluxos de capital para ETFs, especialmente daqueles investidores menos sensíveis a juros e mais preocupados com os efeitos financeiros de custos de empréstimo persistentemente elevados.” Disse ele.
No entanto, juros mais altos também pressionam o mercado de financiamento corporativo. Hansen aponta que setores mais frágeis do crédito corporativo nos EUA já mostram sinais de pressão, com spreads de títulos de rating triple-C aumentando substancialmente, e a diferença para a dívida classe B atingindo níveis geralmente associados à desaceleração econômica significativa.
O spread entre títulos corporativos de alto rendimento dos EUA e títulos do Tesouro ampliou-se em mais 12 pontos-base na última sexta-feira, atingindo 294 pontos-base, o maior nível desde abril.
Se a pressão de financiamento se intensificar, investidores podem precisar vender os ativos mais líquidos para cumprir exigências de margem e caixa. Hansen acredita que, devido ao grande tamanho e liquidez do mercado de ouro, ele pode ser utilizado como fonte de recursos.
“A pressão financeira e fiscal causada pelos maiores rendimentos pode fortalecer a lógica de investimento de longo prazo no ouro, enquanto uma contração severa de liquidez pode inicialmente desencadear vendas e pressionar os preços.” Ele afirma.
Baixa volatilidade das ações dos EUA temporariamente amortece o ouro
Joy Yang, chefe global de gestão de produtos de índices da MarketVector Indexes, também acredita que o ouro segue mostrando alguma resiliência recentemente.
Em entrevista ao Kitco News, ela declarou que, apesar do significativo aumento dos juros dos títulos americanos, a volatilidade das ações permanece baixa. O VIX está em torno de 15 recentemente, enquanto o ouro ainda mantém o suporte inicial acima de US$ 4.150 por onça.
“Acredito que essa resistência do ouro reflete também a baixa volatilidade das ações.” Disse Yang.
Segundo ela, tanto investidores em ações quanto em ouro estão de olho se a alta inflação vai persistir, além de observarem se o choque de preços do petróleo será duradouro. Alguns podem estar usando o ouro para se proteger desses riscos.
Desde setembro, o fluxo para ETFs de ouro segue forte. Na visão de Yang, isso reflete uma mudança de posicionamento de alguns investidores: o ouro já não concorre apenas com títulos em termos de rendimento, mas também é usado para proteger contra riscos macroeconômicos mais amplos.
Mas essa demanda não significa que o ouro não possa continuar caindo. Yang destaca que, se o mercado entrar realmente em uma corrida por liquidez, investidores de ETFs de ouro também podem vender a commodity, causando saídas simultâneas do ouro e das ações.
Ela não acredita que o preço do ouro vá retornar para os patamares mais baixos dos últimos anos, mas avalia que questões como dívida, geopolítica, sanções e choques de oferta podem manter o ouro em um intervalo estruturalmente mais alto.
“Não vejo uma reversão clara, mas também não acho que o ouro vá recuar aos níveis do ano passado ou de dois anos atrás.” Disse Yang.
Natixis: até o final do ano pode cair para US$ 4.100, ou superar US$ 5.250
Bernard Dahdah, analista de metais preciosos do Natixis, delineou uma faixa de preços ainda mais ampla.
O relatório mais recente do banco apresenta três cenários: o preço do ouro caindo para US$ 4.100 até o final do ano, em um caso extremo chegando a US$ 3.500, ou, caso a inflação caia rapidamente e force o Federal Reserve a mudar de direção, superando os US$ 5.250.
Isso representa uma alteração significativa em relação à avaliação do banco no final de agosto. Na época, Dahdah havia elevado a meta de preço do ouro para US$ 5.000 no fim do ano, principalmente devido à demanda de proteção causada pela instabilidade da dívida e do mercado de títulos dos EUA.
Porém, no último mês, a correlação entre ouro e petróleo voltou a ser negativa. O Natixis avalia que preços mais altos do petróleo intensificam a pressão inflacionária, o que aumenta a expectativa de novos aumentos de juros pelo Federal Reserve, elevando o custo de manter o ouro.
O banco também aponta que a correlação entre ouro e o rendimento dos títulos do Tesouro americano de 10 anos ressurgiu desde o final de agosto, enquanto a correlação do ouro com o Índice Dólar tem sido relativamente estável ao longo de 2024.
Mesmo com a queda dos preços do ouro, as participações em ETFs apoiados por metal físico continuam crescendo. Dahdah afirma: “Alguns investidores estão comprando na baixa (ETFs), mas a demanda estrutural não compensa o repricing impulsionado pelos juros.”
A demanda dos bancos centrais também é incerta. No passado, as fortes compras oficiais ajudaram o ouro a resistir à pressão dos altos rendimentos dos títulos, mas o Natixis considera que, se o preço do petróleo se mantiver elevado e o dólar continuar forte, alguns bancos centrais podem priorizar o controle da inflação e o apoio à moeda local, em vez de aumentar suas reservas de ouro.
No cenário base, o Natixis espera que o Federal Reserve aumente os juros novamente em dezembro, mantendo o preço do ouro sob pressão durante o restante de 2026 e caindo para US$ 4.100 até o fim do ano. Se o Federal Reserve mantiver as taxas inalteradas até 2027, desdolarização, aumento da demanda dos investidores e das compras dos bancos centrais podem levar o ouro a cerca de US$ 4.750 até o fim do próximo ano.
No cenário pessimista, se a situação no Oriente Médio se agravar e levar ao fechamento do Estreito de Ormuz, o preço do petróleo pode subir ainda mais, mantendo a inflação em níveis elevados e forçando o Federal Reserve a manter taxas altas por mais tempo.
Se, ao mesmo tempo, os bancos centrais passarem de compradores a vendedores líquidos de ouro para apoiar suas moedas, o Natixis acredita que o preço do ouro pode cair para US$ 3.500.
O cenário alternativo é o oposto. Se o Estreito de Ormuz for reaberto, o preço do petróleo cair fortemente e a inflação desacelerar rapidamente, o Federal Reserve pode ter espaço para afrouxar a política monetária. Neste caso, o Natixis acredita que o ouro ficará estável acima de US$ 5.250.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A ameaça de altas taxas de juros paira sobre ações imobiliárias europeias; estrategistas dizem que pessimismo excessivo pode gerar uma reversão dramática
O mercado está cada vez mais pessimista em relação às ações imobiliárias europeias. Alguns estrategistas acreditam que isso cria condições para uma reversão dramática nas ações do setor imobiliário.

SEC emite "carta de estrutura sem objeção": investidores de varejo autorizam uma vez e seguem automaticamente as decisões do conselho, Tesla (TSLA.US) recebe primeiro o modelo
A Comissão de Valores Mobiliários dos Estados Unidos aprovou o plano que permite aos acionistas individuais da Tesla votarem automaticamente junto com o conselho de administração. O CEO da Robinhood celebrou e apoiou a decisão.
A Boeing (BA.US) conquista mais uma vitória: derrota a Northrop Grumman (NOC.US) e garante o contrato para o desenvolvimento do caça de sexta geração F/A-XX da Marinha dos EUA, no valor de US$ 20 bilhões.
O Pentágono afirmou que a Boeing venceu o contrato para o caça de próxima geração da Marinha dos Estados Unidos.
Preços de criptomoedas
Mais


