
TER se beneficia do segmento robusto de testes de semicondutores: o que vem pela frente?

Teradyne TER está experimentando um forte crescimento em seu segmento de testes de semicondutores. No quarto trimestre de 2025, as receitas de Teste de Semicondutores foram de US$ 883 milhões, representando aproximadamente 81,5% das vendas totais. Isso reflete um crescimento anual de 45% e um aumento sequencial de 46% em relação ao terceiro trimestre de 2025. Esse crescimento foi impulsionado pela crescente demanda por aplicações de computação e memória baseadas em IA, que se tornaram uma parte significativa dos negócios da Teradyne.
O segmento de testes de semicondutores, especialmente as divisões de testes de System-on-Chip (SoC) e de memória, apresentou um impressionante crescimento anual. Em 2025, a receita de testes SoC cresceu 23% ano a ano, impulsionada por networking e computação VIP, enquanto a receita de testes de memória apresentou um leve crescimento em um mercado estável, apoiada por ganhos de participação em testes finais de memória de alta largura de banda e DRAM.
A computação emergiu como o maior componente da receita da Teradyne, aumentando 90% ano a ano em 2025, uma mudança em relação à sua dependência anterior de aplicações móveis. Essa transição reflete a mudança estratégica da empresa para aproveitar a demanda impulsionada por IA em computação de alto desempenho.
A Teradyne espera um crescimento robusto no mercado de testes de semicondutores, especialmente no segmento de computação, que deve se expandir significativamente devido à rápida construção de data centers de IA e ao crescimento da IA de borda. A empresa antecipa que o segmento de computação impulsionará uma parte substancial de sua receita em 2026, com aplicações de IA representando até 70% de sua receita no primeiro trimestre de 2026.
Teradyne Sofre com Forte Concorrência
A Teradyne enfrenta forte concorrência de empresas como Advantest Corporation ATEYY e Cohu COHU. Tanto a Advantest quanto a Cohu estão expandindo sua presença no mercado de testes de semicondutores.
A Advantest está ampliando sua atuação no mercado de testes de semicondutores ao focar na crescente demanda por semicondutores de alto desempenho relacionados à IA, como dispositivos de computação de alto desempenho e DRAM de alto desempenho para data centers.
O portfólio em expansão da Cohu tem sido notável. Em setembro de 2025, a Cohu anunciou que um grande fabricante norte-americano de semicondutores e empresa de serviços de fundição escolheu sua plataforma Eclipse para testes de produção de processadores de próxima geração.
Os sistemas Eclipse apresentam o T-Core Active Thermal Control da Cohu, que oferece gerenciamento térmico preciso de até 3kW de dissipação com rápidas taxas de ramp-up. Isso melhora o rendimento e a repetibilidade dos testes. Esta plataforma escalável suporta uma variedade de dispositivos de alto desempenho, ao mesmo tempo em que reduz o custo total de propriedade para IDMs, fundições e OSATs.
Desempenho das Ações, Avaliação e Estimativas da TER
As ações da Teradyne dispararam 184,6% nos últimos seis meses, superando o aumento de 9,7% do setor de Computadores & Tecnologia da Zacks e o crescimento de 34,4% do setor de Produtos Eletrônicos - Diversos da Zacks.
Desempenho das Ações da TER
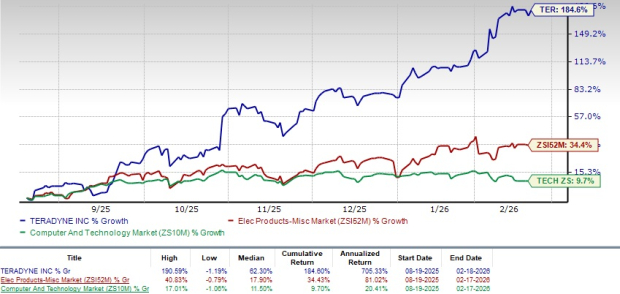
Fonte da Imagem: Zacks Investment Research
As ações da TER estão sendo negociadas com prêmio, com um Preço/Vendas futuro de 12 meses de 11,77X, comparado aos 8,33X do setor de Produtos Eletrônicos - Diversos. A TER possui uma Pontuação de Valor F.
Avaliação da TER

Fonte da Imagem: Zacks Investment Research
A Estimativa de Consenso da Zacks para o lucro de 2026 está fixada em US$ 5,91 por ação, o que aumentou 16,11% nos últimos 30 dias. Isso sugere um crescimento anual de 49,24%.
Preço e Consenso da Teradyne, Inc.

Gráfico de preço-consenso da Teradyne, Inc. | Cotação Teradyne, Inc.
Atualmente, a Teradyne possui classificação #1 (Compra Forte) da Zacks. Você pode ver a lista completa das ações com classificação #1 da Zacks de hoje aqui.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Interpretação do relatório financeiro do primeiro trimestre da Nike (NKE.US): Da redução de custos e aumento de eficiência à remodelação do crescimento, Pace libera novos sinais
No primeiro trimestre, o desempenho da empresa esteve em linha com as expectativas internas da administração, e a melhoria estrutural da margem bruta juntamente com o controle prudente de despesas serviram como principais suportes para a demonstração de resultados.
O preço do HBM4 da Samsung é três vezes o do HBM3E, apostando que a corrida pelo poder de computação em IA irá redefinir o controle sobre os preços.
O preço do HBM4 da Samsung é de US$ 4 por gigabit, mais de três vezes o valor do HBM3E (aproximadamente US$ 1,5), sustentado pela capacidade de alcançar consistentemente a taxa de transferência mais alta do setor, com 11,7 Gbps e pico de 13 Gbps. TrendForce prevê que o preço médio do HBM aumentará 121% no próximo ano, tendência confirmada também pela Micron. Com essa estratégia, a Samsung pretende quebrar a posição dominante da SK Hynix no mercado por meio da diferenciação de desempenho, mudando a lógica da competição do HBM de “qualificação de fornecimento” para “prêmio por desempenho”.
Prévia das ações dos EUA | Futuros dos três principais índices sobem juntos, dados importantes de emprego (Nonfarm Payroll) à vista, plano de expansão da Toshiba para HDD impacta fortemente o setor de armazenamento.
Em 2 de outubro (sexta-feira), antes da abertura do mercado americano, os futuros dos três principais índices de ações dos EUA subiram juntos.
Micron esclarece pela primeira vez que o fornecimento será mais restrito em 2027-2028, com os quatro principais centros expandindo simultaneamente a produção de HBM
Essa declaração eleva a restrição de oferta de HBM de uma narrativa de curto prazo para um julgamento estrutural de médio prazo. Por trás da expansão simultânea das quatro principais bases em Taiwan, o HBM4 da Micron já está sendo produzido em massa para a plataforma Vera Rubin da Nvidia, e sua participação de mercado pode crescer dos atuais 18% para alcançar a SK Hynix (50%) e a Samsung (32%). O Morgan Stanley acredita que a Micron está estendendo suas diretrizes qualitativas de oferta e demanda até 2028; o mercado de curto prazo ainda não precificou esse sinal. Mantém a classificação "overweight" com preço-alvo de US$ 1.200.
Preços de criptomoedas
Mais


