
Radpie - “Convex” do RDNT em breve

O Penpie $PNP IDO já valorizou até 5 vezes desde o lançamento. Aproveitando o momento, a Magpie anunciou que continuará lançando, no modelo subDAO, o “Convex” do Radiant $RDNT – Radpie. Com múltiplas narrativas impulsionando o projeto, será que ele conseguirá replicar ou até superar os retornos do PNP?
A Magpie aproveitou o momento e anunciou que continuará lançando o "Convex" do Radiant $RDNT - Radpie no modelo subDAO. Com múltiplas narrativas em jogo, será que conseguirá replicar ou até superar os retornos do PNP?
Este artigo irá apresentar o mecanismo do Radpie, vantagens e desvantagens do produto, etiquetas narrativas e informações relevantes sobre a participação no ecossistema Magpie.
A. Mecanismo do Radpie
Resumidamente, Radpie para RNDT é semelhante ao que Convex é para Curve. O protocolo de empréstimo cross-chain, conceito Layerzero, Radiant, adota restrições para incentivar a liquidez. Em termos simples, você precisa bloquear indiretamente uma certa quantidade de RNDT para obter recompensas de mineração. Especificamente, é necessário possuir dLP equivalente a 5% do valor depositado. O dLP é um LP de um pool Balancer 80% RDNT/20% ETH. Se a proporção for inferior a 5%, você não receberá as recompensas de emissão de RDNT.
Se você usar a função loop one-click do RDNT, assim que sua proporção de dLP ficar abaixo de 5%, o sistema automaticamente pegará empréstimo para comprar dLP para você.
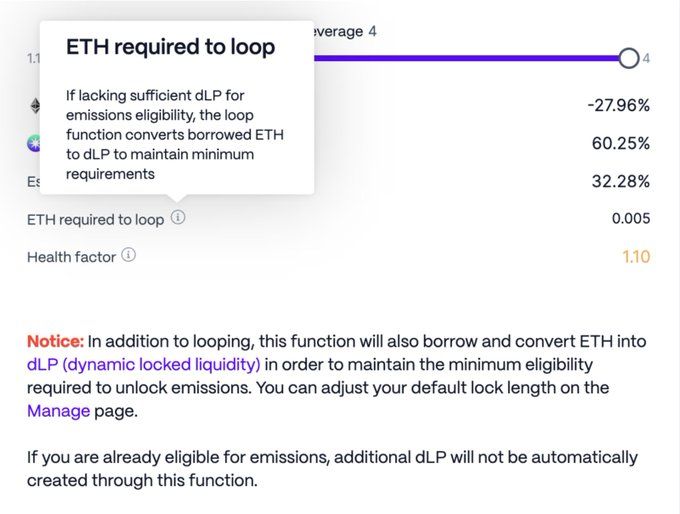
Isso também proporciona uma boa sustentabilidade ao RDNT, afinal, enquanto você minera RDNT, também está fornecendo liquidez de longo prazo para o token.
Afinal, o dLP exige um período de bloqueio, e quanto maior o tempo de bloqueio, maior o APR.
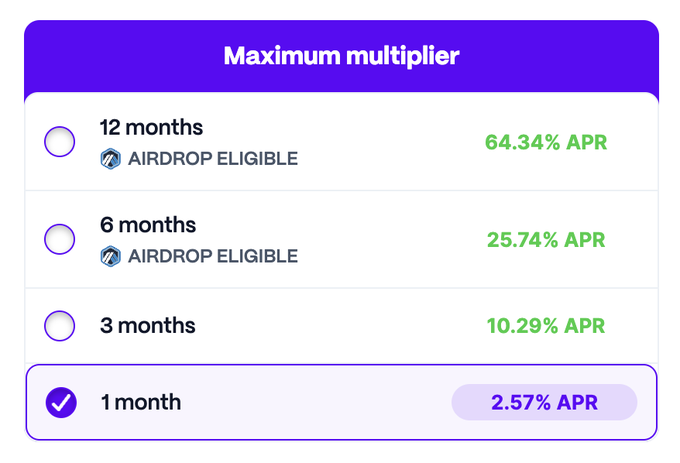
O que o Radpie faz é captar dLP e compartilhá-lo com mineradores DeFi, permitindo que eles minerem sem precisar possuir RDNT. Isso é bastante semelhante ao compartilhamento de veCRV pelo Convex. O dLP captado também gera o token mDLP, assim como o CRV é convertido em cvxCRV via Convex.
Para os detentores de RNDT, é possível formar dLP e convertê-lo em mDLP via Radpie, aproveitando altos rendimentos enquanto mantêm a posição em RNDT. A lógica é semelhante à do cvxCRV, já que o dLP contém 80% de RNDT, e seu preço acompanha de perto o RDNT. Para o projeto Radiant, isso também é positivo, pois ao converter em mDLP, o bloqueio se torna perpétuo, enviando parte do RNDT diretamente para o burn, apoiando a liquidez de longo prazo do RDNT. Além disso, ajuda a atrair mais usuários leves.
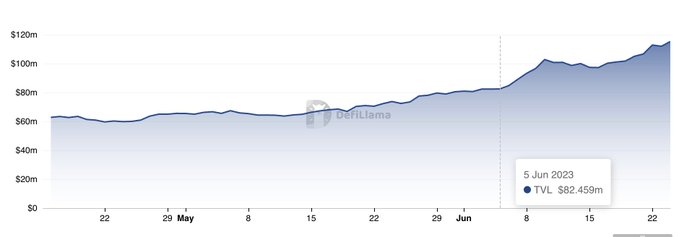
Por exemplo, na imagem abaixo, o Pendle iniciou um crescimento acelerado após o lançamento do produto “Convex” no ecossistema Pendle. Espera-se que o Radiant também se beneficie disso.
O ponto negativo é que o Radiant, ao contrário do Pendle/Curve, não distribui incentivos via votação, portanto, não há receita de suborno.
No entanto, o Radiant já deixou claro que continuará a construir o DAO, então o poder de governança pode ganhar mais valor no futuro, e o Radpie, que detém grande parte desse poder (dlp), naturalmente se beneficiará disso.
B. Vantagens e desvantagens do produto
Assim como o Penpie, o Radpie é um projeto que se apoia nos ombros de gigantes, o que torna seus limites bem definidos. Comparando horizontalmente, o FDV do Aura é 35% do Balancer, enquanto o do Convex é 14% do Curve. Sendo o RDNT um projeto com FDV de 300 milhões de dólares e listado na Binance, a avaliação do Radpie também é comparável.
A desvantagem é que o Radpie não possui a mesma capacidade de expansão horizontal do DAO principal Magpie, mas ainda se beneficiará do sistema de ciclos internos e externos entre os subDAOs do Magpie, como será detalhado na próxima seção.
C. Etiquetas narrativas
LayerZero/ Airdrop ARB / Governança alavancada supranacional / Ciclo duplo interno e externo / subDAO serão as etiquetas narrativas do Radpie
LayerZero: RNDT é um conhecido token do conceito LayerZero, e o Radpie naturalmente utilizará LayerZero para alcançar interoperabilidade cross-chain.
Airdrop ARB: o DAO do RNDT já decidiu que 40% do ARB recebido será distribuído como airdrop para novos dLPs bloqueados em breve, e 30% será distribuído igualmente para dLPs mantidos ao longo do próximo ano. O Radpie chega exatamente nesse momento, podendo participar da divisão desses mais de 2 milhões de ARB, o que é muito útil para o lançamento do projeto.
Governança alavancada supranacional: como de costume, uma grande quantidade de RDP será alocada para o tesouro do Magpie. Por um lado, os rendimentos desses tokens serão distribuídos aos detentores de MGP; por outro, durante as decisões do DAO Radiant, os detentores de MGP poderão participar por meio do controle de RDP.
Considerando que MGP em RDP e RDP em RDNT participam como um todo, isso já traz um efeito de alavancagem. Se o MGP votar em uma proposta, devido à sua grande participação em RDP, a menos que todos os outros se oponham, a proposta será aprovada. Nas votações do RDNT, 100% do dLP controlado pelo Radpie também votará nessa opção. Essa é a essência da governança alavancada supranacional.
Ciclo duplo interno e externo: este é um sistema exclusivo criado pela Magpie ao expandir usando o modelo subDAO na corrida pelo poder de governança.
Por exemplo, o par de negociação mdLP/dLP provavelmente será implementado na wombat, obtendo mais incentivos de emissão de wom ao subornar detentores de vlMGP. Se no futuro o mDLP for listado no Pendle, então o Radpie subornará o Penpie.
Esses tokens de emissão permanecem dentro do ecossistema Magpie, formando o chamado ciclo interno, onde os recursos permanecem “em casa”, reduzindo os gastos externos.
O ciclo externo refere-se ao compartilhamento de recursos entre vários projetos para reduzir custos e aumentar a eficiência. Por exemplo, a Ankr obtém incentivos do Pendle por meio de subornos do Penpie; se no futuro o Radiant permitir subornos, será fácil negociar.
subDAO: não é difícil perceber que tanto a governança alavancada supranacional quanto o sistema de ciclo duplo interno e externo são baseados na expansão do Magpie via subDAO. Além desses dois pontos, o subDAO traz outros benefícios: primeiro, em um cenário repleto de rugs, a credibilidade é fundamental, e o modelo subDAO pode herdar a reputação do DAO principal; segundo, ao invés de integração direta, fornecer tokens independentes permite explorar ao máximo as vantagens da tokenomics para impulsionar o crescimento; terceiro, oferece ao mercado mais opções de apostas, garantindo que o projeto principal acompanhe a maioria das narrativas.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Com o rendimento dos títulos do Tesouro dos EUA em alta pressionando o mercado, o índice bancário entra em uma faixa de ajuste e as ações do Citigroup caem quase 5% durante o pregão.
Durante o pregão de quinta-feira, o índice bancário KBW atingiu o menor nível em quatro meses, recuando 14% desde o pico de meados de agosto. Analistas apontam que, em setembro deste ano, o desempenho do setor financeiro em relação a outros setores foi o pior para o período desde 1990. Outros analistas observam que as preocupações do mercado com ameaças de agentes de IA, possíveis impactos das eleições nos EUA e a alta das taxas de juros estão exageradas. A temporada de resultados dos grandes bancos começa em 13 de outubro, e o desempenho dos lucros será a principal prova.
JP Morgan: O risco oculto nas ações americanas: a alavancagem está de volta
Em setembro, o número de demissões corporativas nos EUA atingiu o nível mais baixo para o período em quatro anos, mas a disposição para contratar caiu para o ponto mais baixo em quinze anos para o mesmo período.
De acordo com relatório da Challenger, Gray & Christmas, o número de demissões anunciadas pelas empresas dos EUA em setembro caiu quase 20% em relação ao ano anterior, enquanto as demissões no setor de tecnologia aumentaram 77% em relação ao mês anterior. O número de novas contratações intencionadas pelas empresas em setembro diminuiu 23% em comparação ao ano passado. No mesmo dia, foi divulgado que o número de pedidos iniciais de seguro-desemprego nos EUA na semana passada caiu para 197 mil, aproximando-se do menor nível desde 1969.

A escassez de fornecimento de NAND pode continuar até 2028! O Citi está otimista com a demanda de IA impulsionando o aumento de preços dos chips de armazenamento e reafirma a recomendação de "compra" para o SanDisk (SNDK.US)
A pesquisa do Citigroup indica que os resultados do quarto trimestre fiscal recém-divulgados pela Micron Technology confirmam ainda mais a tendência de oferta apertada no mercado de memória NAND. Espera-se que esse cenário de restrição entre oferta e demanda na indústria possa persistir até 2028, sustentando os preços dos chips de armazenamento.

Preços de criptomoedas
Mais


