
O rendimento dos títulos do Tesouro dos EUA continua pressionando o preço do ouro, enquanto vários países asiáticos iniciam uma onda de autonomia em recursos de ouro

Relatório da Investing.com em 5 de outubro—— Sob pressão do dólar forte e do alto rendimento dos títulos do Tesouro dos EUA, o preço do ouro recuou fortemente de quase 4.700 dólares em 25 de agosto, voltando a cair na semana passada, mas continua havendo compras de suporte acima do patamar de 4.000 dólares. Dados fracos do payroll americano não conseguiram impulsionar o preço do ouro. Enquanto isso, vários países asiáticos estão promovendo a nacionalização dos recursos auríferos, com grandes nações da Ásia, Singapura, Hong Kong e outras regiões melhorando suas reservas de ouro e infraestrutura de apoio. Do ponto de vista técnico, se o ouro se mantiver acima de 4.000 dólares, há expectativa de estabilização e recuperação; caso perca esse nível, o risco de uma queda mais acentuada aumenta.
Sob pressão do fortalecimento do dólar americano e altas taxas de juros nos EUA, o mercado de ouro está sob pressão, porém continuam aparecendo compradores, o que indica que os vendedores ainda não controlam totalmente o mercado. O ritmo de queda desde a máxima recente abrandou, com resistência próxima dos 4.100 dólares.
Na semana passada, o ouro à vista acumulou queda de 3,40%, fechando a sexta-feira cotado a 4.140,31 dólares por onça, com queda diária de 0,88%, enquanto no mês de setembro a queda total foi de 6,55%.
Dólar e rendimentos dos títulos americanos são principais obstáculos
O ouro é um ativo sem rendimento, e tanto o dólar forte quanto os elevados rendimentos dos títulos do Tesouro dos EUA são dois fatores centrais que pressionam o preço do ouro. Na semana passada, o índice do dólar subiu cerca de 1%, enquanto o rendimento dos títulos de 10 anos chegou a superar 5,25%. Embora o dólar e o rendimento tenham recuado levemente na sexta-feira, o ouro não obteve impulso significativo, e mesmo com dados de empregos mais fracos, a postura dos investidores permanece cautelosa.
No dia 25 de agosto, o preço do ouro chegou a quase 4.700 dólares, mas depois houve uma reversão significativa, recuando para a faixa dos 4.100 dólares. No entanto, é difícil que os vendedores mantenham a queda abaixo de 4.000 dólares, visto que há repetidos suportes de compra, indicando que, neste ciclo corretivo, os compradores ainda não deixaram o mercado. Se o ouro romper efetivamente abaixo dos 4.000 dólares, abrirá espaço para novas quedas; se o ouro continuar consolidando acima desse suporte, pode acumular força para tentar se recuperar novamente.
Os dados mais recentes do payroll americano mostram que, em setembro, apenas 29 mil empregos foram criados, com o ritmo de aumento salarial anual desacelerando para 3,0%. O teoricamente fraco dado de emprego deveria aliviar a pressão para aumentos de juros pelo Fed, tornando o ouro relativamente mais atrativo em relação aos ativos de rendimento, mas o preço do ouro ainda assim fechou em queda, evidenciando a forte pressão do dólar e do mercado de títulos. Para que o ouro promova uma recuperação consistente, será necessário que tanto o dólar quanto a taxa de rendimento real recuem simultaneamente.
Ásia avança na nacionalização dos recursos de ouro
Diante do ouro em patamares históricos, vários países asiáticos passaram a explorar a produção doméstica e a desenvolver seus próprios recursos. A Indonésia planeja aplicar imposto de exportação sobre ouro bruto e semiprocessado, com taxa entre 7,5% a 15% conforme o preço internacional, com o objetivo de incentivar a refinação local do ouro.
A Coreia do Sul retomou o programa de compra física de ouro, junto a refinarias locais, para adquirir ouro que seria exportado e aumentar as reservas domésticas, reduzindo a dependência do mercado internacional.
Grandes nações asiáticas continuam ampliando reservas oficiais de ouro, tratando o metal como um recurso estratégico e fortalecendo o controle da cadeia local de fornecimento.
Singapura e Hong Kong continuam expandindo a infraestrutura regional de ouro; Singapura estabeleceu um sistema de armazenamento de ouro para bancos centrais, enquanto Hong Kong lançou um projeto piloto de liquidação local de ouro. Essas medidas trarão benefícios de longo prazo para a demanda por ouro físico e aumentarão a capacidade de oferta autônoma na região.
Perspectiva técnica para o ouro
Após um forte movimento de alta em agosto, o ouro encontrou resistência e recuou perto dos 4.700 dólares, um sinal de alerta. Enquanto mantiver acima de 4.000 dólares, a estrutura de alta no longo prazo permanece preservada, e formou-se uma nova zona de suporte abaixo dos 4.300 dólares.
O mercado de ouro segue em um impasse entre compradores e vendedores: há, de um lado, demanda estável das grandes nações asiáticas e busca por proteção, e de outro, pressionam o preço o alto preço do petróleo, o dólar forte e o risco de nova restrição monetária pelo Fed. Antes de um alívio na política monetária, será difícil para o ouro tentar novamente os 4.700 dólares.
Considerações Finais
No geral, enquanto o dólar e os rendimentos dos títulos americanos se mantiverem elevados, o ouro continuará sob risco de queda, mas não se pode ignorar o poder de compra acima do suporte de 4.000 dólares. Se o ouro mantiver esse nível, há chance de estabilização e início da recuperação; uma queda efetiva abaixo disso romperia a estrutura técnica, aumentando rapidamente o risco de novas quedas.
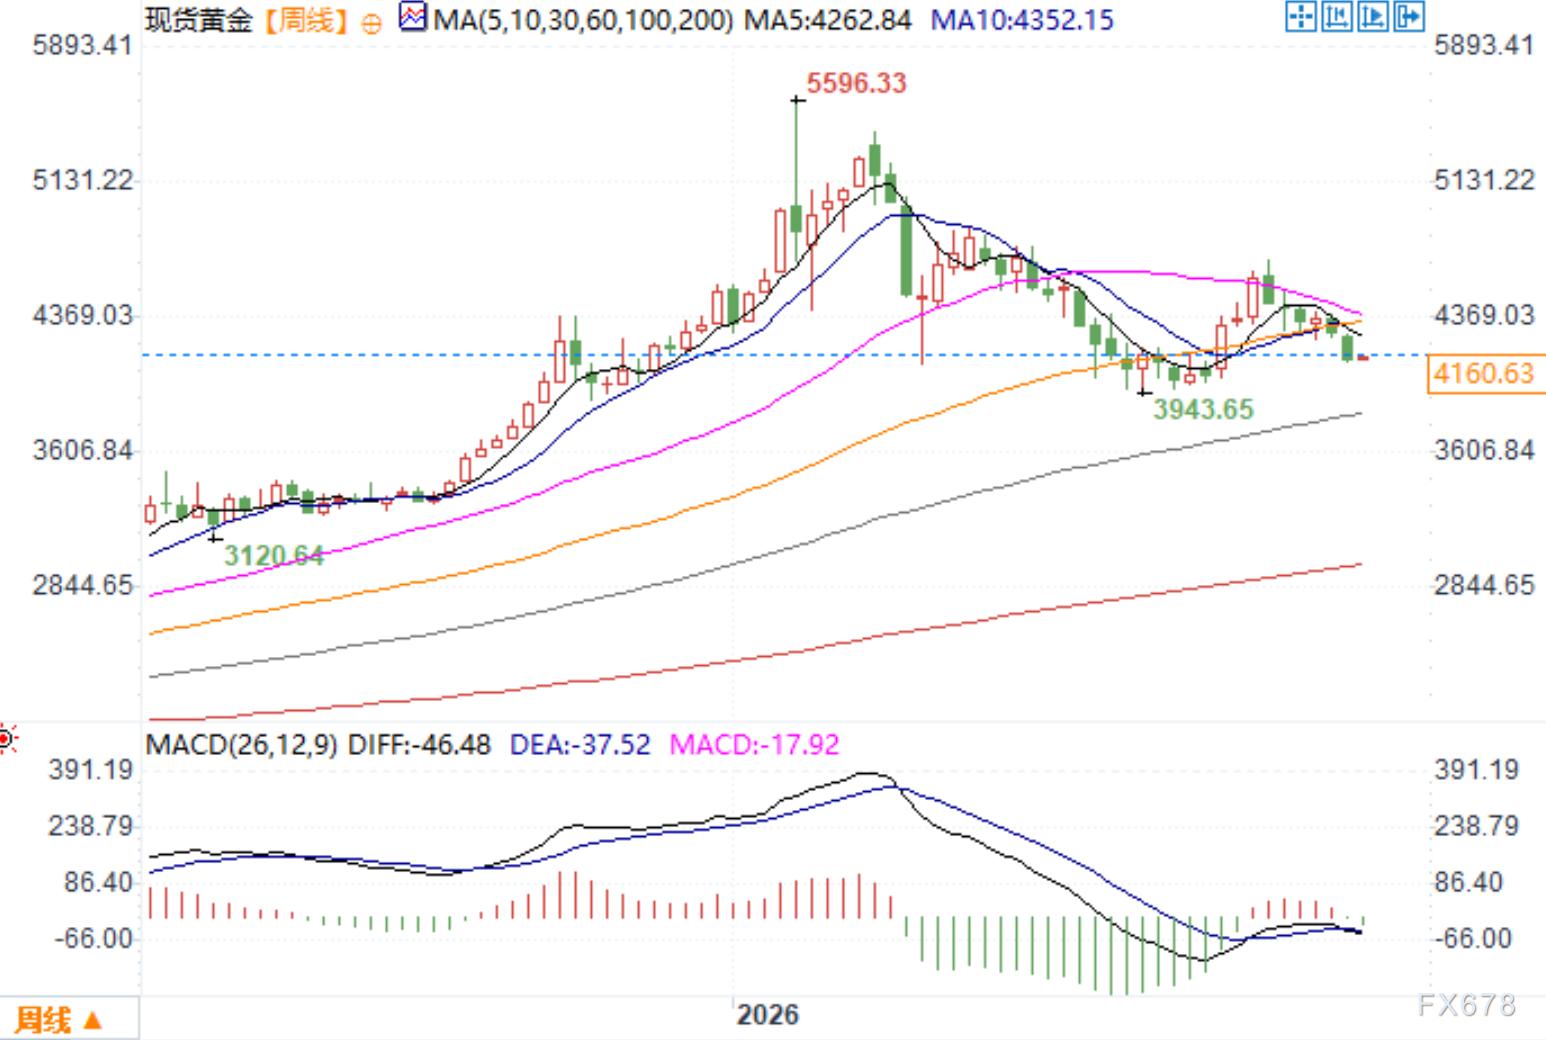
Gráfico semanal do ouro à vista – Fonte: Yihuicom
Fuso horário UTC+8, 5 de outubro 10h25 – Ouro à vista cotado a 4.160,63 dólares/onça
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
“Alto rendimento dos títulos do Tesouro dos EUA + dólar forte” desafia mercados emergentes
A Morgan Stanley acredita que o aumento acumulado de quase 90 pontos-base nos rendimentos dos títulos do Tesouro dos EUA, juntamente com o fortalecimento do dólar americano, elevou a sensibilidade dos mercados emergentes a choques externos de 25% para 55%-60%, um patamar histórico. Atualmente, o spread soberano está por volta de 200 pontos-base e a margem de avaliação foi totalmente consumida, com o desvio entre os fluxos de fundos para títulos em moeda local e os retornos atingindo o maior nível desde 2013. A previsão base é de retornos fracos, em vez de vendas desordenadas, com foco em hedge para o rand sul-africano e o peso mexicano; o resultado das eleições no Brasil pode ser uma variável chave.
Vice-presidente do Banco Central do Japão: onda de demanda por IA afeta a taxa de juros neutra, mas impacto ainda é incerto
Shinichi Uchida, vice-presidente do Banco Central do Japão, afirmou que a inteligência artificial (AI) está impulsionando um aumento da demanda, intensificando as pressões inflacionárias e elevando as taxas de juros de longo prazo, e seus efeitos podem ainda impactar a taxa de juros neutra.
Crypto prices
More


