
Meta (META) prognoza raportu finansowego za III kwartał: wielki test monetyzacji i przepływu gotówki pod dużymi wydatkami na AI
 2026/10/20 03:39
1. Szybki przegląd kluczowych punktów inwestycyjnych
Meta Platforms (META.US) opublikuje wyniki za trzeci kwartał roku fiskalnego 2026 po zamknięciu giełdy 21 października 2026. Wcześniejsze prognozy firmy wskazują na przychody w przedziale 61-64 mld USD (wzrost r/r o około +19% do +25%); konsensus na Wall Street dotyczący przychodów to około 63,3-63,9 mld USD (wzrost r/r o około +23% do +25%), a skorygowany zysk na akcję szacowany jest na 5,9-6,85 USD.
Kluczowym elementem tego raportu finansowego nie jest to, czy przychody osiągną zakładany poziom (prognozy mieszczą się w przedziale wskazanym przez firmę), lecz czy wysokie wydatki kapitałowe na AI można udowodnić jako punkty napędzające zrównoważony wzrost oraz czy wolny przepływ gotówki nie stanie się znacząco ujemny. Rynek zwraca także uwagę na odporność segmentu reklamowego napędzanego narzędziami AI, postępy w Muse AI oraz stabilność całorocznych prognoz wydatków kapitałowych.
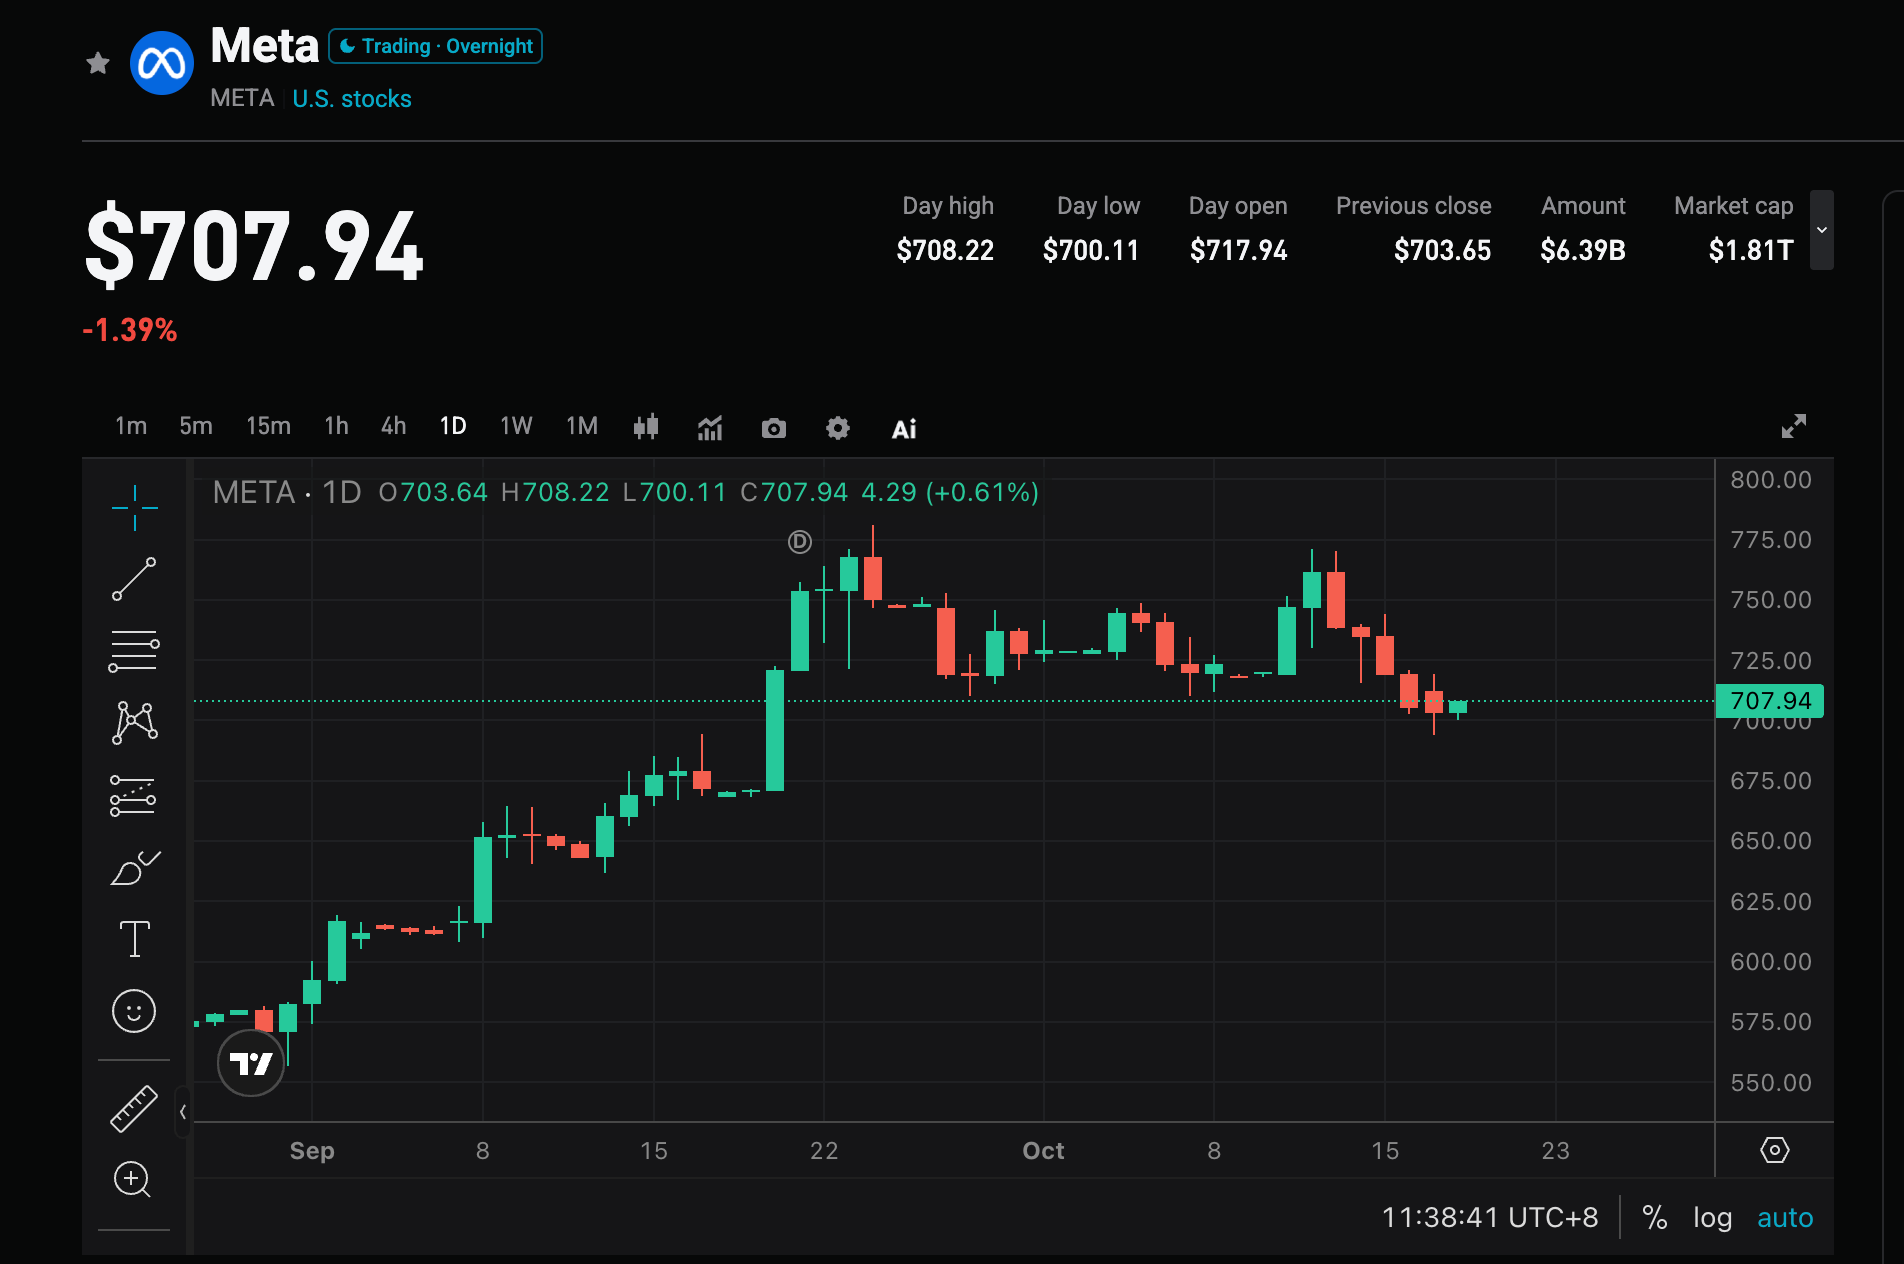
2. Cztery główne obszary zainteresowania
Obszar 1: Czy przychody utrzymają się w górnej części prognoz i będą rosły w szybkim tempie
Środkowy punkt prognozy firmy odpowiada wzrostowi o około 22%, nieco mniej niż 28% w drugim kwartale. Konsensus przewiduje przychody powyżej 63,3 mld USD; osiągnięcie lub zbliżenie się do górnej granicy prognozy potwierdziłoby odporność popytu na reklamy. Jeśli przychody będą tylko na dolnej granicy, może to wywołać obawy o wyhamowanie wzrostu. Liczba wyświetlanych reklam i zmiana ich ceny pozostają kluczowymi czynnikami.
Obszar 2: Zwrot z wydatków kapitałowych na AI i presja na wolny przepływ gotówki
Prognozowane wydatki kapitałowe w Q3 wynoszą około 41 mld USD, a wolny przepływ gotówki może być ujemny (około **-9,1 mld USD**). Już w Q2 przepływ operacyjny został niemal całkowicie pochłonięty przez wydatki kapitałowe, a wolny przepływ gotówki wyniósł tylko około 780 mln USD. Rynek będzie obserwował, czy prognoza wydatków kapitałowych na cały rok (130-145 mld USD) zostanie utrzymana oraz jakie będą deklaracje zarządu dotyczące tempa wydatków i zwrotu w 2027 roku. Jeśli presja na przepływ gotówki będzie się utrzymywać przy braku jasnych sygnałów ze strony monetyzacji, może to obniżyć wycenę.
Obszar 3: Komercjalizacja narzędzi AI dla reklam i Muse
Narzędzia AI wspierające kierowanie i rekomendacje reklam (w tym Advantage+) nadal napędzają wzrost przychodów z reklam. Po niedawnej premierze Muse AI cena akcji wzrosła – rynek zwraca uwagę na poziom użycia, opinie użytkowników oraz początkowe ścieżki monetyzacji (subskrypcje lub e-commerce). Jeśli narzędzia AI jeszcze bardziej zwiększą efektywność reklam, będą stanowić fundament pod wysokie wydatki.
Obszar 4: Reality Labs i ogólna kontrola kosztów
Reality Labs pozostaje w fazie inwestycji, jej wkład w przychody jest ograniczony. Rynek patrzy, czy skala strat jest kontrolowana, oraz jaki wpływ na marżę zysku mają łączne koszty operacyjne i amortyzacja. Jeśli wzrost kosztów zostanie ograniczony, a marża w głównym biznesie reklamowym pozostanie stabilna, obawy związane z wysokimi wydatkami mogą zostać złagodzone.
3. Ryzyka i szanse
Czynniki wzrostowe:
- Przychody wynoszące lub przekraczające górną granicę prognozy (64 mld USD), skuteczność narzędzi AI dla reklam.
- Zarząd utrzymuje lub podwyższa całoroczną prognozę wydatków kapitałowych, jednocześnie przedstawiając klarowną ścieżkę monetyzacji i zwrotu z AI.
- Wczesne dane z Muse oraz innych nowych produktów są pozytywne, co wzmacnia zaufanie rynku do długoterminowej wartości AI.
Ryzyka spadkowe:
- Przychody tylko przy dolnej granicy prognozy, znacznie ujemny wolny przepływ gotówki bez sygnałów poprawy.
- Dalsze podwyższenie prognozy wydatków kapitałowych lub niejasne deklaracje dotyczące wydatków w 2027 r., podważające zaufanie do zwrotu z inwestycji.
- Powiększone straty Reality Labs, dodatkowa presja ze strony kosztów regulacyjnych lub prawnych, obniżenie ogólnej marży zysku.
4. Propozycje dotyczące strategii handlowej
Argumenty za pozycją długą: Jeśli przychody przekroczą oczekiwania i zarząd wyrazi optymizm wobec zwrotu z wydatków na AI, może to wzmocnić rynek w przeświadczeniu, że Meta pozostaje liderem reklam AI, wspierając wzrost wyceny, szczególnie w obecnych warunkach zmienności handlu AI.
Ryzyka dla pozycji krótkiej: Jeśli pojawią się sygnały presji na przepływ gotówki, a wydatki kapitałowe będą wyższe bez postępu w monetyzacji, może to zachęcić do realizacji zysków, rynek opcji już wycenia wysoką zmienność.
Kluczowe dane:
- Łączne przychody oraz roczne tempo wzrostu (konsensus ponad 63,3 mld USD)
- Skorygowany EPS i marża operacyjna
- Wydatki kapitałowe i wolny przepływ gotówki
- Tempo wzrostu przychodów z reklam i wskaźniki związane z narzędziami AI
- Aktualizacja rocznych prognoz wydatków kapitałowych i kosztów
Rekomendacje operacyjne: Przy przekroczeniu oczekiwań i kontrolowanych prognozach wydatków można rozważyć budowanie pozycji po korekcie; jeśli dane będą neutralne lub prognozy wolnego przepływu gotówki będą słabe, należy zwrócić uwagę na ryzyko krótkoterminowej zmienności i unikać kupowania na szczycie. Pozycje oraz poziomy stop-loss należy elastycznie dostosować do własnej tolerancji ryzyka.
Zastrzeżenie: Powyższa treść ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Obligacje CoreWeave gwałtownie spadają, co jest sygnałem ostrzegawczym – Rezerwa Federalna może potrzebować ponownie przeanalizować tempo podwyżek stóp procentowych
Rentowność obligacji CoreWeave wzrosła chwilowo do 15%, a rentowności obligacji śmieciowych i inwestycyjnych osiągnęły najwyższe poziomy odpowiednio od 2025 i 2023 roku. Według kolumny Bloomberg, zbliża się szczyt zapadalności obligacji wysokodochodowych w 2028 roku — jeśli spready kredytowe rozszerzą się w sposób niekontrolowany, może to wywołać falę niewypłacalności i wzrost bezrobocia. Fed powinien na październikowym posiedzeniu wstrzymać się od zmian, utrzymując przedział stóp procentowych na poziomie 3,75%–4%, ostrożnie rozważając decyzję na grudzień.

Nvidia inwestuje miliardy dolarów w Niemczech, Jensen Huang: Dawne technologiczne mocarstwo pozostaje w tyle, co bardzo mnie boli
Nvidia podpisała memorandum o współpracy z niemieckim rządem podczas szczytu „Inwestuj w Niemcy” w Berlinie, inwestując w cztery niemieckie startupy obejmujące robotykę, medycynę, generatywną AI oraz sektor satelitarny. Ponadto, Nvidia współpracuje z Siemens w celu opracowania rozwiązań dla fabryk opartych na AI, które mogą obniżyć koszty nawet o 20%. Jensen Huang wyraził również ubolewanie, że Niemcy pozostają w tyle w konkurencji technologicznej: Europejczycy podczas działania często zbyt dużo się wahają i nadmiernie analizują.

Najbardziej bezpośredni sygnał szczytu amerykańskich akcji: eksport chipów z Korei Południowej?
Obecnie amerykańskie akcje są wspierane wyłącznie przez bardzo wysokie oczekiwania dotyczące zysków. Jeśli eksport półprzewodników z Korei i Tajwanu spadnie, może to sygnalizować szczyt wydatków kapitałowych z wyprzedzeniem 3-6 miesięcy. Gdy oczekiwania się odwrócą, wysokie dochody natychmiast zburzą wyceny.

Kryzys kredytowy CoreWeave przypomina bardziej panikę SVB z 2023 roku, a nie kryzys subprime z 2008 roku?
Obecnie kluczowe nie jest to, czy CoreWeave upadnie, lecz czy wycena mocy obliczeniowej jest w stanie utrzymać logikę finansowania w tym cyklu. Odpowiedź na to pytanie zdecyduje o ostatecznym losie tej paniki.

Ceny krypto
Więcej


