
Pagkatapos ng limang taon ng paggalugad at may halagang 1 billion dollars, bakit ito "sumuko"?

Matapos ang limang taon ng pagkakatatag, kabuuang pagpopondo ng humigit-kumulang 180 millions US dollars, at isang valuation na minsang halos umabot sa 1.1 billions US dollars, opisyal nang inamin ng Farcaster: Hindi naging matagumpay ang landas ng Web3 social.
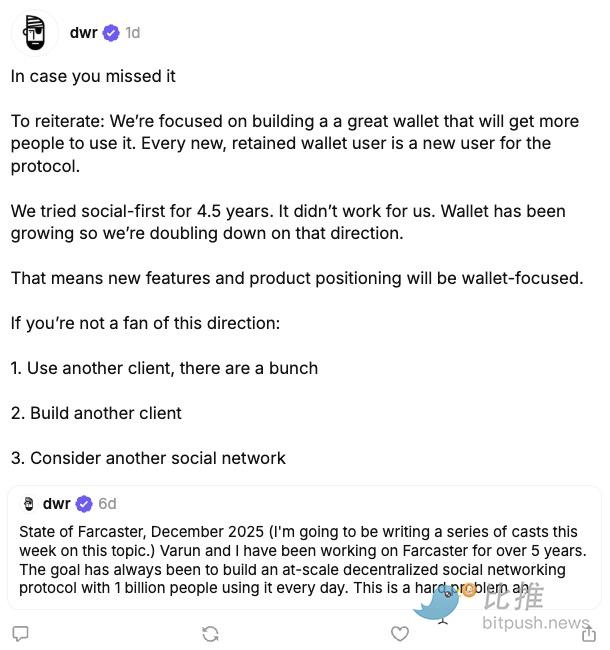
Kamakailan, sunud-sunod na naglabas ng pahayag sa platform si Dan Romero, co-founder ng Farcaster, na inanunsyo ang desisyon ng team na talikuran ang “social-first” na estratehiya ng produkto at tuluyang magpokus sa direksyong wallet. Sa kanyang paglalahad, hindi ito isang boluntaryong upgrade, kundi isang desisyong napilitan silang gawin matapos ang matagal na pagsubok at dahil na rin sa realidad.
“Sinubukan namin ng 4.5 taon ang social-first, ngunit hindi ito nagtagumpay.”
Ang hatol na ito ay hindi lang nangangahulugan ng pagbabago ng direksyon ng Farcaster, kundi muling inilalantad ang estruktural na problema ng Web3 social sa ilalim ng liwanag.
Ang Agwat ng Ideyal at Realidad: Bakit Hindi Naging “Decentralized Twitter” ang Farcaster
Ipinanganak ang Farcaster noong 2020, kasabay ng pag-angat ng Web3 narrative. Sinubukan nitong lutasin ang tatlong pangunahing problema ng Web2 social platforms:
-
Monopolyo ng platform at censorship
-
Hindi pagmamay-ari ng user ang kanilang data
-
Hindi direktang kumikita ang mga creator
Ang disenyo nito ay may malakas na idealistic na kulay:
-
Decentralized sa protocol layer
-
Malayang pagbuo ng client-side apps
-
On-chain at transferable ang social relationships
Sa hanay ng mga “decentralized social” na proyekto, minsang itinuring ang Farcaster bilang pinakamalapit sa PMF na produkto. Lalo na noong sumikat ang Warpcast noong 2023, maraming KOL mula sa Crypto Twitter ang lumipat dito, na nagmukhang prototipo ng susunod na henerasyon ng social network.
Ngunit mabilis ding lumitaw ang mga problema.
Ayon sa Dune Analytics na nagtatala ng monthly active users (MAU) ng Farcaster, malinaw ngunit hindi kanais-nais ang trajectory ng paglago ng user base ng Farcaster:
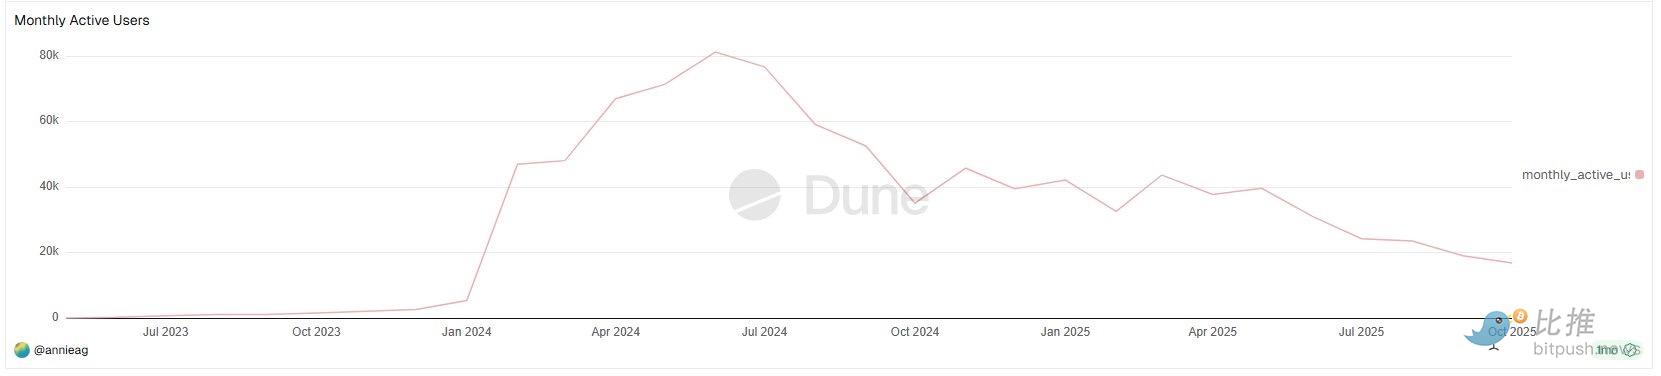
Noong 2023, halos hindi mapansin ang buwanang aktibong user ng Farcaster;
Ang tunay na paglago ay nagsimula lamang sa simula ng 2024, kung saan ang MAU ay mabilis na tumaas mula sa ilang libo hanggang sa humigit-kumulang 40,000–50,000, at minsan ay halos umabot sa 80,000 noong kalagitnaan ng 2024.
Ito ang nag-iisang tunay na window ng malakihang paglago para sa Farcaster mula nang ito ay itinatag. Lalo pang kapansin-pansin, ang paglago ay hindi nangyari sa bear market, kundi sa panahon ng mataas na aktibidad ng Base ecosystem at sunud-sunod na pag-usbong ng SocialFi narrative.
Ngunit hindi nagtagal ang window na ito.
Simula sa ikalawang kalahati ng 2024, kapansin-pansin ang pagbaba ng MAU, at sa sumunod na taon ay nagpakita ng pababang trend:
-
Paulit-ulit na bumabalikwas ang MAU, ngunit pababa nang pababa ang mga peak
-
Pagsapit ng ikalawang kalahati ng 2025, bumaba na ang MAU sa wala pang 20,000
Sa katunayan, hindi kailanman “nakalabas ng bubble” ang paglago ng Farcaster, at nanatiling homogenous ang user structure nito:
-
Mga nagtatrabaho sa crypto
-
VC
-
Builder
-
Crypto Native na mga user
Para sa mga ordinaryong user:
-
Mataas ang registration threshold
-
Lubhang “insider” ang social content
-
Hindi mas maganda ang user experience kumpara sa X / Instagram
Dahil dito, hindi kailanman nabuo ng Farcaster ang tunay na network effect.
Diretsahang sinabi ni DeFi KOL Ignas sa X (@DeFiIgnas) na ang Farcaster ay “tanging inamin lang ang matagal nang nararamdaman ng lahat”:
Ang lakas ng network effect ng X (dating Twitter) ay halos imposibleng talunin nang harapan.
Hindi ito usapin ng crypto narrative, kundi estruktural na hadlang ng social products. Sa pananaw ng produkto, tipikal ang problema ng Farcaster social:
-
Ang paglago ng user ay nananatili lang sa crypto native na grupo
-
Masyadong paikot-ikot ang content, hirap lumabas sa bubble
-
Hindi nagkakaroon ng positibong feedback loop ang monetization ng creator at user retention
Ito rin ang dahilan kung bakit isang pangungusap lang ni Ignas ang tumukoy sa bagong estratehiya ng Farcaster:
“Mas madali ang magdagdag ng social sa wallet, kaysa magdagdag ng wallet sa social product.”
Ang hatol na ito ay, sa esensya, pag-amin na “hindi social ang first principle need ng Web3.”
“Komportable ang bubble, ngunit malamig ang mga numero”
Kung ang MAU data ang sumasagot sa “Paano ang performance ng Farcaster”, ang isa pang tanong ay: Gaano ba talaga kalaki ang market na ito?
Nagbigay si crypto creator Wiimee sa X ng isang set ng nakakagulat na comparative data.
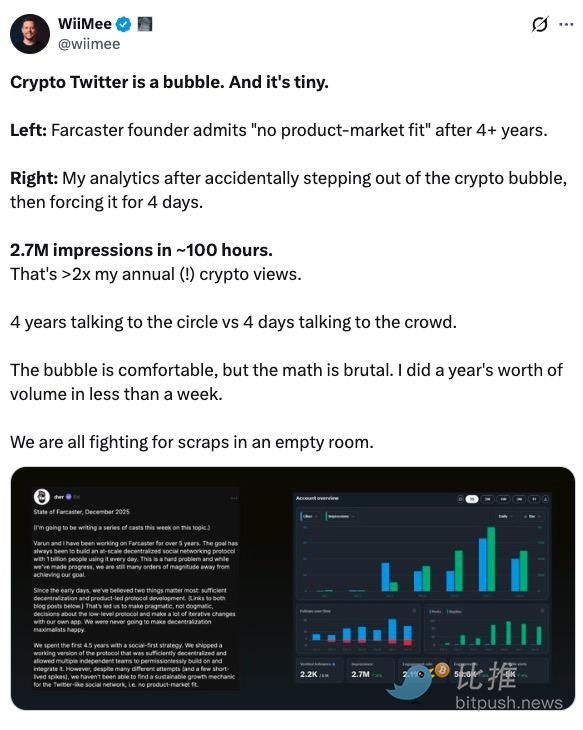
Matapos “aksidenteng makalabas sa crypto content bubble”, gumawa si Wiimee ng content para sa mas malawak na audience sa loob ng apat na araw. Sa kanyang analysis, nakakuha siya ng 2.7 million na impressions sa loob ng humigit-kumulang 100 oras, higit doble ng kabuuang views ng lahat ng crypto content niya sa loob ng isang taon.
Sabi niya:
“Ang Crypto Twitter ay isang bubble, at maliit ito. Mas mainam ang apat na araw na kausap ang masa kaysa apat na taon na kausap ang mga taga-loob.”
Hindi ito direktang batikos sa Farcaster, kundi paglalantad ng mas malalim na isyu:
Ang crypto social ay isang ecosystem na mataas ang self-circulation ngunit napakahina ng spillover. Kapag ang content, relationships, at attention ay nakatali lang sa parehong grupo ng native users, kahit gaano pa kaayos ang protocol design, mahirap lampasan ang limitasyon ng market size.
Dahil dito, ang problema ng Farcaster ay hindi “hindi sapat ang produkto”, kundi “kulang ang tao sa loob ng ecosystem.”
Wallet, ang tunay na nakahanap ng PMF
Ang tunay na nagbago sa panloob na pananaw ng Farcaster ay hindi ang repleksyon sa social, kundi ang hindi inaasahang tagumpay ng wallet.
Noong unang bahagi ng 2024, naglunsad ang Farcaster ng built-in wallet sa kanilang app, na orihinal na idinisenyo bilang pandagdag lang sa social experience. Ngunit ayon sa usage data, ang growth slope, frequency ng paggamit, at retention ng wallet ay malinaw na naiiba at mas maganda kumpara sa social module.
Binigyang-diin ni Dan Romero sa kanyang pampublikong tugon:
“Bawat bagong wallet user na nari-retain ay bagong user ng protocol.”
Ang pahayag na ito ay nagpapakita na ng lohika ng pagbabago ng direksyon. Ang wallet ay hindi nakatuon sa “pagpapahayag”, kundi sa totoong, mahigpit na on-chain needs: pagpapadala ng pera, trading, pag-sign, at pakikipag-interact sa mga bagong app.
Noong Oktubre, binili ng Farcaster ang AI Agent-driven token issuance tool na Clanker, at unti-unting isinama ito sa wallet system. Ang hakbang na ito ay itinuturing na malinaw na pagtaya ng team sa “wallet-first” na landas.
Mula sa business perspective, malinaw ang mga bentahe ng direksyong ito:
-
Mas mataas ang frequency ng paggamit
-
Mas malinaw ang monetization path
-
Mas mahigpit ang ugnayan sa on-chain ecosystem
Kung ikukumpara, ang social ay parang dagdag na dekorasyon lamang, hindi ang pangunahing makina ng paglago.
Bagamat may datos na sumusuporta sa wallet strategy, kasabay nito ay lumitaw ang mga kontrobersiya sa komunidad.
Ilang matagal nang user ang nagsabing hindi sila tutol sa wallet mismo, kundi hindi komportable sa kasunod na pagbabago ng kultura: mula sa “user” na muling tinukoy bilang “trader”, at mula sa “co-builder” na tinaguriang “old guard”.
Ipinapakita nito ang isang realidad: kapag nagbago ang direksyon ng produkto, mas mahirap ilipat ang emosyon ng komunidad kaysa sa roadmap. Bagamat decentralized pa rin ang protocol layer ng Farcaster, ang pagpili ng direksyon ng produkto ay nananatiling nasa kamay ng team. Lalong lumalakas ang tensyon na ito tuwing may pagbabago.
Inamin ni Romero na may kakulangan sa komunikasyon, ngunit malinaw ding sinabi na nakapagdesisyon na ang team.
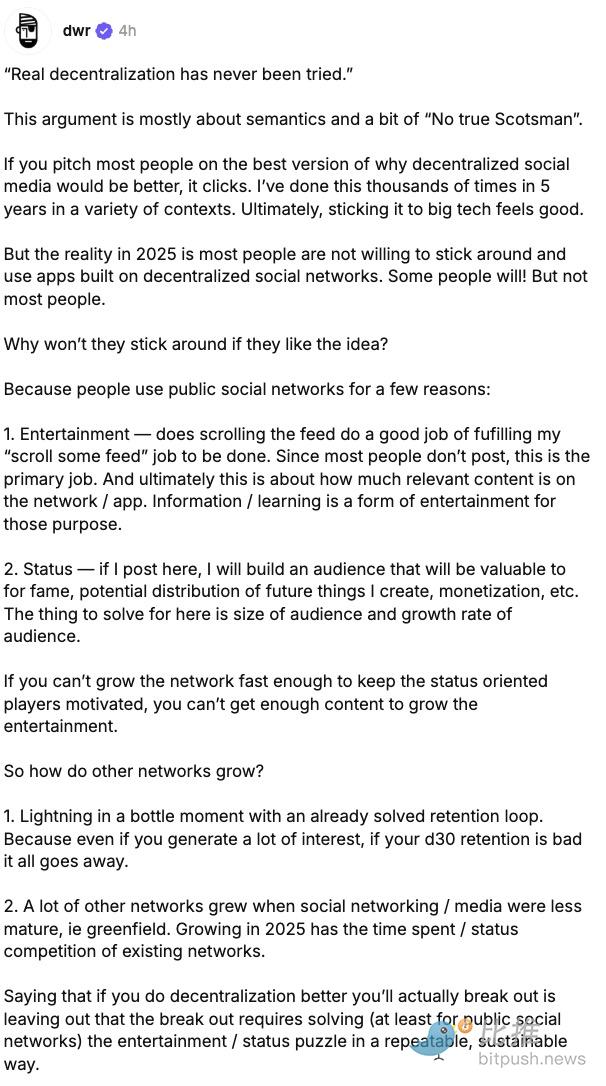
Hindi ito kayabangan, kundi isang karaniwang realidad na desisyon para sa mga startup sa huling yugto ng kanilang lifecycle. Sa ganitong diwa, hindi isinuko ng Farcaster ang social ideal, kundi ang ilusyon ng mass scale nito.
Marahil, gaya ng sinabi ng isang observer:
“Unahin mong manatili ang user dahil sa tool, doon lang magkakaroon ng espasyo ang social.”
Ang desisyon ng Farcaster ay maaaring hindi ang pinaka-romantiko, ngunit ito ang pinakamalapit sa realidad: ang malalim na integrasyon ng native financial tools (wallet, trading, issuance) ang praktikal na landas tungo sa sustainable commercial value.
May-akda: Bootly
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Mahigit 60% ang posibilidad ng default ng CoreWeave! Si Jensen Huang ay "nagpasalamat": Bumaba ang gastos sa financing, walang kailangan ang Nvidia na maggarantiya
Matapos ang talumpati ni Jensen Huang, ang presyo ng CoreWeave ay unang bumagsak ng 9.5% sa maagang kalakalan bago tumaas. Ang limang taong CDS ng kumpanya ay tumaas nang lampas sa 1190 na batayan puntos noong Huwebes, na nagtakda ng bagong kasaysayang mataas para sa sukatan ng halaga ng proteksyon laban sa pagkabigo sa utang; ang ilang yield ng corporate bonds ay umabot na sa higit 15% hanggang 16%. Ang limang taong CDS spread ng Oracle, Amazon, Google parent company at Meta ay nasa kasaysayang mataas na rin. Ayon sa mga analyst mula sa Deutsche Bank, habang ang AI capital expenditure cycle ay lalong tinutustusan ng utang imbes na free cash flow, kailangang mas bigyang pansin ng mga mamumuhunan ang mga signal ng presyo mula sa credit market. Sa pangkalahatan, hindi pa mataas ang financing cost na may kinalaman sa AI, ngunit mayroon nang ilang nakakabahalang senyales.

Nagbabala ang Wall Street sa muling hakbang ni Bessent upang pigilan ang yield, posibleng lumabas ang mahahalagang pahiwatig ngayong Biyernes
Ngayong Biyernes, ang mga pangunahing primary dealers ng government bonds ay makakatanggap ng regular na survey mula sa U.S. Treasury bago ilabas ang refinancing announcement. Inaasahan ng Citi na maaaring ipahiwatig ng survey ang pagbawas ng issuance ng long-term bonds, at posibleng kanselahin ang 20-year U.S. bond issuance. Binibigyang-diin naman ng Morgan Stanley na "Ang susunod na dalawang refinancing announcements ay napakahalaga, lalo na ang sa Nobyembre, na kasunod ng midterm elections."
Ang sentimyento ng paghahanap ng ligtas na pamumuhunan ay nanaig laban sa mga pangamba sa implasyon, tumaas ang mga bonds ng Europa at Amerika, bumagsak ng higit sa 10 basis points ang yield ng US Treasury bonds sa kalakalan.
Ang mga namumuhunan na nag-aalala sa mataas na antas ng implasyon ay mas binibigyang pansin ngayon ang posibleng epekto ng mataas na gastos sa pautang sa paglago ng ekonomiya. May mga komentaryo na iniuugnay ang kamakailang pagbaba ng yield ng US Treasury sa pagtaas ng gastos sa pagpapondo para sa mga kumpanyang may kaugnayan sa AI, na naniniwala na ang presyon sa mga stock ng teknolohiya at sektor ng AI infrastructure ay nagpapadulot ng paglilipat ng pondo patungo sa mga asset na mas ligtas gaya ng Treasury bonds.

Nagtamo ng malaking tagumpay ang quantum computing ng Google: 40 na beses bumaba ang error rate, nalampasan ang mahalagang hadlang sa mga kinakailangang resources
Na-verify ng Google ang isang teknolohiyang tinatawag na "magic-state distillation" sa kanilang Willow processor, na nagpapababa ng quantum error rate ng humigit-kumulang 40 beses at nakakamit ng T-state logical fidelity na 99.99%, na siyang pinakamataas na rekord sa larangang ito hanggang ngayon. Kung matagumpay itong mapapalawak, makakabawas ito nang malaki sa laki ng hardware na kinakailangan para bumuo ng fault-tolerant quantum systems, na may malaking kahalagahan para sa komersyalisasyon ng quantum computing.

Mga presyo ng crypto
Higit pa


