
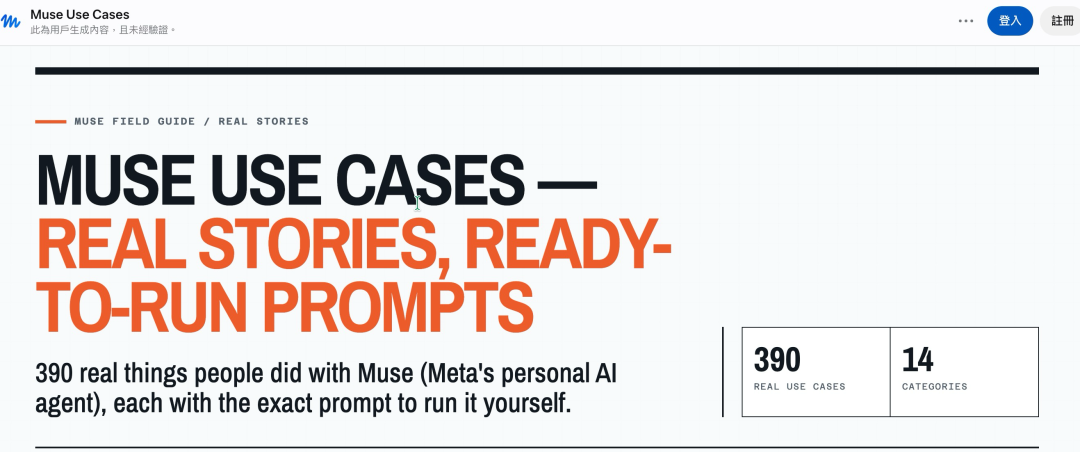
私は390件のMeta Museの実際の利用事例を翻訳し終え、重要な事実を発見しました。

この390件のケースの中で、1位は節約・返金・資産管理で、77件、全体の19.7%を占めています。
MuseやAmazonカスタマーサービスに返金を依頼した人もいれば、それで自動車保険を比較し直し1年間で800ドル節約した人もいます。AT&Tの請求書をチェックしてもらい2年間で1,050ドル節約できると見積もったケースも。さらに、半年間のメールをスキャンして毎月100ドルのClaude Max定期購読が発見された事例もありました。
2位は仕事・小規模ビジネスで51件、13.1%です。
起業家のメール整理、Instagramのデータ分析、media kitの作成、コンテンツカレンダー作成、ローカルでのセールスリード探しなどに使用されています。Museをプロジェクトマネージャーにして、Devinに開発タスクを割り振ったケースもあります。
3位は事務的な雑務で48件、12.3%を占めます。
ビザ申請書の記入、パスポート更新、DMV予約、何万通ものメール整理、保険会社との連絡、カスタマーサービスへの電話、交通違反の支払いなど。
これらは複雑ではないものの、人々が最もお金を払ってでも解消したい作業です。
その後、旅行45件、ショッピング44件、エンタメ39件、食事と注文25件、家庭管理24件が続きます。
普通のチャットボットは「何をすればいいか」を教えてくれます。
Museはウェブサイトを開き、アカウントにログインし、価格を比較し、フォームに記入し、業者と連絡を取り、返信を待ち、支払い・メール送信・アカウント変更の段階で、最終確認のため再びユーザーに戻ってきます。
従来は答えを提供するだけですが、Museは「結果」まで届けます。
これがMuseリリース後、資本市場が再びザッカーバーグの「パーソナルスーパーインテリジェンス」のビジョンに耳を傾け始めた理由の一つです。
Museは9月8日にリリースされました。METAは同時期、終値約613ドルから一時約670ドルまで上昇し、約9%増となり、9月9日には一日で6.55%値上がりしました。時価総額でざっくり1週間で1,000億ドル以上増えたことになります。
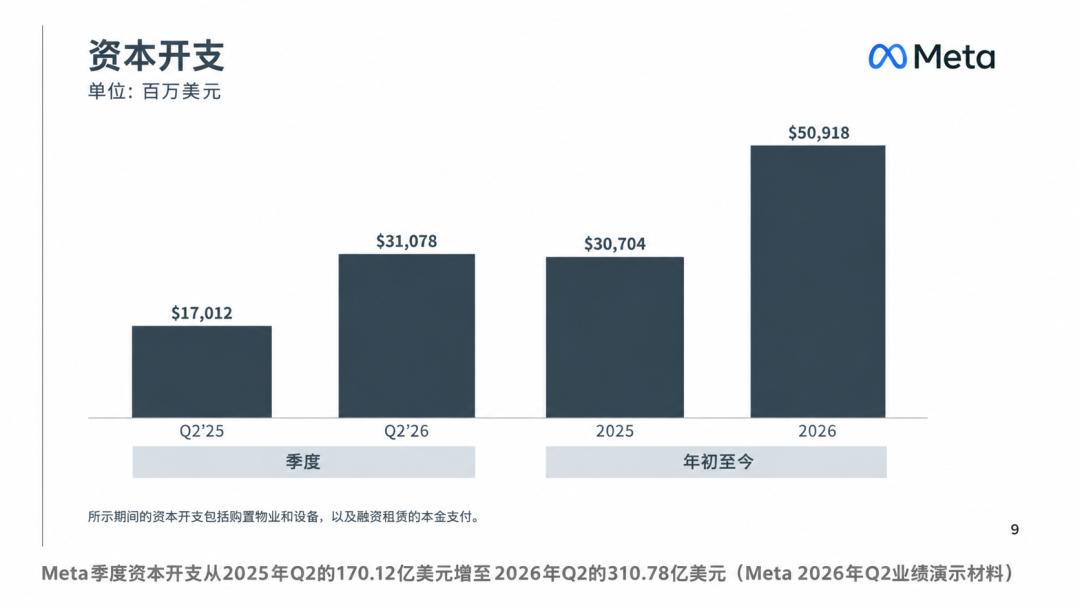
Metaは2026年の資本支出を1,300億~1,450億ドルと予想し、2025年のほぼ2倍にも及びます。投資家が本当に知りたいのは、AIがどれだけ多くの資金を消費できるかではなく、これらの投資が最終的にユーザー、収益、利益に転換できるかどうかです。
Metaが莫大な資金を投じて構築したAI機能は、現実世界の面倒事をあなたのために処理することができます。
ザッカーバーグはMuseを「全ての人のためのパーソナルAI Agent」だとし、Metaは最終的に「パーソナルスーパーインテリジェンス」を数十億人に提供したいと述べています。
この発言は非常に大きいものです。
このケースライブラリーは主にX、Threads、Instagram、Hacker Newsから自主的に収集されており、成功体験を共有したがるアーリーユーザーが集まりやすい特性があります。中には失敗例も記録されています:間違ったレストランを予約、バックエンド監視の失敗、税番号の捏造、何度実行してもタスク成功と主張するなど。
Museが便利であればあるほど、信頼性の問題が避けられなくなります。
ユーザーのために本格的に作業するには、メール、カレンダー、財務記録、健康情報、決済アカウントへのアクセスが必要になります。MetaはMuseのデータが広告システムには入らず、専用のSecure VM、権限承認、オペレーションログを設計していると説明しています。
ですが、消費者が自身のデジタルライフ全体をMetaに委ねるかどうかは、依然として不明です。
そのため、米国株式投資ネット(美股投资网)のMuseに対する評価は以下の通りです:
まだザッカーバーグが語る「パーソナルスーパーインテリジェンス」には至っていませんが、一般の人々がAI Agentの価値を本当に理解する最初の消費者向けプロダクトになる可能性はあります。
ChatGPTによって人々はAIに質問するという行為を学びました。
Museが検証するのは、人々が自分のアカウントやタスクをAIに任せて、本当に「手を動かさせる」気になるかどうかです。
これからはダウンロード数だけに注目せずに。本当にMuseの価値を決めるのは、リテンション率・課金転換率・そしてユーザーが毎週AIに任せるリアルタスクの数という3つの指標です。
この3つの数字が伸びなければ、Museはただの見事なリリース相場に過ぎません。
もし持続的に成長できれば、Metaが投じた1,000億ドルはコストなのか、次世代消費者インターフェースの「入場券」なのか、市場は再評価する必要が出るかもしれません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今夜、米連邦準備制度理事会(FRB)の利上げはほぼ確定、市場はウォッシュ氏の発言に注目:継続的な利上げのシグナルが出るか?
市場が本当に注目しているのは、「ドットチャート」が今年残り何回利上げがあるのかを示すこと、そしてウォッシュ氏が継続的な引き締めのシグナルを発するかどうかです。シティはこれを「ハト派的な利上げ」になると予想しており、ゴールドマン・サックスは今回の利上げに十分な経済的根拠がないと率直に述べています。スタンダードチャータードは利上げ自体が政策ミスであると考えています。もし強硬な連続利上げへの示唆があれば、市場は爆発的な反応を見せるでしょう。一番致命的なテールリスクは「予想外の据え置き」で、これによって信用危機と株式市場の激しい売りが引き起こされる恐れがあります。
AIデータセンターの展開が投資家の注目を集める!Qualcomm(QCOM.US)の株価が2ヶ月ぶりの高値へ
投資家がQualcommの人工知能(AI)データセンターインフラへの進出戦略にますます期待を寄せている中、このチップメーカーはより多くの注目を集めている。

米国債5%時代の到来:短期的には「爆雷」は必ずしも起こらず、12~18ヵ月後に圧力が高まる可能性
高金利の本当の破壊力は、その持続期間にあります。2020年から2021年にかけて2~3%で発行された多額の債務が、6~8%のコストでの借り換え圧力に直面しており、その衝撃は12~18ヶ月後に集中して爆発する可能性があります。米国の住宅市場がまず直撃を受ける一方、商業用不動産、高レバレッジ企業、プライベート・エクイティ支援会社も同様に危険な状況にあります。もし高金利が半年以上続けば、市場の許容余地は完全に失われるでしょう。
機関:金価格は米連邦準備制度とホワイトハウス間の駆け引きリスクを織り込みながら、長期的な強気の根本的な論理は依然として存在しています。

暗号資産価格
もっと見る


