
機関:金価格は米連邦準備制度とホワイトハウス間の駆け引きリスクを織り込みながら、長期的な強気の根本的な論理は依然として存在しています。

ヒートンネット 9月16日発—— 米国長期国債利回りが過去20年近くで最高水準まで上昇する中、市場は米連邦準備制度理事会(Fed)の今週の利上げにほぼ賭けた状態となり、金価格には継続的な売り圧力がかかっている。しかし、ドイツコメルツ銀行のコモディティリサーチ責任者、Thu Lan Nguyenは、金価格が予想を上回る強さを示していると指摘し、その主な理由は、現在市場が米連邦準備制度理事会とトランプ政権の間でまもなく発生する政策的対立をヘッジしていることにあると述べている。同行は年内の金価格目標を引き下げたが、長期的な強気論には変わりがなく、ドルのリスク回避プレミアムの後退や、世界的なソブリン債務リスクは、引き続き金の配分価値を支えている。
持続的なインフレ圧力を受け、市場は米連邦準備制度理事会が利上げを開始すると予想しており、米国債の利回りは一気に上昇し、ほぼ20年ぶりの高値に達している。そのため、金市場は引き続き売りに晒されている。しかし、ドイツコメルツ銀行は異なる見解を示しており、金価格が売り圧力に直面しているにもかかわらず、下値の買い支えが堅固であり、金価格の回復力は注目に値するとしている。
ドイツコメルツ銀行のコモディティリサーチ責任者ThuLanNguyenは最新のレポートで、現時点で市場は今週の米連邦準備制度理事会の利上げ確率をおよそ90%と織り込んでおり、さらに中東の緊張が原油価格を押し上げ、世界的な金利見通しが上昇し、米国市場だけでなく他国市場にも影響を与えていると分析している。
金価格が逆風下でも底堅い理由は米連邦準備制度理事会とホワイトハウスの政策対立にあり
Thu Lan Nguyenはこう述べている、
Thu Lan Nguyenは、依然として高いインフレに直面する中、米連邦準備制度理事会の利上げ圧力は増大しており、トランプ大統領はすでに「連邦準備制度理事会が利下げを拒否すれば、極端な措置を取る」と強硬な発言をしていると述べている。両者の正面衝突はほぼ避けられず、金融市場もこのリスクを価格形成にどんどん織り込んでいる。さらにこう付け加えている、
加えて、米国債の利回りが過去20年の高水準に達したにもかかわらず、ドルは引き続き圧力を受けており、オプション市場でもドルのリスクプレミアムが引き続き上昇し続けていることを分析している。
短期的な金価格の予想を引き下げ、長期的な強気の根拠は変わらず
金は本来利息を生まない資産であり、金利が上昇すれば、金の保有コストが高まり、金価格の重しとなる。しかし、このドイツの機関は、年内に金価格の下落余地は限定的と判断している。ドイツコメルツ銀行は7月に金価格予想を引き下げ、年末の金価格見通しを6月時点の1オンス=4,800ドルから4,500ドルに引き下げた。
Thu Lan Nguyenは、同行の長期的な強気スタンスは変わっていないと述べ、今年上半期に金価格を押し上げた構造的要因は依然として存在していると述べた。
まとめ
総合的に見ると、現在の金市場は強気と弱気のせめぎ合いという特殊な段階にある。米国債利回りの上昇や米連邦準備制度理事会の利上げ観測が金価格の下押し材料となる一方、米連邦準備制度理事会の独立性に対する政治的圧力やドルのリスク回避資産としての信用低下、そしてグローバルなソブリン債務リスクといった要素が金の下支えとなっており、これが金価格が売り圧力にも耐えている要因となっている。短期的にはドイツコメルツ銀行は金価格目標を引き下げており、投資家に対し無闇に高値を追うのを避けるべきと指摘するが、長期的な構造的な強材料は消えていない。今後は米連邦準備制度理事会の決定や、ホワイトハウスと米連邦準備制度理事会の政策的な対立の行方が金とドル相場を引き続き主導することとなる。
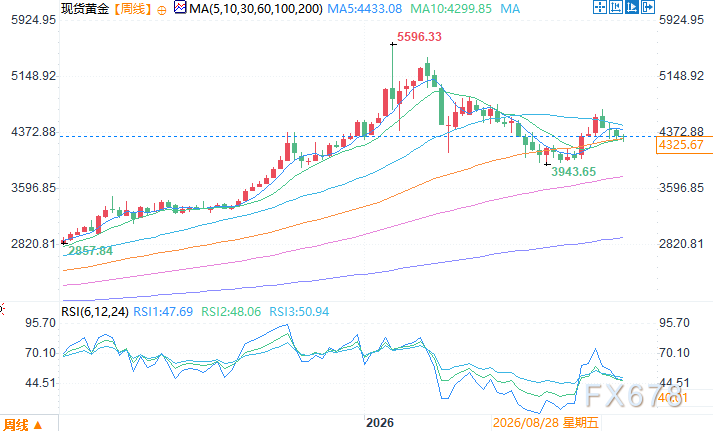
現物金の週足チャート 出典:イーヒートンネット
東8区9月16日12:01 現物金 4,327.67米ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIデータセンターの展開が投資家の注目を集める!Qualcomm(QCOM.US)の株価が2ヶ月ぶりの高値へ
投資家がQualcommの人工知能(AI)データセンターインフラへの進出戦略にますます期待を寄せている中、このチップメーカーはより多くの注目を集めている。

米国債5%時代の到来:短期的には「爆雷」は必ずしも起こらず、12~18ヵ月後に圧力が高まる可能性
高金利の本当の破壊力は、その持続期間にあります。2020年から2021年にかけて2~3%で発行された多額の債務が、6~8%のコストでの借り換え圧力に直面しており、その衝撃は12~18ヶ月後に集中して爆発する可能性があります。米国の住宅市場がまず直撃を受ける一方、商業用不動産、高レバレッジ企業、プライベート・エクイティ支援会社も同様に危険な状況にあります。もし高金利が半年以上続けば、市場の許容余地は完全に失われるでしょう。
5%米国債利回りの嵐が到来!再融資の爆弾がカウントダウン開始、最初の犠牲者は誰になる?
10年米国債の利回りが5%を突破し、2007年以来の最高値となりました。高金利が長期間続くほど、不動産企業や商業用不動産、高負債企業のリファイナンスの圧力が増し、システミックリスクが12〜18ヶ月以内に加速して顕在化する可能性があります。

収益サイクルに逆らわないでください!米国株は今年8000ポイント突破か?
ジェフリーズは、AI投資ブームと企業の予想を上回る収益のダブルエンジンによって、S&P500指数が2026年末までに8000ポイントまで急騰し、2027年にはさらに9000ポイントに達すると予測しています。AIによる利益拡大は「七巨頭」から全市場へと波及しており、S&P500の今年のEPSは35%も急増する見込みで、市場コンセンサスを大きく上回っています——これは1995年以来最も強力な収益スーパースイクルです!唯一の真のリスクは、米国債の利回りが継続的に上昇し続ける場合、バリュエーション圧縮リスクを無視できないことです。
暗号資産価格
もっと見る


