
PolkadotはpUSDステーブルコインに賭ける — しかしaUSDの影を振り払えるか?

PolkadotのpUSDはDeFiの可能性を広げることを目指しているが、aUSDの失敗を繰り返す懸念や、DOTのみを担保とするリスクに直面している。
Polkadot(DOT)は、RFC-155提案を通じて新たなステーブルコインpUSDのローンチを準備しています。Polkadotコミュニティは、pUSDをDeFiの潜在能力を解き放ち、USDT/USDCへの依存を減らし、エコシステムの自律性を高めるための重要なソリューションとして推進しています。
しかし、一部では過去の失敗を繰り返すのではないかという懸念もあります。pUSDは、DOTによって完全に裏付けられた過剰担保型ステーブルコインであり、Asset Hub上にデプロイされ、Acalaが開発したHonzonプロトコルを使用しています。Acalaは、かつてaUSDというステーブルコインプロジェクトを発行していましたが、これは大失敗に終わりました。
pUSDステーブルコインはaUSDと同じ運命を回避できるか?
Acalaが以前aUSDの発行に依存していたHonzonフレームワークを再利用することが懸念を呼んでいます。この事件はAcalaチームへの信頼を損ない、一部では「ハッキングのせいにしている」と非難され、ユーザーへの十分な補償もなされなかったと指摘されています。
「Acalaのステーブルコイン(aUSD)のローンチは完全な失敗で、チームへの信頼を完全に失いました。もう彼らのプロジェクトをサポートする気にはなれません。私が本当に見たいのは、適切で信頼できるネイティブソリューションです。正直なところ、Polkadot/Substrate領域には多くの才能があるのに、誰もより良いものを作れていないのはもどかしいです。」– コミュニティメンバーの声
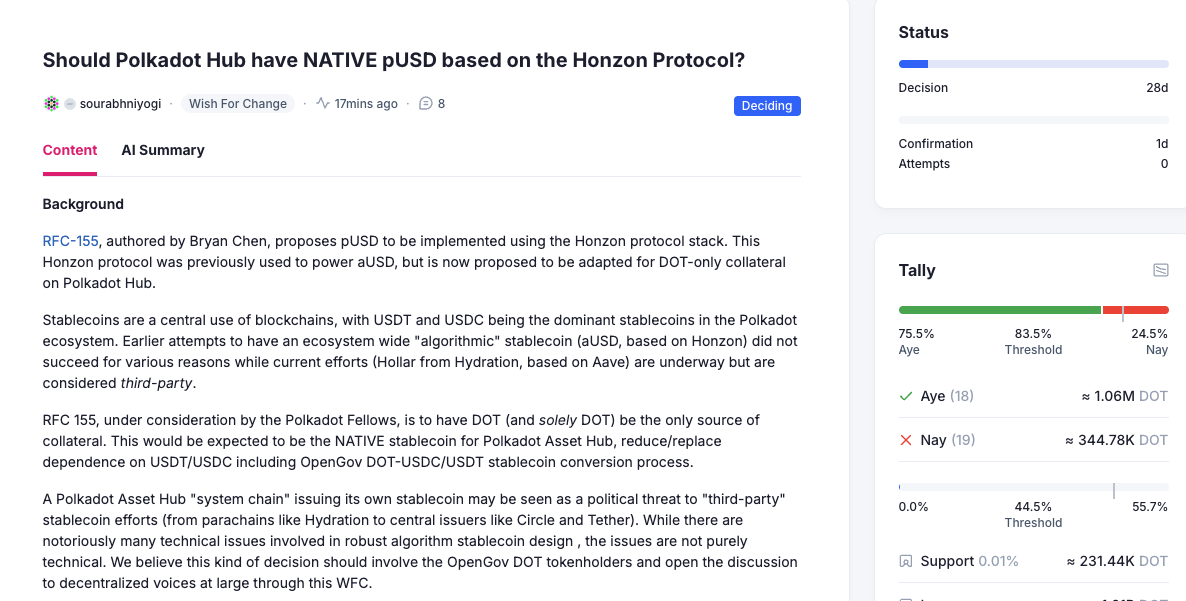 提案の承認率(執筆時点)。出典: Polkadot
Polkadotがネイティブステーブルコインをローンチすることを支持する人々でさえ、HonzonやAcalaの教訓は無視できないと考えています。彼らは「Acalaチームから独立して前進すべきだ」と提案し、さらに技術評議会がガバナンスに対して明確な責任を持つことを求めています。
「これらの保証があれば、私はAYEに投票する準備ができます。なければ、過去の失敗を繰り返すリスクが大きすぎます。」と別のメンバーが述べています。
リスクが多すぎる
HonzonやAcalaチームへの懸念を脇に置いても、PolkadotのpUSDにはコミュニティ内で懐疑的な声が上がっています。主な理由の一つは、DOTのみを担保とする構造です。
正確な過剰担保率はまだ不明ですが、これが清算の連鎖を引き起こし、トークンへの売り圧力を増加させる可能性があります。pUSDモデルは過剰担保型であるためTerraのUSTよりは安全ですが、担保がDOTだけに依存していることは大きなリスクを伴います。
以前、MakerDAOのDAIもETHのみを担保としてスタートしました。しかし現在、MakerDAOはMulti-Collateral DAI(MCD)をサポートしており、ETH、WBTC、LINK、UNI、stETH、さらには米国債のようなReal World Assets(RWAs)など、複数の暗号資産でDAIを担保できるようになっています。
「DOTのみを担保とすることで、清算の連鎖を引き起こし、トークンへの追加の売り圧力を生む可能性があります。2020年の悪名高いDAIのペグ外れを思い出してください。これがMakerDAOに担保の多様化を強いたのです。」
さらに、別のXユーザーはPolkadotエコシステムにはすでにHOLLARのようなより高度なネイティブソリューションが存在すると指摘しています。Hydrationランタイムがこのステーブルコインを構築し、アプリチェーン向けに最適化し、従来のaUSDアーキテクチャよりも優れていると位置付けています。そのため、多くの人が「通常の」EVMモデルを繰り返すのではなく、Polkadot独自の強みを活かすべきだと主張しています。これにより、エコシステムの潜在能力にふさわしい、安定かつ安全なソリューションの創出が可能になるでしょう。
pUSDは間違いなくPolkadotがDeFiの潜在能力を解き放つための戦略的な一手です。もし安全性が証明され、エコシステム内で広く採用されれば、大きな利益をもたらす可能性があります。しかし、aUSDの失敗の影はコミュニティ内に疑念を残し続けています。
同じ過ちを繰り返さないために、Polkadotはこれらの懸念を払拭する努力が必要です。BeInCryptoが報じたように、DOTの供給量が21億(2.1 billions)に制限されているという事実は、エコシステムの成長を後押しする可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicが壮大なIPOを準備中!今後のコンピューティングパワー支出は7,500億ドルに達する可能性も、上半期は807億ドルの純損失
メディアがAIスタートアップAnthropicの新規株式公開(IPO)目論見書の草案を引用して報じたところによると、同社が米国株式市場への上場を準備する中、今後数年間で新たな計算能力に最大7,500億ドルを投資する可能性があるとのことです。
前夜の米国株式市場|3大指数はまちまち SpaceX(SPCX.US)とテスラ(TSLA.US)が合併の可能性を協議
取引終了時点で、ダウ・ジョーンズ指数は530.08ポイント上昇し、上昇率は1.02%で52,496.11ポイントとなりました。S&P500指数は21.92ポイント上昇し、上昇率は0.29%で7,712.65ポイントとなりました。ナスダック総合指数は6.07ポイント下落し、下落率は0.02%で26,424.82ポイントとなりました。
SpaceX(SPCX.US)の第3四半期売上高が前年同期比161%急増、黒字転換 スーパーインテリジェンス事業収益が830%急増
スーパーインテリジェント事業の急速な拡大とStarlink事業の継続的な成長によって、SpaceXの第3四半期の収益は前年同期比で161%急増し、黒字転換を達成しました。
Netflixが大幅下落!業績ガイダンスが期待外れ、収益成長率は4四半期連続で減速、広告収入が3億ドル下方修正|決算ニュース
Netflixの2023年第3四半期の売上高は129億ドルで、前年同期比11.8%増加しました。純利益は36億6000万ドルで、前年同期比43.8%増加となりました。同社は第4四半期の売上高を134億ドルと予想しており、前年同期比成長率は11.5%に減速し、4四半期連続で成長が鈍化しています。第4四半期の純利益は27億8700万ドルと予想しており、市場予想を下回っています。2026年の広告収入見通しを従来の30億ドルから27億ドルに下方修正しました。Netflixの株価は時間外取引で5%以上下落しました。
暗号資産価格
もっと見る


