
Les taux d'intérêt baissent, mais le prix de l'or n'augmente pas ? Découverte des mécanismes de fixation des prix et des points de tournant actuels

Huitong Finance, 21 septembre —— Briser les idées fausses sur le prix des taux d'intérêt ! Analyse du comportement inhabituel de l’or : les perspectives budgétaires et la croissance économique sont les véritables clés du marché à venir.
Lundi (21 septembre), lors de la séance Asie-Europe, les rendements des bons du Trésor américain à 2–30 ans sont restés orientés à la baisse toute la journée, combinés à un repli de l'indice dollar. L’or au comptant a finalement affiché une reprise après avoir testé un plus bas, le marché digérant par ailleurs la pression de prise de bénéfices sur les positions longues établies en haut de la fourchette. Actuellement, le prix de l’or se négocie autour de 4365.
Un point clé questionne l’évolution du marché : habituellement une baisse des rendements américains (soit une hausse du prix des Treasuries) soutient l'or, alors pourquoi l'or n'a-t-il pas bondi immédiatement, mais a-t-il d'abord baissé avant de se reprendre en fin de séance parallèlement au repli du dollar ? Ce paradoxe est très clairement expliqué par le cadre FTPL.
En effet, dans certaines circonstances, une baisse des taux réels peut entraîner une baisse de l'or. De quelles situations s’agit-il ?
Théorie budgétaire du niveau des prix (FTPL) : l’or peut grimper même si le coût de portage augmente
Voici d'abord une formule déjà traitée dans des articles précédents sur le FTPL : la dette totale américaine = niveau des prix X somme actualisée des excédents budgétaires du gouvernement américain.
Ainsi, lors d’une crise de la dette publique, plus le taux d'intérêt réel est élevé, plus le problème de dette gouvernementale est grave et plus il est difficile pour l'État de rembourser. Si la dette totale reste inchangée, la valeur actualisée des excédents budgétaires diminue fortement en raison de la hausse des charges d'intérêt et du taux d'actualisation. Il ne reste plus alors qu’à fortement augmenter les prix (diminution du pouvoir d'achat de la monnaie) pour combler ce déficit, ce qui signifie qu’une hausse des taux réels tire la valeur de l’or vers le haut, car l’élévation du niveau des prix profite à l’actif tangible qu’est l’or.
Ce cadre permet d’expliquer pourquoi précédemment, la hausse soudaine des taux a aussi été suivie d’une hausse marquée de l’or. À l’inverse, lorsque cette dynamique se calme, aujourd’hui encore, le recul des taux s’accompagne d’un repli de l’or. Ceux qui expliquent systématiquement la correction de l’or par des prises de profits négligent que la logique de correction et celle de la hausse sont intrinsèquement liées.
La divergence entre les Treasuries américains et les OAT françaises : différences de valorisation du risque
La comparaison des évolutions récentes des Treasuries et des obligations souveraines françaises illustre au mieux l'impact des anticipations budgétaires sur les rendements obligataires.
Le déficit public français s’établit de façon persistante à 5 % du PIB, l’avenir politique étant marqué par de grandes incertitudes. Avec des mesures comme la baisse des impôts ou des retraites, la pression sur le déficit est encore amplifiée ;
La fiscalité ayant atteint des sommets, il n’y a plus guère de marge pour augmenter les impôts, la part des investisseurs étrangers dans la dette publique atteint 57 %, la menace d’une fuite des capitaux demeure.
Le marché exige ainsi une prime de risque toujours plus forte, l’écart OAT-Bund s’élargit et s’approche du seuil psychologique de 1 %. Le marché commence même à discuter des seuils d’activation du TPI de la BCE comme option nucléaire.
La résilience de l’économie américaine accroît l’assiette fiscale, les investisseurs pensent que les rentrées fiscales du gouvernement américain sont soutenables ; ainsi l’inquiétude sur le risque d’explosion future de la dette américaine diminue, réduisant la prime de risque sur les Treasuries.
Les capitaux ne sont pas attirés vers les Treasuries uniquement par la baisse des taux, mais choisissent d’y investir activement même dans un contexte de taux élevés, ce qui contraste fortement avec le marché français où la détérioration budgétaire fait bondir le risque.
C’est précisément l’amélioration à la marge des perspectives budgétaires américaines qui a ramené à la baisse le rendement nominal des Treasuries, affectant aussi, en miroir, la logique de hausse antérieure de l’or.
Analyse des différents facteurs récents influençant la volatilité de l’or
Taux nominaux ≠ taux réels, tel est le vrai nœud de la dynamique à court terme.
Le prix de l’or est directement indexé sur les taux réels, et non sur les taux nominaux.
Ce repli du rendement nominal américain provient d’une baisse de la prime de risque sur la dette souveraine.
A court terme, l’économie américaine reste solide, l’inflation demeure persistante, la baisse des taux réels TIPS reste limitée. C’est pourquoi, récemment, malgré une légère détente obligataire, l’or n’a pas bondi immédiatement.
Seule une réelle baisse des taux réels ferait significativement diminuer le coût d’opportunité de la détention d'or.
Aujourd’hui le pétrole a fortement baissé, mais l’or n’a pas pour autant grimpé,
D’une part, l’apaisement des tensions au Moyen-Orient a rapidement éliminé la prime de risque géopolitique, limitant le potentiel de rebond de l’or ; d’autre part, la baisse du pétrole n’apporte pas de support évident sur le court terme et les prix risquent de remonter ensuite.
Le Nasdaq et d’autres actifs risqués poursuivent leur progression, les perspectives de bénéfices restent favorables et les investisseurs privilégient le risque.
L’or, actif sans rendement, voit sa demande de diversification reculer dans un contexte de croissance économique et de marchés actions et obligations robustes ; les positions longues cherchent à prendre leurs bénéfices, le métal entre en phase de consolidation latérale.
Ce mouvement illustre un rééquilibrage temporaire des flux de capitaux, pas un retournement de tendance durable.
Deux scénarios : le tournant de l’or se cache dans les attentes budgétaires
Les perspectives de solde budgétaire américain à moyen-long terme restent stables, la prime de risque budgétaire continue de reculer, les rendements nominaux des Treasuries déclinent lentement. L’or consolide autour de ses niveaux bas, construit une base, en attendant un nouveau catalyseur ; le rythme de reprise reste lent.
Le poids des charges d'intérêt due aux taux élevés devient lourd pour l’État ; si les recettes fiscales ne couvrent pas la charge d'intérêt croissante, la valeur actualisée des surplus budgétaires futurs diminue continuellement, la dette continue de s’accumuler. Selon la théorie FTPL, le niveau des prix serait alors revalorisé, avec une forte hausse des anticipations inflationnistes à long terme.
Si l’inflation anticipée augmente plus vite que les taux nominaux, les taux réels chutent fortement.
Dans ce cas, l'or cumulerait alors ses deux attributs : protection contre le risque inflationniste découlant des finances publiques et contre les risques macroéconomiques ; son coût d’opportunité chuterait, et même avec des taux nominaux élevés, il entrerait dans une phase de hausse durable.
En résumé et analyse technique :
A court terme, la résilience de l’économie américaine a restauré la confiance sur la dette, ramené les taux nominaux à la baisse et permis à l’or de toucher un point bas.
Mais la baisse des rendements s’explique d’abord par la diminution de la prime budgétaire, pas par un assouplissement monétaire. La vigueur temporaire des marchés actions devrait maintenir l’or en phase de consolidation.
Sur un horizon plus long, le pouvoir ultime de valorisation de l’or ne dépend pas seulement de la FED, mais aussi des attentes sur la soutenabilité budgétaire de long terme des États-Unis.
Dès que la croissance déçoit et que les recettes fiscales n’arrivent plus à couvrir la charge d'intérêt, la logique de valorisation FTPL prévaudra à nouveau, impulsant un nouveau cycle haussier pour l’or.
Analyse technique : l’or au comptant fait face à la résistance du bas de son canal. Le rebond actuel a déjà intégré le newsflow haussier récent, une nouvelle impulsion dépendra de facteurs additionnels.
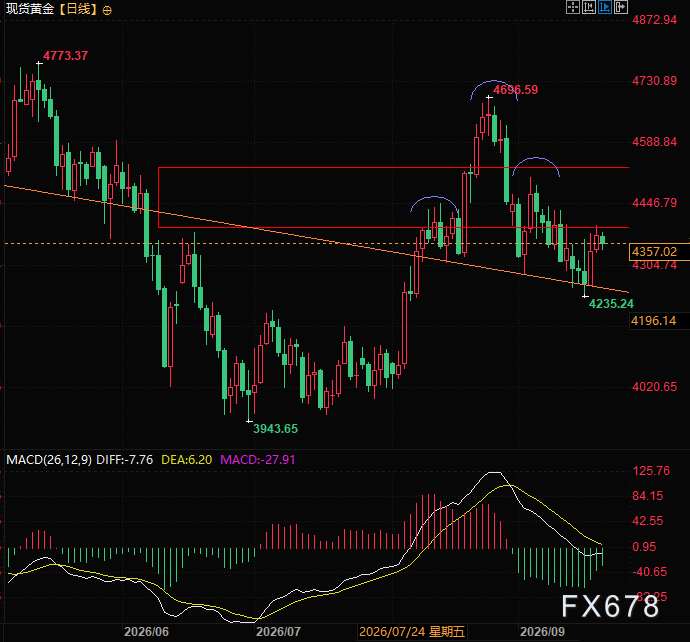
(Graphique journalier de l’or spot, source : Yihuitong)
Heure de l’Est asiatique, 21:04 : l’or spot se traite à 4357 USD/l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La prospérité de la puissance de calcul de l'IA remise en question par des grands influenceurs : Rothschild prédit une baisse de la « nouvelle nuée d’IA », le « grand baissier » alerte sur les engagements hors bilan de 3 000 milliards de dollars.
Du point de vue de l'économie des projets de centres de données, le rapport d'étude des Rothschild examine la question suivante : après avoir couvert la dépréciation des équipements, les dépenses opérationnelles et les coûts de financement, quel revenu des loyers de GPU reste-t-il pour les actionnaires ?
HPQ (HPQ.US) refroidit lui-même l'industrie du PC : baisse des expéditions prévue en 2027, les revenus "tirés par la hausse" peuvent-ils encore tenir?
HP a averti dans son dossier soumis à la SEC que les livraisons de PC en 2027 connaîtraient une baisse à un chiffre, affirmant que cela est conforme aux prévisions de tiers. Le cours de l'action a chuté de plus de 5 % en pré-ouverture.
Fitness+ rationalise ses activités, l'écran pliable à 1999 dollars et la stratégie IA prennent le relais ! Apple (AAPL.US) prépare une nouvelle phase de croissance explosive
Le catalyseur qui aura plus de poids sur les performances futures est la montée en gamme des produits grâce aux écrans pliables, ainsi que la nouvelle vague de renouvellement des iPhone déclenchée par l’expérience AI exclusive qu’Apple prépare depuis des années.
Prévision du sommet Snapdragon de Qualcomm (QCOM.US) : apparition du double processeur 2nm, validation clé de la diversification de l’IA
Qualcomm prévoit d'organiser son sommet annuel Snapdragon du 22 au 24 septembre, heure locale, à Maui, Hawaï.
Prix des cryptos
Plus


