
Actualización de ETF cripto: los ETF de Bitcoin baten récords de ingresos mientras los ETF de Ethereum y Solana se mantienen estables

La semana del 2 al 6 de marzo fue una historia de dos mitades para los fondos cotizados en bolsa (ETF) de cripto. Mientras que el impulso inicial parecía imparable como un tren de carga, hacia el final de la semana llegó un enfriamiento en el mercado, recordando a los inversores que el sentimiento institucional puede cambiar rápidamente. Para el viernes, el panorama general era de resiliencia, aunque el apetito por el riesgo se filtraba claramente bajo un lente más selectivo.
Los ETFs de Bitcoin Siguen Siendo los Campeones
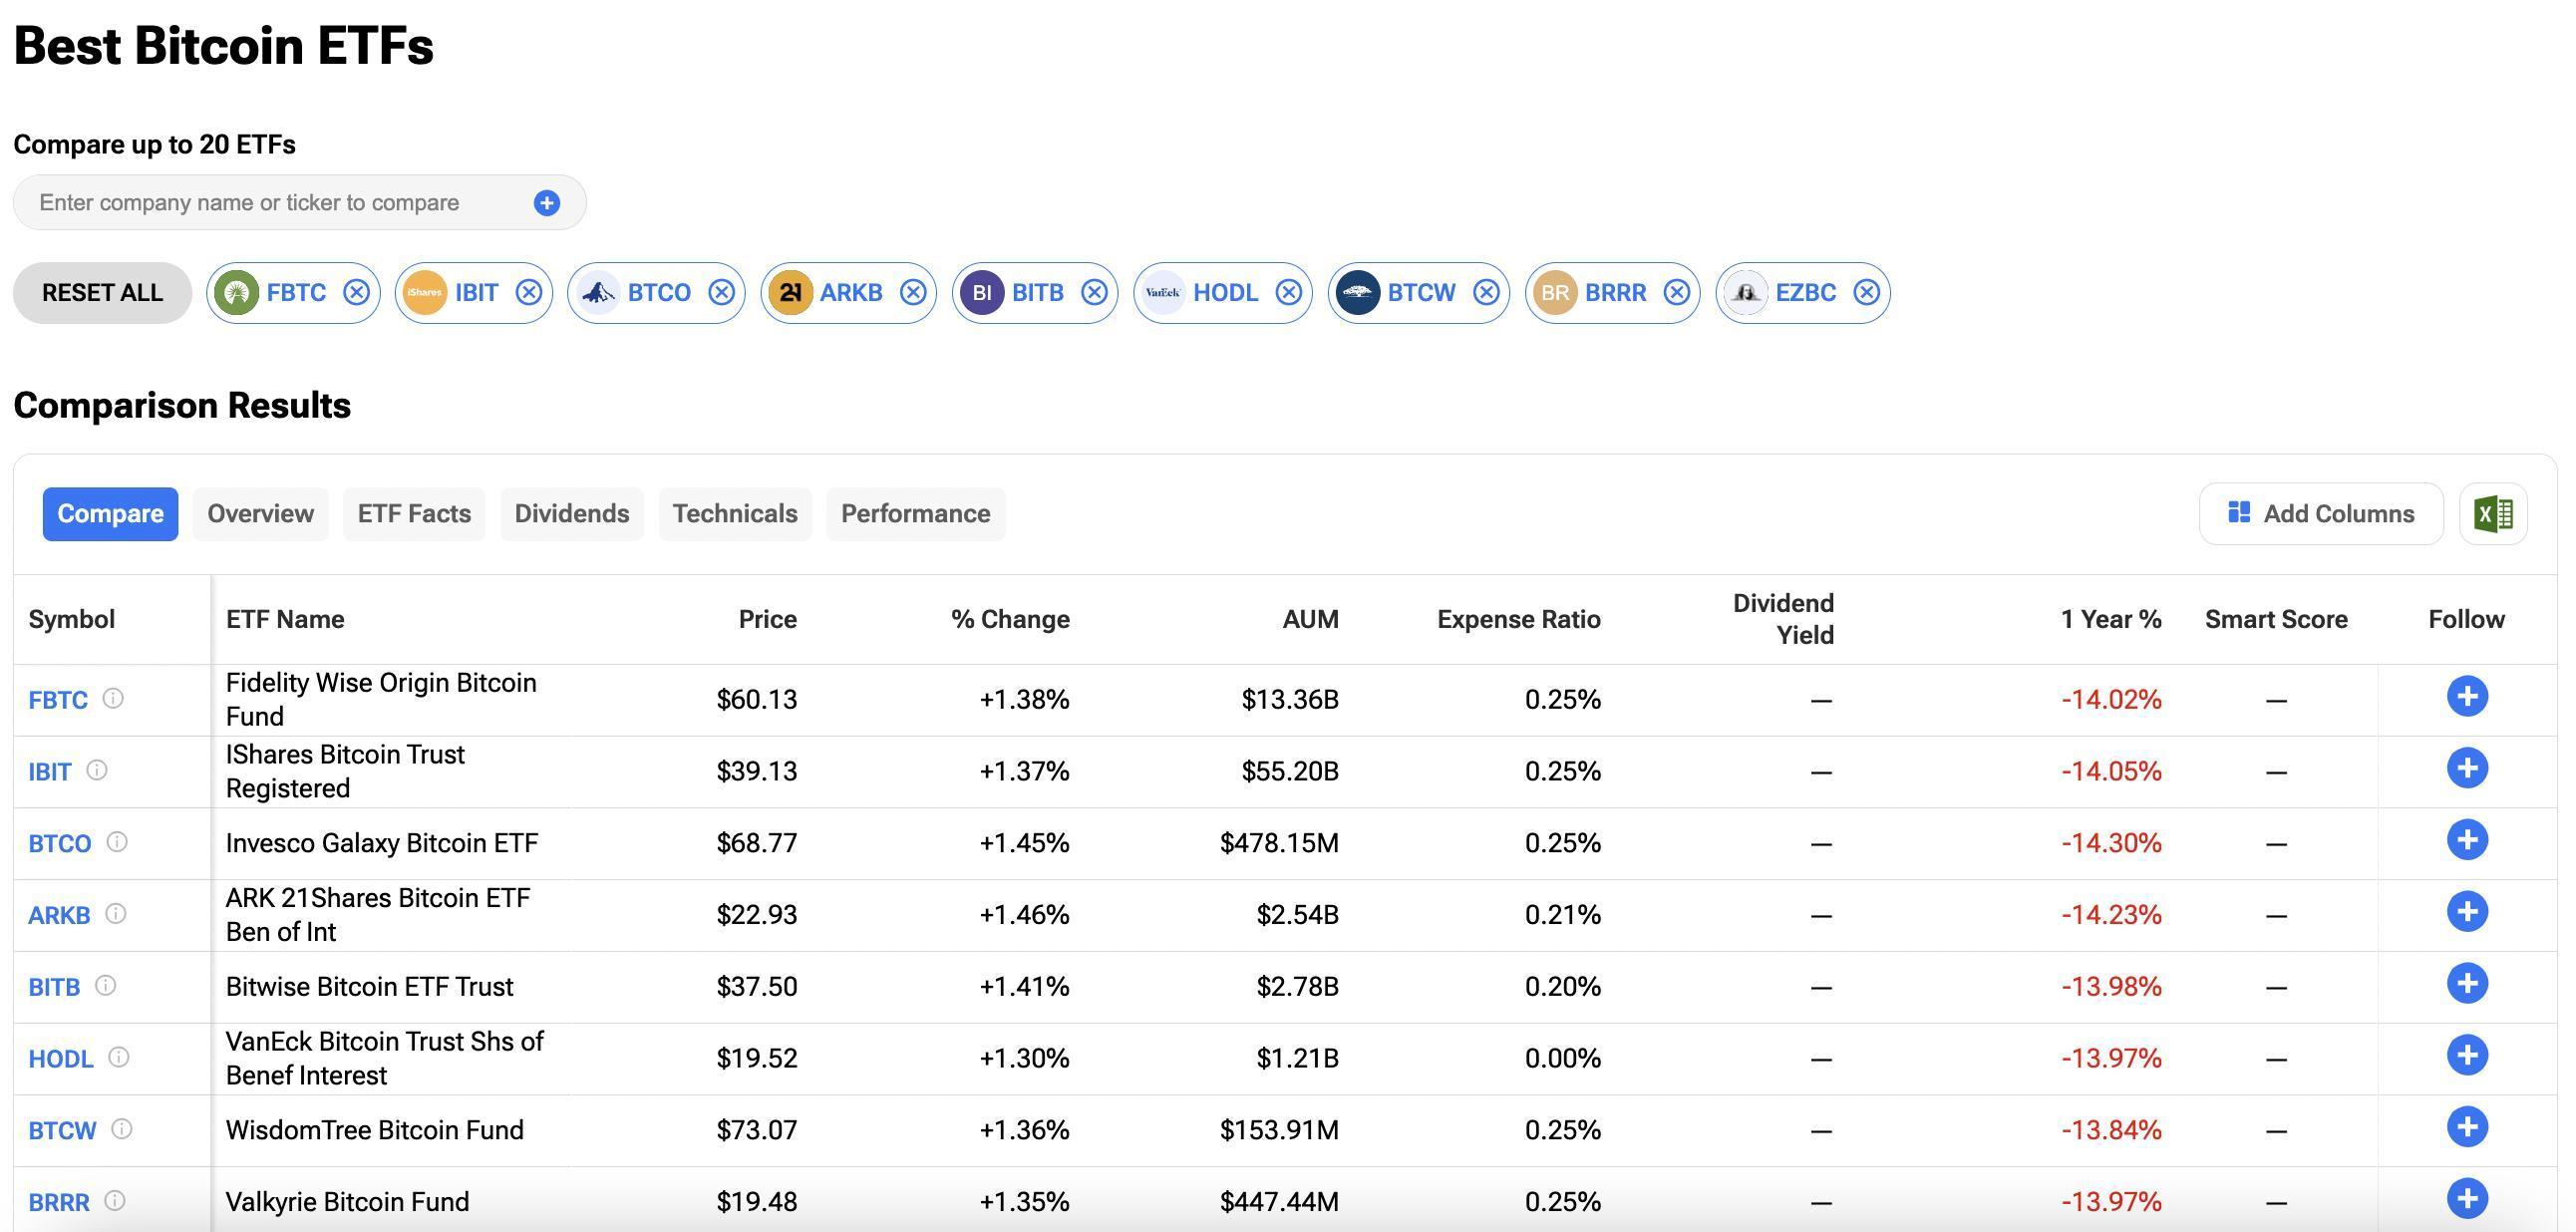
Bitcoin se mantuvo como el campeón de peso pesado, captando 568 millones de dólares en flujos netos durante la semana. El iShares Bitcoin Trust de BlackRock (IBIT) lideró la carrera, acumulando cerca de 660 millones de dólares de nuevo capital. Sin embargo, no todo fue una victoria arrolladora para los alcistas. El Wise Origin Bitcoin Fund de Fidelity (FBTC) terminó con alrededor de -153 millones de dólares en salidas de capital, debido principalmente a una fuerte presión vendedora hacia el final de la semana.
Otros jugadores lograron sostenerse. El Bitcoin Mini Trust de Grayscale (BTC) sumó aproximadamente 46 millones de dólares, mientras que el Franklin Bitcoin ETF de Franklin Templeton (EZBC) y el Invesco Galaxy Bitcoin ETF de Invesco (BTCO) registraron ganancias de 22 millones y 15 millones, respectivamente. WisdomTree Bitcoin Fund de WisdomTree (BTCW) atrajo 16 millones, VanEck Bitcoin Trust de VanEck (HODL) sumó 10 millones, y el Valkyrie Bitcoin Fund de Valkyrie (BRRR) agregó 17 millones.
En el lado opuesto, fondos como el Bitwise Bitcoin ETF de Bitwise (BITB), ARK 21Shares Bitcoin ETF de Ark & 21Shares (ARKB), y Grayscale Bitcoin Trust de Grayscale (GBTC) tuvieron una semana más complicada, registrando salidas de 24 millones, 7 millones y 35 millones de dólares, respectivamente.
Los Fondos de Ether Sienten la Presión
Los ETF de Ether ETFs tuvieron una semana mucho más tranquila, logrando un flujo neto total de 23,56 millones de dólares. El iShares Ethereum Trust ETF de BlackRock (ETHA) fue el protagonista, acumulando 133 millones de dólares. El Grayscale Ethereum Mini Trust de Grayscale (ETH) también tuvo un buen rendimiento, con una suma de aproximadamente 84 millones, y el Grayscale Ethereum Trust de Grayscale (ETHE) sumó cerca de 16 millones. Pese a estos avances, el Fidelity Ethereum Fund de Fidelity (FETH) experimentó retiros masivos de 218 millones de dólares, lo que actuó como un lastre para el desempeño general del sector.
Solana se Mantiene Firme Mientras que XRP Resbala
Los fondos de Solana acumularon capital en silencio, registrando 24,05 millones de dólares en entradas semanales. Este desempeño fue impulsado casi en su totalidad por el Bitwise Solana Staking ETF de Bitwise (BSOL), que captó aproximadamente 34 millones. Mientras tanto, los ETF de XRP enfrentaron una semana complicada, cerrando con 4,08 millones de dólares de salidas netas. Aunque el Canary XRP ETF de Canary (XRPC) destacó atrayendo 6 millones, no fue suficiente como para compensar la venta combinada de los ETF 21Shares XRP de 21Shares (TOXR), Franklin XRP ETF de Franklin Templeton (XRPZ), Grayscale XRP Trust de Grayscale (GXRP) y el Bitwise XRP ETF de Bitwise (BITX).
Copyright © 2026, TipRanks. Todos los derechos reservados.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Deutsche Bank: El oro está sobrevendido y subasignado, el entorno será mejor en 2027
Si los rendimientos de los bonos del Tesoro de Estados Unidos siguen subiendo, ¿qué medidas tomará Washington a continuación?
El Ministerio de Finanzas ha mantenido la liquidez incrementando la emisión de bonos del Tesoro a corto plazo y realizando pequeñas recompras. Algunos proponen reducir el gasto público para abordar la carga de la deuda. Los límites políticos hacen que el riesgo favorezca la inflación, perjudicando así a los tenedores de bonos. Karen Brettell, Reuters, 5 de octubre – El costo de endeudamiento del gobierno de Estados Unidos está aumentando, y ya casi ha agotado las herramientas simples para controlar ese costo. Los rendimientos de los bonos a largo plazo están cerca de máximos de veinte años, y sus causas parecen no ser transitorias. Washington está emitiendo grandes cantidades de deuda para cubrir un déficit fiscal persistente. La desaceleración de la inflación es lenta. Además, aunque los sectores inmobiliario y automotriz enfrentan dificultades, el auge de la inversión en inteligencia artificial mantiene la economía lo suficientemente fuerte como para impedir la caída de las tasas de interés. Como resultado, entre los más de 40 billones de dólares de deuda, el pago anual solo de intereses asciende a alrededor de un billón de dólares. Washington tiene opciones, desde depender más de créditos a corto plazo hasta, en casos extremos, que la Reserva Federal ponga límites a los rendimientos a largo plazo. Pero cuanto más recurre a estas medidas, mayor es el riesgo de alimentar la inflación, lo que podría significar más sufrimiento para los tenedores de bonos en el futuro. Torsten Slok, economista jefe de Apollo Global Management, señala que por cada 5 dólares que recibe el gobierno en impuestos, 1 se destina a pagar deuda. "Es un número muy, muy alto, y sigue aumentando". El presidente Donald Trump dijo en una entrevista con Time el 28 de septiembre que la deuda puede pagarse mediante crecimiento económico o la inflación. Pero si estos métodos fallan, el Ministerio de Finanzas tiene otras opciones que van de suaves a agresivas. Actualmente, depende más de la emisión de bonos del Tesoro a corto plazo y de pequeñas recompras para ayudar a mantener la liquidez del mercado. En un escenario más negativo, el próximo paso requeriría la intervención de la Reserva Federal. Una opción sería comprar una gran cantidad de bonos a largo plazo, similar a la "Operación Twist" de 1961; otra sería fijar un límite para los rendimientos a largo plazo, una medida que no se ha tomado desde la Segunda Guerra Mundial. Cuanto más agresivas sean las políticas, más se pueden reducir las tasas de interés, pero también aumenta el riesgo de inflación. "Estamos llegando a un punto en que el gobierno claramente se siente incómodo con los niveles actuales de tasas de interés", dijo Jeffrey Gundlach, CEO de DoubleLine Capital, en un reciente evento de inversión. Operación Twist Según la experiencia pasada, el primer paso probablemente será reiniciar completamente la "Operación Twist", una estrategia lanzada en 1961 que consistía en vender deuda a corto plazo y comprar deuda a largo plazo para aplanar la curva de rendimiento. Para que una "Operación Twist" tenga un efecto significativo, la asistencia de la Reserva Federal es necesaria, pero a menos que haya una emergencia financiera clara, la Fed podría no intervenir. Slok señala que, sin el balance de la Reserva Federal, el Ministerio de Finanzas "tiene recursos muy limitados para bajar las tasas de interés". Sin embargo, el presidente de la Fed, Kevin Warsh, ha criticado que la Reserva Federal sostiene grandes cantidades de bonos y otros valores, argumentando que las compras masivas de bonos confunden la gestión de la política monetaria y la deuda gubernamental. Pidió un nuevo acuerdo entre el Ministerio de Finanzas y la Reserva Federal, en el cual el presidente de la Fed y el ministro de Finanzas comunicarían abiertamente los objetivos de la emisión de bonos y el balance de la Fed. Control de la curva de rendimiento Si la compra al estilo "Operación Twist" no funciona, el próximo paso sería el control explícito de la curva de rendimiento. En este caso, el banco central promete comprar deuda gubernamental sin límite para mantener los rendimientos a largo plazo bajo un tope. Entre 1942 y 1951, la Reserva Federal fijó el rendimiento máximo de los bonos a largo plazo en 2,5% para ayudar a financiar la Segunda Guerra Mundial y la recuperación económica. El Banco de Japón aplicó una variante de esta política entre 2016 y 2024. Al bajar artificialmente las tasas de interés, el control de la curva de rendimiento reduce la presión política generada por el déficit fiscal. Sin embargo, esta política solo funciona si los inversionistas no temen recibir dólares depreciados por la inflación al final. Si la confianza se debilita, la compra de bonos destinada a bajar tasas podría, de hecho, alimentar la inflación que pretende ocultar. Veronique de Rugy, investigadora principal del Mercatus Center de la Universidad George Mason, señala que, al final, la única forma de solucionar el problema
Los altos rendimientos de los bonos estadounidenses y el dólar fuerte ponen a prueba a los mercados emergentes
Morgan Stanley considera que el rendimiento acumulado de los bonos del Tesoro estadounidense ha subido cerca de 90 puntos básicos y el fortalecimiento del dólar ha elevado la sensibilidad de los mercados emergentes a los choques externos del 25% al 55%-60%, marcando un máximo histórico. Actualmente, el diferencial soberano ronda los 200 puntos básicos y el colchón de valoración se ha agotado; la divergencia entre los flujos de capital y el rendimiento de los bonos en moneda local es la mayor desde 2013. La previsión base es de retornos bajos, no de ventas desordenadas, con énfasis en cubrir riesgos en el rand sudafricano y el peso mexicano; el resultado de las elecciones en Brasil podría ser una variable clave.
Precios de las criptos
Más


