
Bel Fuse (NASDAQ:BELFA) reporta ventas mejores de lo esperado en el cuarto trimestre del año fiscal 2025

El proveedor de sistemas y dispositivos electrónicos Bel Fuse (NASDAQ:BELFA) reportó
¿Es ahora el momento de comprar acciones de Bel Fuse?
Aspectos destacados de Bel Fuse (BELFA) Q4 CY2025:
- Ingresos: $175,9 millones frente a los $173,4 millones estimados por los analistas (crecimiento interanual del 17,4%, superando en un 1,5%)
- EPS ajustado: $1,98 frente a los $1,10 estimados por los analistas (superando en un 80,8%)
- EBITDA ajustado: $37,59 millones frente a los $34,13 millones estimados por los analistas (margen del 21,4%, superando en un 10,1%)
- Guía de ingresos para el Q1 CY2026 es de $172,5 millones en el punto medio, por encima de los $162,3 millones estimados por los analistas
- Margen operativo: 14,7%, por debajo del 18,1% en el mismo trimestre del año pasado
- Margen de flujo de caja libre: 14,9%, por encima del 1,4% en el mismo trimestre del año anterior
- Capitalización bursátil: $2,91 mil millones
"Bel entregó un sólido cuarto trimestre, con ventas y margen bruto porcentual en el extremo superior de nuestra guía", dijo Farouq Tuweiq, Presidente y CEO.
Resumen de la empresa
Fundada por Elliot Bernstein a los 26 años durante el auge de la electrónica tras la Segunda Guerra Mundial, Bel Fuse (NASDAQ:BELF.A) provee sistemas y dispositivos electrónicos para los sectores de telecomunicaciones, redes, transporte e industria.
Crecimiento de ingresos
El desempeño de ventas a largo plazo de una empresa puede indicar su calidad general. Cualquier negocio puede tener éxito a corto plazo, pero los de mejor rendimiento disfrutan de un crecimiento sostenido durante años. En los últimos cinco años, Bel Fuse creció sus ventas a una tasa compuesta anual decente del 7,7%. Su crecimiento fue levemente superior al promedio del sector industrial y muestra que su oferta resuena con los clientes.
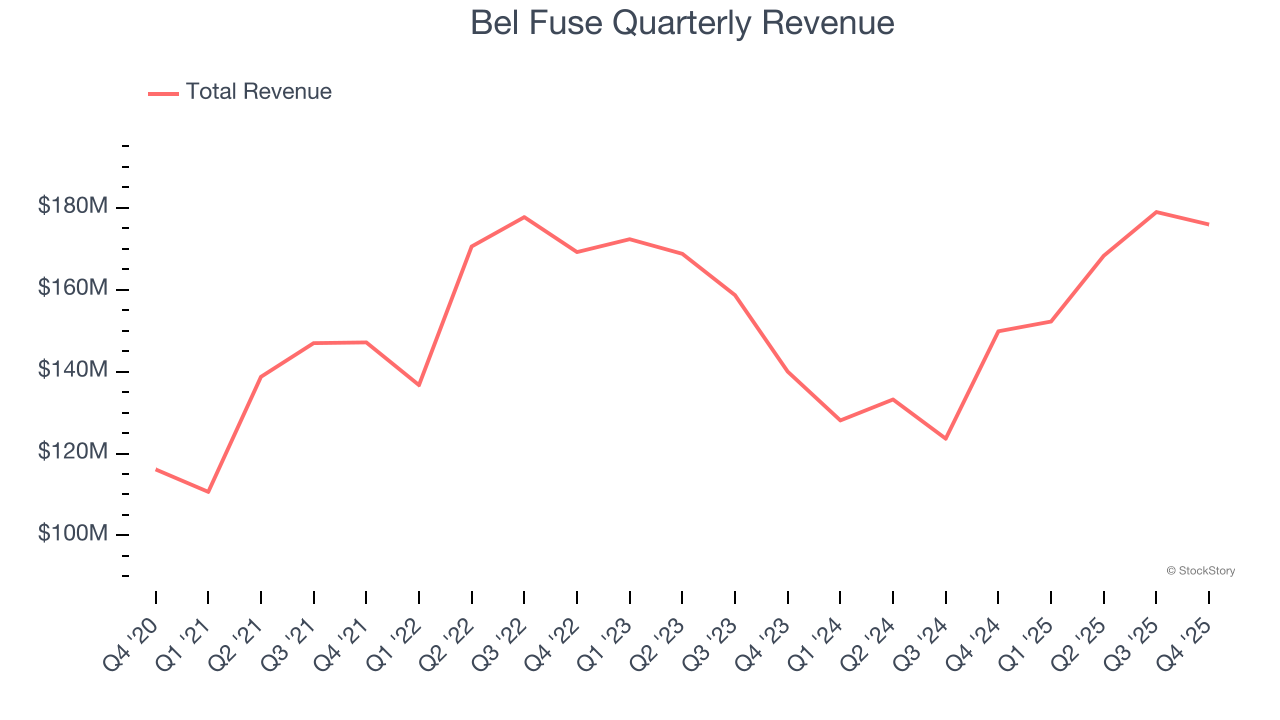
En StockStory, ponemos mayor énfasis en el crecimiento a largo plazo, pero dentro del sector industrial, una visión histórica de cinco años puede omitir ciclos, tendencias sectoriales o una empresa aprovechando catalizadores como la obtención de un nuevo contrato o una línea de productos exitosa. El desempeño reciente de Bel Fuse muestra que su demanda se ha desacelerado, ya que su crecimiento anualizado de ingresos del 2,7% en los últimos dos años fue inferior a su tendencia de cinco años. Somos cautelosos cuando las empresas del sector muestran desaceleraciones en el crecimiento de ingresos, ya que podría indicar cambios en las preferencias de los consumidores, facilitados por bajos costos de cambio.
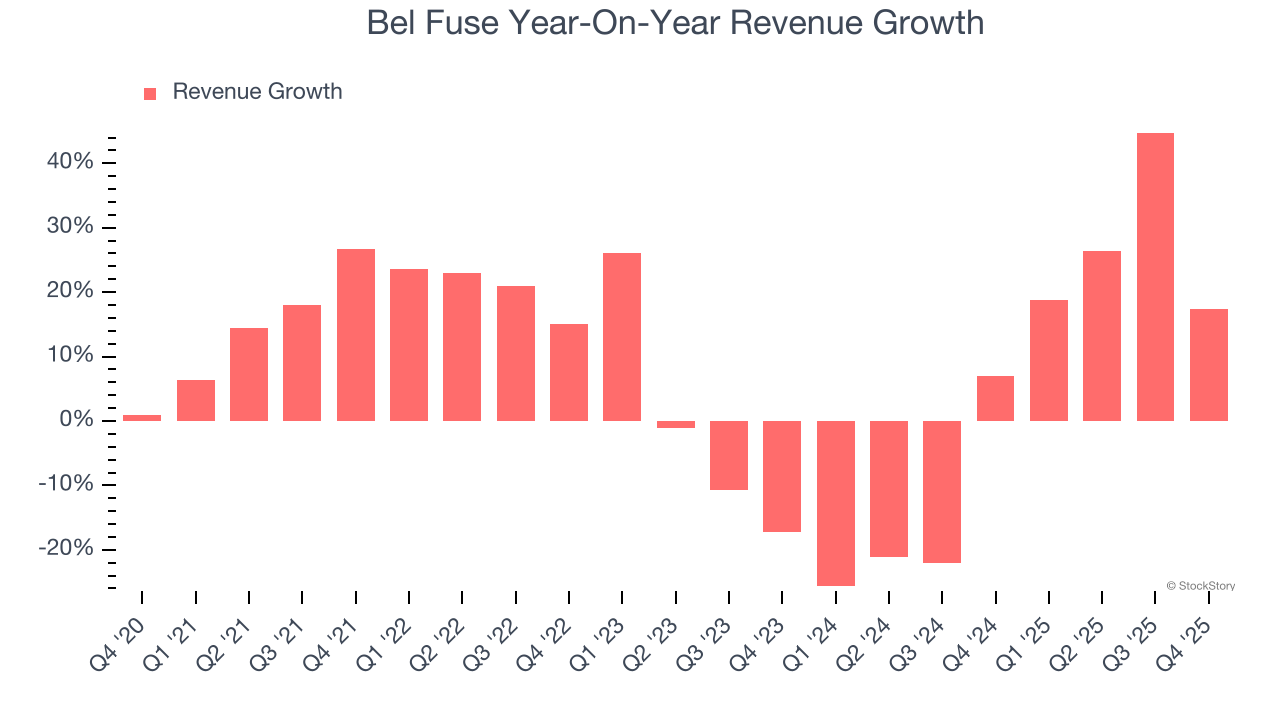
En este trimestre, Bel Fuse reportó un crecimiento interanual de ingresos del 17,4%, y sus $175,9 millones en ingresos superaron las estimaciones de Wall Street en un 1,5%. La gestión de la empresa actualmente proyecta un aumento interanual de ventas del 13,3% para el próximo trimestre.
Mirando más adelante, los analistas del lado de la venta esperan que los ingresos crezcan un 5,9% en los próximos 12 meses. Si bien esta proyección sugiere que sus productos y servicios más recientes impulsarán un mejor rendimiento en la línea superior, aún está por debajo del promedio del sector.
Microsoft, Alphabet, Coca-Cola, Monster Beverage — todas comenzaron como historias de crecimiento poco conocidas impulsadas por una tendencia enorme. Hemos identificado la próxima: una jugada rentable en semiconductores de IA que Wall Street todavía pasa por alto.
Margen operativo
Bel Fuse ha sido una empresa eficiente en los últimos cinco años. Fue una de las empresas más rentables del sector industrial, con un margen operativo promedio del 12,2%.
Observando la tendencia de su rentabilidad, el margen operativo de Bel Fuse aumentó en 10,8 puntos porcentuales en los últimos cinco años, ya que el crecimiento de sus ventas le otorgó un apalancamiento operativo considerable.
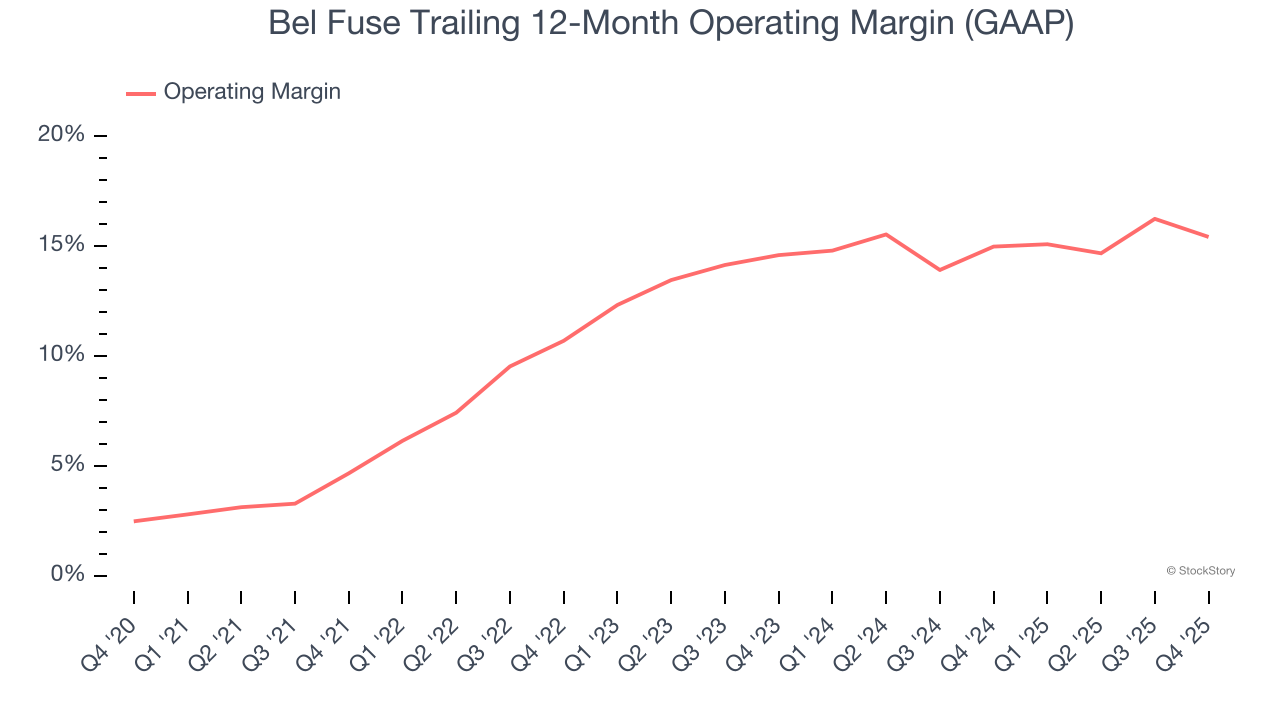
En este trimestre, Bel Fuse generó un margen operativo del 14,7%, una caída de 3,4 puntos porcentuales interanual. Por el contrario, sus ingresos y margen bruto realmente aumentaron, por lo que podemos suponer que fue menos eficiente porque sus gastos operativos como marketing, I+D y gastos administrativos crecieron más rápido que sus ingresos.
Ganancias por acción
Las tendencias de ingresos explican el crecimiento histórico de una empresa, pero el cambio a largo plazo en las ganancias por acción (EPS) señala la rentabilidad de ese crecimiento; por ejemplo, una empresa podría inflar sus ventas mediante un gasto excesivo en publicidad y promociones.
El EPS de Bel Fuse creció a una impresionante tasa compuesta anual del 48,1% en los últimos cinco años, superior a su crecimiento anualizado de ingresos del 7,7%. Esto nos indica que la empresa se volvió más rentable por acción a medida que se expandía.
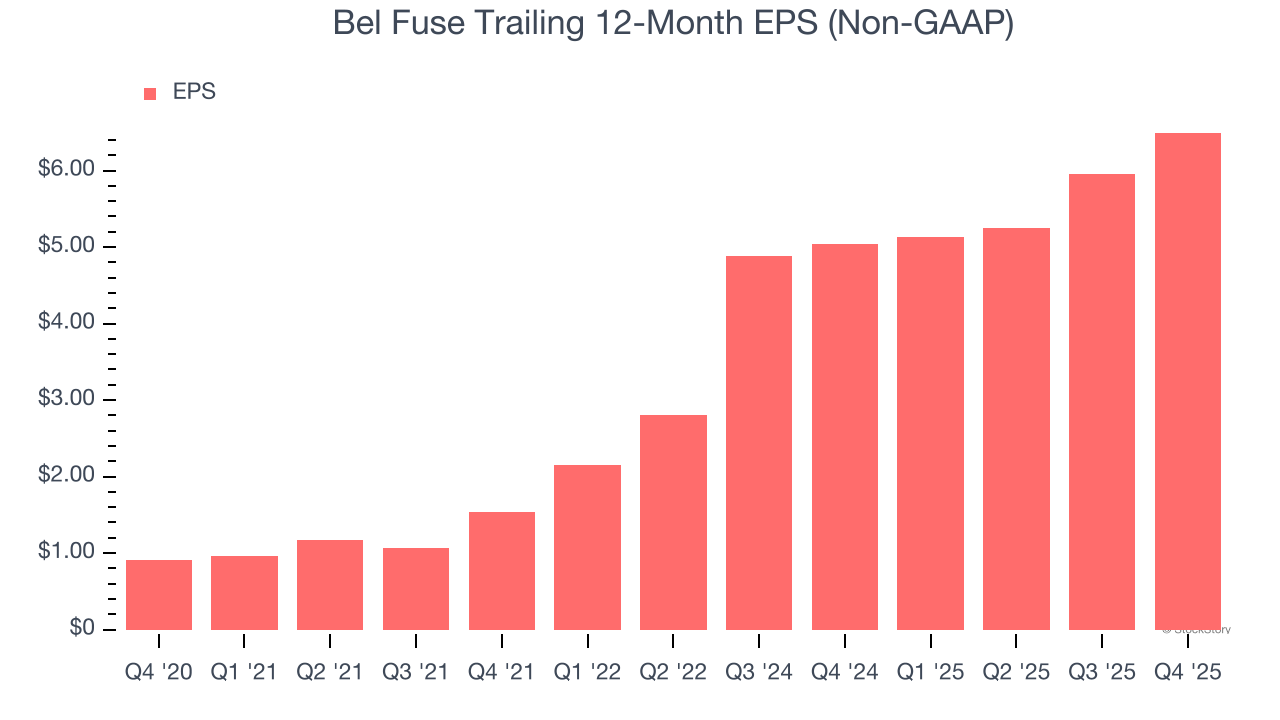
Podemos analizar más en detalle las ganancias de Bel Fuse para entender mejor los motores de su rendimiento. Como mencionamos antes, el margen operativo de Bel Fuse disminuyó este trimestre pero se expandió 10,8 puntos porcentuales en los últimos cinco años. Su cantidad de acciones también se redujo en un 14,4%, y estos factores juntos son señales positivas para los accionistas porque la mejora de la rentabilidad y la recompra de acciones potencian el crecimiento del EPS en relación al crecimiento de los ingresos.
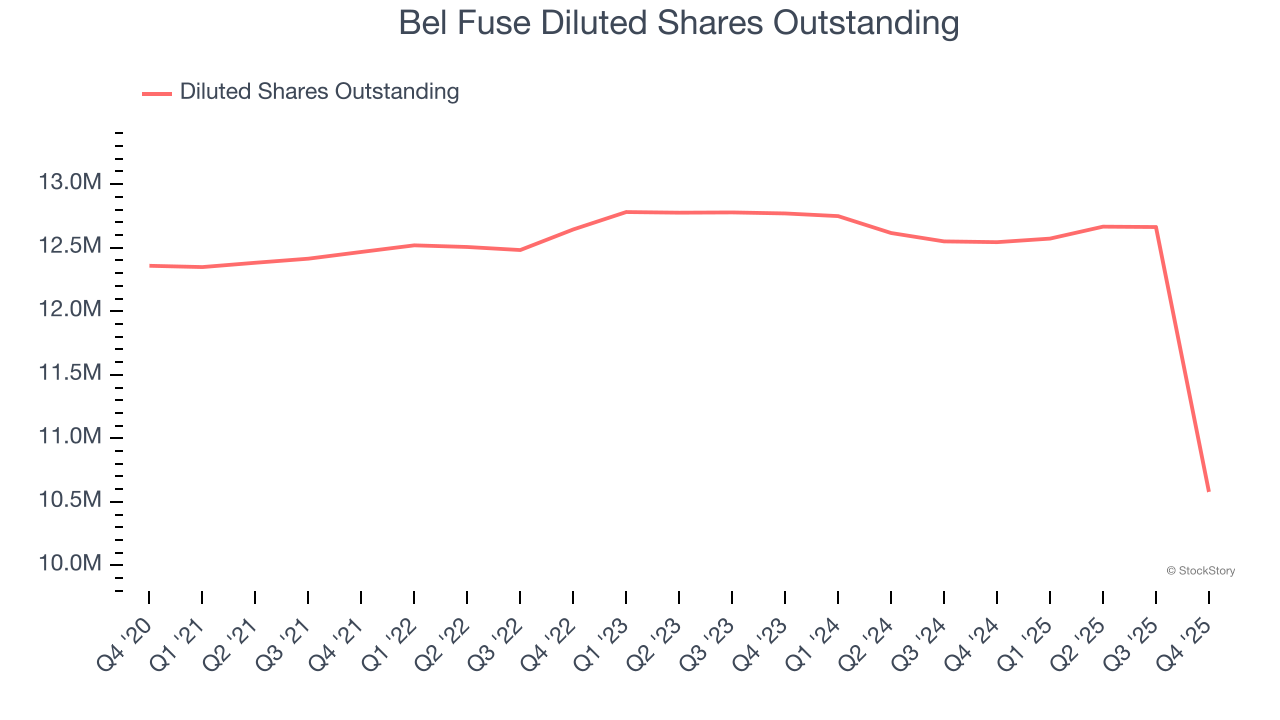
Al igual que con los ingresos, analizamos el EPS en un periodo más corto para ver si estamos pasando por alto algún cambio en el negocio.
Para Bel Fuse, su crecimiento anual del EPS del 7,9% en el último año fue menor que su tendencia de cinco años. Esperamos que su crecimiento pueda acelerarse en el futuro.
En el Q4, Bel Fuse reportó un EPS ajustado de $1,98, frente a $1,45 en el mismo trimestre del año pasado. Esta cifra superó fácilmente las estimaciones de los analistas, y los accionistas deberían estar satisfechos con los resultados. En los próximos 12 meses, Wall Street espera que el EPS anual de Bel Fuse de $6,49 crezca un 3,9%.
Conclusiones clave de los resultados del Q4 de Bel Fuse
Fue positivo ver que Bel Fuse superó las expectativas de EPS de los analistas este trimestre. También nos entusiasmó que su EBITDA superara ampliamente las estimaciones de Wall Street. Ampliando la perspectiva, creemos que fue un informe sólido. La acción se mantuvo estable en $214,21 inmediatamente después del reporte.
¿Es Bel Fuse una oportunidad de inversión atractiva en este momento? El último trimestre importa, pero no tanto como los fundamentos a largo plazo y la valoración al decidir si la acción es una compra.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Musk habla sobre la producción de chips: La capacidad de manufactura a gran escala de China suele superar la del resto del mundo combinado.
Después de que Changxin Storage anunciara avances clave en la memoria DDR5 para servidores, el índice de semiconductores de Filadelfia en la bolsa estadounidense cayó un 2,7% durante la noche, y las acciones de Micron, SK Hynix ADR, entre otras, también sufrieron una fuerte baja. Musk comentó sobre esta tendencia diciendo que, cuando China descifra el método de fabricación de un producto, su capacidad de producción en escala suele superar la del resto del mundo combinado, y agregó que "China parece estar avanzando rápidamente" en estándares generales como LP5 y LP6.

Esta ola de fiebre por la IA: combina características de las burbujas tecnológicas y inmobiliarias, y se parece mucho al gran ciclo internacional de capitales de 2008.
Esta nueva ola de entusiasmo por la inteligencia artificial muestra una doble cara: a nivel micro, el carácter de activos pesados de los centros de datos de IA impulsa a la industria hacia grandes financiamientos de deuda en formas similares al sector inmobiliario, como deuda corporativa, préstamos privados y ABS respaldados por capacidad de cómputo; a nivel macro, casi 2 billones de dólares de ahorros excedentes del extranjero están ingresando, a través de instituciones privadas, hacia los principales activos de IA en la bolsa estadounidense, reconfigurando un ciclo internacional de capital parecido al que precedió la crisis de las hipotecas subprime en 2008. Frente a cerca de 3 billones de deuda fuera de balance y el aumento de las tasas de interés, la industria se enfrentará pronto a una prueba decisiva de liquidez.

El trading con IA enfrenta un “momento frágil”: mercados bursátiles de Japón y Corea del Sur sufren un “martes negro”, con caídas abruptas de SK Hynix, Samsung y SoftBank.
El martes, las acciones tecnológicas de Asia sufrieron una nueva ronda de ventas sistemáticas, la debilidad del sector estadounidense de semiconductores durante la noche se transmitió al mercado de Asia-Pacífico. Las preocupaciones del mercado sobre la competencia cada vez más intensa derivada de los avances tecnológicos de los fabricantes chinos de chips de memoria como Changxin Storage, así como el retorno de la inversión en capital para AI y el entorno de financiamiento, se intensificaron.
¿El 80% del potencial de subida de SpaceX (SPCX.US) está en Starship? Morgan Stanley: el 15º vuelo de prueba será un catalizador importante
Morgan Stanley afirmó que la próxima misión de vuelo número 15 de Starship de SpaceX podría marcar un paso importante hacia la reutilización total de su cohete de próxima generación, lo que ampliaría las oportunidades de la empresa en los sectores de comunicación satelital e inteligencia artificial (IA).
Precios de las criptos
Más


