
Última hora: OpenAI provocó el desplome de todas las acciones de IA, ¿qué sucedió exactamente?

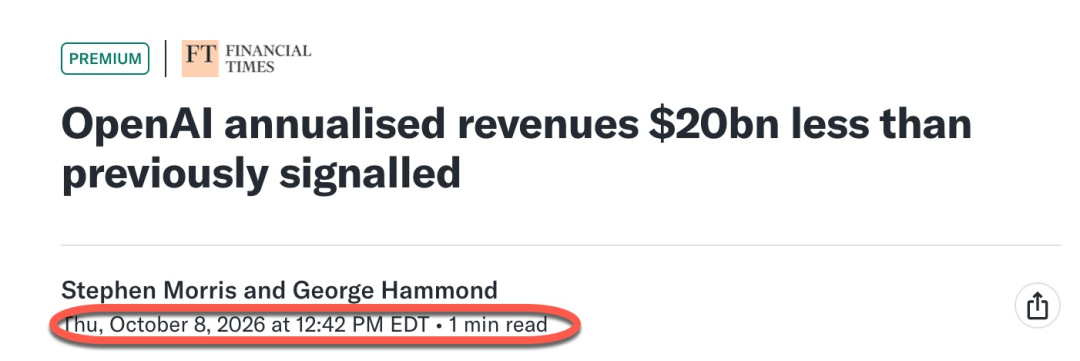
A las 12:42 p.m. hora del Este de EE.UU. del jueves, un informe sobre los ingresos de OpenAI provocó una reevaluación de las expectativas de crecimiento en la cadena industrial de la IA por parte del mercado.
Los ingresos anualizados de OpenAI hasta finales de septiembre se acercan a 50.000 millones de dólares, casi un 30% menos de los aproximadamente 70.000 millones ampliamente difundidos previamente.
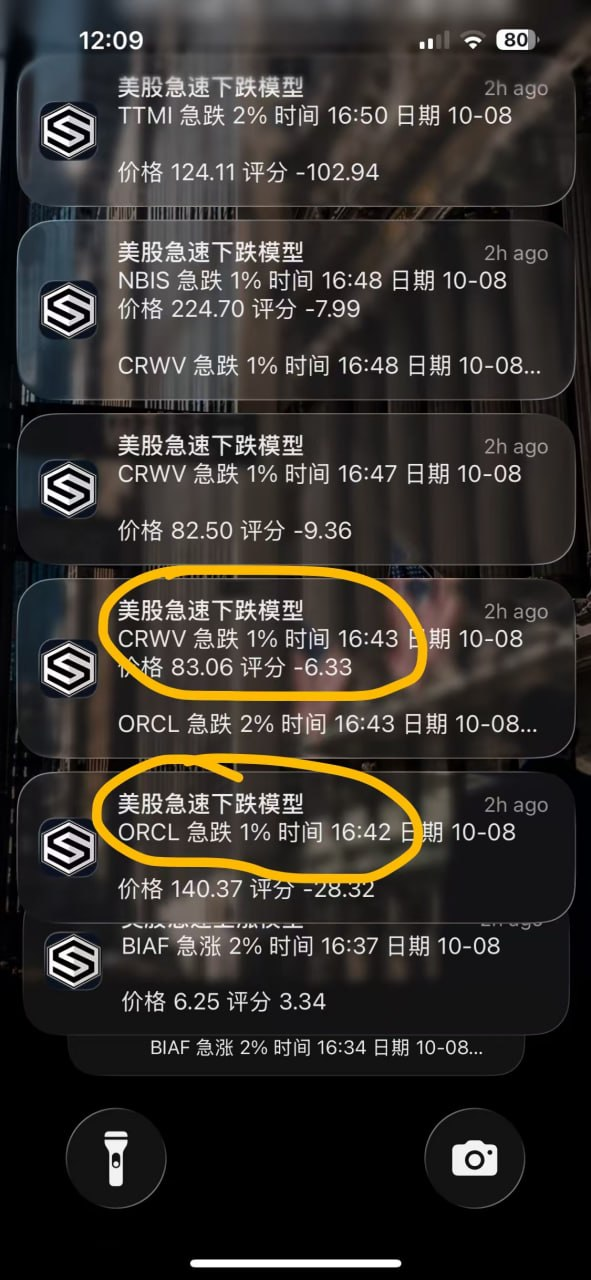
El modelo de "caída rápida de acciones de EE.UU." de la APP de datos de mercado capturó rápidamente movimientos anómalos en compañías relevantes y envió alertas urgentes directamente a mi móvil.
12:42 (16:42 hora del Pacífico de EE.UU.), ORCL activa una alerta de caída rápida del 1%, cotizando entonces a 140,37 dólares;
12:43 (16:43 hora del Pacífico), solo un minuto después, CRWV activa una alerta de caída rápida del 1%, cotizando a 83,06 dólares; ORCL activa además una alerta de caída rápida del 2%.
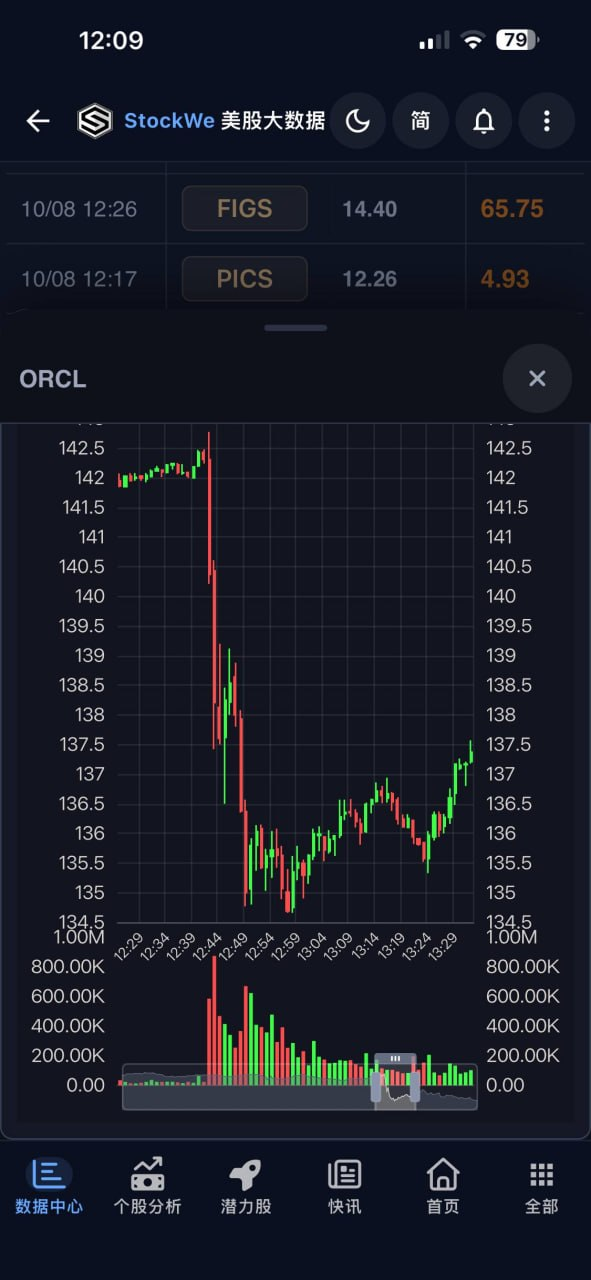
Si combinamos estas alertas con el gráfico intradía, la cronología se vuelve muy clara:
ORCL comenzó a desplomarse rápidamente alrededor de las 12:42 (UTC+8), cayendo luego de más de 142 dólares a cerca de 135 dólares, una caída de casi el 5% en solo 5 minutos.
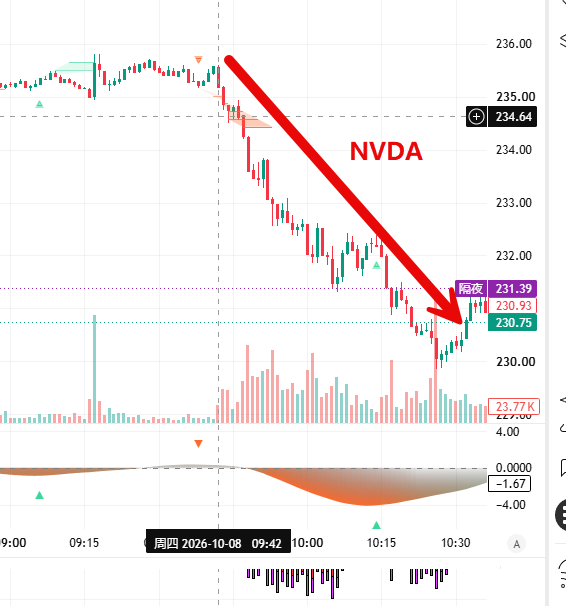
Esta oportunidad única ofreció a nuestros miembros VIP una excelente chance para vender en corto acciones de IA como NVIDIA NVDA y AMD,
La función de la App de datos de mercado de acciones de EE.UU. StockWe es monitorear continuamente el mercado por ti. Tras una señal de caída rápida, el código de la compañía, la magnitud de la anomalía y el precio serán enviados directamente a tu móvil, permitiéndote ver la tendencia, revisar tus posiciones y decidir el siguiente paso.
Métrica de ingresos: ¿qué significa realmente los ingresos anualizados?
Después de recibir la alerta, también debemos aclarar: ¿qué ha cambiado realmente en la compañía detrás de esta caída?
Una brecha de 20.000 millones de dólares parece grande, pero no se puede interpretar directamente como si OpenAI hubiera perdido pedidos por ese monto. Esta vez el problema radica principalmente en el rango de ingresos contado, y el mercado había construido expectativas más altas para la cadena de IA basado en cifras mayores.
Bolsa de Inversiones en EE.UU. cree que ahí es donde debemos seguir observando: los números pueden explicarse, pero ¿siguen siendo válidas las premisas que sostienen los precios de las acciones?
Primero aclaremos qué significa “ingresos anualizados”, para que la discusión no se desvíe.
Si una empresa logra 1.000 millones de dólares de ingresos en un mes, multiplicarlo por 12 da ingresos anualizados de 12.000 millones. Refleja la velocidad actual de ingresos, no que la compañía ya ha confirmado esos ingresos en el último año, ni garantiza que mantenga ese ritmo en los meses venideros.
Para compañías de alto crecimiento, este indicador es útil, porque los meses de menor escala al inicio del año reducen los ingresos anuales y no reflejan el progreso más reciente. Pero cuando miramos este número, recordemos: muestra velocidad, los ingresos se conseguirán mes a mes.
Esta vez la controversia de OpenAI añade una diferencia adicional en cómo los socios contabilizan los ingresos.
Los informes públicos muestran que el conteo de ingresos anualizados de Anthropic incluye las ventas generadas a través de canales de socios como AWS y Google Cloud, pero los datos revelados por OpenAI no incluyen esos ingresos de canales. Los números altos anteriores se debían a que inversionistas los ajustaban para facilitar la comparación.
Se puede descomponer en tres partes:
- ¿Cuánto ha pagado el cliente por los servicios de IA?
- ¿Cuánto de ese dinero reconocen como ingreso tanto la empresa de modelos como la plataforma en la nube?
- Tras descontar costes de computación, canal y otros, ¿cuánto queda para la empresa?
El mismo pago del cliente implica a varias empresas en la cadena, pero no se debe sumar varias veces en los datos de diferentes firmas para argumentar el tamaño de la demanda final.
Por lo tanto, esta diferencia de ingresos no demuestra directamente una reducción de pedidos, y mucho menos fraude financiero. Primero verifiquemos si los rangos de ambas cifras son equivalentes.
Ajuste de valuación: los números se pueden explicar, ¿por qué cae la cotización?
Porque los inversionistas ya proyectaban a futuro con cifras mayores.
Al comprar acciones de la cadena de IA, suele haber esta apuesta: cuanto más rápido crezca el ingreso de las empresas de modelos, más podrán comprar chips, alquilar cómputo, y los proveedores verán aumentar sus ingresos y beneficios.
Ahora, al necesitar reentender el tamaño de los ingresos, la capacidad de compras subsecuentes también debe evaluarse de nuevo.
Un cálculo simple: si la valoración de la empresa no cambia pero sus ingresos pasan de 70.000 a 50.000 millones de dólares, la relación entre capitalización e ingresos sube un 40%.
Esto no significa que el precio de las acciones deba ajustarse mecánicamente, pero nos recuerda que, al mismo precio, la compañía necesita mostrar un crecimiento futuro más sólido para sostenerlo.
La cadena de IA es especialmente sensible a esto, porque comprar equipamiento, expandirse y financiarse suele preceder al ingreso concretado. El dinero que el proveedor invierte hoy depende de lo que el cliente compre y pague en el futuro.
Sin embargo, no podemos mirar solo la brecha de ingresos. OpenAI aún muestra una tasa de crecimiento del 77% en ingresos operativos totales durante el tercer trimestre y del 107% en negocios empresariales.
Por eso, mi conclusión es que esta noticia afecta primero a las expectativas del mercado, pero aún no prueba que la demanda de IA haya revertido su tendencia.
Si después se ven recortes de pedidos, demoras en proyectos, o proveedores recortan guías de ingreso y entrega, eso sería un cambio operativo directo. Que el precio baje antes no implica que ya haya sucedido, pero sí que debemos comenzar a monitorearlo seriamente.
Presión de flujos de caja: los libros de cuentas de Oracle merecen mayor atención
Aquí, algunos se preguntarán: ¿por qué los ingresos de las empresas de modelos afectan tanto a Oracle?
Miremos su informe financiero y será más fácil de entender.
Oracle reportó para el primer trimestre del ejercicio fiscal 2027:
- Obligaciones contractuales no reconocidas como ingresos: 664.000 millones de dólares;
- Flujo de caja operativo: unos 23.100 millones de dólares;
- Gastos de capital: unos 28.500 millones de dólares;
- Flujo de caja libre reportado por la empresa: aproximadamente -5.000 millones de dólares.
El flujo de caja operativo incluye unos 11.360 millones de dólares de prepagos significativos de clientes. Que el cliente pague por adelantado es algo bueno: reduce la presión de Oracle a la hora de adelantar la compra de equipos o construcción de centros de datos. Pero después de recibir el dinero, la empresa debe seguir invirtiendo para construir y prestar el servicio; ese prepago no se puede considerar beneficio ganado aún.
Lo mismo sucede con los 664.000 millones en obligaciones contractuales. Representan servicios que deben cumplirse a futuro, no son efectivo en caja. Cuánto beneficio generarán depende del tiempo de entrega, los costos y la capacidad de cumplimiento de los clientes.
Ampliando la perspectiva temporal, la necesidad de financiamiento se vuelve aún más clara. En el ejercicio fiscal 2026, el flujo operativo de Oracle fue de unos 32.000 millones de dólares y el flujo de caja libre fue de -23.700 millones; mientras que recaudó 43.000 millones en deuda y 5.000 millones en capital social.
Este es un negocio que requiere primero invertir y luego ir recuperando gradualmente el capital. Equipos y construcción se pagan primero, los ingresos se reconocen después y el rendimiento de la inversión tarda más aún.
Siempre y cuando el cliente pague según lo acordado y los proyectos se entreguen según lo planeado, esa inversión puede impulsar el crecimiento. Si el ingreso del cliente no cumple las expectativas, o la financiación se complica, el proveedor también puede estar bajo presión.
Por eso, el mercado presta atención a los ingresos de OpenAI para juzgar si las compras a largo plazo vinculadas a ésta podrán cumplirse de forma estable.
Calidad de la comercialización
Demos un paso atrás: el crecimiento de ingresos de los modelos surge al final de que los usuarios paguen. Pero aumento en el uso y mayor capacidad de rentabilidad no son lo mismo.
Bajar el precio por llamada del modelo puede atraer más usuarios, pero que los ingresos crezcan o no depende de cuánto aumente el uso.
Si el precio por llamada baja a la mitad y el volumen de llamadas sube un 50%, el ingreso total cae un 25%; aunque se doble el uso, solo mantiene el ingreso original.
Aun si aumentan los ingresos, la empresa debe cubrir los costes de cómputo, entrenamiento, I+D y ventas. Si los costes bajan más rápido, mejorará la rentabilidad; si la competencia fuerza recortes continuos de precio, podría haber más usuarios pero mayor déficit de caja.
Por ello, al analizar la comercialización de las empresas de modelos, pondré varios datos juntos:
- ¿Crecen sostenidamente los clientes de pago?
- ¿El aumento del uso se traduce en mayor ingreso?
- ¿Bajan los costes de prestación del servicio?
- ¿Mejoran las pérdidas operativas y el consumo de caja?
Los datos financieros de Anthropic deben analizarse por separado. Según los informes públicos, los ingresos de 2025 serían de unos 4.600 millones de dólares, las pérdidas operativas de unos 8.060 millones; el resultado neto negativo de unos 42.000 millones está afectado por importantes gastos contables y no significa necesariamente que se haya quemado esa cantidad en efectivo en un año.
Bolsa de Inversiones en EE.UU. considera que las empresas de modelos deberán probar que el crecimiento de clientes paga mejora los resultados. Si el ingreso aumenta pero el déficit de caja también, la presión financiera no se resuelve.
De vuelta a las compañías que posees
Al final volvemos a nuestras posiciones: ¿cuánto afecta esta noticia a las compañías en las que inviertes?
Proveedores de chips, plataformas en la nube, operadores de centros de datos y empresas de modelos ganan dinero de manera distinta; no es correcto usar el mismo criterio solo por estar en IA.
Para los proveedores de chips y de óptica, me fijo primero en los pedidos de clientes, acuerdos de entrega y competitividad de productos. La controversia sobre los ingresos de las empresas de modelos afecta la valoración, pero no implica que los proveedores pierdan pedidos de inmediato.
Para centros de datos y operadores de cómputo, presto más atención a la concentración de clientes, coste de financiación y recuperación de caja. Si la expansión requiere endeudarse continuamente y los principales clientes dependen de financiamiento, la valoración no puede basarse solamente en el monto de los contratos.
Las empresas con negocios principales sólidos y flujos de caja estables tienen mayor capacidad para invertir en IA, pero también necesitan demostrar que nuevos gastos generan ingresos, beneficios o mejoras de eficiencia.
Mis próximos focos de seguimiento son cuatro:
- Si los grandes contratos se convierten en ingresos como se planeó;
- Si los pagos de los clientes son estables y las cuentas por cobrar se cobran adecuadamente;
- Si tras más gasto de capital, el flujo de caja libre mejora;
- Si el aumento de los ingresos viene acompañado de mayores márgenes y mejores resultados operativos.
Prefiero estudiar compañías que convierten pedidos en ingresos y luego ingresos en efectivo. Aquellas que dependen de financiarse y cuyas mejoras de beneficio no se materializan necesitan precios más bajos de compra para dejar margen de error en las decisiones.
Esta controversia de OpenAI aún no prueba que la demanda de IA haya tocado techo. Pero sí nos deja claro que los datos de ingresos pueden subir la acción, pero la rentabilidad a largo plazo depende de que la empresa logre ganar dinero de verdad.
En la próxima temporada de resultados, me interesa ver cuánto de estas inversiones ya ha generado retornos de caja. Esa respuesta ayuda más a valorar nuestros títulos que firmar un nuevo contrato gigante.
Bolsa de Datos de EE.UU.
Lanzamiento de la función "Mi Seguimiento"
Introduce el código de la acción de EE.UU. que te interesa para crear tu propia lista de seguimiento. Nuestro sistema cuantitativo de IA rastreará continuamente:
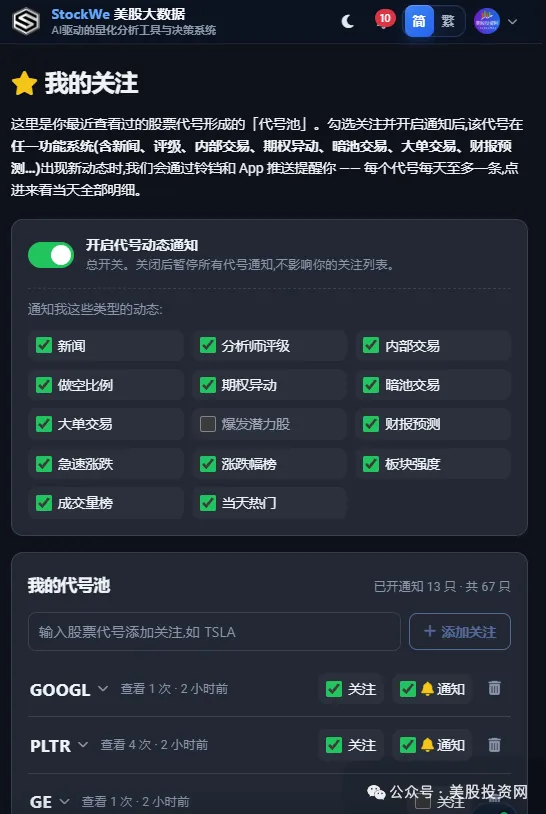
Noticias, calificaciones de analistas, transacciones internas, proporción de posiciones cortas, movimientos inusuales en opciones, intercambios en dark pool, grandes transacciones, pronósticos de resultados, movimientos bruscos de precios y otras dinámicas relevantes.
Por ejemplo, si sigues NVDA, hoy podrás ver cuántas noticias han salido, si hubo movimientos inusuales en opciones, cambios en dark pools y grandes órdenes, y consultarlos con un solo clic.
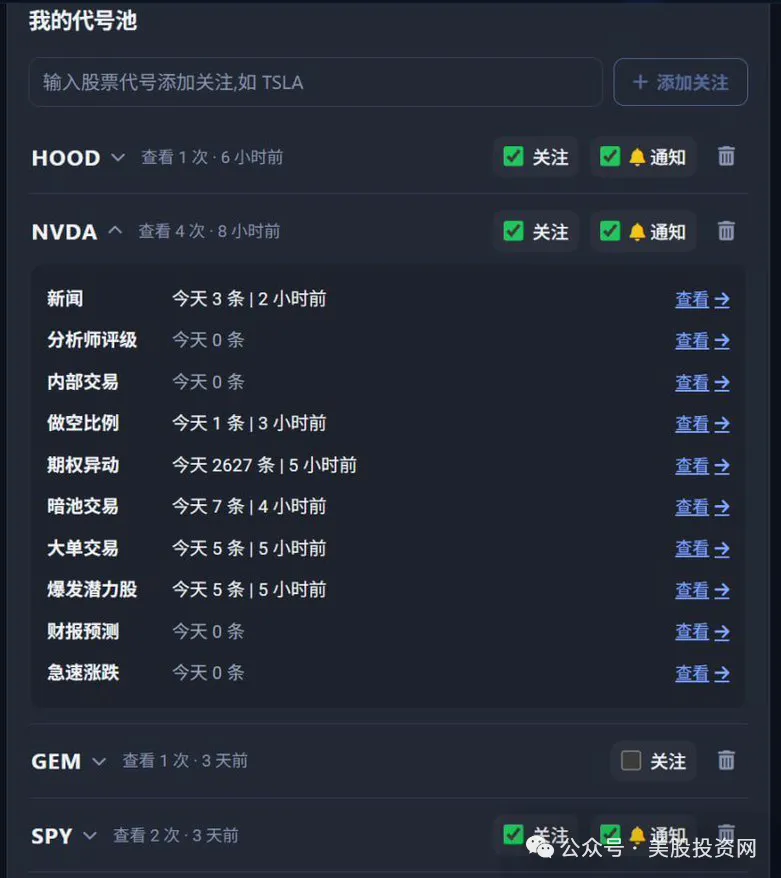
Lo más importante, si activas las notificaciones de la APP, recibirás alertas directamente cada vez que haya novedades sobre las acciones que sigues.
Antes necesitabas buscar la información por tu cuenta, ahora puedes delegar el monitoreo al sistema, que te ayuda a vigilar 24/7.
Para los inversores de largo plazo es un sistema de alertas por acción individual;
Para los que hacen trading de corto plazo u opciones, es un radar de movimientos en tiempo real.
Introduce el código y no te pierdas ningún cambio importante.
Haz clic en el enlace original para descargar la APP
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Préstamos alcanzan máximos históricos, aumento de bancarrotas: ¿se está subestimando el riesgo de deuda de las granjas estadounidenses?
El volumen de fondos que los agricultores estadounidenses han tomado prestados para mantener sus operaciones ha alcanzado un nivel récord histórico, pero el aumento del crédito no tradicional y del crédito de proveedores ha generado una brecha en la capacidad actual del gobierno federal para medir y rastrear la deuda agrícola.
Starbucks (SBUX.US) rechaza comentar los rumores de adquisición de Chipotle (CMG.US): está totalmente enfocado en la transformación, una posible adquisición podría resultar costosa.
Starbucks (SBUX.US) se negó a comentar el jueves sobre un informe que afirmaba que Starbucks había intentado adquirir Chipotle Mexican Grill (CMG.US).
Crypto prices
More


