
Mis qiyməti "nəzarətdən çıxır"? Təchizat dövründən dərslər

Əsas fikirlər
Mərcə mərkəzinin ən böyük müəyyən edən faktoru təchizatdır. Hər bir təchizat dövrünün ikinci yarısında, mis qiymətləri mərkəzi mütləq yüksəlir. Təchizat dövrü, mis qiymətinin həqiqi böyük imkanlarını özü ilə gətirir.
Tarix bizə göstərir ki, mis qiymətinin mərkəzi dəyişməsini tutmaq üçün, təchizata əlavə olaraq üç faktora diqqət yetirmək lazımdır: ① Stok və atılmış istehsal gücə ehtiyatlarının azalması; ② yüksək qiymətə həssas olmayan yeni tələbin ortaya çıxması; ③ növbəti mis mədən dövrü üçün daha yüksək kapital və ödəmə səviyyəsi lazımdır.
Buna əsaslanaraq, cari mis qiymətinin güclü performansını (2021-ci ildən bu günə qədər) başa düşmək tam olaraq bu şərtlərə cavab verir. Odur ki, mis qiyməti artıq mərkəzi mərhələni tamamlayıb.
Ənənəvi tələb zəifliyi bir vaxtlar mis qiymətinin enmə riski kimi dəyərləndirilsə də, əslində ənənəvi tələbin zəifliyi və yeni tələb kifayət qədər əvəzləməməsi və yeni mis təchizatının genişlənməsinin çətin olması, indiki mis qiymətinin az elastik təchizat dövründə olmasına səbəb olur, bu isə mis qiymətinin əsas dəyərinin ayrılmasının səbəbidir.
Gələcəkdə mis qiymətləri dəyişə bilər, amma yeni mərkəz artıq müəyyənləşib.
Xülasə
Ənənəvi mis qiyməti analizi çox vaxt qlobal istehsalat, daşınmaz əmlak və ya stok dövründən başlayır, bu çərçivə mis qiymətinin qısa dövrlər (3-5 il) üçün dəyişməsini izah etməyə imkan verir, lakin bir daha vacib sualın cavabını verə bilmir: Niyə eyni tələbin artım tempi, fərqli dövrlərdə tamamilə fərqli mis qiyməti səviyyələri yaradır?
Biz daha geniş zamanlı mədən kapital xərcləri-təchizat dövründən başlayaraq təchizat əyrisinin mis qiymətinin mərkəzinə təsirini təhlil edirik və beləliklə izah edirik ki, nəyə görə bu dövr mis qiyməti ənənəvi tələbin dövründən artıq məqsədlər göstərir və çox güclü qiymət performansı nümayiş etdirir.
I. İkinci Dünya Müharibəsindən bu günədək, mis mədənləri dörd təchizat dövrü keçib, mis qiyməti hərəkətli mərkəz ətrafında dalğalanıb
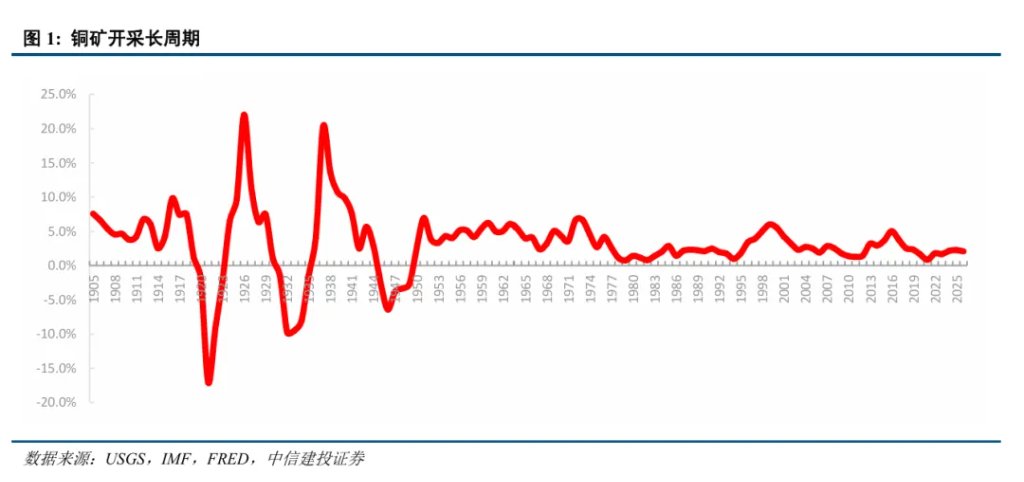
1900-cü ildən bəri mis mədənlərinin artımına baxsaq, görərik ki, 1900-1950 illərində qlobal mis mədənlərinin artım tempi 1950-ci ildən sonra daha bir qədər azalıb. İkinci Dünya Müharibəsindən sonra mis mədən inkişafı daha böyük və az keyfiyyətli porfir mis mədənlərinə keçidi təmin etdi və kapital dərinliyi təchizat reaksiyasının mexanizmini dəyişdi.
Buna görə də, 1950-ci ili müasir mis mədənlərinin təchizat dövrünün başlanğıc nöqtəsi kimi seçirik, əvvəlki daha kəskin təchizat dalğalanmalarını sadəcə keçmək üçün deyil, həm də 1950-ci illərdə mis mədənlərinin artım tempinin iqtisadi mənası fərqlidir: əvvəllər əsasən müharibə, depressiya və mövcud istehsal gücünün dayandırılması ilə bağlı qısa dövr kəmiyyət tənzimləmələri; sonralar böyük mədən kapitalının dərinliyi və qlobal resurs mərkəzlərinin yayılması nəticəsində mis mədənlərinin artım tempi əvvəlki dövrlərdəki qiymət və kapital xərcləri qərarlarının gecikmiş nəticəsi oldu.
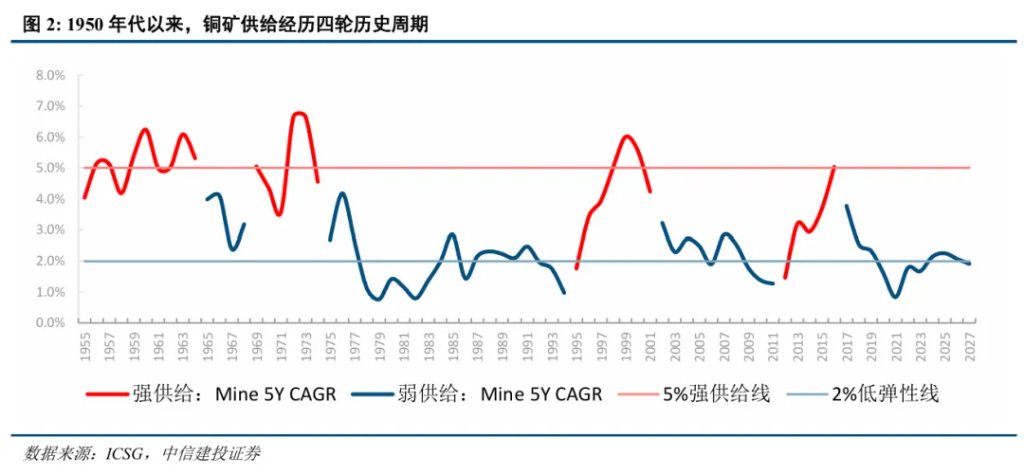
Qlobal mis mədənlərinin istehsalının birləşmiş artım tempi ilə təchizatın gücünü qiymətləndirdikdə, 1950-ci ildən bu günədək qlobal mis mədənləri dörd təchizat dövrü yaşamışdır.
Tarixdə, 5 illik orta artım tempi davamlı şəkildə 4%—5%-dən yuxarı qalxarsa və dövr ərzində bir neçə dəfə 5%-ə çatsa, bu əvvəlki kapital xərclərinin formalaşdırdığı böyük layihələrin kütləvi olaraq icra edilmə dövrü olur, buna “güclü təchizat dövrü” deyirik; 5 illik orta artım tempi yuxarıdan aşağıya doğru 2%-ə enərsə, bu əvvəlki layihə ehtiyatlarının tədricən istehsal olmasını və təchizatın yenidən az elastik vəziyyətə gəlməsini bildirir.
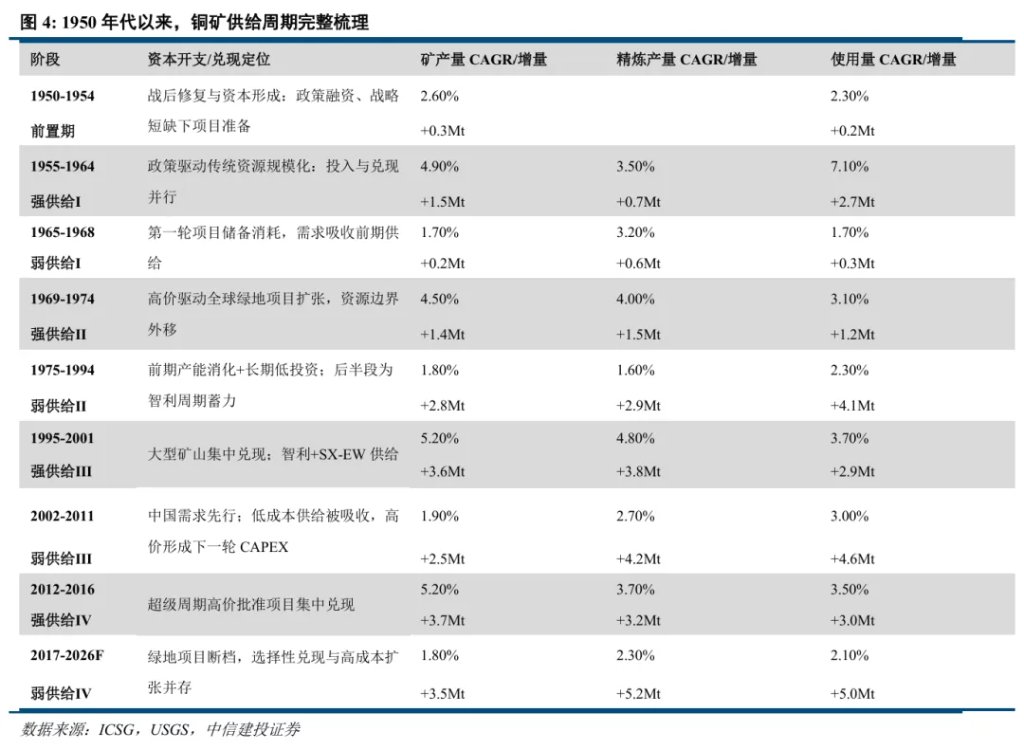
Birinci təchizat dövrü: 1955-1968-ci illər (14 il), burada 1955-1964-cü illər (10 il) güclü təchizat dövrüdür, mədən istehsalının artım tempi 4.9%-dir; 1965-1968-ci illər (4 il) zəif təchizat dövrüdür, artım tempi 1.7%-dir.
İkinci təchizat dövrü: 1969-1994-cü illər (25 il), burada 1969-1974-cü illər (5 il) güclü təchizat dövrüdür, artım tempi 4.5%-dir; 1975-1994-cü illər (20 il) zəif təchizat dövrüdür, artım tempi 1.8%-dir.
Üçüncü təchizat dövrü: 1995-2011-ci illər (17 il), burada 1995-2001 (7 il) güclü təchizat dövrüdür, artım tempi 5.2%-dir; 2002-2011-ci illər (10 il) zəif təchizat dövrüdür, artım tempi 1.9%-dir.
Dördüncü təchizat dövrü: 2012-ci ildən bu günə qədər (15 il+), burada 2012-2016-cı illər (5 il) güclü təchizat dövrüdür, artım tempi 5.2%-dir; 2017-2026F (9 il) zəif təchizat dövrünə keçir, artım tempi 1.8%-dir.
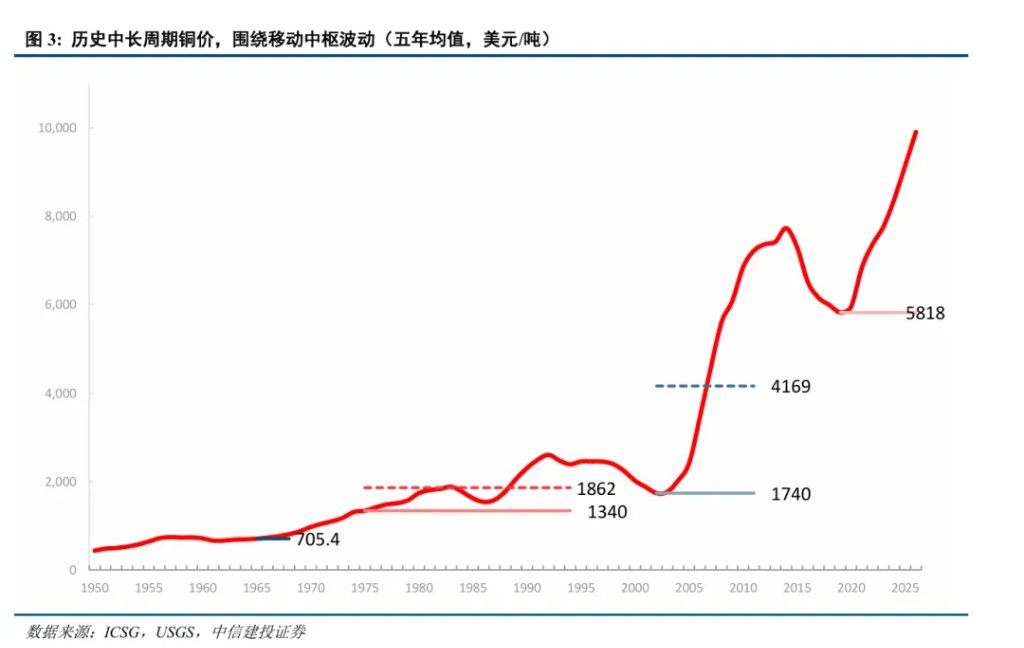
Qiymət performansına baxsaq, mis qiyməti uzun müddətli olaraq ətrafında bir sabit orta dəyər deyil, təchizat dövrünün dəyişməsi ilə birlikdə davamlı olaraq köhnə platformadan çıxıb yeni qiymət intervalına keçmə xüsusiyyəti göstərir.
Ətraflı təhlillə, hər bir güclü təchizat dövrü bitəndən sonra növbəti mis qiyməti adətən sadəcə köhnə orta qiymətə qayıtmır, yeni və daha yüksək platformaya keçir.
II. Birinci təchizat dövrü: Siyasət tərəfindən idarə olunan ənənəvi resursların kütləvi inkişafı (1955-1964)
Birinci güclü təchizat dövrü bazar qiyməti ilə deyil, ABŞ hökumətinin strateji ehtiyat, maliyyə dəstəyi və satınalma zəmanəti ilə mis resurslarının investisiya və satış riskini azaltması ilə baş verdi.
Koreya müharibəsi və soyuq müharibənin başlanğıcı ABŞ-ın strateji resursun təhlükəsizliyi tələblərini daha da gücləndirdi. 1946-cı il “Strateji və Kritik Materialların Ehtiyatı Qanunu” ehtiyat məqsədi və dövlət satınalma çərçivəsi yaratdı; 1950-ci il “Milli Müdafiə İstehsalı Qanunu” hökumət kreditləri, uzun müddətli satınalma müqavilələri və vergi güzəştləri ilə həm istehsalda, həm dayandırılmış, həm də kənar mədənlərin istehsal gücünü artırmağa və ya qorumağa kömək etdi. İki siyasət bir yerdə dövlət təhlükəsizliyi tələblərini mədən layihələri investisiyası şərtinə çevirdi.
1955-1964-cü illərdə yeni təchizatın mis mədən inkişafı əsasən ənənəvi mədən ərazisində genişlənmə, yenidən istehsal və tanınmış mədənlərin inkişafına yönəldi. Coğrafi baxımdan, Afrikanın mərkəzi və cənub mis zolağı, Şimali Amerika mədənləri və Çili–Peru And mis mədənləri üç əsas artım mərkəzi oldu, Sovet İttifaqı və Şərqi Avropa da dövrün əhəmiyyətli artırma mənbələrindən idi.
Qlobal mis mədənlərinin istehsalı 1955-ci ildə 2,9 milyon ton idi, 1964-cü ildə isə 4,443 milyon tona çatdı, toplam artım təxminən 1,54 milyon ton oldu. Şimali Amerika siyasət dəstəyinin birbaşa təsir etdiyi bölgə idi, dövlət dəstəyi yerli kənar mədənlərə və az keyfiyyətli mədənlərə birbaşa təsir etdi. Şimali Amerikanın artımı əsasən Zambiya-Konqo mis zolağı və Çili, Perudakı böyük layihələrin payı ilə Qərb mədən kapitalından gəldi. Sovet İttifaqı və Şərqi Avropa da əhəmiyyətli artırma mərkəzləri idi. 1955-1964-cü illərdə Sovet və Şərqi Avropa təxminən 384 min ton artım verdi, sosialist sənaye sistemi daxilində müstəqil artımdır.
Təchizat əvvəlcə qiymətləri aşağı saldı, 1957-1958 qiymət azalma dövrü birinci təchizat dövrünün istehsal artımı ilə tam uyğun gəlir. Təchizat bonusları tələblə soruldu və mis qiyməti artıq yeni istehsalın deyil, kənar təchizatın təsiri altında olmağa başladı, qiymət mərkəzi yüksəldi.
1964-cü ildə, post-müharibə sənaye inkişafı davam etdikcə əvvəlki istehsal istehlak oldu və mis qiyməti yenidən artmağa başlayaraq dövrün dönüş nöqtəsinə çatdı.
Qlobal mis mədən istehsalı 1964-cü ildə 4,443 milyon tondan 1968-ci ildə 5,01 milyon tona qədər artdı, illik artım təxminən 3% oldu və 1955-1964 dövründəki 5,3%-ə görə azaldı; təchizat artımının azalması və istehsal xərclərinin artması mis qiymətinin daha da aşağı düşməsini məhdudlaşdırdı. Güclü təchizat dövrü zəifləndikcə mis qiymətinin təyin edilməsi daha çox kənar təchizata bağlandı, tətil və nəqliyyat riskləri effektli təchizat üzərində geniş təsir göstərdi, yüksək mis qiymətləri işçi və resurs ölkələrinin tələblərini gücləndirdi.
1965-1974-cü illərdə nominal qiymət orta hesabla təxminən 1,090 USD/ton idi, 1955-1964-cü illərdəki 683 USD/ton-dan xeyli yüksək idi.
III. İkinci təchizat dövrü: Yüksək qiymətlər tərəfindən qlobal resurs genişlənməsi (1969-1974)
İkinci təchizatı yüksək qiymətlər və resurs təhlükəsizliyi birgə idarə etdi: Birinci dövrdə formalaşan atılmış istehsal tələblə sorulduqdan sonra, stok ehtiyatı azaldı, bazar yeni resurs və təchizat kəsilməsi üçün daha yüksək ödəmə verdi.
1960-cı illərin sonlarında elektrik şəbəkəsi, avtomobil, tikinti, ev elektrikləri və sənaye avadanlıqları tələbi davam etdi, əvvəlki artıq istehsal tez aradan qalxdı. ABŞ strateji mis ehtiyatı 1963-cü ilin sonunda təxminən 1,036 milyon tondan 1967-ci ildə təxminən 250 min tona qədər çatdı, istehlak ölkələri üçün mövcud təchizat ehtiyatları azaldı.
1971-ci il “Nixon Shock”dan sonra Bretton Woods sistemi faktiki olaraq çökməyə başladı, 1973-cü ildə əsas valyutalar da dalğalı məzənnəyə keçərək sistem rəsmi olaraq sona çatdı. Bu dövrdə dolların devalvasiyası, inflyasiya və fiziki aktivlərin ehtiyatları – maliyyə premiumları aktiv qiyməti anlamında vacib kontekstlərdir.
1969-1974-cü illərdə yeni təchizat daha çox qlobal yaşıl zonalara, az keyfiyyətli və böyük tonlu resurslara yönəldi. Bölgə üzrə, resurs sərhədləri ənənəvi ştat mədənlərindən Kanadaya, Andlara, Cənub-Şərqi Asiyaya, Afrikaya və Okeaniyaya qədər genişləndi və mədən, fabrik, emal, enerji və nəqliyyatı birlikdə inkişaf etdirmək lazım gəldi.
Qlobal mis mədən istehsalı 1969-cu ildə 5,682 milyon tondan 1974-cü ildə 7,097 milyon tona çatdı, beş illik artım təxminən 1,415 min ton oldu. Kanadada Qərb və Sakit Okean yeni mədənlər bazar iqtisadiyyatı artımının əsasını təşkil etdi. Çili (Andlar) və Zaire (indiki Konqo) ənənəvi bölgələrdə artım verdi. Sovet və Polşa da əhəmiyyətli artım təmin etdi. Sovet və Polşa ümumilikdə təxminən 310 min ton artım verdi, Sovet mədən istehsalı 171 min ton, Polşa isə 139 min ton artırdı.
1955-1964 dövrü ilə müqayisədə, 1967-1974 dövrü mis mədən inkişafı ənənəvi mədən ərazilərində genişlənmədən, yenidən istehsaldan və tanınmış mədənlərdən daha çox yaşıl zonalara, az keyfiyyətli və böyük tonlu resurslara keçdi, təchizat dövrü qiymət dövründən daha gec başa çatdı.
İnflyasiya və pul faktoru nominal qiymətləri yüksəltdi, 1969-1974 güclü təchizat dövründə mis qiyməti kəskin yüksələn yeganə dövr idi.
1973-1974 misin ayrı bazarı deyildi, bütün qlobal mallar qiyməti birlikdə artdı: Bretton Woods sisteminin çökməsindən sonra dollar devalvasiyası, inflyasiya fiziki aktivlərinin inflyasiya hedging tələbi artırdı. Dünya Bankı sonradan qeyd etdi ki, 1974-cü ilin əvvəlində mis qiyməti istehsal artdığı halda artmağa davam etdi, bazar gözləntiləri və spekulyasiya qüvvələri ilə açıqlanır.
İki tələb durgunluğu (1975, 1982) stokların istehlak dövrünü uzatdı, qiymət mərkəzi 1987-dən sonra ancaq yüksəldi, stok, atılmış istehsal gücü və yeni layihələrin hər üç bufferi birgə azalanda qiymət mərkəzi həqiqətən yüksəldi.
1974-cü ildən sonra təchizat artım tempi zəiflədi, mis qiymətləri dərhal artmadı, lakin yeni nominal qiymət aşağısı artıq təsdiqləndi. Qlobal mis mədən istehsalı 1974-cü ildəki 7,097 milyon tondan 1986-cı ildə 8,319 milyon tona çatdı, illik artım yalnız təxminən 1.3%-dir və 1969-1974 dövründəki 5.9%-dən xeyli aşağıdır; təchizat artımının azalması və istehsal xərclərinin artması mis qiymətinin enməsini məhdudlaşdırdı. 1975 və 1982 iki durgunluq stok istehlakını gecikdirdi və mis qiyməti yeni aşağıya yaxın uzun müddət dalğalandı.
1986 sonunda stoklar 1983-cü ilin yüksək nöqtəsinin yarısına qədər azalırdı. 1987-ci ildə qlobal kommersiya stokları təxminən 890 min tondan 520 min tona qədər azaldı; həmin dövrdə mis istehlakı təxminən 10,44 milyon ton idi, istehsal isə təxminən 10,21 milyon ton idi, bazar stok artıqlığından fiziki qıtlığa çevrildi.
1987-1990 nominal mis qiyməti orta hesabla təxminən 2,474 USD/ton idi, 1982-1986-da 1,448 USD/ton-dan təxminən 71% yüksək idi və 1991-1992-da 2,450-2,550 USD/ton civarında sabitlənmişdi. Beləliklə, yeni nominal qiymət mərkəzi təsdiqləndi.
IV. Üçüncü təchizat dövrü: Çilinin liderliyi və SX-EW yolu
Üçüncü dövr qloballaşma, resursların açılması və texnologiyanın yayılması ilə güclü istehsal dövrünə çevrildi, 1980-ci illərin sonu və 1990-cı illərin ortalarında formalaşan layihə ehtiyatları 1995-2001-də birgə istehsal və artım təmin etdi.
1990-cı illərdə elektronika, elektrik, tikinti və istehsal sənayesi şərqi Asiyaya keçdi və Asiya qlobal mis istehsalında vacib regiona çevrildi. 1990-cı illərin sonlarında Asiya qlobal mis istehlakının üçdə birini istehlak edirdi və tələb proqnozu struktur dəyişdi.
Çili mədənlərinin açılması və qlobal kapital axını bu genişlənmənin institusional zəminini formalaşdırdı.
Bu dövrün yeni təchizatı Çili böyuk porfir mədənləri tərəfindən idarə edildi, Avstraliya, İndoneziya, Argentina və Perunun böyuk layihələri əlavə etdi; SX-EW oksid mədənləri, az keyfiyyətli mədənlər və tullantı daşlarını iqtisadi resurslara çevirdi.
Qlobal mis mədən istehsalı 1995-ci ildə 10,07 milyon tondan 2001-ci ildə 13,636 milyon tona çatdı, altı illik artım təxminən 3,566 milyon tondur, illik artım təxminən 5.2%-dir, əvvəlki iki dövrün artımları ilə müqayisədə ən böyükdür.
Andlar və Cənubi Amerika əsas mərkəzdir, Çili qlobal artımın təxminən 60%-ni təmin etmişdir, SX-EW bəzi layihələrin ənənəvi emal və təmizləmə mərhələləri olmadan oksid mədənlər və tullantıları əhəmiyyətli katod mis istehsalına çevirdi və bəzi layihənin dövrünü qısaltdı. Lakin bu, sadəcə resurs sərhədi genişlətdi, bütün layihələrdə kapital və əməliyyat xərcləri mütləq azalmadı.
2001-dən sonra layihə ehtiyatının azalması və Çin tələbinin artması 2002-2011 dövründə mis bazarını “artıq istehsal, qiymət təzyiqi”ndən “az elastik təchizat, mərkəzin yenilənməsinə” çevirdi.
Əvvəlki dövrün kütləvi istehsalından sonra qlobal mis təchizatı dərhal dayanmır, lakin artım tempi aydın şəkildə azalır.
1997-2001 misin aşağı qiyməti axtarış büdcələrini və yaşıl zona layihə yatırımlarını azaltdı, bir sıra yüksək xərc layihələr gecikdi və ya ləğv olundu. Böyük mis mədənləri axtarış, təsdiq, maliyyə və tikinti investisiyaları üçün bir neçə il tələb edir, aşağı qiymət dövründə layihə ehtiyatının azalması 2003-cü ildən yeni təchizat çatışmazlığı şəklində ortaya çıxdı.
Qlobal mis mədən istehsalı 2002-ci ildə təxminən 13,6 milyon tondan 2011-ci ildə 16,1 milyon tona çatdı, illik artım təxminən 1.9%-dir; 1995-2001-dəki 5.2%-dən xeyli aşağıdır.
Bu dövrdə qlobal mis istehlakı təxminən 15,3 milyon tondan 19,9 milyon tona çatdı, illik artım təxminən 3.0%-dir və Çin bu dövrün tələb artımının əsasını təşkil edir.
WTO-ya qoşulandan sonra, ixrac istehsalı, ev elektrikləri, maşın və elektronika sənayesi sürətlə genişləndi; eyni zamanda urbanizasiya, mənzil tikintisi, elektrik şəbəkəsi və nəqliyyat infrastrukturunun inkişafı iqtisadi artımın mis istehlakı intensivliyini artırdı.
2002-2011 mis qiymətinin medianı təxminən 5,936 USD/ton idi, 1995-2001 medianı təxminən 1,814 USD/ton-dan təxminən 227% artım, əvvəlki mərhələnin üç dəfəsi qədərdir.
V. Dördüncü təchizat dövrü: Supercycle CAPEX (2012-2016)
Dördüncü təchizat güclü inkişafı 2002-2011 mis qiyməti artımı və Çin tələbi dəyişikliyi səbəbilə tarix boyu ən yüksək kapital xərclərini gətirdi və 2012-2016-da kütləvi icra edildi.
Çin öz mis resursunu və mədən istehsalını tələblə birlikdə artıra bilmədi və yeni istehlak getdikcə xarici mədənlər, mis filizləri, təmizlənmiş mis və təkrar mis idxalı ilə daha çox təmin edildi. 2011-ci ildə Çin mis istehlakı qlobal miqyasda təxminən 40% təşkil etdi, onun təmizlənmiş mis idxalı qlobal ticarətin 40%-i civarındadır. Bu dövrdə Çin investisiyası ÜDM-in 1980-ci ildəki 35%-dən 2010-da 49%-ə keçmişdi, infrastruktur və istehsalat faktiki əsas investisiyanın 27%-i və 31%-ni təşkil edir və mənzil investisiyası ÜDM-in 2004 üçün təxminən 5.5%-dən 2011 üçün təxminən 9%-ə çatırdı.
Bununla, mədən şirkətləri Çin tələbinin bir adi dövrü bərpa deyil, uzun müddətli tələblər proqnozuna daxil etmək qərarına gəldilər və layihə yaşam dövründə mis qiymətini və bazar tutumunu daha yüksək proqnoz etdilər. Tələb proqnozu, mis qiyməti və maliyyə imkanları birgə qlobal mis mədən kapital xərcləri rekord yüksək səviyyəyə çatdı.
Bu dövrün qlobal təchizatı coğrafi olaraq daha geniş yayılıb, ümumi artım dörd dövrün ən böyüyüdür, lakin resurs baxımından hələ də əsasə böyük sulfid mədənlərinə və mis filizləri sisteminə əsaslanır və kapital və icra baxımından daha mürəkkəb olmuşdur.
Bölgə ilə, Peru ən böyük layihə artım mərkəzi olub, Monqolustan yeni böyük resurs mərkəzi formalaşdırıb, Meksika və ABŞ yaşıl zona genişlənməsi ilə artım vermişdir, Afrika mis zolağı isə əlavə təmin etmişdir, Çilinin yeni layihələri əsasən köhnə mədənlərin azalma riskini azaltmaq üçün oldu.
2017-dən sonra təchizat pikinin sorulmasından sonra yaşıl layihələrin olmaması və struktur tələb yeni qiymət aşağısını yüksəltdi.
2017-dən sonra yeni layihələr tamamilə yox olmadı, lakin daha çox ayrılmış az sayda layihə və uzun müddətli icra şəklində oldu, 2012-2016 kimi kütləvi təchizat olmadı.
Yaşıl zona genişlənməsi yaşıl layihədən öncə edilir, mədən şirkətləri aşağı qiymət mərhələsində balans hesabatını təmin etməyə və mövcud mədənləri saxlamağa üstünlük verir; eyni zamanda, mədən keyfiyyəti azalır, avadanlıq və enerji xərcləri artır, lisenziya, ətraf mühit və icma razılığı dövrləri uzanır, yüksək qiymətlər tez yeni effektiv təchizata çevrilmir.
2017-2020 qlobal mis mədən istehsalının artım tempi təxminən 1.1%-ə enib, 2012-2016 üçün 4.1% azaldı.
2017-2020 nominal mis qiymətinin mərkəzi təxminən 6,221 USD/ton idi, qiymət getdikcə yeni aşağı formalaşır, lakin nominal aşağı qiymət də 2016-dan öncəki azalma nöqtəsinə qayıtmadı.
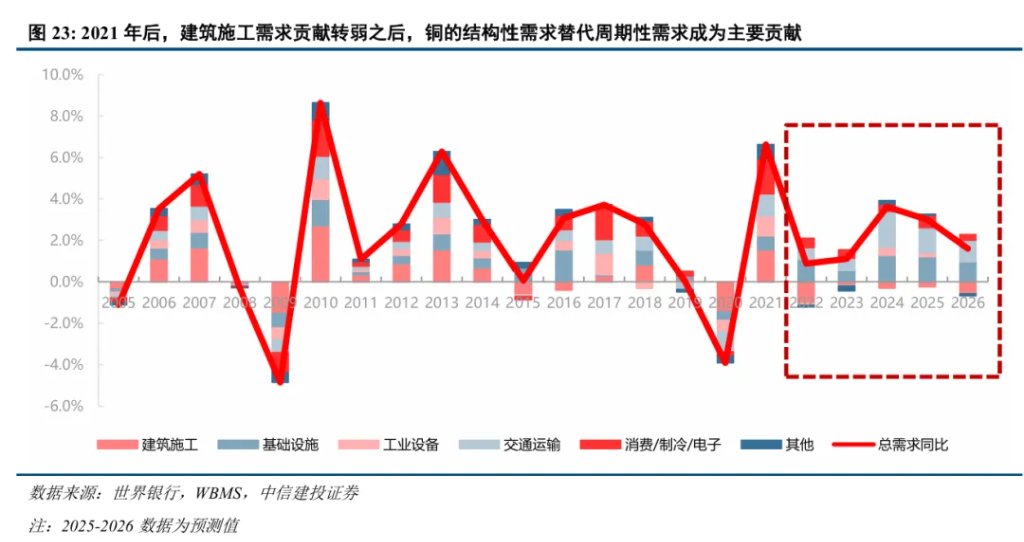
2020-dan sonra struktur tələb yüksək xərc resurslarını çağırmağa davam edir. 2021-2025 dövründə elektrik şəbəkəsi investisiyası, nəqliyyatın elektrikləşdirilməsi, yenilənə bilən enerji və rəqəmsal infrastruktur yeni margin tələb mənbələri olmuşdur. Daşınmaz əmlak və adi istehsalatla müqayisədə bu tələblər daha çox planlaşdırma və daha az qısa müddətli qiymət elastikliyi göstərir.
2021-2025 dövründə nominal mis qiyməti orta hesabla təxminən 9,145 USD/ton olub, 2017-2020 ilə müqayisədə təxminən 47% artıb, 2012-2016 ilə müqayisədə 33% yuxarıdır. Bu, qiymətin 2017-2020 platformasından ayrılıb yeni yüksək intervala keçdiyini göstərir.
VI. Cari mis qiymətinin mərkəzi yüksəlmə şərtlərinə malik olduğunu necə qiymətləndirmək olar?
Dörd dövr göstərir ki, əvvəlki aşağı xərc təchizat artımı tələblə sorulduqdan və tələb yeni resursları çağırmağa davam etdikdə, mis qiyməti köhnə platformadan ayrılmaq əsasına malikdir.
Bu səbəbdən, təchizat artımının azalması qiymətin yenidən qiymətləndirilməsinə dair vacib ipucudur, lakin tək başına mis qiymətinin mərkəzi yüksəlməsi üçün kifayət deyil. Bu dəyişimi qiymətləndirmək üçün təchizat bufferi, tələbin davamlılığı və margin inkişaf xərcləri birgə qiymətləndirilməlidir.
Birinci şərt, əvvəlki təchizat artımı bufferi tədricən istehlak edilir, yüksək qiymətlər tez yeni artımı gətirmir, effektiv təchizat elastikliyi azalır.
Böyük layihələrin icra olunmasından sonra mis mədənlərinin artım tempi azalır, bu əvvəlki layihə ehtiyatının motivasiyasının azaldığını bildirir.
Bu şəraitdə tətil, nəqliyyatın kəsilməsi və resurs siyasəti dəyişiklikləri qiymət dalğalanmasını böyüdür; bu pozuntular yeni investisiyanı gecikdirsə və layihə gəlirini artırmaq tələbi doğursa, təsiri qısa müddətli risk premiumundan uzun müddətli təchizat xərcinə çevrilə bilər.
Bundan əlavə, güclü təchizat artımı adətən mis qiymətini azaldır, lakin pul və inflyasiya faktoru fonunda nominal mis qiymətinin endiyini iddia etmək olmaz. 1969-1974 təcrübəsi göstərir ki, mis qiymətinin nominal mərkəz dəyişikliyi ekstremal şəraitdə pul kreditinin təsirini də nəzərə almaq lazımdı.
İkinci şərt: Tələbin kəskin azalması mərkəzin artım sürətini gecikdirə bilər, davamlı artım və qiymət elastikliyi aşağı margin tələb olmalıdır.
Tələb təchizatı soruşmalı və tək qısa müddətli stok olmamalıdır.
1974-dən 1980-ci illərə qədər təcrübə göstərir ki, təchizatın azalması qiymət mərkəzi dərhal yüksəlmir. İqtisadi durgunluq, tələbin tənzimlənməsi və stok istehlakı bazarı uzun müddət genişleşmiş vəziyyətdə saxlaya bilər.
2002-dən sonra isə dəyişiklik ondadır ki, Çin sənayeləşməsi və urbanizasiya davamlı yeni tələbi təmin edərək əvvəlki artımın istehsalını tədricən istehlak edir.
Üçüncü şərt, yeni tələbi ödəmək üçün margin resurs daha yüksək inkişaf xərci və kapital gətirisi tələb edir.
Texnologiya inkişafı və yeni resurs mərkəzləri ancaq davamlı olaraq kifayət qədər aşağı xərc artımlar yarada bilərsə margin təchizat qiymətini azalda bilər.
1990-cı illərdə Çili böyük mədənləri və SX-EW həqiqətən təchizatı artırdı və bəzi resursların inkişaf iqtisadiyyatını yaxşılaşdırdı, lakin sonrakı mis qiymətinin mərkəzi yüksəlməsini tamamilə qarşısı almadı. Yeni istehsal istehlak edildikcə, bazar yenidən margin resurslara yönəlir.
2021-dən sonra əsas dəyişiklik, super dövr layihələrinin tamamlanması ilə təchizatın yavaşlaması və elektrik sistemi və elektrikləşmə investisiyası ilə tələbin artımının üst-üstə düşməsidir.
Təchizat məhdudiyyətləri daha çox resursların effektiv istehsala çevrilməsi çətinliyi kimi təzahür edir, qlobal mədənlər təxminən 5% güclü təchizat dövrünü yenidən formalaşdırmır.
Tələb baxımından, daşınmaz əmlakın zəifləməsi misin ümumi istehlakının paralel şəkildə azalması demək deyil, struktur tələb artıq fiziki investisiya əsasını təmin edib. Elektrik şəbəkəsi tikintisi, nəqliyyatın elektrikləşdirilməsi və enerji sistemi investisiyası ənənəvi əmlak dövründən fərqli tələb mənbələri təmin edir.
IEA 2025-ci il hesabatında bildirir ki, Çin elektrik şəbəkəsi investisiyası son iki ildə qlobal mis tələbinin ən böyük təklifi oldu. Bu, tələbin real fiziki investisiya bazasını təmin etdiyini, tək gələcək nağıl deyil.
2017-ci il mis qiymətinin mərkəzinin yüksəlməsi üçün zəruri şəraitin formalaşdığı vaxtdır, 2021-dən sonra isə kifayət qədər sübutların artdığı dövrdür. Təchizatın zəifləməsi qiymətin niyə aşağı qayıtmadığını izah edir, struktur tələb qiymətin köhnə platformadan ayrılıb ayrılmayacağını müəyyənləşdirir və margin təşviq xərcləri yeni qiymət platformasının səviyyəsi və davamlılığını təyin edir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ASML güclü maliyyə hesabatı belə kömək etmir! Amerika çip səhmlərinin düşüşü daha da sürətlənir, sənaye indeksi bazar dəyərinin trilyon dollar buxarlanmasından qorxulur
Philadelphia yarıkeçirici indeksi çərşənbə günü ticarət zamanı 4%-dən çox enib və ardıcıl altıncı dəfə düşərək son 17 ayda ən uzun tənəzzülünü qeydə alıb. Son altı gündə indeksi təşkil edən şirkətlərin yarısından çoxu ən azı 10% dəyər itirib. ASML yarıkeçirici sənaye zəncirinin üst hissəsində yerləşir. Onun litografi avadanlıqlarına tələbat böyükdür, bu da çip istehsalçılarının hələ də istehsal gücünü artırmağı planlaşdırdığını göstərir, lakin bu, çip istehsalçılarının aşağı səviyyəli müştərilərinin eyni sürətlə çip alıb-almayacağını birbaşa sübut etmir. AI trendinin hələ təkzib edilməməsinə baxmayaraq, bazar gəlir tələblərini artırır.



