
Obligasiya bazarı neft hekayəsini ələ alanda: 10 illik ABŞ dövlət istiqrazlarının gəlirliliyi və WTI xam neftinin əlaqəsi son 35 ilin ən yüksək səviyyəsinə çatdı

Yeddi ay davam edən və dünyanın ən vacib neft kanalını dəfələrlə təhdid edən müharibə fonunda xam neft opsionları bazarı paradoksal bir siqnal verir — qiymətləmə məntiqi artıq təchizat şokları ətrafında deyil, obligasiya bazarının ağrısı ətrafında formalaşıb.
Goldman Sachs FICC və səhm bazarının böyük məhsullar komandası analitikləri Isabel Blaze-in son hesabatına əsasən, Brent xam neft opsionları bazarında nəzərəçarpan "uyğunsuzluq" müşahidə olunur: put opsionlarının meyli kəskin yüksəlib, call opsionlarının meyli isə müharibədən öncəki səviyyədən aşağı düşüb, iki tərəf arasında ciddi qiymət fərqi var.
Eyni zamanda, Goldman Sachs-ın digər treyderi qeyd edir ki, WTI xam neft ilə 10 illik ABŞ dövlət istiqrazının gəlirliliyi arasındakı korrelyasiya son 35 ilin ən yüksək səviyyəsinə çatıb, səhm bazarı ilə gəlirliliyin korrelyasiyası isə 1960-cı ildən bəri ən mənfi dərəcədədir. Bu yeni əlaqə strukturu bazarın neft qiymətləri barədə analiz çərçivəsini yenidən formalaşdırır.
Bu struktur dəyişiklik bazar üçün birbaşa olaraq o deməkdir ki: xam neftin yüksəlməsi riski hazırda demək olar heç kim tərəfindən hedc olunmur, makro portfellər isə faiz dərəcələrinin dəyişkənliyinə olan risklərini xam neft mövqeləri vasitəsilə gizli şəkildə ötürürlər. Əgər geosiyasi vəziyyət yenidən gərginləşərsə, neft və obligasiya bazarında ikili şok meydana gələcək; hazırda 10 illik ABŞ dövlət istiqrazlarının gəlirlilik səviyyəsi artıq 5.32% və MOVE indeksi də müharibənin başlanğıcındakı səviyyəyə yüksəlib.
Hər iki tərəf alınmalı idi, amma yalnız bir tərəf sorğulama edir
Fiziki bazar baxımından, təchizat çatışmazlığı sentyabrın əvvəlindəki zirvədən birmənalı şəkildə azalıb. Goldman Sachs hesabatına əsasən, daha çox tanker Hörmüz boğazı ilə tranzit edir, şərq-qərb boru keçidi hücumdan əvvəlki gücünə bərpa edilib, Yanbu ixrac axını yenidən açılıb və bazar mövsümi tələbin azlıq dövründəndir. Bu faktlar qiymətin aşağı düşməsini və ikitərəfli balanslı volatilite səthini təmin etməli idi.
Lakin opsion bazarı tamam fərqli mənzərə göstərir. Goldman Sachs məlumatlarına görə, Brent put opsionlarının meyli yaydakı zirvəyə geri çıxıb, 25-delta risk revers göstəricisi isə sıfıra yaxın səviyyəyə enib (29 sentyabra qədər 0.012), 2025-ci ilin payızında, müharibədən əvvəlki sakit dövrə nisbətən demək olar eynidir. Başqa sözlə, spot qiymətlərində müharibə premiumu var, amma call opsionlarının qiymətlənməsi müharibədən öncəki səviyyəyə qayıdıb — bu iki göstərici arasında açıq uyğunsuzluq var.
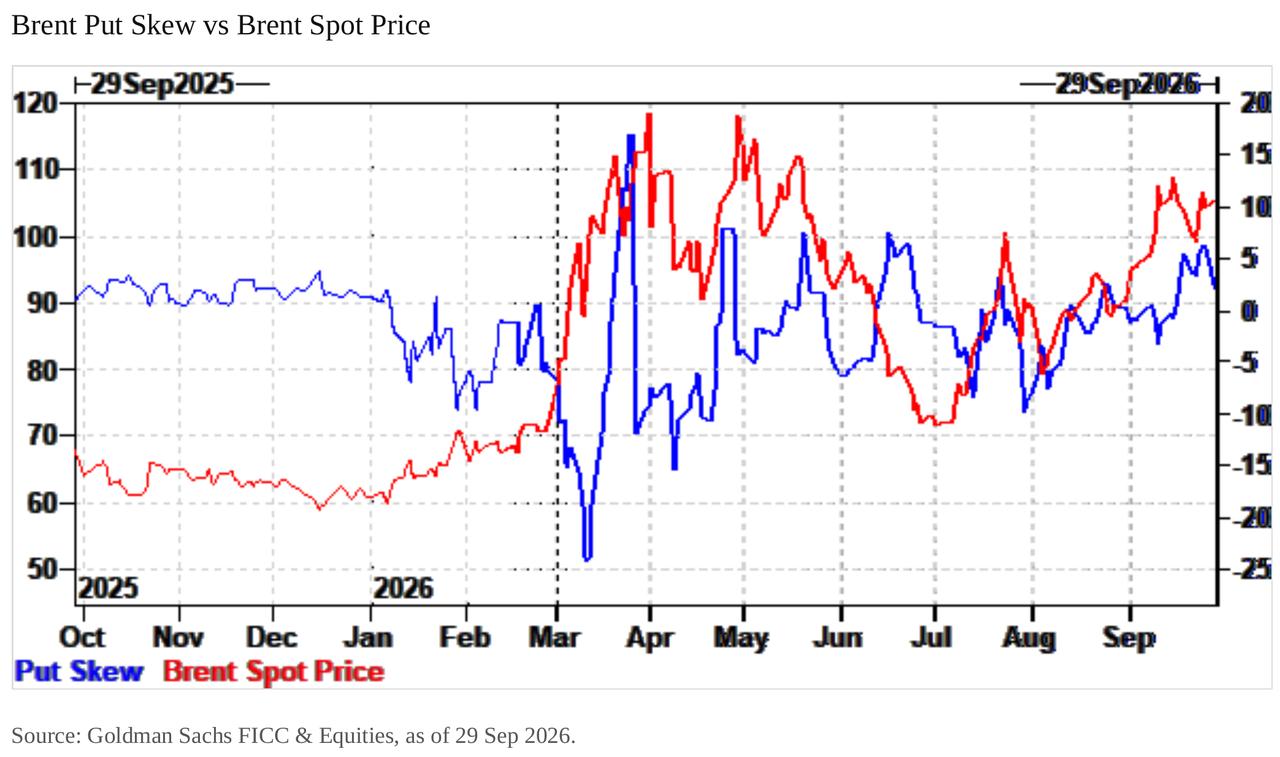
Drivinq qüvvə molekullarda deyil, obligasiya bazarındadır
Maliyyə investorları xam neftin istiqamət riskini alırlar, motivasiya təchizat şoklarından yox, faiz dərəcələrinin dəyişkənliyi fonunda portfellərin zərərləri ilə bağlıdır.
Goldman Sachs hesabatında yazır: “Bizim qiymətləndirməmiz budur ki, yeni gələn vəsait axını faiz dərəcələrinin dəyişkənliyindən meydana gələn portfel ağrısının nəticəsidir. Bir çox makro portfel quruluşu krizis azaldıqda yaxşı performans göstərir, amma neft qiyməti 130 dollaradək yüksələrsə, ciddi zərər görürlər, yəni əsasən tail-riskdə xam nefti şortlayırlar. Ən son faiz dəyişkənliyi bu ağrını xam neftə istiqamət almanı genişləndirib; istər shortların bağlanması, istər yeni protective alımlar olsun, qiymət dinamikası buna görə faizlərə daha sıx bağlıdır.”
Bu məntiqi sadə şəkildə belə təsvir etmək olar: Tipik makroportfel uzun dövlət istiqrazı tutub, sülhə güvənir və dolayısı ilə 130 dollar neft qiyməti tail-riskini şortlayır. Gəlirlilik kəskin yüksəldikdə, stop-loss əməliyyatı xam neft almaq olur. Goldman Sachs qrafikasına görə, iyuldan bəri Brent xam neft və 10 illik ABŞ istiqrazı gəlirliliyi demək olar eyni dinamikada hərəkət edir.
23 sentyabrda baş verən "mini faiz şoku" bu feedback dövrünü ekstremal həddə çatdırdı. Bank of America kredit strategiyası komandasının hesabatına görə, həmin gün 5 illik ABŞ istiqrazının gəlirliliyi bir gündə 17 bazis punkt yüksəldi və bu son iki ilin ən böyük günlük artımıdır, eyni vaxtda Brent xam neft 4% artdı. Bu, Federal Reserve sədrinin 16 sentyabrda 2023-cü ilin iyulundan bəri ilk dəfə faiz artıracağını elan etməsindən cəmi bir həftə sonra idi, və növbəti gün gəlirlilik tarixi maksimuma çatdı.
Korrelyasiyada boşluq yaranır, makro mövqelər hələ çəkilməyib
Qeyd edilməlidir ki, 18 sentyabrdan bəri WTI xam neft təxminən 100 dollardan 9% azalıb və 90.80 dollara düşüb, 10 illik ABŞ dövlət istiqrazının gəlirliliyi isə təxminən 5.00%-dən 5.32%-ə yüksəlib, bu isə avqustun sonundan bəri saxlanılan sinxronlaşdırılmış dinamikanı pozub.
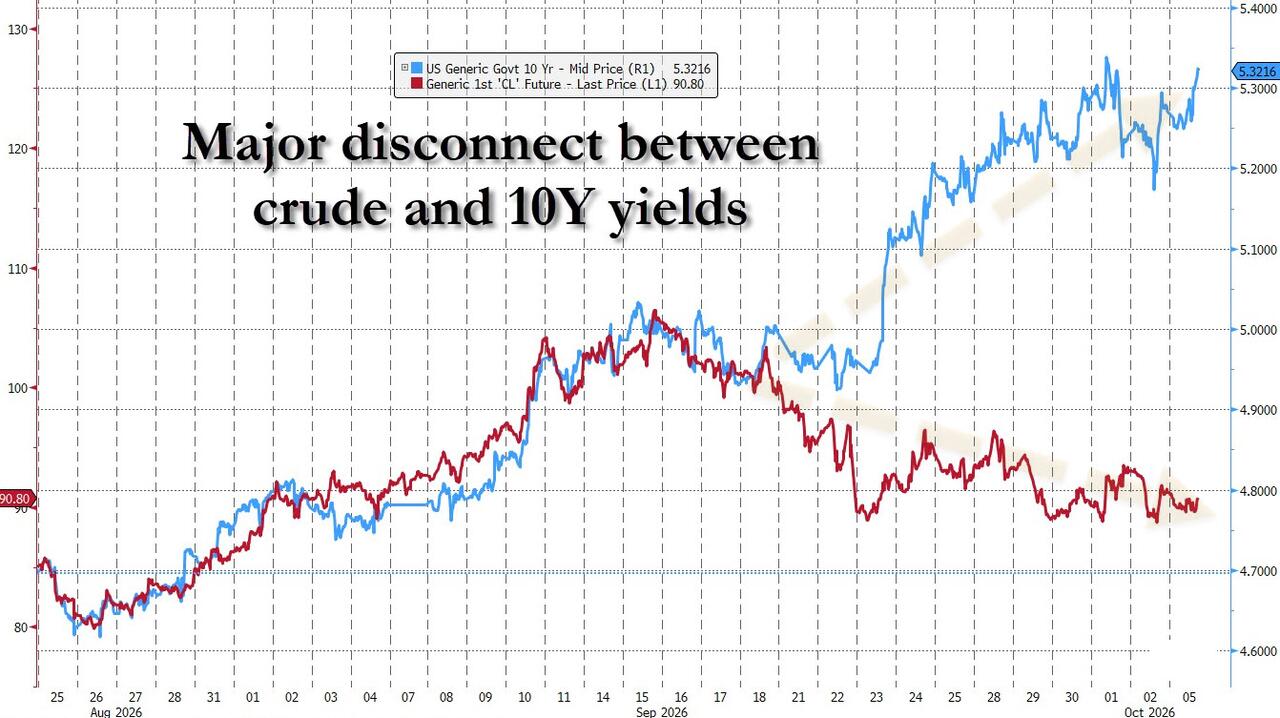
Bu divergensiya zahirən Goldman Sachs-ın təhlilini sarsıtmış kimi görünür, amma əslində belə deyil. Goldman Sachs vurğulayır ki, avqustdan sentyabr ortasına qədər olan sinxron hərəkət indiki rekord korrelyasiyanın əsasını qoyub və faiz şokuna hedc üçün xam nefti alan makro pullar hələ də həmin mövqeləri saxlayır. Dəyişiklik ondadır ki: faizlərin daha da yüksəlməsi artıq neft qiymətlərinin dəstəyinə ehtiyac duymur.
Bank of America faiz dərəcələri komandası Mark Cabana və digərləri "Qlobal faiz həftəsi" hesabatında eyni boşluğu müşahidə edirlər və qeyd edirlər ki, "faiz dərəcələrinin dəyişkənliyi ilə commodity-lərin korrelyasiyası zəifləyib, çünki daha geniş bazar təsiri güclənir" və Fransa dövlət istiqrazları, Avrozonanın kənar istiqrazları və ABŞ yüksək riskli istiqrazlarının spreadi genişlənib. Başqa sözlə, obligasiya bazarı artıq neftin "köməkçi rolu"ndan əsas rola yüksəlib.
Treyderlər put opsionları şortlayır və volatilite "yuxuya gedib"
Üçüncü təhrif birbaşa bazar strukturundandır. Goldman Sachs qeyd edir ki, spot neft qiymətləri yüksək qalsa da, implied volatilite zəifdir; skew göstəricisi də ciddi şəkildə bərpa edilib.
Hesabatda yazılır: "Put opsionlar bahalaşıb, call opsionlar ucuzlaşıb, hər ikisi müharibədən əvvələ görə aşağıda. Hazırda demək olar ki, heç bir uptrend volatilite tələbi yoxdur. Yeganə real pull axını həddən artıq böyük put opsion alımlardır, bu isə treyderləri strukturda put opsionlarını şortlamağa məcbur edir, qarşıda isə mərkəzləşmiş makro istiqamətli alım var. Bu struktur şortlar mənfi vanna effektini yaradır — bazar yüksələndə treyderlər şortu azaldır, implied volatilite enir; bazar aşağı düşəndə şortu artırır, implied volatilite yüksəlir. Nəticədə, geosiyasi risklər qalmaqda olsa da, bazar yenidən mənfi spot-volatilite korrelyasiyasına yönəldilib."
Sadə dillə desək, xam neft indi S&P 500 indeksinə bənzər ticarət olunur: qiymət düşəndə volatilite artır, qiymət qalxanda volatilite sıxılır. Bu, təchizat şoku olan bazarların davranış modelindən tam fərqlidir. Goldman Sachs göstəricilərinə görə, spot implied volatilite hazırda 50 civarında yüksəkdir, mart ortasındakı təxminən 150 səviyyəsinin üçdə birini təşkil edir, amma Brent neft qiymətləri bahar zirvəsindən demək olar fərqlənmir.
Xam neft volatilitesi yeni "yatan VIX" rolunu alır
Goldman Sachs-ın ikinci treyderinin əsas qiymətləndirməsi budur: xam neft volatilitesi "yatan VIX" rolunu oynayır, MOVE indeksi isə sürətlə yüksəlir, bu da xam neftin yüksəlməsini qiymətlənməyən tail-riskə çevirir.
Bank of America məlumatına görə, MOVE indeksi sentyabrda 100-ə yüksəlib, İran müharibəsi martda başladıqdan bəri ən yüksək səviyyəyə çatıb, 1 ay × 10 illik implied faiz volatilitesi 23 sentyabr faiz şoku sonrası martdan bəri ən yüksək səviyyəyə qalxıb.
Bu, xam neft bazarı üçün çox vacibdir: əgər makro portfellər Goldman Sachs dediyi kimi strukturda 130 dollar neft qiymətinin tail-riskini şortlayırsa və risk triggeri faizdir, tanker deyil, onda vəziyyət yenidən gərginləşəndə ikili şok meydana gələcək — həm neftin özündəki şok, həm də bunun səbəb olduğu obligasiya satışları. Hazırda isə bu cür qorunmaya heç kim pul ödəmək istəmir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
ROI-Trump rəhbərliyindəki Maliyyə Nazirliyi üçün hərracın "quyruğu" ən çətin hissədir: McKeever
Bu məqalədə ifadə olunan fikirlər yalnız müəllifin şəxsi fikirləridir; müəllif isə Reuters-in köşə yazarı Jamie McGeever-dir. Reuters Florida, Orlando, 6 oktyabr - ABŞ dövlət istiqrazlarının hərracı adətən darıxdırıcı, proqnozlaşdırılan və xəbər dəyəri olmayan bir proses sayılırdı. Amma indiki dövr adi deyil, çünki Trump administrasiyası dövlət istiqrazlarının satışı zəiflədiyi üçün başlıq xəbəri olmaq riskini daşıyır. ABŞ Maliyyə Nazirliyi bu həftə təxminən 120 milyard dollar həcmində dövlət istiqrazları buraxmağı planlaşdırır - bu, son iki həftədə qısamüddətli Treasury Bill-lərdən başqa ilk istiqraz emissiyasıdır: çərşənbə axşamı 58 milyard dollar həcmində 3 illik, çərşənbə günü 39 milyard dollar həcmində 10 illik, və cümə axşamı 22 milyard dollar həcmində 30 illik istiqrazlar buraxılacaq. Normal şəraitdə bu hərraclar kiçik hadisələr olardı, amma sentyabrın 22-dən 24-nə qədər olan hərraclar olduqca zəif keçdiyinə görə getdikcə daha çox diqqət cəlb edir - xüsusilə də sentyabrın 23-də keçirilən 5 illik istiqrazların hərracı, bu da keçən ilin aprelindən bəri istiqraz gəlirliliyində ən böyük artıma səbəb oldu. O vaxtdan bəri gəlirlilik yalnız azalmadı, əksinə, çoxillik zirvələrə sıçradı. Qeyd etmək lazımdır ki, ABŞ dövlət istiqrazlarının hərracının "uğursuz" olması ehtimalı demək olar ki, sıfırdır. Birinci dərəcəli dilerlər, yəni hazırda Nyu-York Federal Bankı tərəfindən təsdiqlənmiş 26 Wall Street bankı və qurumu, bazarın market-maker-ləri kimi, həmişə iştirak edəcəklər. Onlar satışın əsas yükünü öz üzərlərinə götürür və 30 trilyon dollarlıq ABŞ dövlət istiqrazları bazarının - dünyanın ən likvid bazarının - sabit işləməsini təmin edirlər. Bu isə bütün qlobal maliyyə sisteminin davamlı fəaliyyətinə imkan yaradır. Trilyonlarla dollar həcmində dünya borcu, aktivlər və bazar törəmələri ABŞ dövlət istiqrazlarını bazis olaraq götürür. ABŞ istiqrazları, Repo əməliyyatları, banklararası kreditlər və fondlama üçün "yağlayıcı" kimi istifadə olunan təminatdır. Sadə dillə desək, ABŞ dövlət istiqrazları hələ də qlobal maliyyə sisteminin dayağıdır və hərraclarda həmişə alıcı tapılacaq. Məsələ, həmişə bu istiqrazların hansı qiymətə satılmasındadır. Hal-hazırda ikinci bazarda borclanma xərcləri 2000-ci illərin ortalarından bəri ən yüksək səviyyədədir, buna görə ABŞ Maliyyə Nazirliyinin ilkin bazarda da yüksək faiz ödəməsi ehtimalı var. Amma son hərraclar göstərdi ki, gözlənilməz mənfi hallar da ola bilər. "Bazarın həzm edə bilməyəcəyi qədər böyük?" Sentyabrın 23-də keçirilən 70 milyard dollarlıq 5 illik istiqraz hərracı son illərdə ən narahatedicilərindən biri idi. "Bid-to-cover ratio" ilə ölçülən tələb son doqquz ilin ən aşağı səviyyəsində oldu. Maliyyə Nazirliyi sonda bu istiqrazları 5,033% gəlirliliklə satdı ki, bu da təklif zamanı bazar gəlirliliyindən 3 bazis punkt yüksəkdir. 3 bazis punkt bəlkə böyük görünməyə bilər, amma 5 illik istiqraz hərracı üçün bu, olduqca qeyri-adidir. Bu, 2022-ci ilin iyunundan bəri ən böyük "tail" idi. JP Morgan analitikləri bildirir ki, 5 illik istiqraz hərracında belə fərq sonuncu dəfə 2011-ci ildə - o vaxt borc limiti böhranı ABŞ-ın kredit reytinginə təsir etdiyi zaman olmuşdu. Hazırkı dövrdə ABŞ-ın çətin maliyyə perspektivlərinə dair narahatlıqlar uzunmüddətli borclanma xərclərini artırıb. Ona görə də bazar Trump administrasiyasının Maliyyə Nazirliyinin böyük maliyyələşdirmə ehtiyaclarını gəlir əyrisinin orta və qısamüddətli (yəni daha aşağı xərcli) hissəsinə yönəldəcəyini gözləyir. Bu səbəbdən, iki həftə əvvəlki 5 illik istiqraz hərracında yaranan narahatlıq da belə böyük idi. 3 bazis punktluq “tail” uzunmüddətli istiqraz hərraclarında normaldır, amma gəlir əyrisinin "qarın" adlanan hissəsində belə kəskin fərq nadir hallarda olur. Əgər Maliyyə Nazirliyi bu istiqrazları bazara çıxarmaq üçün getdikcə daha yüksək əlavə faiz ödəməyə məcbur qalarsa, "Houston, bizdə problem var" deməliyik. Hərracın "tail" həcminin çox olması, hərrac günündə bazar dalğalanmasından və ya tələbi zamanla sarsıda biləcək köklü problemlərdən qaynaqlana bilər. Bu səbəbləri ayırd etmək çətindir, çünki onlar bir-birini istisna etmir. Daha nikbin yanaşılsa, bu narahatlıqlar hələlik gəlir əyrisinin qısa hissəsinə keçməyib. Ən azından hələlik. 3 illik və 10 illik istiqraz gəlirliliyi son hərracdan bəri təxminən 50 bazis punkt artaraq, müvafiq olaraq təxminən 4,96% və 5,32% civarındadır. 30 illik istiqraz gəlirliliyi isə təxminən 35 bazis punkt artaraq 5,65%-ə çatıb. Bu səviyyə güclü tələbi cəlb etmək və satışın uğurla keçməsi üçün kifayət qədər yüksək olmalıdır, deyilmi? Yəqin ki, bəli. Amma sonda gözlənilməz dəyişiklik baş verərsə, volatillik və qeyri-müəyyənlik bütün bazara təsir edə bilər. İnvestorlar isə vəziyyəti... vəhşi qartal kimi müşahidə edəcək. (Bu məqalədə ifadə olunan fikirlər yalnız müəllifə məxsusdur; müəllif Reuters-in köşə yazarıdır.) Bu köşəni bəyəndiniz? Reuters-in "Açıq Mövqe" (ROI) adlı rubrikasına baxın - bu, qlobal maliyyə üzrə ən yeni şərh mənbənizdir. LinkedIn və X-də ROI-ı izlə
Pul fondlarına axın kəskin şəkildə 158 milyard dollaradək azalıb, ABŞ Dövlət Qəpiklərinin qısa müddətli likvidlikində siqnal verilib?
Bu il valyuta fondlarına axınlar kəskin şəkildə azalaraq ilk üç rübdə 158 milyard ABŞ dollarına düşüb, bu da xəzinə bonlarının gəlirlərini yüksəldib. Qısa müddətli tərəfdə volatillik artıb və bazarlar qısamüddətli maliyyə sıxlığından narahatdır.
Paramount Warner Bros ilə böyük bir birləşməni tamamladı və Hollivud nəhəngi Skydance-i yaratdı
Birleşmədən sonra şirkətin ümumi borcu təxminən 80 milyard dollar olacaq. David Ellison və birgə baş direktor Ynon Kreiz qarşılarında 6 milyard dollarlıq xərclərin azaldılması məqsədi qoyulub. CNN və CBS News-un əsas rəhbərlik heyəti dəyişmədən qalacaq. Anzar Mehraj/Harshita Mary Varghese, Reuters, 6 oktyabr — Paramount-Skydance (PSKY.O) çərşənbə axşamı Warner Bros Discovery-yə (WBD.O) 110 milyard dollar dəyərində böyük bir satınalma əməliyyatını yekunlaşdırdı, bununla da Skydance adlı bir Hollivud nəhəngi yarandı və baş direktor David Ellison dünyanın ən böyük əyləncə şirkətlərindən birinə rəhbərlik etməyə başladı. Əməliyyat nəticəsində Mission: Impossible, Harry Potter və DC Studios-un arxasında duran studiyaları, eləcə də CBS, CNN, Paramount+ və HBO Max kimi əsas televiziya və axın platformalarını birləşdirərək film, televiziya və xəbərləri əhatə edən böyük miqyaslı bir əyləncə şirkəti formalaşdı. Çərşənbə axşamı birləşmiş şirkətin səhmləri Nasdaq-dan New York Birjasına köçürüldü və “SKYD” kodu altında ticarətə başladı. Amerikanın bir neçə ştatından ibarət koalisiya və Hollivud Ssenaristlər Gildiyası ilə əldə olunan barışıq sazişi (link), media tarixində ən böyük birləşmə əməliyyatlarından birində əsas hüquqi maneəni aradan qaldırdı. Bu addım Hollivudun kabel televiziyası abunələrinin azalması, axın platformalarında tamaşaçı uğrunda yüksələn xərclər və işçi hüquqları ilə bağlı ittifaqların təzyiqləri ilə üzləşdiyi bir dövrə təsadüf edir. Ellison ötən həftə bildirib (link) ki, “Skydance” adı seçilərək Paramount və Warner Bros kimi studiyaların müstəqil kimliyini qorumaq, onları yeni brendə birləşdirməmək məqsədi güdüb. Lakin analitiklər qeyd edirlər ki, bu ad Ellison-un nəzarətini gücləndirir və Hollivudun ən ikonik brendlərinin indi ona tabe olduğunu, onun isə öz strategiyasını və mədəniyyətini tətbiq etmək üçün geniş bir platformaya sahib olduğunu vurğulayır. Sadəcə 16 il ərzində Skydance müstəqil bir studiyadan Hollivudda ən nüfuzlu oyunçulardan birinə çevrilib. Şirkət, Oracle-ın həmtəsisçisi Larry Ellison-un oğlu tərəfindən 2010-cu ildə yaradılıb və Paramount-un böyük layihəsi “Top Gun: Maverick”-ə sərmayə və istehsalçı kimi tanınıb. Keçən il Paramount ilə (link) birləşdikdən sonra Skydance diqqətini Warner Bros-a yönəldib, nəinki Netflix NFLX.O ilə rəqabət apararaq, həm də Comcast CMCSA.O daxil olmaqla digər potensial alıcıların da marağını cəlb edib. Böyük Hollivud strategiyası Ellison Skydance-ın birgə baş direktoru və gündəlik əməliyyatların rəhbəri kimi Mattel-in keçmiş baş direktoru Ynon Kreiz-i təyin edib, o isə birləşmə prosesinə də rəhbərlik edəcək. Ellison isə yaradıcılıq istiqaməti və ümumi strategiyaya nəzarət edəcək. Onların qarşısında duran əsas vəzifə iki böyük şirkəti birləşdirib planlaşdırılmış 6 milyard dollarlıq xərclərin azaldılmasına nail olmaqdır. Paramount-un açıqlamasına görə, bunun əsas hissəsi “insan resursları olmayan xərclər”dən, yəni hər iki şirkətin axın texnologiyaları və bulud xidmət təminatçılarının birləşdirilməsi ilə əldə ediləcək. Lakin belə böyük ixtisarlar Hollivudun müxtəlif sahələrində iş yerlərinə təsir göstərməsi gözlənilir. Birleşmiş şirkət təxminən 80 milyard dollar borc götürəcəyindən, Ellison-a axın biznesini inkişaf etdirmək, kabel televiziya şəbəkələrinin nağd axınını qorumaq və kinoteatrlardakı filmlərin nəticələrini yaxşılaşdırmaq üçün əlavə təzyiqlər yaranır. CNN prezidenti Mark Thompson və CBS News-un baş redaktoru Bari Weiss öz rəhbər vəzifələrində Skydance-da işləməyə davam edəcəklər (link).
ABŞ səhm bazarı qabaqcıl | Üç böyük indeks fyuçersləri birlikdə yüksəldi, Brent nefti 100 dolları itirdi, ABŞ dövlət istiqrazlarının gəliri azaldı
ABŞ-ın üç böyük səhm indeksinin fyuçersləri birlikdə yüksəlir.


