
İnflyasiya məlumatları gözləniləndən yaxşı olsa da, ABŞ dövlət istiqrazlarının gəliri hələ də yüksəlir, Wall Street "Yaponiyanın pərdə arxasında olduğu" barədə fərziyyə yürüdür.

AB Dövlət Qəzetinin satış dalğası davam edir və bazar diqqətini Yaponiyaya yönəldib. İnflyasiya məlumatları gözlənilmədən zəifləsə də, 10 illik ABŞ Dövlət Qəzetlərinin gəlirliliyi 5.28%-ə qədər çoxillik maksimal səviyyəyə yüksəlib, Wall Street analitikləri hazırda Yaponiyanın qlobal dövlət borc bazarındakı bu dalğanı hansı mexanizmlə idarə etdiyini müzakirə edir.
Perşembe günü, əsas PCE məlumatı gözlənildiyindən aşağı olsa da, ABŞ dövlət borc gəlirlilikləri yüksəlməyə davam etdi və “inflyasiyanın zəifləyəcəyi və satış təzyiqinin azalacağı” gözləntiləri doğrulmadı. Yardeni Research və Deutsche Bank hamısı diqqəti Yaponiyaya yönəldib, lakin hər iki tərəf ötürülmə mexanizmi barədə fərqli fikirlərə sahibdir — birincisi yen carry trade-in bağlanmasının əsas olduğunu düşünür, ikincisi isə Yaponiyanın dövlət borc (JGB) gəlirliliklərinin öz artışının əsas faktor olduğunu vurğulayır.
Müzakirənin əsas təsiri belədir: ABŞ Dövlət Qəzetlərinin satışının nə vaxt dayanacağı Yaponiyanın öz borc bazarını sabit tutmasına bağlı ola bilər. Goldman Sachs-ın son hesabata görə, CTA trend izləyən fondların qlobal borc bazarında xalis qısa mövqeləri -170 milyard dollar səviyyəsinə çatıb (DV01 ilə hesablanır), və daha da genişlənir, bu da borc bazarına olan pessimist hisslərin tarixi maksimal həddə çatdığını göstərir.
İki Yorum: Carry Trade-in bağlanması yoxsa faizlərin yenidən qiymətləndirilməsi?
Yardeni Research prezidenti və baş investisiya strategiyaçı Ed Yardeni hesabatında qeyd edir ki, yen ilə maliyyələşən carry trade-i edən investorlar hazırda qlobal borc bazarının satışını dərinləşdirir. Onun fikrincə, Yaponiyanın Mərkəzi Bankı (BOJ) faizləri artırdıqca, carry trade edənlər, əvvəlcə ucuz yen ilə aldığını digər ölkə dövlət borclarını satmağa məcbur olur, "bu ticarət çox ölkənin dövlətini borc gəlirliliklərini artırmadan büdcə defisitini idarə etməyə imkan vermişdi, indi borcları ödəmək vaxtıdır."
Ed Yardeni əlavə edir ki, Yaponiyanın Mərkəzi Bankı və digər əsas banklar kredit xərclərini qeyri-adi aşağı həddə saxladığı dövrdə dövlətlər çox borc aldı və böyük borc yığdı. Hal-hazırda olan vəziyyəti “bond vigilantes” intiqamı kimi xarakterizə edir — bu anlayışı özü 1980-ci illərdə irəli sürüb və yayılıb.
Buna baxmayaraq, Deutsche Bank-ın baş Yaponya sabit gəlirlilik strategiyaçısı Shoki Omori bu məntiqə şübhə ilə yanaşır. Onun fikrincə, carry trade-in bağlanması mexanizmi yendə dəyər artımına səbəb olar və bazarda tipik “iz” qoyar: yendə sıçrayış, spekulyativ yen qısa mövqelərinin çöküşü, fond bazarı düşər və inflyasiya qorxusu fonunda ABŞ dövlət borcları yüksələr. “Amma son trend tam fərqli xüsusiyyət göstərir,” deyir o, "dövlət borcları və yen sinxron şəkildə zəifləyir, bu inflyasiya və faizlərin yenidən qiymətləndirilməsinin siqnalıdır, de-leveraging deyil."
Kapital axını məlumatları da bu baxışı dəstəkləyir. Yaponiyanın Maliyyə Nazirliyinin həftəlik statistikası göstərir ki, 12 sentyabr tarixinə iki həftə ərzində, Yaponiyalı rezidentlər xarici uzunmüddətli borcların xalis alıcısı olublar (6-12 sentyabr həftəsində 1.1 trilyon yen xalis satın alıb), 8-ci ayın ikinci yarısında isə 2.8 trilyon yen xalis satmışdılar; Yaponiyada qeyri-rezidentlər isə ardıcıl dörd həftə ərzində uzunmüddətli borcları xalis alıb, yalnız 12 sentyabr həftəsində 2.2 trilyon yen alıblar. Shoki Omori bunu “xarici kapitalın JGB-yə axını, Yapon kapitalının kənara çıxması” kimi şərh edir, kapitalın Yaponiyaya qayıtması məntiqinə tam əks.
Fikir ayrılığından çıxan ortaq qənaət: Problemin kökü Yaponiyanın borc bazarında
Ötürülmə mexanizmi mübahisəli olsa da, hər iki analitik bir fikirdə razılaşırlar: ABŞ Dövlət Qəzetlərinin satışının kökü Yaponiyaya gedir və əsas Yaponiyanın borc bazarındakı qarışıqlıqdır.
Goldman Sachs strategiyaçısı Isabella Rosenberg son hesabatında (“Yaponya faiz fərqi hansı maliyyə risk siqnallarını verib”) qeyd edir ki, may ayından bəri JGB swap spread-ləri gəlirlilik artımı ilə bütün əyridə genişlənib. O fərq edir ki, JGB swap-lara nisbətən gözləniləndən güclü performans göstərir — yəni swap faizlərinin artımı borc faizlərindən daha çoxdur — bu isə “JGB təklifi və sorğusu problemi satışa səbəb olur” anlayışını arxa plana itələyir, YCC (Yield Curve Control) ləğv edildikdən sonra bazar göstəriciləri ilə təzad təşkil edir.
Goldman Sachs bildirir ki, JGB-nin nisbi gücü bir neçə faktoru əks etdirir: uzunmüddətli emitentin azalması, daxili tələbat üçün pozitiv gözlənti (xüsusilə GPIF və NISA siyasətləri üzrə), və Yaponya, ABŞ, İngiltərə kimi başlıca iqtisadiyyatların siyasətinin uzunmüddətli faiz təklifinin addım-addım azaldılması.
Lakin Goldman Sachs xəbərdarlıq edir ki, orta müddətli perspektivdə, 2025-ci ildə JGB emitentin artacağı, Yaponiyanın Mərkəzi Bankının balansa azaldacağı qaydada, swap spread-lər normal olaraq daralmalıdır. Başqa sözlə, əgər Yaponiyanın borc bazarı sabit ola bilməzsə, ABŞ Dövlət Qəzetlərinin satış təzyiqi asanlıqla azalmayacaq və hazırda əksər uzunmüddətli Yapon borc gəlirlilikləri tarixən yüksək səviyyədədir.
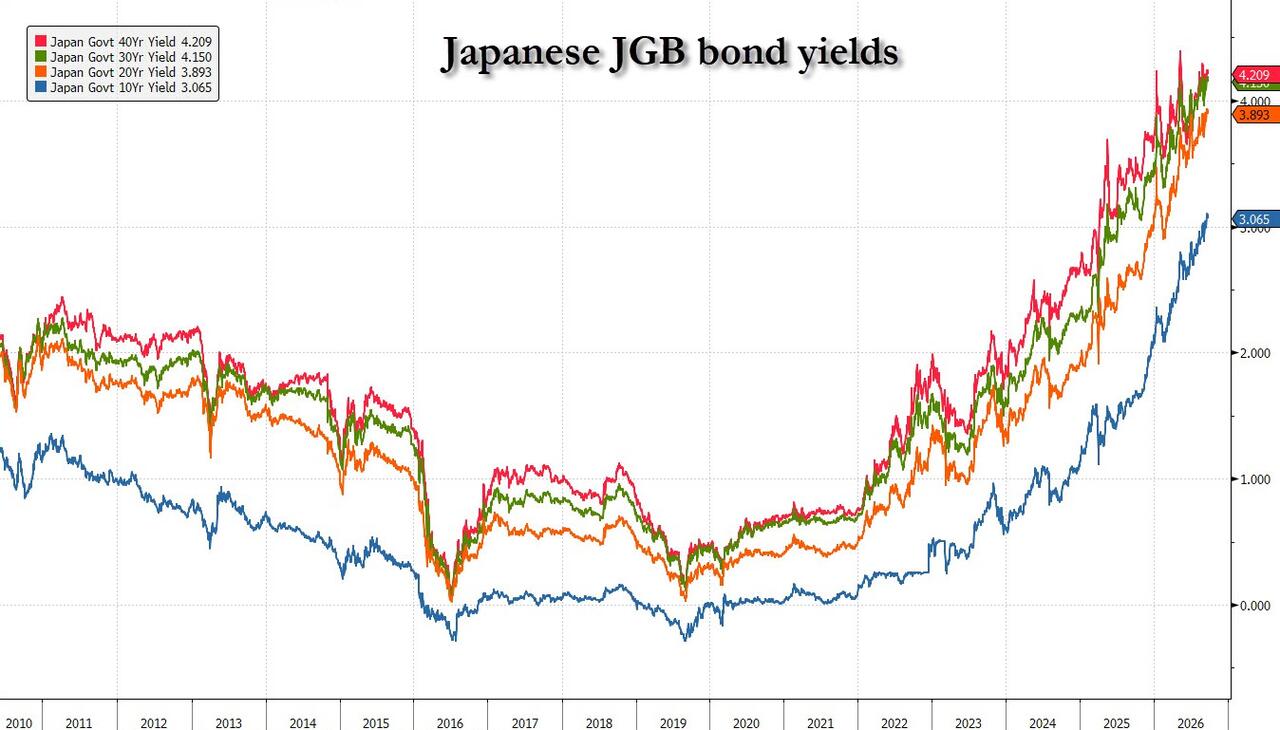
Siyasi amillər BOJ-un aktiv müdaxiləsinə mane olur
Bazarı daha çox narahat edən Yaponiyanın Mərkəzi Bankının qeydiyyat imkanlarıdır.
Yeni baş nazir Sanae Takaichi son faiz artırımları ilə razılaşmadığını bildirib və bir neçə BOJ üzvünü yumşaq siyasət tərəfdarı ilə əvəzləməyi planlaşdırır ki, bu da BOJ-un siyasətini daha da sərtləşdirməyə siyasi istək olmadığını göstərir.
Bu fonda, 10 illik JGB gəlirlilikləri tarixən nadir maksimal səviyyəyə yüksəlib, bazar aydın şəkildə BOJ-un faiz artımının sürətinin Yaponiyanın davam edən inflyasiyasını dayandırmaq üçün kifayət olmadığını düşünür. Maliyyə naziri Beisente son dövrdə Yaponiyanın vəziyyətinə yüksək diqqət göstərir və bu da Yaponiyanın borc bazarının ABŞ Dövlət Qəzetlərinin trendinə dərin təsiri olduğunu dolayısı ilə təsdiqləyir.
Hazırda, CTA trend izləyən fondların qlobal borc bazarındakı xalis qısa mövqeləri -170 milyard dollar səviyyəsinə çatıb və həftəlik genişlənir, bu qlobal borc bazarına pessimist mərcin tarixi maksimal həddə çatdığını göstərir. Lakin Goldman Sachs bildirir ki, deflyasiya siqnalları və ya iqtisadi zəifləmə baş versə, ABŞ Dövlət Qəzetləri və JGB üzrə qısa mövqelər tarixdə ən dramatik “squeeze” dalğasını yaşaya bilər.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Meta Muse məşhur olduqdan sonra istifadəçi saxlama problemi ilə üzləşib: açılma faizi aparıcı tətbiqlərdən aşağıdır, uzunmüddətli gəlirlilik sınaq qarşısındadır
Meta-nın yeni AI intellektu agenti Muse istifadəçilər tərəfindən 5.6 milyon dəfədən çox yüklənib və bir müddətlik Apple App Store-un ən üst pilləsində qərarlaşıb. Lakin istifadəçi aktivliyi Google, ChatGPT kimi aparıcı tətbiqlərlə müqayisədə aşağı səviyyədədir, istifadəçilərin platformada qalma və tez-tez istifadə etmə göstəriciləri hələ də istənilən səviyyədə deyil. BNP Paribas buna əsaslanaraq Muse-un uzunmüddətli monetizasiya proqnozunu aşağı salıb, tətbiqin yaxın dövrdə e-ticarət, turizm kimi şaquli platformalara güclü təsir edə bilməyəcəyini hesab edir. Gələcəkdə isə gəlirliliyin artırılması üçün istifadəçi iştirakçılığının yüksəldilməsi və reklam kimi modellərin sınaqdan keçirilməsinin vacibliyini vurğulayır.
Bank of America: “Süni intellektlə ticarət” hazırda ABŞ dövlət istiqrazları bazarının “sonuncu müdafiə xəttidir”
ABŞ Bankı xəbərdarlıq edir ki, AI ilə bağlı narrativlər makro risklər üçün “yastıq” rolunu oynayır və bazar dalğalanmalarını basdırır. AI-nin gətirdiyi FOMO hissləri “AI put opsionu” effektini yaradır və nəticədə fond bazarı borc bazarının kəskin dəyişikliklərinə demək olar ki, laqeyd qalır. ABŞ Bankı narahatdır ki, AI-narrativləri sarsılsa, artım gözləntilərinin aşağıya yenidən qiymətləndirilməsi nəticəsində borc bazarındakı böhran bütün bazar böhranına çevriləcək və basdırılmış makro risklər eyni anda güclənəcək.

Əmlak böhranı niyə məzənnəni sarsmadı?


