
Goldman Sachs-in bu tədqiqat hesabatı, ABŞ səhm bazarındakı növbəti bərpa dalğasının ipuclarını gizlədir

2 oktyabr tarixinə qədər, Goldman Sachs-ın əsas brokeri tərəfindən izlənilən Amerika əsaslı long-short fondlarının xalis leverage göstəricisi ardıcıl üç həftə azalıb, bu həftə 2.2 faiz bəndi azalaraq 46.4%-ə düşüb, 2025-ci ilin aprelindən bəri ən aşağı səviyyədədir və son beş ilin 2-ci percentilindədir.
Eyni dövrdə, Nasdaq 100 tarixi maksimuma çatıb, S&P ekvivalent ağırlıq indeksləri isə ardıcıl yeddi həftə düşüb.
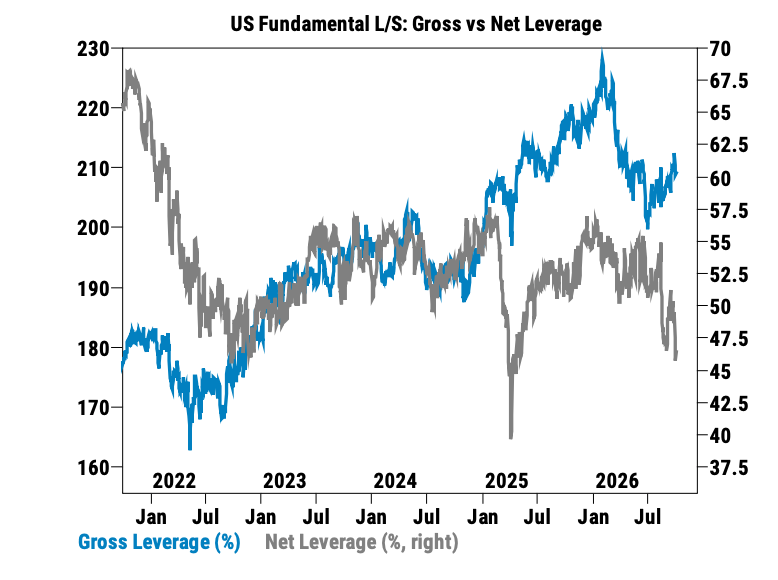
ABŞ Səhmləri İnvestisiya Portalı (ABŞ Səhm İnvestisiya Vebsaytı) hesab edir ki, bu məlumatlar göstərir: institutların xalis long mövqe ekspozisiyası aşağıdır, vəsaitlər hələ də az sayda güclü istiqamətdə cəmləşib. Bazarda potensial alış niyyəti var, amma bu impulsun sərbəst buraxılıb-buraxılmayacağı faiz dərəcələri və maliyyə hesabatlarından asılıdır.
Əvvəlcə institutların necə ticarət etdiyinə baxaq.
25 sentyabr - 1 oktyabr arasında, nümunə fondlar Amerika səhmlərini mülayim xalis alışla qarşılayıb.
İndeks və ETF kimi məhsullarda son iki ayın ən böyük xalis alış qeydə alınıb və əsasən short mövqelərin bağlanması ilə bağlı olub.
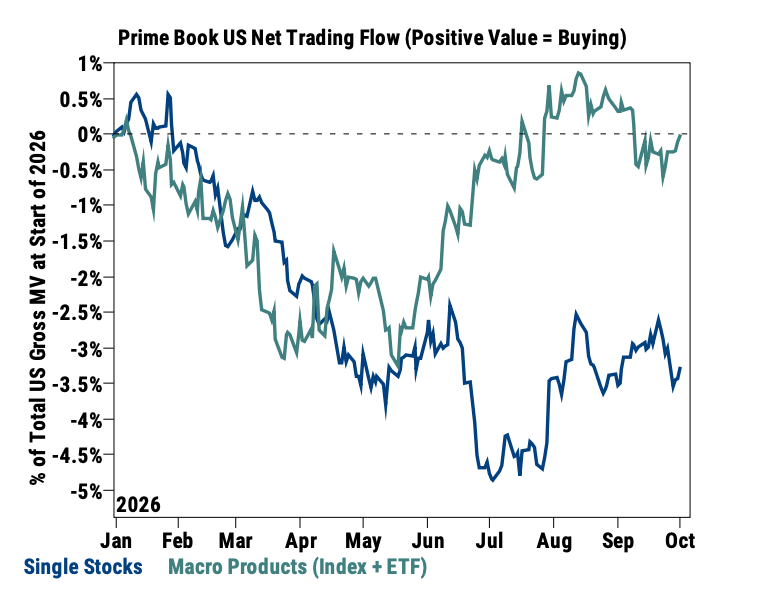
Fərdi səhmlər isə ardıcıl ikinci həftə xalis şəkildə satılıb, yeni short satışın miqdarı long alışdan təxminən 1.5 dəfə çoxdur. 11 sektorun 8-də xalis satış olub, əsasən kommunikasiya xidmətləri, istehlak və materiallar üzrə.
İndeks short mövqelərini geri almaq və eyni zamanda fərdi səhmləri satmaq bu həftə vəsait strukturunun əsasını təşkil edir.Bu, fondların ümumi bazarın aşağı düşməsinə mərc etməni azaltması, lakin eyni zamanda əksər şirkətlərin long mövqelərini artırmaması deməkdir.
Xalis leverage aşağıdır, bu, fondların böyük hissəsinin vəsaitinin nağd pulda olması demək deyil. Eyni dövrdə ümumi leverage hələ də 209.2%-dir, long-short bazar dəyəri nisbəti isə 1.57-yə düşüb və son beş ilin 1-ci percentilindədir.
Bunu belə başa düşə bilərsiniz: institutlar hələ də aktiv ticarətlə məşğuldur, sadəcə long və short tərəfləri qarşılıqlı olaraq sıfırladıqdan sonra ümumi yüksəlişə xalis ekspozisiya çox aşağıdır.
Sektorlara baxanda ən aydın dəyişiklik səhiyyə və enerji sektorunda olub.
Səhiyyə sektorunda son altı ayın ən sürətli xalis alış olub, lakin demək olar ki, hamısı short mövqelərin bağlanmasından qaynaqlanıb. Mövqe bağlama miqdarı 2022-ci ilin oktyabrından bəri ən böyükdür və son beş ilin 99-cu percentilindədir.
Biotexnologiya, farmasiya, həyat elmləri və xidmətlərdə oxşar tendensiya müşahidə olunub. Buna baxmayaraq, səhiyyə sektorunda long-short bazar dəyəri nisbəti cəmi 2.29-dur və illik minimuma yaxındır; aylıq göstəricilərdə, bu sektor yenə də xalis satılıb.
Beləliklə, bu həftə səhiyyə sektorundakı alışları daha çox “əvvəlki short mövqelərin toplu şəkildə geri alınması” kimi anlamaq lazımdır. Gələcəkdə aktiv şəkildə mövqelərin artırılması davam edərsə, sektor trendə çevrilə bilər.
Enerji isə tam tərsinədir.
Nümunə fondlar ardıcıl altı həftə enerji şirkətlərini xalis şəkildə satıb, son doqquz həftənin səkkizində də xalis satış qeydə alınıb. Yeni short satışın miqdarı long alışdan təxminən iki dəfə çoxdur, aylıq göstəricilərdə enerji ABŞ-da ən çox xalis satılan sektordur.
Russell 3000 ilə müqayisədə, enerji sektorunda allokasiya iyulda təxminən 1% çox idi, indi isə 0.4% azdır.
Neft qiymətləri yüksəkdir, amma institutlar enerji sektorunda short mövqeləri artırmağa davam edir. Bu, onların enerji səhmlərinin gələcək gəlirliliyinə cari neft qiymətlərinə nisbətən daha ehtiyatlı yanaşdıqlarını göstərir. Daxili və xarici neft-qaz, emal və xidmətlərin gəlirlilik sürücüləri fərqlidir, yalnız “neft qiymətləri yüksəkdir” arqumenti bütün sektoru şərh etmək üçün kifayət deyil.
Texnologiya sektorunda isə güclü və zəif temalar arasında fərq açıq şəkildə hiss olunub.
Bu həftə yarımkeçiricilər indeksi təxminən 4% yüksəlib, Nasdaq 100 isə təxminən 0.7% artıb. Optik şəbəkə tematik səbəti 9.09%, məlumat mərkəzi səbəti 3.35% artıb; kvant hesablaması və qlobal nadir torpaq səbətləri isə müvafiq olaraq 5.59% və 5.57% azalıb.
Vəsaitlər AI sənaye zəncirindəki konkret mərhələləri seçir və bütün populyar texnologiya temalarını ümumi şəkildə almır.
29 sentyabr tarixinə qədər, texnologiya sektorunun “Böyük 7-lik” səhmlərini tutan MAGS fonduna son 13 ticarət gününün 12-də xalis giriş olub. Ekvivalent ağırlıq indeksinin davamlı zəifləməsi ilə yanaşı, vəsaitlərin cəmləşməsi daha aydın müşahidə olunur.
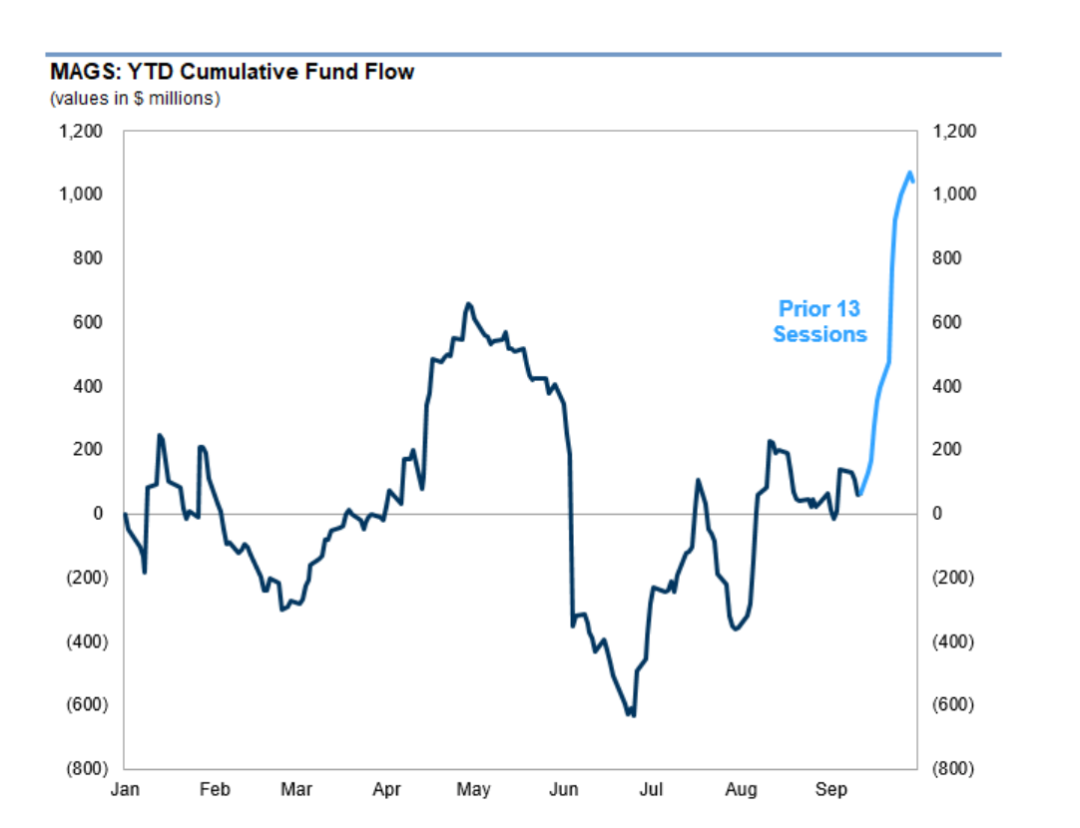
Burada bir potensial imkan da var: institutların xalis ekspozisiyası aşağıdır, makro təzyiqlər azaldıqda, aşağı allokasiya və short mövqelər yeni alışın mənbəyinə çevrilə bilər.
Kiçik səhmlər ən birbaşa müşahidə obyektidir.
Goldman Sachs-in qiymətləndirməsinə əsasən, Russell 2000-in sistemli fond ekspozisiyası tarixi 7-ci percentildədir; 22 sentyabr tarixinə CFTC məlumatına görə leveraged fondların short ekspozisiyası rekord səviyyəyə çatıb.
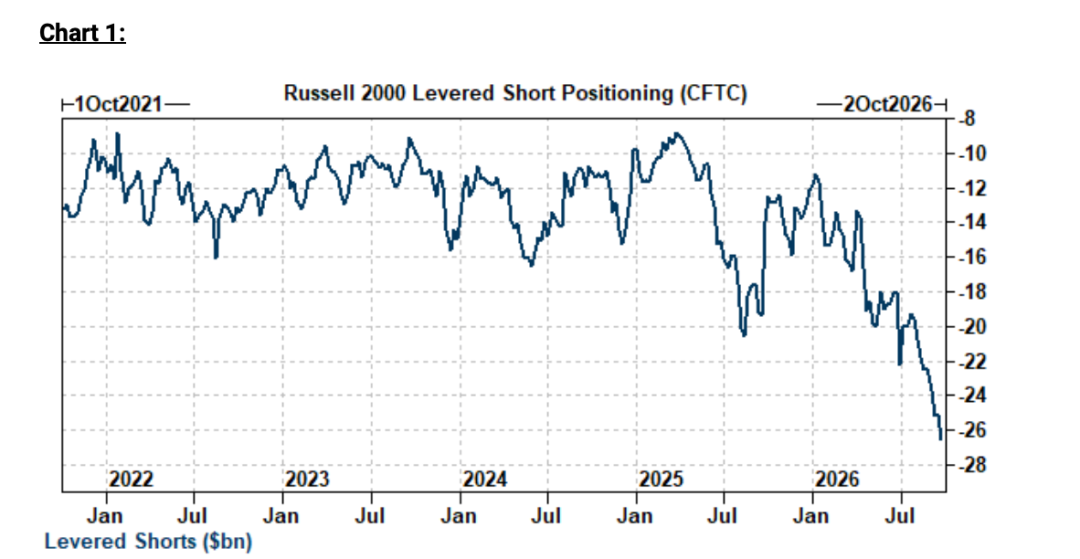
29 sentyabrdan bəri Russell futures-in açıq mövqe miqdarı təxminən 900 milyon dollar azalıb, trading desk-lər short mövqelərin bağlandığını müşahidə edib.
Bunu bəziləri IWM-də yüksəliş potensialında maraq görürlər: Mövqelər çox yüngül, short mövqelər isə çoxdur, əgər faiz dərəcələri yaxşılaşmağa davam etsə, həm short mövqe bağlaması, həm yeni long mövqelər birgə yüksəlişi təşviq edə bilər.
Şərtlər də aydındır—uzunmüddətli faiz dərəcələri real şəkildə rahat olmalıdır. Kiçik səhmlər maliyyələşmə xərclərinə daha həssasdır, faizlərin qısa müddətli azalması davamlı alış üçün kifayət deyil.
Texnologiya səhmləri isə maliyyə hesabatları mərhələsindən keçməlidir.
Trading desk-lər hesab edir ki, Nasdaq 100-ün növbəti 12 ay üçün gözlənilən P/E dərəcəsi uzunillik orta səviyyədən aşağıdır və bəziləri QQQ-nin yüksəliş ekspozisiyasında maraqlıdır.
Amma bu qərar gələcək qazancın reallaşmasına bağlıdır, proqnozlaşdırılan qazancı artıq qazanılmış pul kimi qəbul etmək olmaz.
Opsion qiymətləri də bir müşahidə imkan verir: QQQ-nin 1 və 3 aylıq implied volatility göstəriciləri son bir ilin müvafiq olaraq 36 və 34 percentilindədir; IWM isə 34 və 18 percentildədir.
Bu percentil göstəriciləri opsionların son bir illə müqayisədə implied volatility-nin yüksək olmadığını göstərir. Bu, opsionların ucuz olduğunu birbaşa sübut etmir, həm də alışın yüksək uğur ehtimalı olduğunu göstərmir.
ABŞ Səhmləri İnvestisiya Portalı (ABŞ Səhm İnvestisiyası Vebsaytı) hesab edir ki, bu həftə vəsait məlumatlarının ən dəyərli tərəfi iki mümkünliyin aydın şəkildə təqdim olunmasıdır:
1. Faiz dərəcələrinin davamlı azalması, maliyyə hesabatlarının gözləntiləri aşması, yüngül mövqelər və bol short mövqelər yüksəlişi daha da gücləndirə bilər, geridə qalan sektorlar yüksəlişdən faydalana bilər.
2. Faiz dərəcələri yüksək olaraq qalır, gəlir proqnozları aşağı endirilir, vəsaitlər yenə də az sayda lider şirkətdə cəmləşir, indeks güclü, fərdi səhmlər zəif olur.
Bundan sonra, bazarın dayanıqlı olub-olmadığını üç dəyişikliklə müəyyən edə bilərik: fərdi səhmlər xalis satışdan çıxırmı, xalis alış daha çox aktiv mövqe qurulmasından qaynaqlanırmı, ekvivalent ağırlıq indeksləri irəliləməyə başlayırmı.
Ancaq short mövqelər bağlanarsa, bazarda rebound ola bilər; daha çox vəsait alış və saxlamaya maraq göstərərsə, bazar daha güclü ola bilər.
ABŞ Səhmləri İnvestisiya Portalının VIP üzvü olun
Portfel idarəetmə strategiyalarını öyrənin, portfeldə tutduğunuz hər bir ABŞ şirkətini dərin təhlil edin
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Meta Muse məşhur olduqdan sonra istifadəçi saxlama problemi ilə üzləşib: açılma faizi aparıcı tətbiqlərdən aşağıdır, uzunmüddətli gəlirlilik sınaq qarşısındadır
Meta-nın yeni AI intellektu agenti Muse istifadəçilər tərəfindən 5.6 milyon dəfədən çox yüklənib və bir müddətlik Apple App Store-un ən üst pilləsində qərarlaşıb. Lakin istifadəçi aktivliyi Google, ChatGPT kimi aparıcı tətbiqlərlə müqayisədə aşağı səviyyədədir, istifadəçilərin platformada qalma və tez-tez istifadə etmə göstəriciləri hələ də istənilən səviyyədə deyil. BNP Paribas buna əsaslanaraq Muse-un uzunmüddətli monetizasiya proqnozunu aşağı salıb, tətbiqin yaxın dövrdə e-ticarət, turizm kimi şaquli platformalara güclü təsir edə bilməyəcəyini hesab edir. Gələcəkdə isə gəlirliliyin artırılması üçün istifadəçi iştirakçılığının yüksəldilməsi və reklam kimi modellərin sınaqdan keçirilməsinin vacibliyini vurğulayır.
Bank of America: “Süni intellektlə ticarət” hazırda ABŞ dövlət istiqrazları bazarının “sonuncu müdafiə xəttidir”
ABŞ Bankı xəbərdarlıq edir ki, AI ilə bağlı narrativlər makro risklər üçün “yastıq” rolunu oynayır və bazar dalğalanmalarını basdırır. AI-nin gətirdiyi FOMO hissləri “AI put opsionu” effektini yaradır və nəticədə fond bazarı borc bazarının kəskin dəyişikliklərinə demək olar ki, laqeyd qalır. ABŞ Bankı narahatdır ki, AI-narrativləri sarsılsa, artım gözləntilərinin aşağıya yenidən qiymətləndirilməsi nəticəsində borc bazarındakı böhran bütün bazar böhranına çevriləcək və basdırılmış makro risklər eyni anda güclənəcək.
Əmlak böhranı niyə məzənnəni sarsmadı?


