
حذرت مؤسسات وول ستريت: ارتكب الاحتياطي الفيدرالي "الخطيئة الأصلية"، وقد يتجه العائد على سندات الخزانة الأمريكية لأجل عشر سنوات نحو 8%

في خضم تصاعد العواصف في سوق السندات العالمي، أطلق ستيفن بليتز، كبير الاقتصاديين الأمريكيين في TS Lombard، تحذيرًا من أن الاحتياطي الفيدرالي الأمريكي يعيد ارتكاب خطأ تاريخي، بفضل تيسير السياسة النقدية قبل أن يتم كبح التضخم بشكل كامل، وأن هذه "الخطيئة الأصلية" ستدفع عائدات سندات الخزانة الأمريكية لأجل عشر سنوات إلى أن تصل في النهاية إلى 8% خلال السنوات القادمة.
ارتفع عائد سندات الخزانة الأمريكية لأجل عشر سنوات يوم الأربعاء إلى 5.30%، وهو أعلى مستوى منذ عام 2002، وتناقش معظم مؤسسات وول ستريت ما إذا كان 6% هو الحد التالي. لكن بليتز يرى في تقريره الأخير "تكرار الخطيئة الأصلية" أن هذا الحكم "ضيق الأفق جدًا" — فالمستوى 5.75% مجرد منصة مرحلية تالية، بينما 8% هو الهدف بعيد المدى، وعند بلوغه سيشكل ضغطًا فعليًا على سوق الأسهم وينهي النمط الذهني الذي استمر لعقود بين المستثمرين "الشراء عند الانخفاض".
يكمن المنطق الأساسي لهذا الحكم في أن مزيج السياسة المالية والنقدية التيسيرية سيدفع مركز التضخم والعائدات في كل دورة اقتصادية نحو الأعلى، في حين أن النظام السياسي الأمريكي يجعل من الصعب عكس هذا الوضع في المدى القريب. أكد بليتز أن الإرادة السياسية الحقيقية لكبح التضخم في الولايات المتحدة قد لا تظهر حتى عام 2029 على أقرب تقدير، لكنه أضاف: "لكني لن أراهن على ذلك".
"الخطيئة الأصلية": تيسير مبكر وإعادة تكرار التاريخ
يعرف بليتز "الخطيئة الأصلية" للسياسة النقدية بأنها: التيسير المبكر قبل أن يتم القضاء على التضخم بشكل كامل مع تراجع الاقتصاد، "وكأننا أخذنا قضمة أخرى من نفس التفاحة".
وفي وصفه، فإن "الجاني" هذه المرة هو رئيس الاحتياطي الفيدرالي السابق باول. ففي أواخر العام الماضي، ومع تباطؤ سوق العمل وتحسن أرباح الشركات، اختار باول خفض الفائدة — وأشار بليتز إلى أن هذا القرار جاء كذلك قبل شهرين من الانتخابات الرئاسية لعام 2024، مما شكل هدية سياسية لإدارة بايدن حينها. ويقر بليتز أن باول تعرض لـ"ضغط هائل" من الحكومة وبعض الطامعين في منصبه، بما في ذلك بعض أعضاء لجنة السوق المفتوحة الفيدرالية (FOMC)، الذين رغبوا في أن "يغلق عينيه ويفتح السياسة أكثر".
أما اليوم، فيرغب ترامب ووزيرة الخزانة بيسينت ومستشار الاقتصاد بيسينت وغيرهم بأن يمضي الرئيس الجديد للاحتياطي الفيدرالي والش، في تنفيذ سياسة تيسيرية خلال دورة الصعود الجديدة "بعين مفتوحة وأخرى مغلقة". وقد قاوم والش في اجتماع الفائدة في سبتمبر زيادة الفائدة بـ25 نقطة أساس فقط، ما رفع سعر الفائدة بين 3.75%-4.00%، وكانت نتيجة التصويت بالإجماع. وكان رد بليتز: "لماذا لم تُرفع الفائدة بـ50 نقطة أساس؟"
"الركود الذي لم يحدث": التوسع المالي أوقف التعديل
وصف بليتز عام 2025 بأنه "ركود لم يحدث". فبعد انعكاس منحنى العائد لمدة حوالي 22 شهرًا، كان من المفترض أن يتقلص نمو القطاع الخاص غير الزراعي (باستثناء القطاع الصحي)، وأن يشهد الاقتصاد الحقيقي انكماشًا، لكن ذلك لم يحدث قط.
ويعزو ذلك إلى عاملين: أولاً، أن التوسع المالي كان ضخمًا جدًا؛ وثانيًا، أن الاحتياطي الفيدرالي بدأ خفض الفائدة في الوقت الذي بالكاد بدأت فيه أرباح الشركات ترتفع. كما كان للسياسة الجمركية دور في ذلك.
يستشهد بليتز بقانونين كلاسيكيين من وول ستريت: الأول هو أن أرباح الشركات تسبق التوظيف، بينما التوظيف يسبق التضخم؛ والثاني أن السنة الأولى من التعافي عادةً ما تكون فيها أدنى معدلات التضخم. ما يعني أن 2026 سيكون "عامًا جيدًا"، ووسط تأثير الرسوم الجمركية وارتفاع أسعار النفط، سيشهد التضخم الأساسي انخفاضًا فعليًا. ولكن إذا ظل سوق الأسهم متماشيًا، فإن ارتفاع أرباح الشركات سيدفع إلى مزيد من التوظيف وبالتالي رفع التضخم الأساسي بحلول عام 2027.
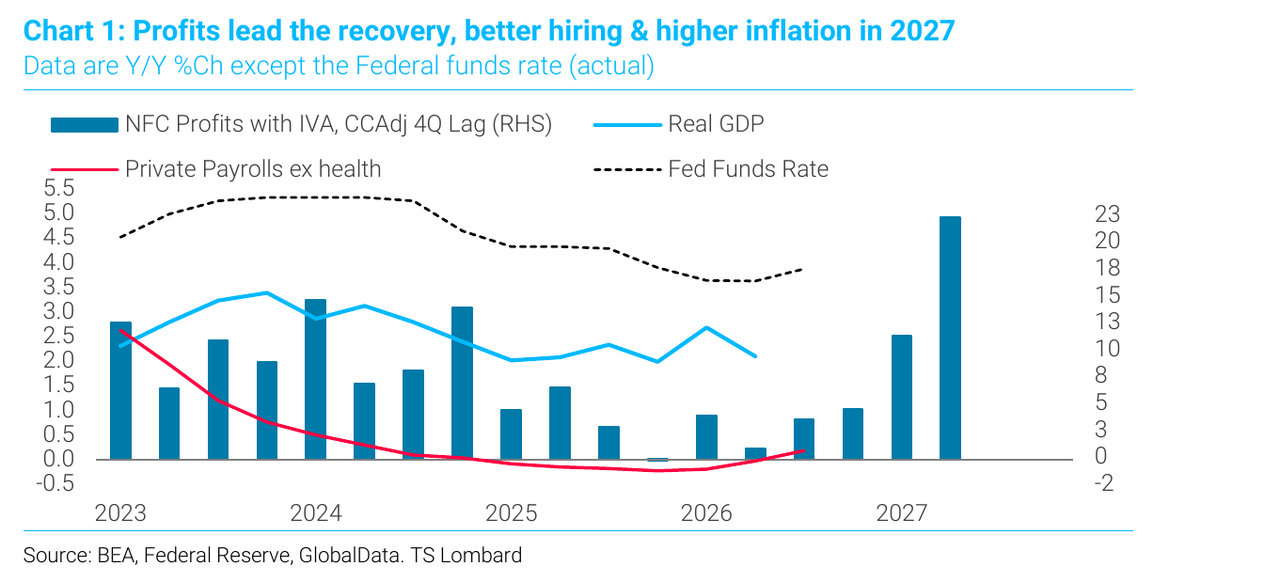
كما أشار إلى أن بيانات مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) الأساسية لشهر أغسطس والتي صدرت هذا الأسبوع جاءت "أقل من المتوقع" فقط لأن القراءة الفعلية 0.247% تم تقريبها إلى 0.2%، وتم تخفيض السلسلة كلها بتعديل مرجعي مصطنع عمدًا. في الوقت نفسه، ارتفع التضخم الأساسي الفائق شهريًا بنسبة 0.4%، بينما سجل قطاع "الخدمات الأخرى" أكبر زيادة تاريخيًا، وارتفعت تكاليف التعليم بشكل قياسي. وسرعان ما محا عائد سندات الخزانة لأجل عشر سنوات كافة المكاسب التي حققها عقب صدور بيانات PCE.
فروق أسعار المبادلات: السوق يسعر المخاطر المالية
الجزء الأكثر تميزًا في تحليل بليتز هو تفسيره لفروق أسعار المبادلات. إذ يرى أن المحرك العميق لصعود العائدات هو "زيادة المعروض من الدين السيادي" — إذ تحتاج حكومات الأسواق المتقدمة إلى تجديد سنداتها بشكل مستمر، في حين أن وتيرة توسع العجز المالي تتجاوز نمو الناتج المحلي الإجمالي الاسمي، ولم تعد البنوك المركزية تشتري هذه السندات كما في السابق.
الإشارة الأكثر وضوحًا تظهر في فروق أسعار المبادلات: إذ يميل المستثمرون بشكل متزايد إلى تلقي سعر الفائدة العومي المتغير لمدة عشر سنوات بدلاً من الاحتفاظ بسندات الدين السيادية ذات الكوبون الثابت. وقد ظهر هذا الاتجاه في الولايات المتحدة منذ 2012، لكنه بات بعد جائحة كورونا ظاهرة عالمية — حيث تقلصت فروق المبادلات بشكل ملحوظ في المملكة المتحدة وفرنسا، واقتربت ألمانيا من التوازن.
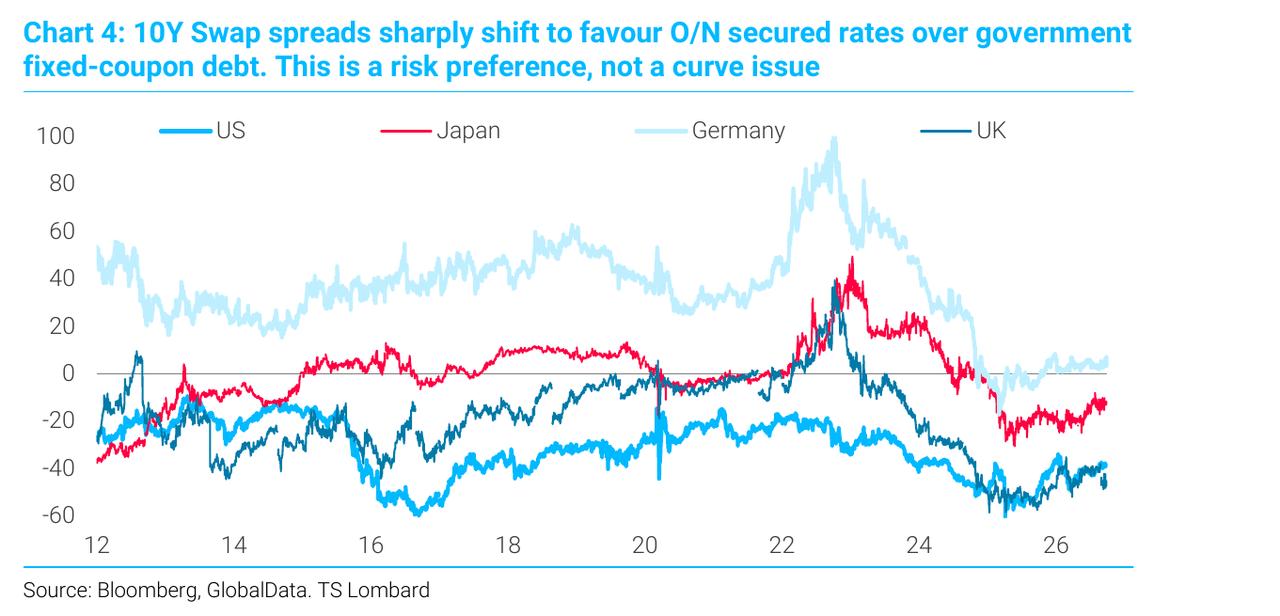
ويؤكد بليتز أن القضية هنا "قضية شهية للمخاطرة، وليست قضية منحنى العائد". ألمانيا وفرنسا تستخدمان بنكًا مركزيًا واحدًا، فيما يتبع بنك إنجلترا المركز الأوروبي عادة، ومع ذلك تباينت فروق المبادلات بين البلدين. السوق يقيم المخاطر المالية وليس معدلات السياسة أو مسار التضخم.
وقد أنشأ بليتز نموذجًا لفروق أسعار المبادلات لأجل عشر سنوات في الولايات المتحدة، وأظهرت النتائج أنه حتى باستبعاد تأثير شكل منحنى العائد وقيود التنظيم المصرفي، فإن شهية السوق تجاه سندات الخزانة الأمريكية تتناقص عامًا بعد عام.
لماذا 8%: مزيج السياسات والمنطق السياسي
الخلاصة الأساسية لبليتز هي: أن مزيج السياسة النقدية التيسيرية والسياسة المالية التوسعية سيدفع قاعدة التضخم والعائدات للارتفاع في كل دورة، حتى تظهر إرادة سياسية حقيقية تفضل كبح التضخم على حساب النمو قصير الأجل.
وقد اختصر هذا الانقسام بـ"هاملتون في مواجهة جاكسون" — الأول يمثل نهج إدارة الاقتصاد عبر البنك المركزي، والثاني يرمز إلى الاعتماد على السياسة الحكومية. و"الشعبوية التي ستختار الرئيس القادم تميل إلى جاكسون". ولخص السنوات العشر الأخيرة من السياسة الأمريكية: "الناس محافظون اجتماعيًا، وأحرار ماليًا".
طبيعة صعود العائدات مهمة أيضًا. ويشير بليتز إلى أن العائدات حتى الآن يقودها معدل الفائدة الحقيقي، ما يضغط على الأسهم دون أن يعرض الدولار للبيع. لكن إذا تحول المحرك إلى علاوة توقعات التضخم، "فسوف يظل أداء الأسهم جيدًا، وسيحين وقت البائعين على الدولار"، وسيبدأ حينها "سوق الدب الكبير للدولار الذي طالما توقعه الجميع" فعليًا.
المتغير الحاسم هو أن معدل المدخرات الصافية الأمريكية هبط إلى الصفر "ولا توجد علامات للتحسن". وفي هذا السياق توقع بليتز قائلاً: "في النهاية، سوف نرى عوائد سندات الخزانة الأمريكية لأجل عشر سنوات تصل إلى 8%".
ما الذي سينهار أولاً
لم يتنبأ بليتز بانهيار أصل معين. ويتوقع أن ما سينكسر هو إحدى أنماط التفكير — وهي "الثقة الراسخة في أن التضخم سيعود إلى 2%"، وكذلك المنطق الانعكاسي بأن "شراء الأسهم والسندات دائمًا ما يحقق عائدًا". وبالنسبة لجيل استثمر أربعين عامًا في بيئة تراجع أسعار الفائدة واعتاد الشراء عند الانخفاض، ستكون هذه نقلة إدراكية كبيرة.
ومن الجدير بالذكر أن بليتز ليس الوحيد في هذا الرأي. ووفقًا للتقارير، قال ريتش بريفوروستسكي، رئيس أعمال التحوط الدلتا في Goldman Sachs هذا الأسبوع: إن منحنى أسعار الفائدة "أصبح صارمًا للغاية بحيث يصعب تجاهله"، رغم أن "أداء سوق الأسهم يعكس مرونة مدهشة".
إضافة إلى ذلك، فإن وزارة الخزانة الأمريكية ليست بلا تأثير على مسار العائدات. وكانت Rabobank قد وصفت خطة إعادة شراء سندات الخزانة التي وسعتها الوزارة في أغسطس بأنها نسخة خفيفة من "السيطرة على منحنى العائد"، محذرة من أن "العائدات الأعلى تؤدي إلى تدهور الأوضاع المالية، مما يرفع علاوة الأجل ويؤدي إلى مزيد من صعود العائدات"، لكنها أضافت أن إعادة الشراء "تقطع هذه الدورة، لكنها قد لا تكسرها".
استنتاج بليتز: الحكومة التي ترفض قبول الركود، لن تستطيع اختيار حد أعلى لعائدات السندات بنفسها.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جي بي مورغان: المخاطر الكامنة في سوق الأسهم الأمريكية: عودة الرافعة المالية
عدد الموظفين الذين تم تسريحهم من الشركات الأمريكية في سبتمبر بلغ أدنى مستوى له خلال أربعة أعوام لنفس الفترة، لكن الرغبة في التوظيف وصلت إلى أدنى مستوى لها منذ خمسة عشر عامًا لنفس الفترة.
وفقًا لتقرير Challenger, Gray & Christmas، أعلنت الشركات الأمريكية عن انخفاض عدد الموظفين الذين تم تسريحهم في سبتمبر بنسبة تقارب 20% على أساس سنوي، بينما ارتفع عدد المسرحين في شركات التكنولوجيا بنسبة 77% مقارنة بالشهر السابق. وانخفض عدد الوظائف التي تعتزم الشركات تقديمها في سبتمبر بنسبة 23% على أساس سنوي. وفي اليوم نفسه، انخفض عدد طلبات الحصول على إعانات البطالة لأول مرة في الأسبوع الماضي في الولايات المتحدة إلى 197 ألفًا، ليقترب من أدنى مستوى منذ عام 1969.

من المتوقع أن يستمر نقص إمدادات NAND حتى عام 2028! Citi متفائلة بشأن الطلب على AI الذي يدفع أسعار رقائق التخزين للارتفاع وتعيد التأكيد على تقييم "شراء" لـ SanDisk (SNDK.US)
ذكرت أبحاث سيتي أن النتائج المالية للربع الرابع الأخيرة التي أعلنتها Micron Technology تؤكد مرة أخرى الاتجاه المستمر لتضييق العرض في سوق ذاكرة NAND، ومن المتوقع أن يستمر هذا الوضع في صناعة العرض والطلب حتى عام 2028، مما يوفر دعمًا لأسعار شرائح التخزين.

شركة Nebius (NBIS.US) تستحوذ على الشركة الناشئة الإسرائيلية Inferize لتعزيز أعمال الذكاء الاصطناعي في مجال الاستدلال، وقيمة الصفقة قد تصل إلى 150 مليون دولار أمريكي.
أعلنت شركة Nebius، مزود خدمات البنية التحتية السحابية للذكاء الاصطناعي، عن استحواذها على شركة Inferize الإسرائيلية الناشئة المتخصصة في الذكاء الاصطناعي، وذلك لتعزيز قدراتها في البنية التحتية لاستنتاجات الذكاء الاصطناعي.
أسعار العملات المشفرة
المزيد


