
لماذا تواصل المؤسسات رفع تقييم TSMC في هذا الموقع؟

مرحباً جميعاً، أنا يودو.
بعد صدور التقرير المالي للربع الرابع لعام 2025 من TSMC، جاء رد فعل السوق سريعاً.
لكن السؤال الحقيقي الذي يستحق الطرح هو:
لماذا اختارت المؤسسات في هذا التوقيت الاستمرار في رفع تقييم TSMC؟
هذا السؤال لا يُجاب عليه بناءً على الشعور فقط.
في هذه المقالة، سأدمج أساساً أحدث تقارير الأبحاث الصادرة عن J.P. Morgan و Goldman Sachs بعد التقرير المالي، وسأحلل من منظور النماذج المؤسسية لماذا اختاروا الاستمرار في رفع التقييم في هذا التوقيت.
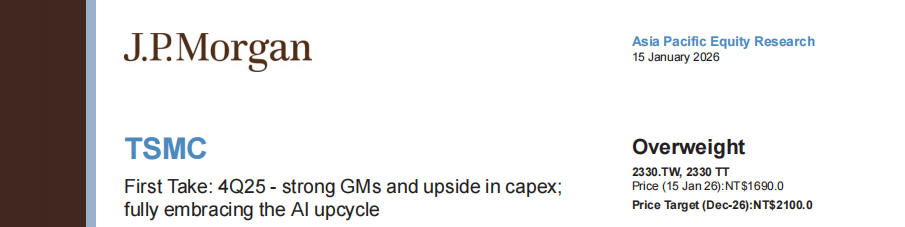
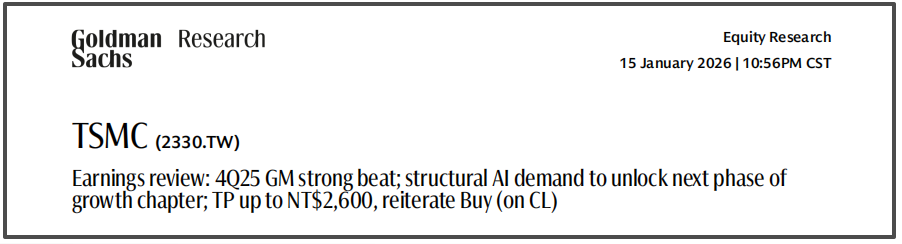
دعونا نبدأ بالخلاصة.
هذه الجولة من رفع التقييم لم تأت لأن التقرير المالي "جيد"، بل لأنالافتراضات السابقة لم تعد قائمة.
سواء كانت J.P. Morgan أو Goldman Sachs، ثمة نقطة مشتركة واحدة في هذا التحرك:
الأمر ليس تعديلاً طفيفاً، بل هو تغيير في الافتراضات طويلة الأجل.
هذا التغيير يتجلى أساساً في ثلاثة أمور.
السبب الأول: لم يعد الذكاء الاصطناعي متغيراً هامشياً
في السنوات الماضية، كان تقييم المؤسسات لإيرادات TSMC المتعلقة بالذكاء الاصطناعي غالباً:
النمو سريع، لكنه ما زال مجرد عنصر فرعي داخل HPC، وتأثيره على النماذج طويلة الأجل محدود.
لكن بعد هذا التقرير المالي، تم كسر هذا التقييم تماماً.
بدأت المؤسسات تعتبر إيرادات AI accelerator، مباشرة كالتالي:
المتغير الأساسي الذي يحدد معدل استخدام العمليات المتقدمة
المتغير الأساسي الذي يحدد وتيرة الإنفاق الرأسمالي
بل وحتى متغير يحدد معدل نمو الشركة بشكل عام
عندما يتحول الذكاء الاصطناعي من "خيار" إلى "المتغير الرئيسي"،
يجب أن يتم تعديل نموذج النمو السابق بشكل شامل.
هذا ليس تفاؤلاً عاطفياً، بل هو تغير هيكلي.
السبب الثاني: بدأ يُنظر إلى هامش الربح الإجمالي بنسبة 60% كـ"حالة طبيعية"
إذا كان جانب الإيرادات قد غيّر معدل النمو،
فإن جانب الربح قد غيّرمرتكز التقييم نفسه.
ما هو مهم حقاً في هذا التقرير المالي، ليس تجاوز هامش الربح التوقعات في ربع معين، بل ظهور ثلاثة أمور في آن واحد:
استقرار هامش الربح في الربع الرابع 2025 عند نسبة 60%
توجيهات الربع الأول 2026 ارتفعت أكثر
تم رفع التوجيهات طويلة الأجل لهامش الربح بشكل واضح
المعنى الكامن هنا هو:
بدأت المؤسسات تتقبل فرضية جديدة —
قد لا يعود متوسط هامش الربح لدى TSMC في السنوات القادمة إلى ما يزيد قليلاً عن 50%.
وبمجرد تأكيد ارتفاع مركز هامش الربح:
لن يصبح تغير EPS خطياً بعد الآن،
بل سيتم رفع نطاق القدرة الربحية بالكامل.
وهذا هو السبب أيضاً في أن العديد من عمليات الرفع لم تتم من خلال زيادة مضاعف التقييم، بل عن طريق إعادة تسعير EPS.
السبب الثالث: تغيرت "طبيعة" Capex
لطالما كان هناك جدل في السوق حول Capex الخاص بـ TSMC.
لكن مفتاح تغير حكم المؤسسات هذه المرة ليس كمية Capex، بل لماذا يجب أن يكون Capex بهذا الحجم.
هذه المرة، كان توصيف المؤسسات لـ Capex:
ليس مقامرة ضد الدورة الاقتصادية
ليس استثماراً دفاعياً
بل هو تخطيط مسبق تدفعه يقينية الطلب على الذكاء الاصطناعي على المدى الطويل
بعبارة أخرى:
لم يعد Capex يُعتبر متغير مخاطرة، بل نتيجة لرؤية أوضح للنمو.
وعندما يُفهم Capex بهذه الطريقة، يصبح معناه على التقييم مختلفاً تماماً.
لماذا الاستمرار في رفع التقييم "الآن" وليس في وقت أبكر أو لاحق؟
هذا سؤال رئيسي يسهل على كثيرين تجاهله.
المؤسسات لم تدرك أهمية الذكاء الاصطناعي اليوم فقط،
ولم تلاحظ ضيق العمليات المتقدمة اليوم فقط.
النقطة الحاسمة هي تحقق ثلاثة أمور في الوقت نفسه:
1️⃣ لم يعد الطلب على الذكاء الاصطناعي ضوضاء في الطلبات، بل أصبح منحنى مستداماً
2️⃣ لم يتأثر هامش الربح بشكل واضح بسبب التوسع وزيادة التواجد الخارجي
3️⃣ أصبح موقف الإدارة تجاه Capex متوسط إلى طويل الأجل أكثر حسماً
عندما تتحقق هذه النقاط الثلاث في الوقت ذاته،
يجب تعديل "الافتراضات الحذرة" السابقة.
ولهذا السبب حدث رفع التقييم في هذا التوقيت، وليس قبل صدور التقرير المالي.
فهمي الشخصي
إذا نظرنا إلى سعر السهم فقط، يبدو رفع التقييم هذه المرة وكأنه "مواكبة للتيار";
لكن من منظور نماذج المؤسسات، فهو تصحيح لا بد منه.
TSMC تتحول من:
"شركة صناعية شديدة الدورية"
إلى التحول تدريجياً نحو:
"أصل أساسي ذو قدرة ربحية هيكلية في عصر بنية الذكاء الاصطناعي التحتية".
وفي هذا السياق،
استمرار المؤسسات في رفع التقييم ليس عدوانية، بل هو تأخر.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like

تتعاون Apple (AAPL.US) مع LG لدخول سوق المنازل الذكية: ستطرح LG علامتها على ملحقات مثل أجراس الأبواب، منظمات الحرارة، والكاميرات
وفقًا لمصادر مطلعة، تستعد شركة Apple لتوسيع مجموعة أجهزتها الذكية المنزلية قريبًا، بما في ذلك أجراس الأبواب، منظمات الحرارة وملحقات أخرى، حيث سيتم تطوير هذه المنتجات من خلال شراكة غير معتادة بين Apple وLG Electronics.
إعادة قراءة التقرير - ROI - بالنسبة لوزارة الخزانة بقيادة ترامب، فإن "النهاية" في المزادات هي الجزء الأكثر صعوبة: ماكيفر
تكرار، لم يتغير محتوى النص. جايمي مكجيفر، رويترز، أورلاندو، فلوريدا، 6 أكتوبر - من المفترض أن تكون مزادات السندات الأمريكية حدثًا روتينيًا، مملًا، ويمكن التنبؤ به وخاليًا من الأخبار. لكن هذه ليست أوقاتًا عادية، إذ تواجه إدارة ترامب الآن خطر تصدّر أنباء ضعف مبيعات السندات العناوين الرئيسية. تخطط وزارة الخزانة الأمريكية هذا الأسبوع لإصدار ما يقارب 120 مليار دولار من السندات، وهو أول إصدار من السندات متوسطة وطويلة الأجل منذ أسبوعين: يوم الثلاثاء إصدار سندات لثلاث سنوات بقيمة 58 مليار دولار، ويوم الأربعاء إصدار سندات لعشر سنوات بقيمة 39 مليار دولار، ويوم الخميس إصدار سندات لثلاثين سنة بقيمة 22 مليار دولار. تعتبر هذه المزادات، في الظروف الطبيعية، أمرًا ثانويًا لا يستحق الذكر، لكنها تحظى الآن باهتمام متزايد بسبب ضعف الأداء في مزادات 22-24 سبتمبر، وخاصة مزاد سندات الخمس سنوات في 23 سبتمبر، الذي أدى إلى أكبر قفزة في عوائد السندات منذ أبريل العام الماضي. منذ ذلك الحين، لم تنخفض العوائد، بل استمرت في الارتفاع عبر معظم الآجال إلى أعلى مستوياتها منذ عقود. ومن الجدير بالذكر أن احتمال "فشل" مزاد السندات الأمريكية شبه معدوم، إذ يشارك دائمًا تجار الدرجة الأولى — أي 26 بنكًا ومؤسسة معتمدة من قبل الاحتياطي الفيدرالي في نيويورك — في المزادات. هؤلاء يتحملون فعليًا مسؤولية الاكتتاب في المبيعات، مما يضمن سير سوق السندات الأمريكية، البالغ حجمه 30 تريليون دولار والأكثر سيولة في العالم، بسلاسة. وهذا بدوره يسمح للنظام المالي العالمي بأكمله بالاستمرار في العمل. تقدر ديون وأصول ومشتقات السوق العالمية بتريليونات الدولارات على أساس سندات الخزانة الأمريكية، وهي أيضًا الضمانات الأساسية لعدة نشاطات مثل اتفاقيات إعادة الشراء والقروض والتمويل بين البنوك. باختصار، طالما بقيت السندات الأمريكية حجر الأساس للنظام المالي العالمي، سيظل هناك دائمًا مشترين في المزادات. المشكلة دائمًا هي بأي سعر ستتم الصفقة. حاليًا، بلغت تكلفة الاقتراض في السوق الثانوية أعلى مستوى منذ منتصف العقد الأول من القرن الحالي، لذلك من المعقول أن تدفع وزارة الخزانة معدلات فائدة أعلى في السوق الأولية. لكن كما أظهرت المزادات الأخيرة، من الممكن حدوث مفاجآت سلبية. "كبيرة جدًا بحيث لا يستطيع السوق استيعابها؟" كان مزاد سندات الخمس سنوات بقيمة 70 مليار دولار في 23 سبتمبر من أكثر المزادات إثارة للقلق في السنوات الأخيرة. كان الطلب على المزاد، مقاسًا بنسبة التغطية، في أدنى مستوياته منذ تسع سنوات. في النهاية، باعت وزارة الخزانة السندات بعائد 5.033%، أي أعلى بأكثر من 3 نقاط أساس من العائد السوقي عند انتهاء تقديم العطاءات. ثلاث نقاط أساس قد لا تبدو كثيرة، لكن بالنسبة لمزاد سندات خمس سنوات، هذا أمر استثنائي. هذه أكبر "ذيل" منذ يونيو 2022. ووفقًا لمحللي JP Morgan، يتعين العودة إلى عام 2011 — أثناء أزمة سقف الديون التي أدت إلى خفض التصنيف الائتماني الأمريكي في أغسطس من ذلك العام — للعثور على مزاد خمس سنوات أحدث "ذيلًا" مماثلًا بفارق 3 نقاط أساس. اليوم، أدت المخاوف بشأن مستقبل المالية الأمريكية إلى رفع تكاليف الاقتراض طويل الأجل. ولذلك يتوقع السوق بشكل عام أن تركز إدارة ترامب تدريجيًا طلبات التمويل الضخمة لوزارة الخزانة على الطرف الأقصر — والأقل تكلفة — من منحنى العوائد. هذا يفسر لماذا أثار مزاد سندات الخمس سنوات قبل أسبوعين هذا القلق الكبير. "ذيل" بثلاث نقاط أساس أمر شائع في مزادات السندات طويلة الأجل، لكنه غير معتاد لسندات تقع في "منتصف" منحنى العوائد. إذا اضطرت وزارة الخزانة إلى دفع علاوة أكبر على هذه السندات لضمان بيعها، فهذا يعني أننا في ورطة. قد يكون اتساع "ذيل" المزاد نتيجة عدة عوامل، منها تقلبات السوق يوم المزاد، أو مشاكل أساسية أعمق — من النوع القادر على تقويض الطلب مع الوقت. غالبًا يصعب التفريق بين هذين العاملين لأنهما ليسا متعارضين. من زاوية متفائلة، لم يصل هذا القلق بعد إلى الطرف القصير من منحنى العائد. على الأقل ليس بعد. عائدات السندات لأجل 3 و10 سنوات ارتفعت حوالي 50 نقطة أساس عن المزاد الأخير قبل شهر، وتدور حول 4.96% و5.32% على التوالي. أما عوائد سندات الثلاثين سنة فارتفعت بحوالي 35 نقطة أساس إلى 5.65%. هذا المستوى يجب أن يكون عاليًا بدرجة تكفي لجذب طلب قوي وضمان بيع سلس، أليس كذلك؟ ربما. لكن إذا حدثت مفاجآت، فقد يمتد التقلب وعدم اليقين إلى السوق بأكمله. سيراقب المستثمرون التطورات عن كثب كما يفعل النسر. (الآراء الواردة تعبر عن رأي الكاتب وحده، الكاتب هو كاتب عمود في رويترز) هل أعجبك هذا العمود؟ مرحبًا بك في "الفائدة المفتوحة" من رويترز، وهو مصدر جديد لا غنى عنه لتعليقات الأسواق المالية العالمية. تابع ROI على LinkedIn وX. يمكنك أيضًا الاستماع يوميًا إلى بودكاست "Morning Bid" عبر Apple، وSpotify أو تطبيق رويترز للاستماع إلى تحليلات عميقة لأهم أخبار الأسواق والمال من مراسلي رويترز. اشترك لتحصل على البرنامج طوال أيام الأسبوع. أكبر "ذيل" في مزاد السندات الأمريكية لأجل 5 سنوات منذ 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (لتيسير فهم غير الناطقين بالإنجليزية، قامت رويترز بترجمة هذا التقرير تلقائيًا إلى عدة لغات أخرى. قد تحتوي الترجمة التلقائية على أخطاء أو لا تتضمن السياق المطلوب، ولا تضمن رويترز دقة النص المترجم آليًا ويقدم فقط لراحة القارئ. ولا تتحمل رويترز أي مسؤولية عن أي ضرر أو خسارة تنتج عن استخدام الترجمة الآلية.)
أسعار العملات المشفرة
المزيد


