
تراكم العديد من العوامل الإيجابية، استقرار مؤقت لـ BTC، لكن الأزمة لا تزال بحاجة إلى حل (10.20~10.26)

لا تزال الشهية للمخاطرة منخفضة، ولا يزال السيولة في سوق العملات المشفرة شديدة الضيق.
 المعلومات والآراء والأحكام المتعلقة بالأسواق والمشاريع والعملات الرقمية المذكورة في هذا التقرير هي للمرجعية فقط ولا تشكل أي نصيحة استثمارية.
كتابة 0xBrooker
خلال عطلة نهاية الأسبوع، عقدت الوفود المفاوضة للتجارة بين الولايات المتحدة والصين الجولة الخامسة من المحادثات هذا العام في ماليزيا، استعدادًا أخيرًا للقمة الرئاسية بين البلدين المقررة في نهاية الشهر.
في السابق، ومع استمرار كلا الجانبين، وخاصة الجانب الأمريكي، في إرسال إشارات حول التطلع إلى التوصل إلى اتفاق، وتحسن السيولة المالية قصيرة الأجل في الأسواق الأمريكية، استقر مؤشر ناسداك تدريجيًا بعد انخفاضه وتقلبه خلال الأسبوعين الماضيين، وسجل ارتفاعًا تاريخيًا جديدًا بعد صدور بيانات مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر يوم الجمعة. يوم الأحد، أعلن الجانبان التوصل إلى توافق حول "إطار الاتفاق"، مما حفز ارتفاعًا جماعيًا في BTC وسوق العملات الرقمية.
تحسن الصراع التجاري بين الولايات المتحدة والصين، والسيولة المالية قصيرة الأجل، وبيانات التضخم، وهي ثلاثة عوامل كانت تضغط على السوق، مما أدى إلى تسجيل الأسهم الأمريكية مستويات قياسية جديدة هذا الأسبوع. أما BTC وسوق العملات الرقمية، فلا تزال متأثرة بتراجع شهية المخاطرة والقيود الدورية التاريخية، وتبقى ضعيفة الأداء، رغم ارتدادها الضعيف بعد تلقي دعم من متوسط 200 يوم وعودتها فوق "قاع ترامب"، إلا أنها لم تعد بعد إلى حالة السوق الصاعدة. ولا تزال السوق الرقمية تفتقر إلى نقاط ساخنة داخلية، ولا تزال Altcoin أضعف من BTC.
تدفقات رأس المال لا تزال ضعيفة، مما يصعب عليه مواجهة ضغط البيع من كبار المستثمرين، ويجب الاستمرار في مراقبة ما إذا كان تخفيف أسعار الفائدة وتحسن النزاع التجاري بين الولايات المتحدة والصين سيؤدي إلى عودة تدفقات رأس المال بقوة، مما قد يعكس الاتجاه الهابط أو حتى يغير نمط الدورة السابقة.
السياسات، البيانات المالية الكلية والاقتصادية
قبل أسبوعين، تصاعدت الحرب الجمركية بين الولايات المتحدة والصين بشكل مفاجئ، مما أدى إلى تقلب الأسواق المالية العالمية مرة أخرى. بعد ذلك، استمر كلا الجانبين، وخاصة الجانب الأمريكي، في إرسال إشارات إيجابية ورغبة في التوصل إلى اتفاق، وبدأ السوق في تفسير ذلك على أنه "استخدام الضغط لدفع المفاوضات"، ثم استقر تدريجيًا.
خلال عطلة نهاية الأسبوع، عقدت الوفود جولة خامسة من المحادثات في ماليزيا. ووفقًا للإعلانات الصادرة يوم الأحد: خلال يومين، أجرى الجانبان "مناقشات بناءة" حول قضايا مثل الرقابة على الصادرات، تمديد الرسوم الجمركية المتبادلة، التعاون في مكافحة الفنتانيل والمخدرات، توسيع التجارة، ورسوم "السفن 301"، "وتوصلا إلى توافق مبدئي"، وستدخل الإجراءات الداخلية للموافقة لاحقًا. من المرجح أن تعقد القمة الرئاسية بين البلدين في نهاية الشهر كما هو مقرر.
منذ إغلاق الحكومة الأمريكية، ظل السوق يفتقر إلى بيانات اقتصادية وتوظيفية، حتى صدرت أول بيانات رئيسية في 24 أكتوبر — مؤشر أسعار المستهلكين. أظهرت البيانات أن مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر ارتفع بنسبة 3% على أساس سنوي، أقل من التوقعات البالغة 3.1%، وأعلى من القراءة السابقة البالغة 2.9%. وهذا يعني أن احتمال خفض سعر الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر يقترب من 100%، وتوقعات خفض الفائدة في ديسمبر وصلت إلى 91.1% وفقًا لـ FedWatch. استمرار دورة خفض الفائدة أزال المخاوف السابقة في السوق، وسجلت المؤشرات الثلاثة الرئيسية للأسهم الأمريكية مستويات قياسية جديدة بعد صدور البيانات. كما واصل BTC ارتداده الضعيف، لكنه لا يزال بعيدًا عن أعلى مستوياته التاريخية.
تسبب إغلاق الحكومة الأمريكية في مشاكل في السيولة قصيرة الأجل. ومع تصريح باول بأن "الاحتياطي الفيدرالي سيوقف قريبًا سياسة التشديد الكمي QT"، بدأت هذه الضغوط على السوق تتراجع.
بدأت أسهم الذكاء الاصطناعي والتكنولوجيا في الولايات المتحدة في الإعلان عن تقارير أرباح الربع الثالث، وجاءت نتائج Tesla أقل من التوقعات لكنها أغلقت على ارتفاع، مما يدل على أن الإنفاق على الذكاء الاصطناعي لا يزال يحظى بتفاؤل السوق. وستواصل العديد من الشركات الكبرى الإعلان عن تقارير أرباحها الأسبوع المقبل، ويجب متابعة ذلك عن كثب.
سجل مؤشر الدولار الأمريكي هذا الأسبوع ارتفاعًا بنسبة 0.39% ليغلق عند 98.547، في حالة معتدلة. بعد عدة أسابيع من الارتفاع القوي، بدأ الذهب في الانخفاض الحاد يوم الثلاثاء، ثم بقي في حالة ضعف.
سوق العملات الرقمية
إلى جانب تأثير الأسواق المالية الكلية، لا يزال سوق BTC والعملات الرقمية يعاني من تأثير "الدورية التاريخية".
هذا الأسبوع، سجلت البورصات تدفقات داخلية تزيد عن 130,000 BTC، وهو حجم أقل قليلاً من الأسبوع الماضي، لكن صافي التدفقات الخارجة انخفض إلى 2775 عملة، وهو أدنى مستوى في الفترة الأخيرة. ويظهر ذلك مدى تأثير الدورية التاريخية على السوق في فترة التبديل بين الدورات.
قام كبار المستثمرين بتقليص حيازاتهم بأكثر من 39,000 عملة، وغالبًا ما يحدث هذا البيع المستمر أثناء الانخفاض في مرحلة تأكيد التحول من السوق الصاعدة إلى الهابطة. في هذا الوقت، لم تعد قوة الشراء من المستثمرين قصيري الأجل كافية لامتصاص ضغط البيع.
في الهيكل السوقي الجديد، كانت القوى الرئيسية التي تستوعب ضغط البيع هي شركات DATs وقنوات تمويل BTC Spot ETF، وقد كان أداؤها هذا الأسبوع ضعيفًا أيضًا. ووفقًا لإحصاءات eMerge Engine، بلغ إجمالي التدفقات الداخلة إلى سوق العملات الرقمية هذا الأسبوع 943 ملايين فقط، وهو أدنى مستوى منذ عدة أشهر.
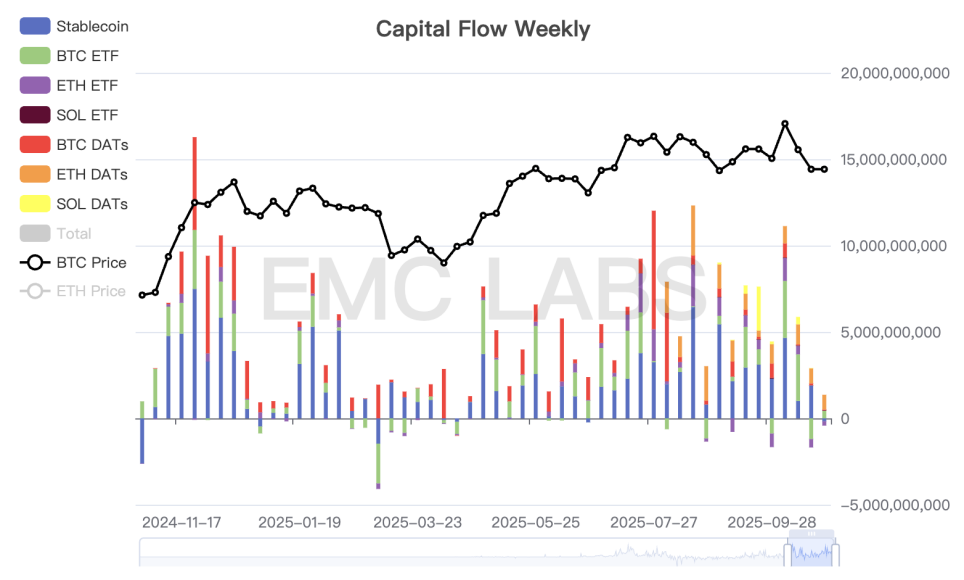
إحصائيات التدفقات الأسبوعية لرأس المال في سوق العملات الرقمية
وراء حالة التداول الضعيفة يكمن تأثير "الدورية التاريخية" الذي نؤكد عليه مؤخرًا في كبح معنويات السوق. لتغيير هذه الحالة، إما أن تحتاج قوى الشراء في الهيكل الجديد إلى اتخاذ موقف نشط في ظل ارتفاع شهية المخاطرة العالمية لامتصاص ضغط البيع، أو أن البيع القاسي من كبار وصغار المستثمرين سيؤكد السوق الهابطة.
من الناحية الفنية، استقر BTC هذا الأسبوع فوق متوسط 200 يوم و"قاع ترامب" (في نطاق 90,000~110,000 دولار) وواصل ارتداده الضعيف، محققًا ارتفاعًا أسبوعيًا بنسبة 5.4%. أما ETH فقد استقر فوق متوسط 120 يوم.
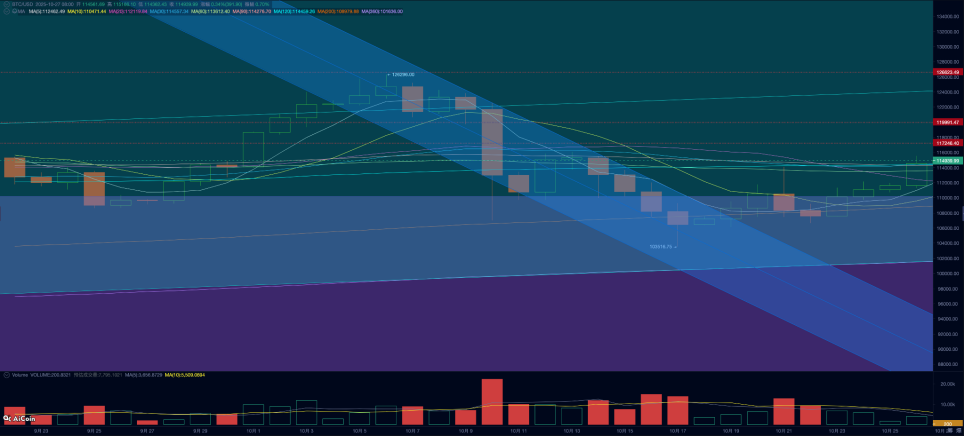
الرسم البياني اليومي لسعر BTC
تسببت عمليات التصفية المستمرة في سوق العقود بعد تصاعد النزاع الأمريكي الصيني في خسارة السوق أكثر من 20 billions دولار من القيمة الاسمية. مؤخرًا، ارتد BTC مع الأسهم الأمريكية، لكن إجمالي العقود المفتوحة لا يزال منخفضًا، مما يدل على أن الأموال ذات الرافعة المالية من الصعب أن تكون القوة الدافعة الرئيسية للارتداد على المدى القصير.
استنادًا إلى أحكام متعددة الأبعاد، نعتقد أن سلوك شركات DATs وقنوات تمويل BTC Spot ETF سيظل القوتين الوحيدتين اللتين تدعمان ارتداد BTC، بل وربما عودته إلى حالة السوق الصاعدة.
مؤشرات الدورة
وفقًا لـ eMerge Engine، فإن مؤشر EMC BTC Cycle Metrics هو 0، مما يشير إلى فترة انتقالية.
تأسست EMC Labs (مختبرات eMerge) في أبريل 2023 من قبل مستثمرين في الأصول الرقمية وعلماء بيانات. تركز على أبحاث صناعة البلوكشين والاستثمار في السوق الثانوية للعملات الرقمية، وتعتبر الرؤية الصناعية والاستبصار والتنقيب عن البيانات هي نقاط قوتها الأساسية، وتهدف إلى المشاركة في صناعة البلوكشين المزدهرة من خلال البحث والاستثمار، ودفع البلوكشين والأصول الرقمية لجلب الفائدة للبشرية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
عائدات سندات الخزانة الأمريكية لا تزال مرتفعة! تكاليف الاقتراض العالية تستمر في التأثير على الاقتصاد الأمريكي، وتفاقم التباين بين موجة الاستثمار في الذكاء الاصطناعي وأداء الاقتصاد الحقيقي
مع استمرار عائدات سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5%، بدأ المستثمرون يركزون على سؤال قد يكون أكثر أهمية من تقلبات السوق قصيرة الأجل: إذا ظلت تكلفة الاقتراض في الولايات المتحدة مرتفعة لفترة طويلة، فما التأثير الذي سيواجهه الاقتصاد والأسواق المالية؟
الأسواق الأمريكية الليلة | انخفاض التوظيف غير الزراعي في سبتمبر يدعم الفيدرالي لتأجيل رفع الفائدة، ارتفاع المؤشرات الثلاثة، SpaceX (SPCX.US) ترتفع بنسبة 7.35%
عند الإغلاق، ارتفع مؤشر داو جونز بمقدار 250.88 نقطة، بنسبة 0.49% ليصل إلى 51177.44 نقطة؛ وارتفع مؤشر ستاندرد آند بورز 500 بمقدار 56.32 نقطة، بنسبة 0.73% ليصل إلى 7722.77 نقطة؛ وارتفع مؤشر ناسداك المركب بمقدار 319.27 نقطة، بنسبة 1.19% ليصل إلى 27190.86 نقطة.
(沃ش) يقلل من أهمية التوجيهات المستقبلية لأسعار الفائدة، تصريحات مسؤولين من مجلس الاحتياطي الفيدرالي لا تزال تؤثر على السوق، وتوقعات رفع أسعار الفائدة في أكتوبر تتراجع بشكل كبير
على الرغم من أن رئيس مجلس الاحتياطي الفيدرالي،沃ش، أكد بشكل واضح أنه لا يرغب في إرسال إشارة واضحة لمسار أسعار الفائدة إلى السوق من خلال التوجيهات الاستباقية، إلا أن تصريحات اثنين من كبار المسؤولين في الاحتياطي الفيدرالي هذا الأسبوع أثرت بشكل ملحوظ على توقعات المستثمرين.

ارتفع الفارق بين السندات الحكومية الفرنسية والألمانية إلى أعلى مستوى منذ أزمة الديون الأوروبية، ويواجه البنك المركزي الأوروبي "سيناريو كابوس": هل يتدخل لإنقاذ السوق أم يحافظ على مصداقيته؟
اتسع الفارق بين السندات الفرنسية والألمانية لأجل 10 سنوات إلى حوالي 150 نقطة أساس، وهو الأعلى منذ أزمة الديون الأوروبية في 2012، وارتفعت عقود مبادلة مخاطر الائتمان (CDS) الفرنسية لأجل 5 سنوات إلى حوالي 87 نقطة أساس، وهو المستوى الأعلى منذ بداية 2013. هناك تكهنات في السوق حول ما إذا كان البنك المركزي الأوروبي سيستخدم أداة TPI، لكن مشاكل فرنسا تعود إلى العجز المالي الحقيقي غير المنضبط والجمود السياسي، وليس إلى عمليات بيع "غير مبررة وغير منظمة" في السوق. تدخُّل البنك المركزي الأوروبي قد يضعف مصداقيته، وإذا لم يتدخل، قد يكون هناك خطر انتشار الأزمة.

أسعار العملات المشفرة
المزيد


