
BTC市場脈動:第08週

以PDF格式閱讀完整報告。
總覽
動能已從極度超賣的狀態有所改善,顯示下行壓力減緩,買方有初步回歸的跡象。然而,動能依然遠未達到「風險偏好」模式,且市場參與度顯著下降,這表明本輪行情更多是由穩定因素所推動,而非信念驅動。
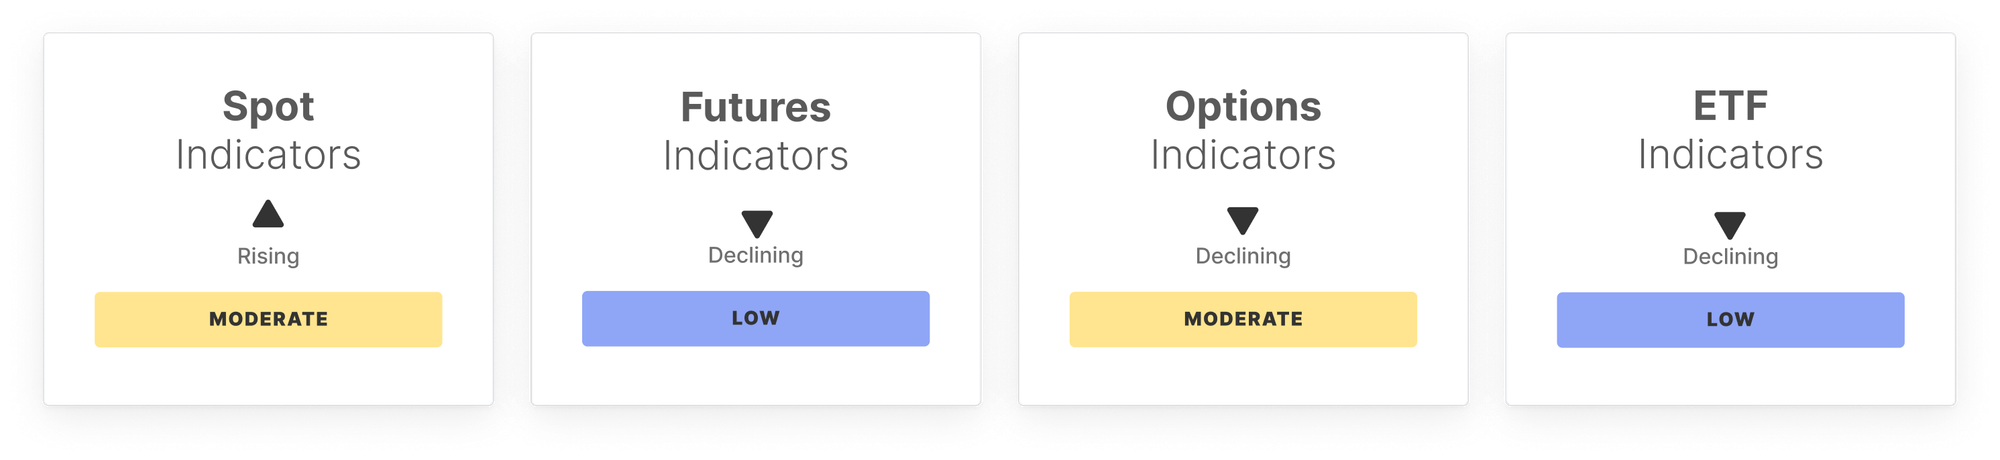
現貨市場條件顯現出初步的緩和跡象,但仍保持防禦態勢。激進的賣方壓力已減退,etf資金流出也有所放緩,消除了主要的阻力。不過,交易活躍度大幅下降,etf持有者的盈利能力壓縮至接近成本線,使得這一群體對波動的敏感度提高,容易在行情反彈時降低風險敞口。
衍生品市場持續偏向風險規避。槓桿正在解除,資金費率回落,交易者減少支付做多費用,即使市場改善,永續合約資金流仍以賣方為主。選擇權倉位保持穩定,但隱含波動率已低於實現波動率,顯示短期風險或被低估,儘管下行對沖需求僅略為放鬆。
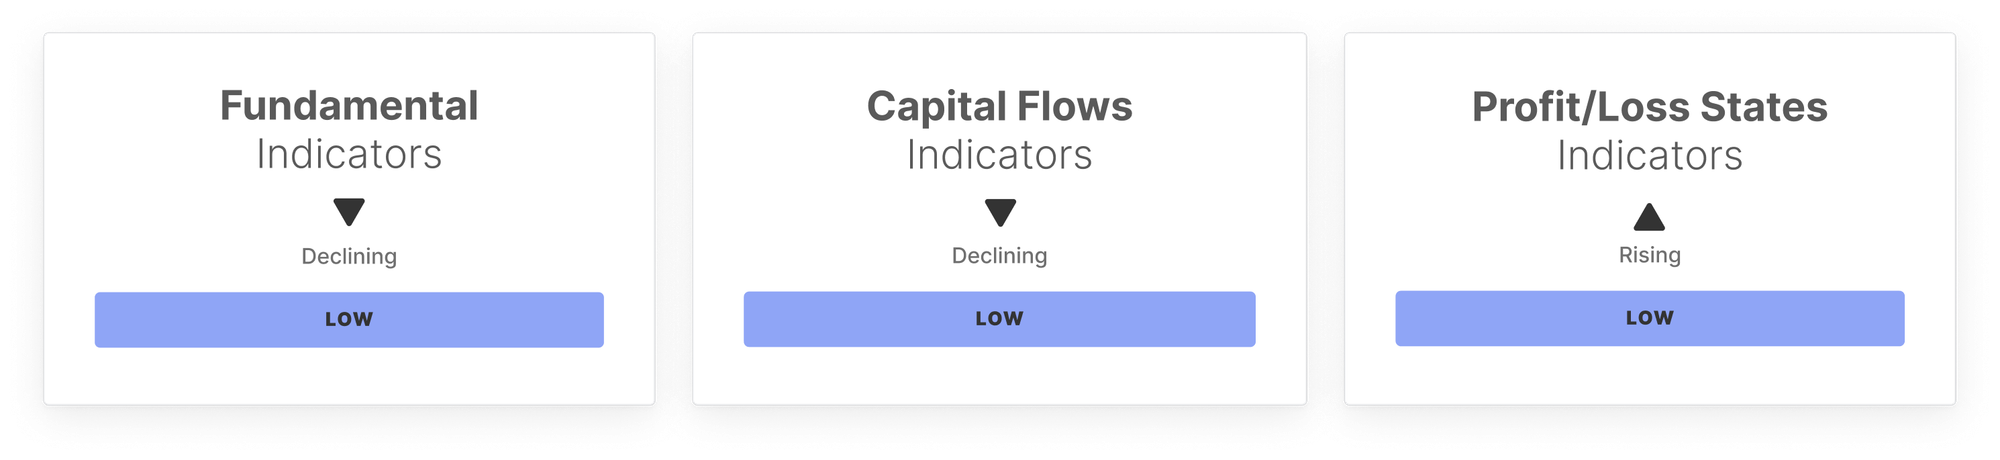
鏈上活動依然低迷。網路參與度、經濟吞吐量與手續費壓力皆回落至較弱狀態,與市場進入較為平靜階段相符。資本流動維持淨流出,未實現損失仍占主導,這與後期修正或早期累積階段一致,市場參與者依然謹慎且選擇性高。
整體來看,無論是現貨、衍生品、etf還是鏈上指標,市場均維持防禦姿態。儘管拋壓有所緩和,參與度與資本流動依然疲弱,槓桿持續降低,且選擇權市場的風險可能被低估。市場能否持續復甦,仍需依賴現貨需求的回升,推動價格突破近期反彈區間。
鏈下指標
鏈上指標
別錯過!
最前瞻的市場情報,直送你的信箱。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
美債收益率居高不下!高借貸成本持續衝擊美國經濟 AI投資熱潮與實體經濟表現分化加劇
隨著10年期美債收益率維持在5%以上,投資者開始關注一個可能比短期市場波動更重要的問題:如果美國借貸成本長期居高不下,經濟和金融市場將面臨怎樣的影響?
隔夜美股|9月非農降溫支持美聯儲暫緩加息 三大指數收漲 SpaceX(SPCX.US)漲7.35%
截至收盤,道瓊斯指數上漲250.88點,漲幅0.49%,報51177.44點;標準普爾500指數上漲56.32點,漲幅0.73%,報7722.77點;納斯達克綜合指數上漲319.27點,漲幅1.19%,報27190.86點。
沃什淡化利率前瞻性指引 美聯儲兩位高官講話仍牽動市場 10月加息預期大幅降溫
儘管美聯儲主席沃什已明確表示,不希望透過前瞻性指引向市場釋放明確的利率路徑訊號,美聯儲兩位高級官員本週的講話仍然顯著影響了投資者預期。

法德國債利差飆升至歐債危機以來新高,歐央行面臨「噩夢情景」:出手救市還是保信用?
法德10年期利差已升至約150個基點,為2012年歐債危機以來最高,法國5年期信用違約互換(CDS)升至約87個基點,為2013年初以來最高,市場猜測歐央行是否會啟用TPI工具,但法國問題來源於真實存在的財政赤字失控與政治僵局,而非「無端且無序」的市場拋售,歐央行出手會有損公信力,不出手則存在風險蔓延的可能。

加密貨幣價格
更多


