2026年10月19日 16:00(UTC+8) · AiCoin研究院
投资美股,我们究竟在赚什么钱?
这个问题看着简单,却值得在下单之前认真想一想。股价每天都在跳,消息每天都在变,但把时间拉长,股票回报终究需要企业盈利、现金流和资本回报来支撑。买入一家公司的股票,买的就是它未来创造利润的能力。
美国市场聚集了不少经营多年的大型企业,也有不断成长的新公司。企业盈利持续增长,股价就有基本面支撑;增长达不到预期,即使公司本身不错,估值也可能往下走。好公司和好买卖之间,还隔着一个价格。
AI是这次讲解里的一条重要线索。它的商业化不只关系到软件公司,GPU、定制芯片、存储、半导体设备,以及数据中心建设,都会受到资本投入的影响。但市场上涨,不代表每只股票都会上涨。方向看对了,标的挑错了,一样可能坐在场边干着急。
如果不想把大量精力花在挑选个股上,可以从ETF入手研究。美股ETF的选择很多,有覆盖大盘的,有偏向成长和行业的,也有服务于现金管理或提供比特币敞口的。今天把八个品种放在一起,聊聊它们各自解决什么问题,又把风险放在了哪里。
页面中的产品不能直接等同于持有美国上市ETF,截图价格也不是实时行情。
SPYM:从美国大型企业的整体表现入手。它跟踪标普500指数,持仓覆盖美国大型上市公司,并不押注单一行业。想研究美股的大方向,可以把它作为一个起点。
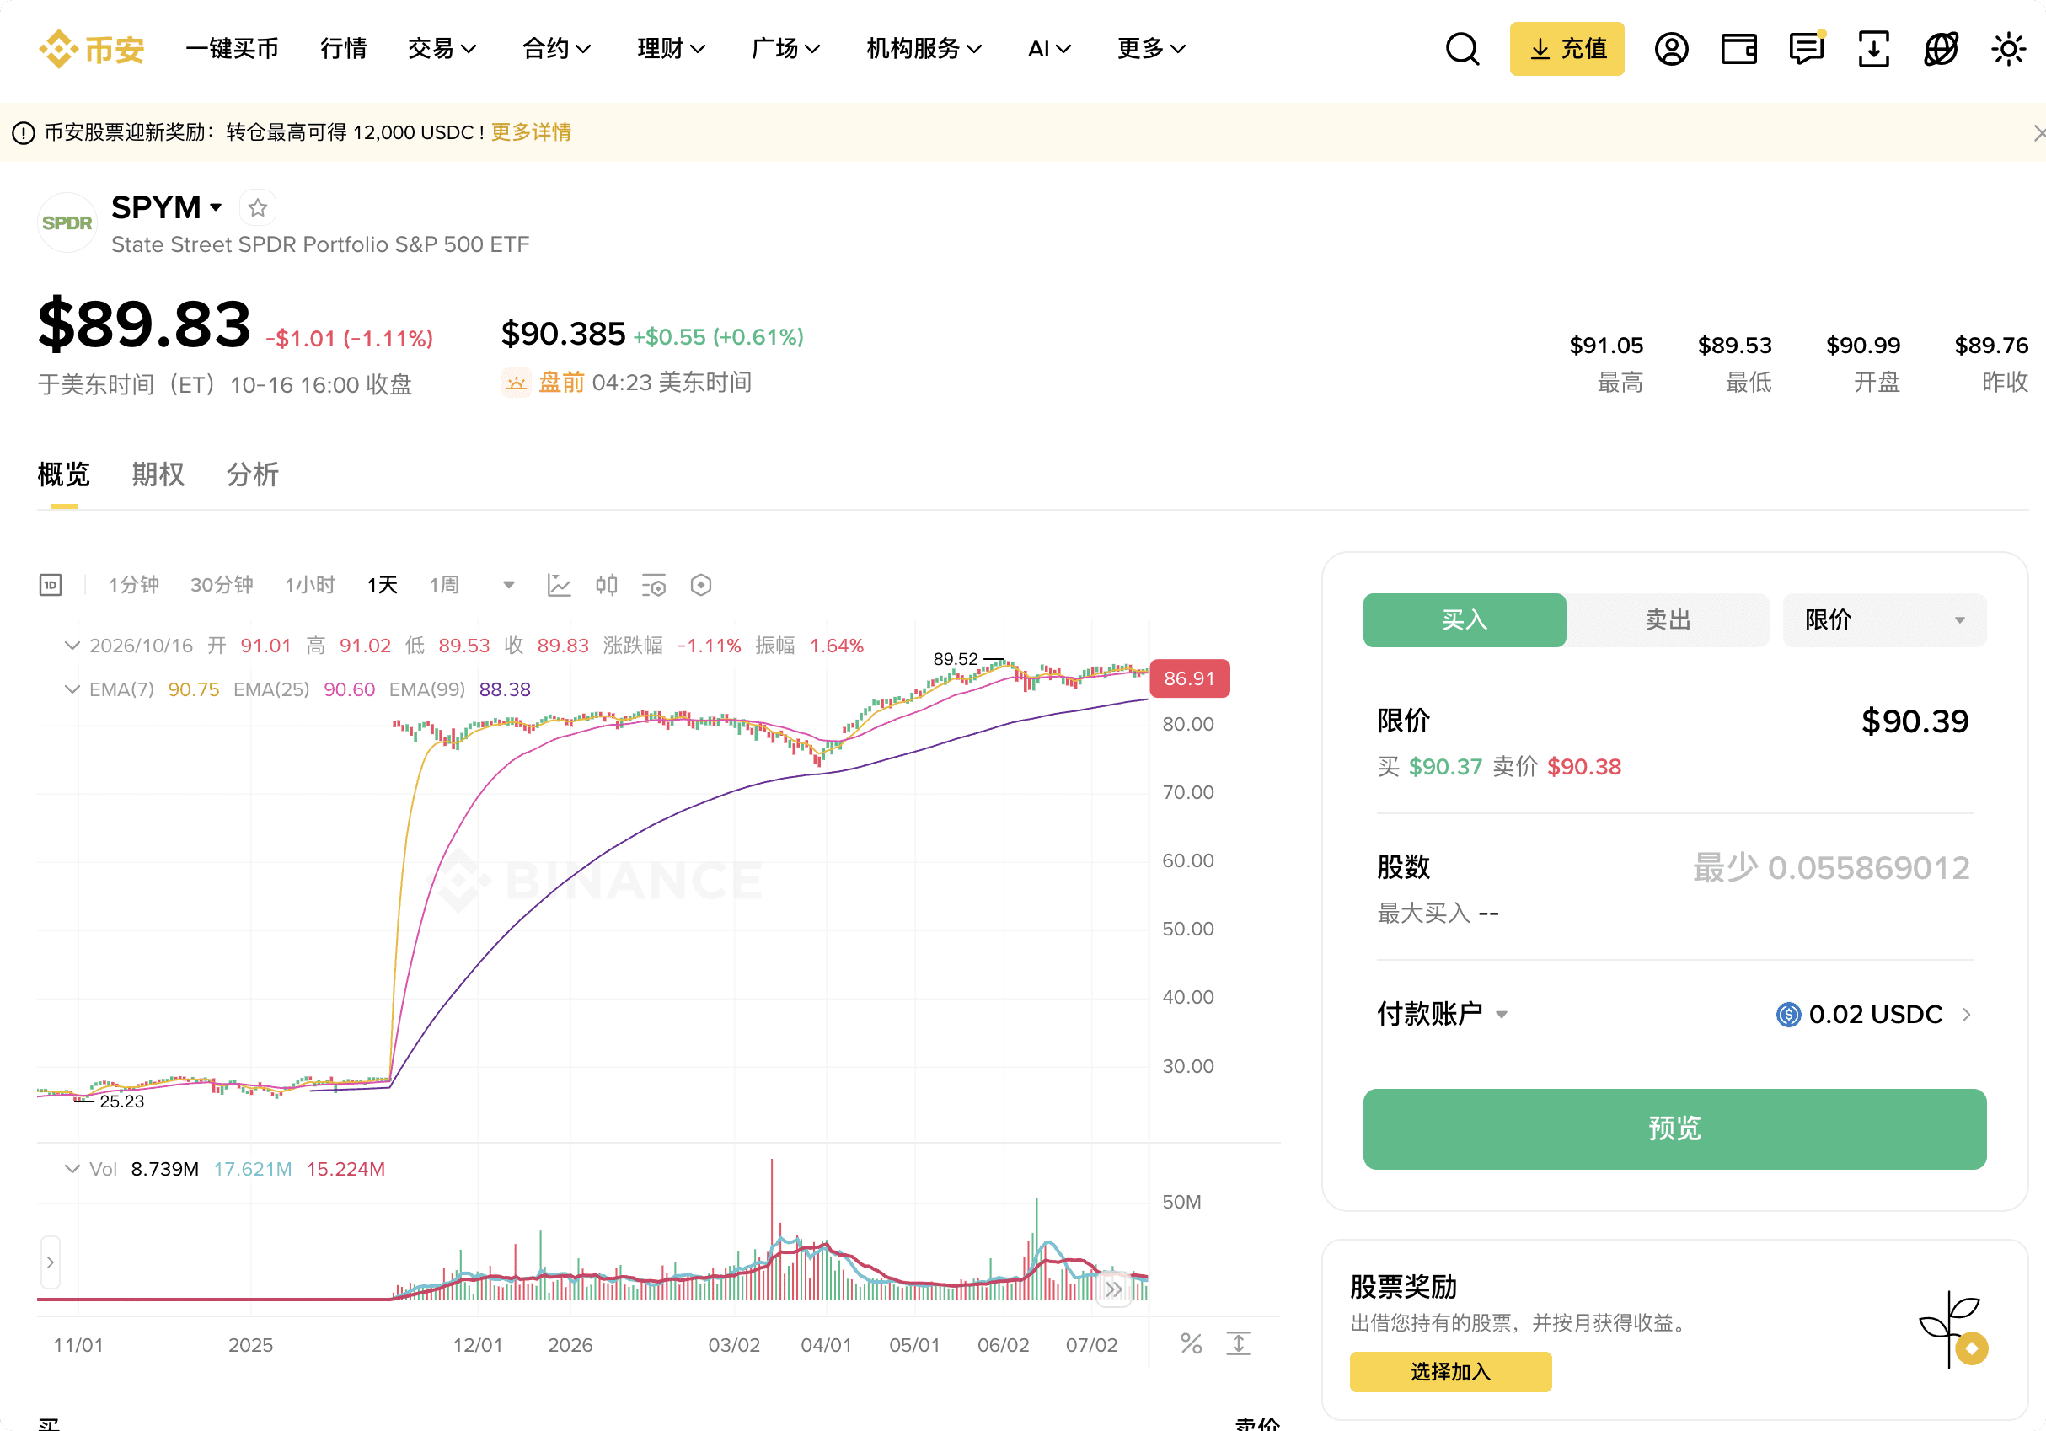
这次讲解用到的持仓示例里,能看到英伟达、苹果、微软和亚马逊等熟悉的名字。它们的权重会变化,不能拿一张历史持仓表一直用下去。研究时,既要看头部公司,也要看整个组合的盈利能力和估值。
这里还要分清一个概念:成分股未来几年的预期每股收益增长率,讲的是企业盈利预期,不是基金承诺给投资者的收益率。预期会调整,买入价格也会影响回报,不能看到一个漂亮的增长数字,就直接把它填进自己的收益计划。
QQQM:关注大型成长企业,而不只是追一个科技热点。它跟踪纳斯达克100指数,研究重点仍然是企业未来能赚多少钱,以及今天的价格已经透支了多少增长。
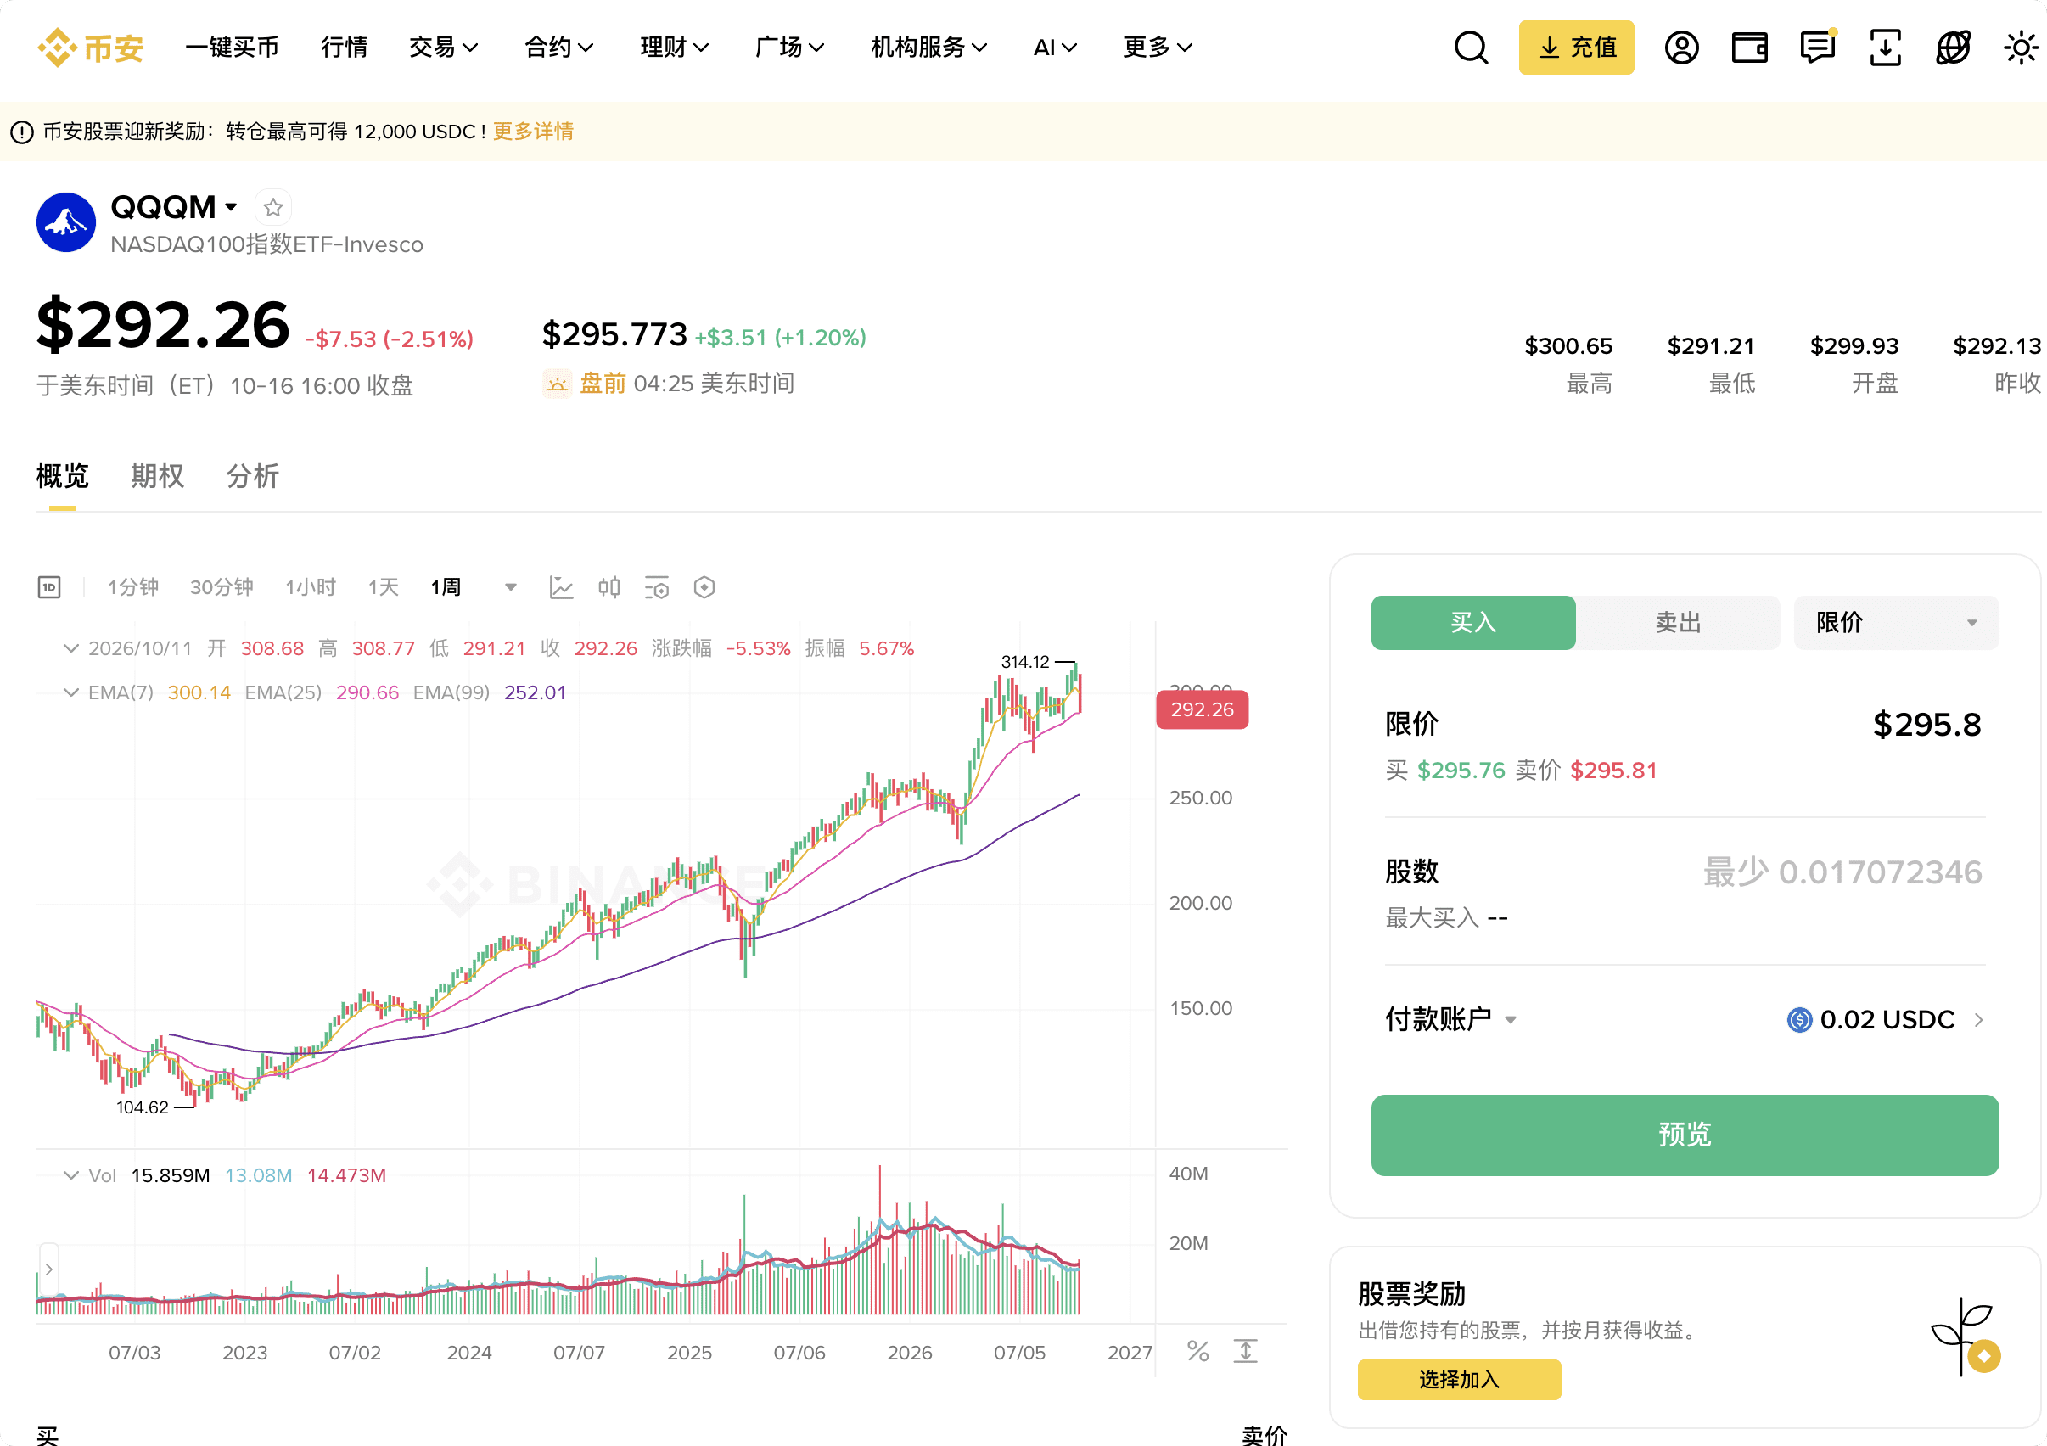
2022年利率上升、估值压缩,成长股承受过明显压力;2023年市场重新评估增长预期,又出现强劲反弹。这段经历提醒我们,长期看好一个方向,也要承受途中估值变化带来的波动。
如果看好AI、云计算和数字经济,可以进一步研究QQQM。但看好行业前景,只是研究的起点。企业利润有没有跟上、市场愿意给多少倍估值,都值得继续追问。
SPMO:让规则去筛选相对强势的股票。它同样从标普500成分股出发,却不照搬SPYM的持仓结构,而是依据动量规则进行筛选,持仓和行业权重会随着规则调整。
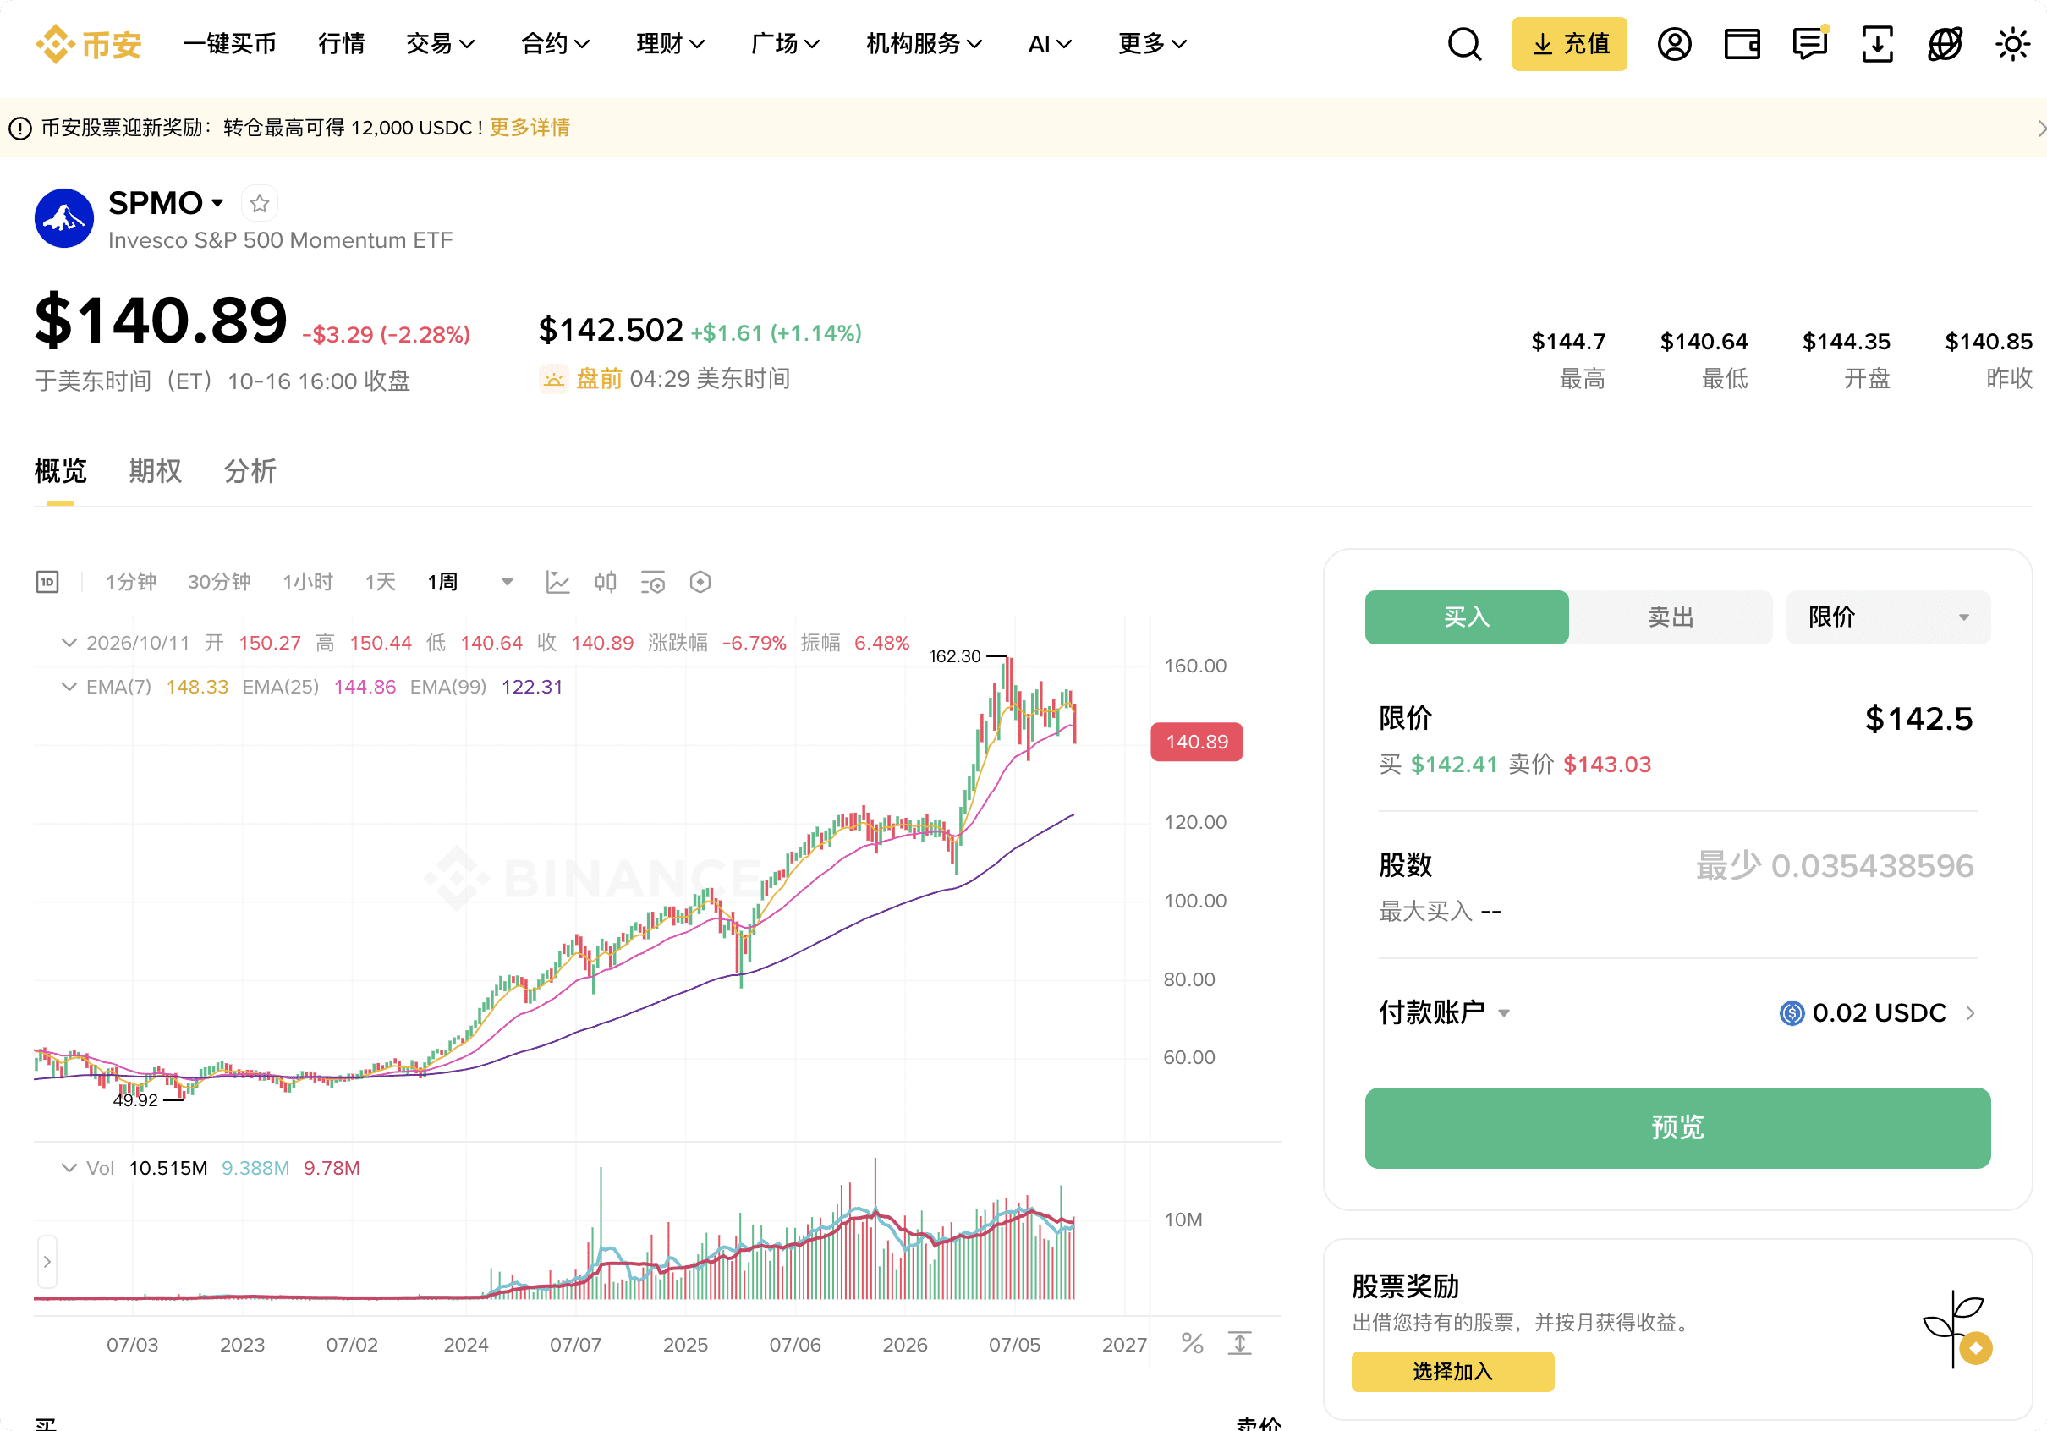
它有意思的地方,是不用我们提前猜中下一家明星公司,而是用一套明确的规则去跟随相对强势的标的。不过,规则能帮助筛选,不能保证永远抓住赢家;风格切换的时候,动量策略也可能遇到逆风。
把这三只放在一起,就能看出区别:SPYM偏向大盘整体,QQQM偏向大型成长,SPMO偏向动量。研究它们,是为了理解不同的选择逻辑,不是把名字记下来就各买一份。
HDV:把目光放到分红和企业质量上。我们投资股票是为了获得回报,企业愿不愿意分钱、有没有能力持续分钱,同样值得认真研究。
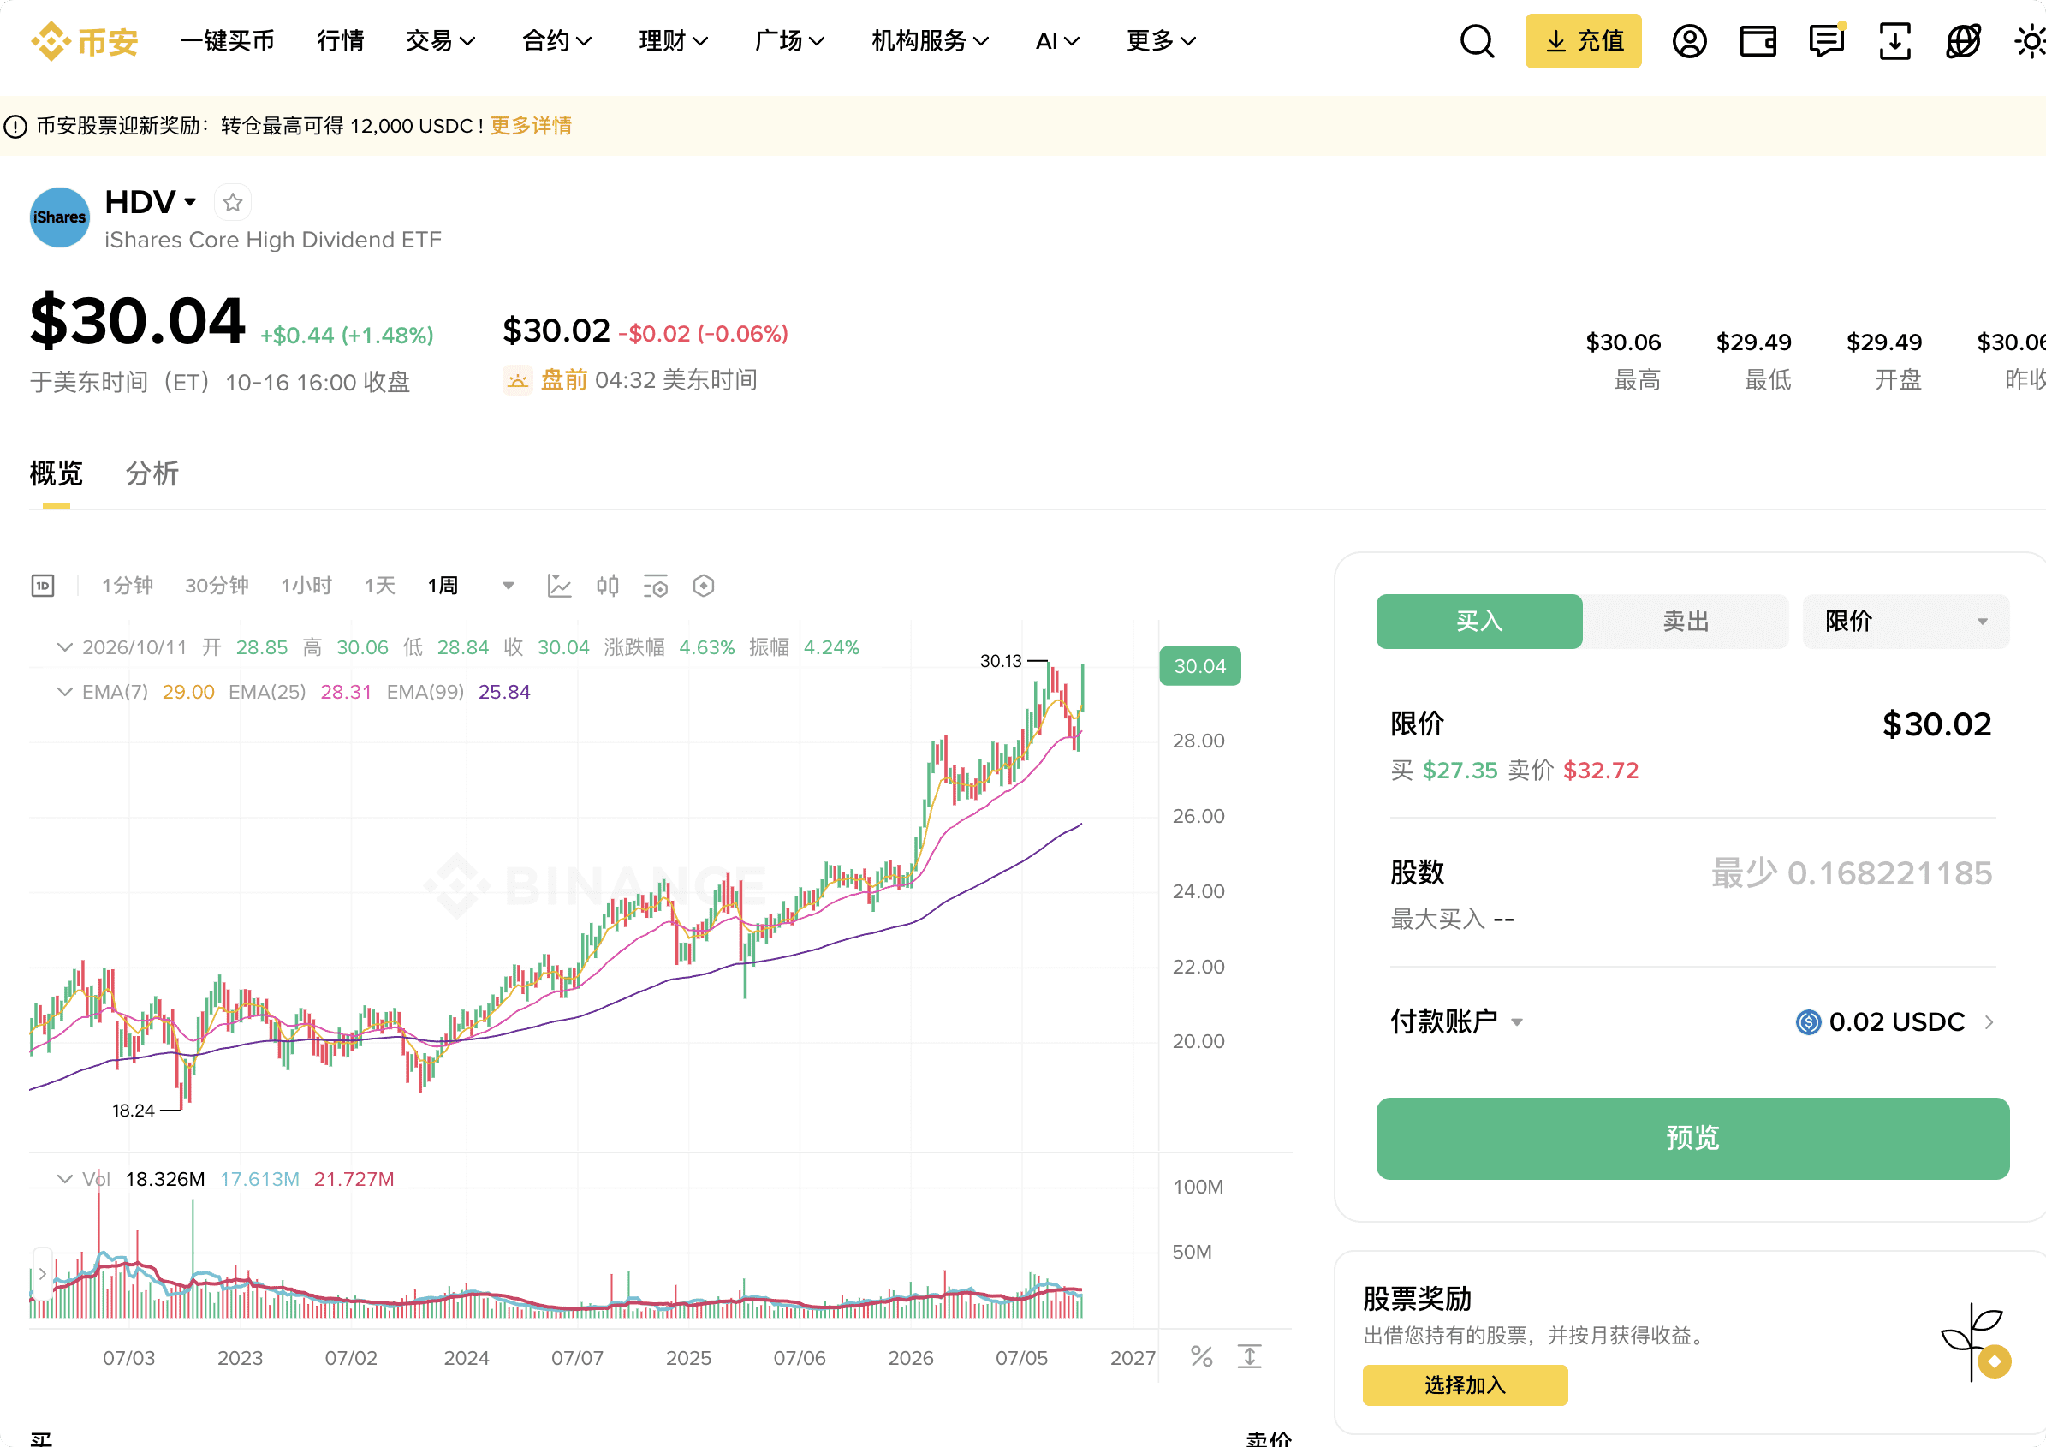
HDV侧重高股息股票,并结合财务健康等质量因素进行筛选。研究这类基金,要看企业现金流能否支持分红、负债是否可控,也要留意行业集中情况。
它的价值不在于一定跑赢成长股,而在于提供不同的组合风格。总回报要把股价变化和分红一起算。收到分红不等于已经赚钱,股价的涨跌也不能从账本里划掉。
MAGS:把选择集中到七家科技巨头。这只基金的研究范围更集中,重点是七家公司的收入增长、利润率、现金流、AI资本开支和估值。
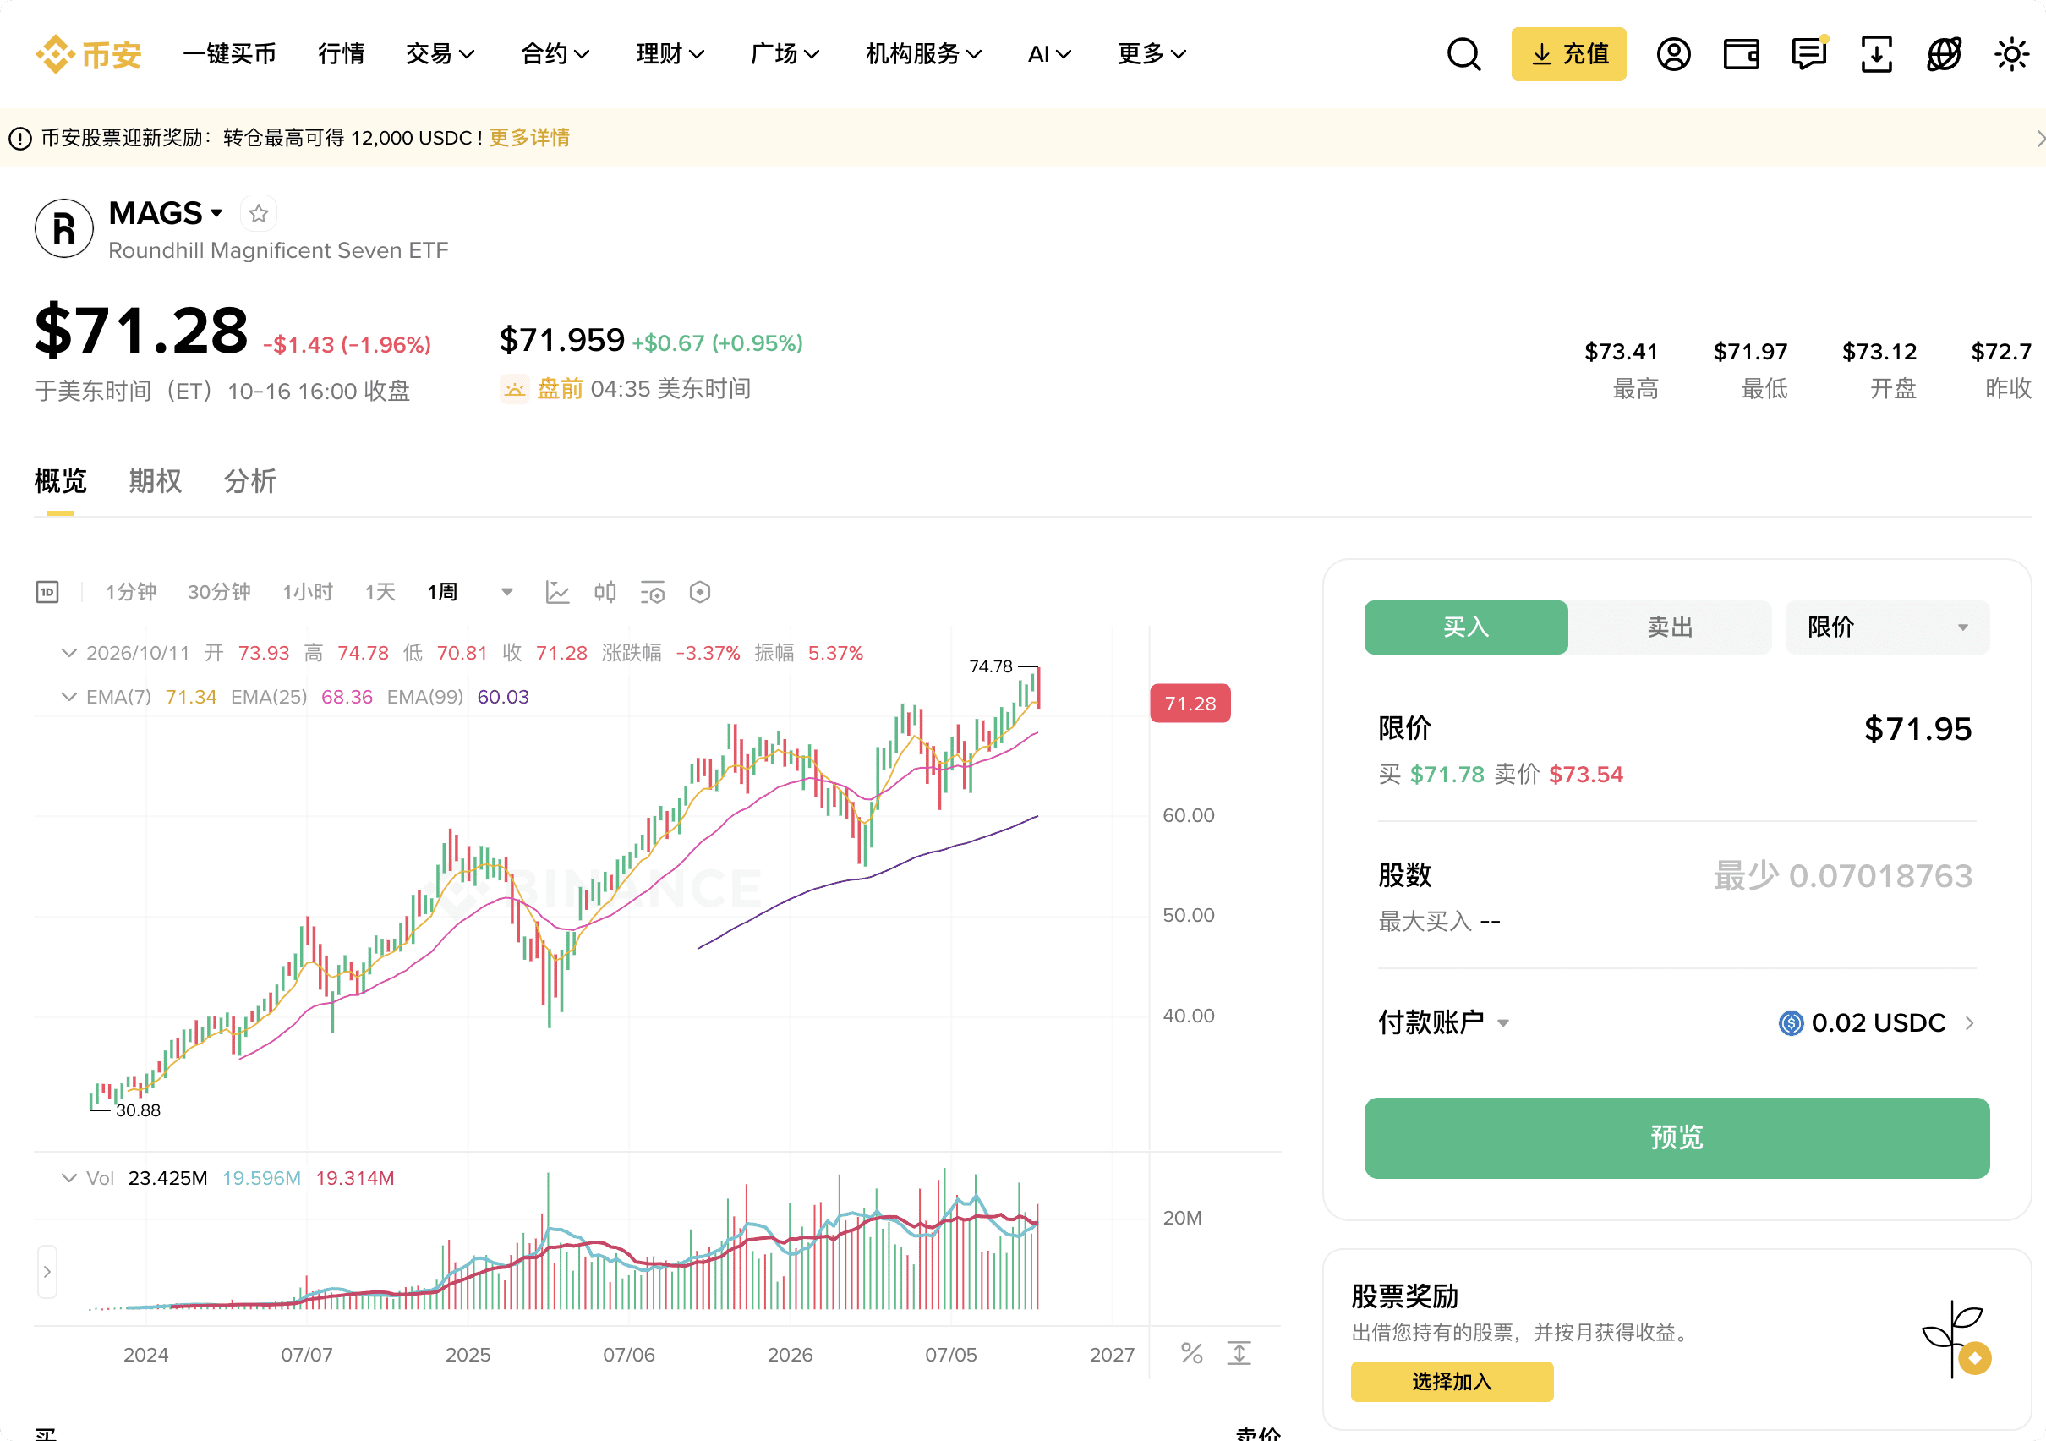
熟悉这些公司的名字,不等于已经了解它们的生意。尤其当资金持续投向AI时,要继续看投入能否转化成收入和利润。集中持仓可以集中表达判断,也会放大少数公司表现不佳带来的影响。
SMH:沿着半导体产业链研究AI的基础设施。它聚焦半导体行业,涉及芯片相关企业及设备等环节,并不是一只只买AI概念的基金。
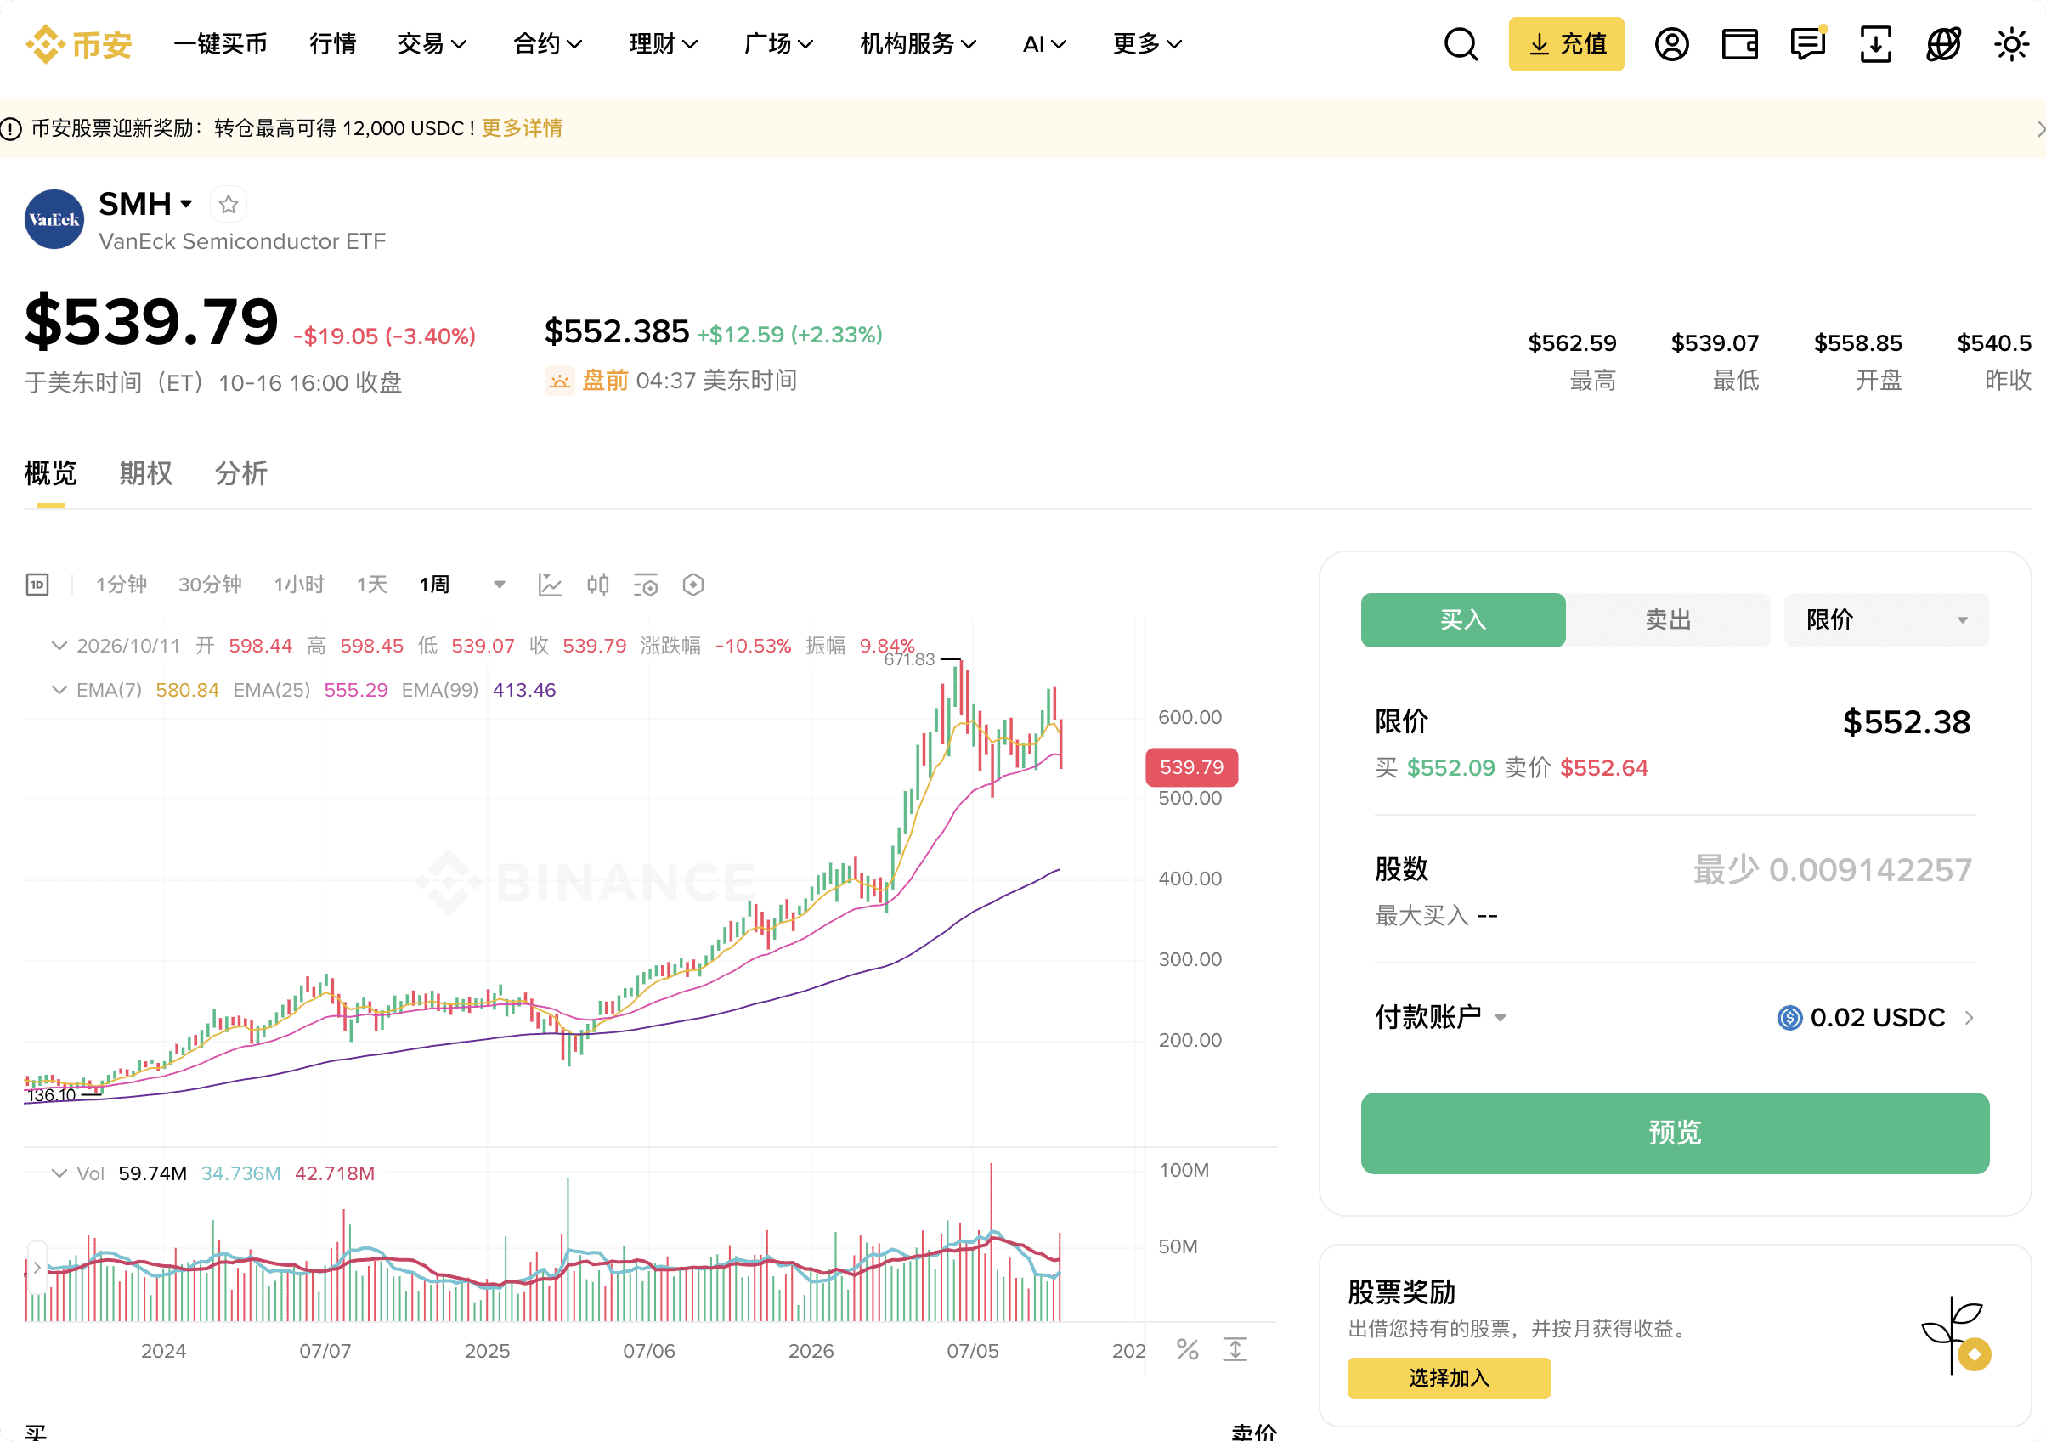
如果认可AI还有持续发展的空间,芯片确实是绕不开的基础设施。但需求增长之外,还要看行业周期、产能、竞争和估值。一个赛道再有前景,也不会因为装进ETF,就自动变得平稳。
我更希望把研究落到公司业务、财报现金流和企业利润上,再结合技术面观察有没有合适的入场机会。产业逻辑和买入时机,是需要分别做功课的两件事。
BOXX:理解一种不同于股票投资的现金管理思路。前面讲的是权益资产,这里换个方向。BOXX主要通过期权箱式价差组合运作,不能按照普通股票基金来理解。
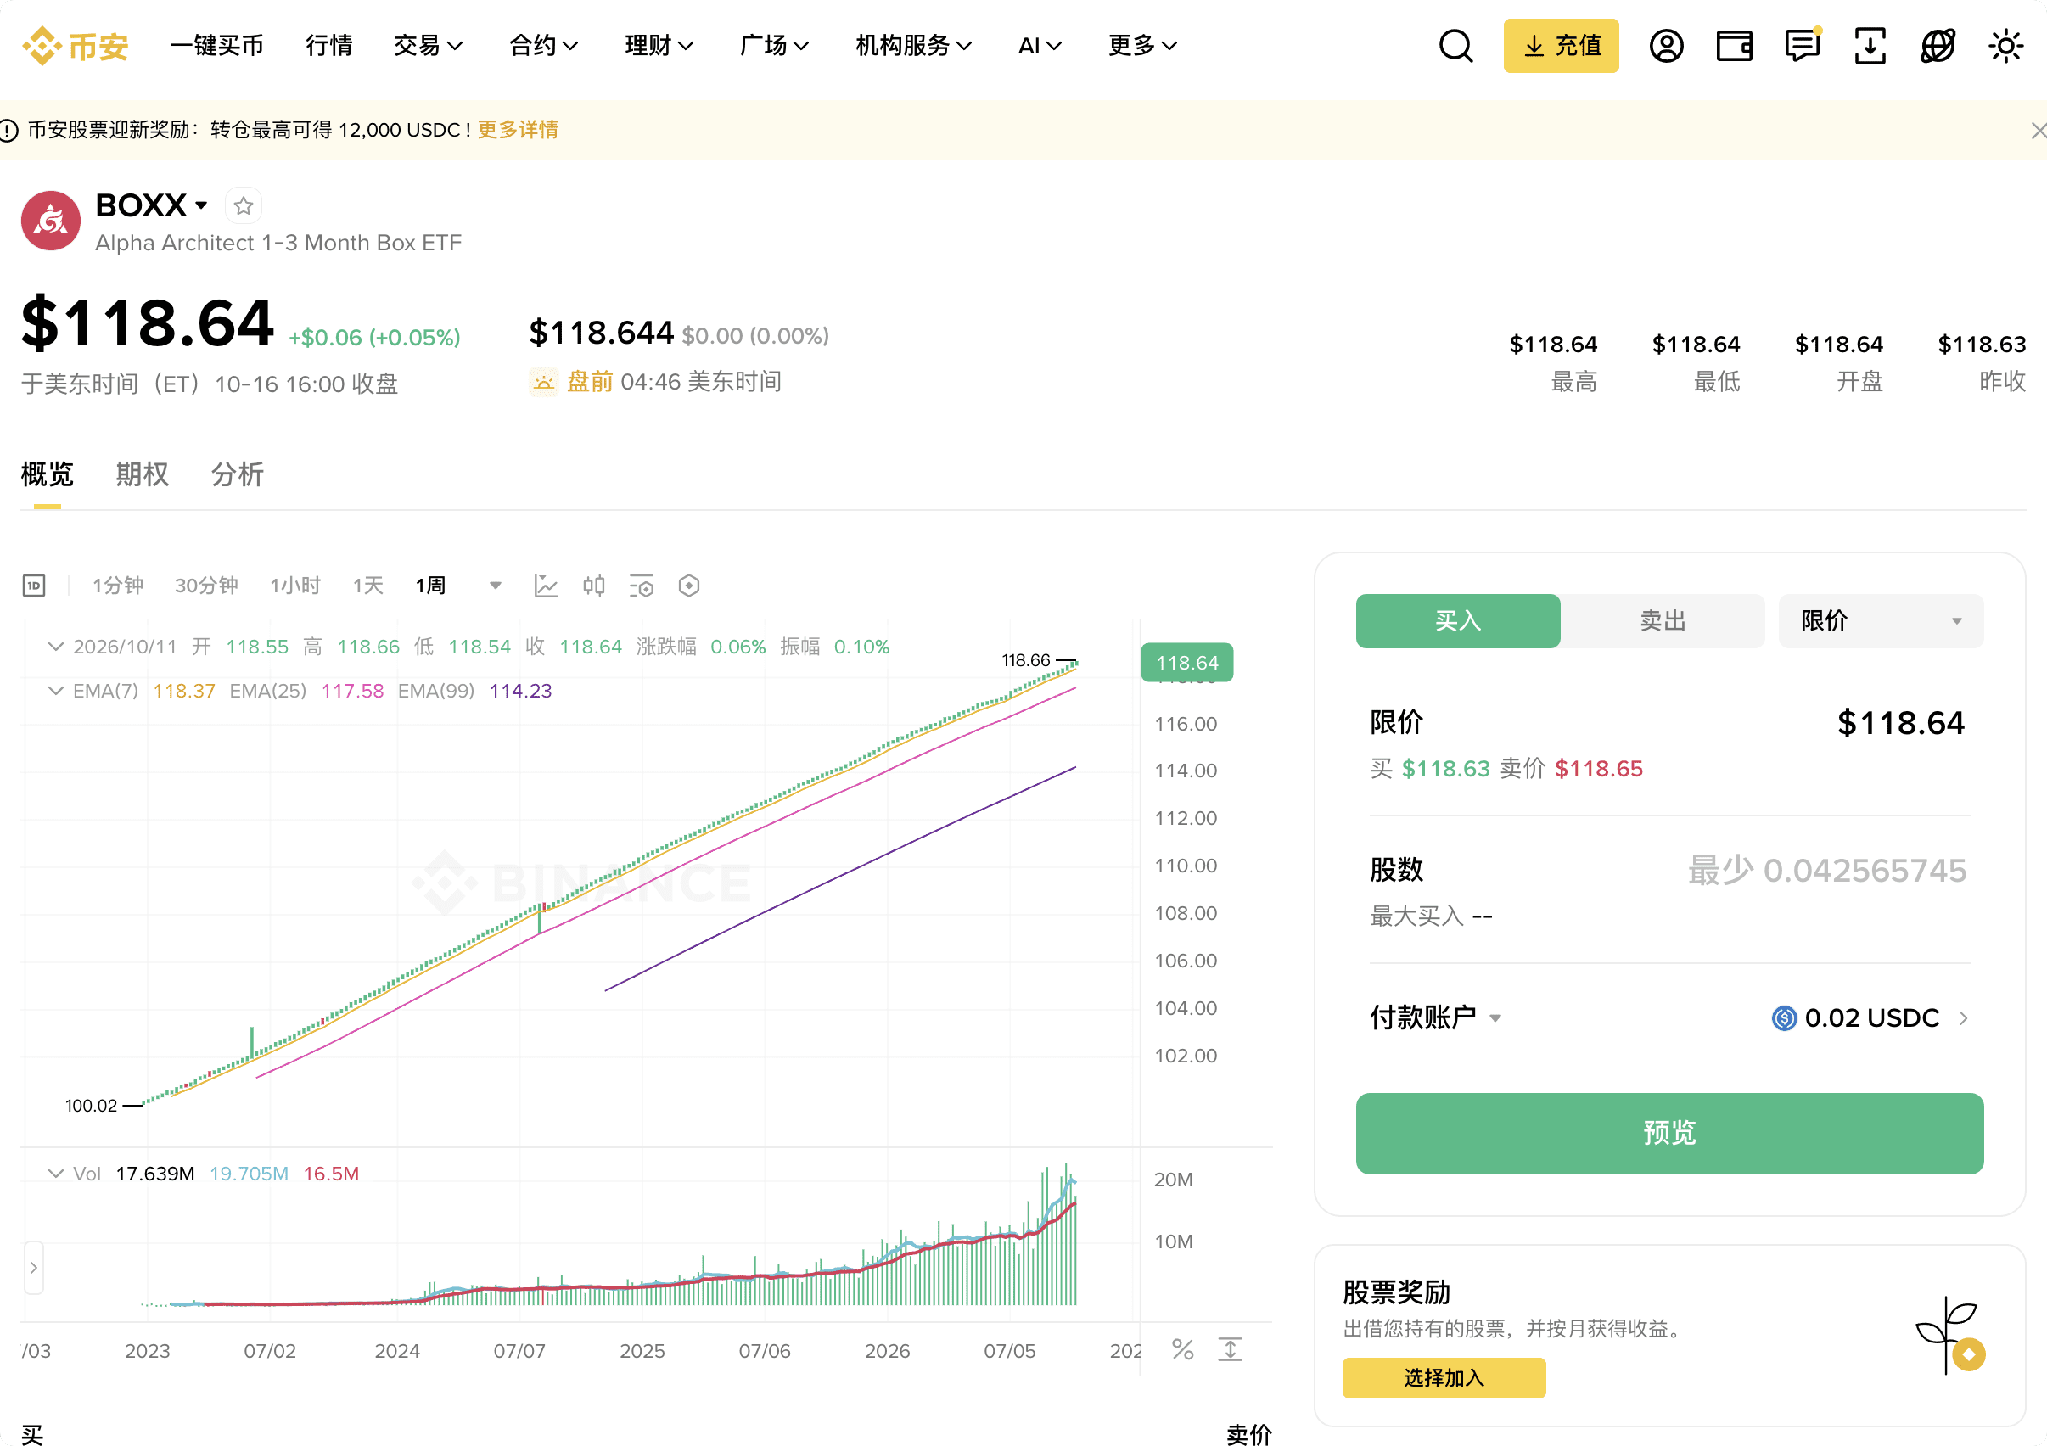
这次讲解引用了截至2026年9月底、过去一年净值总回报约4%的历史示例。这里想说明的是它的策略特点,不是给未来收益定一个固定数字;具体历史数值仍应以对应期间的基金官方披露为准。
看到一条比较平滑的历史曲线,确实容易让人觉得省心,但曲线平滑不等于本金有保障。它仍然是基金,不是银行存款,也不是保本产品。研究短期资金安排时,要把策略机制、费用和交易风险一起看清楚,不能只盯着一个年化数字。
IBIT:通过证券账户获得比特币价格敞口。如果关注比特币,又希望通过这类产品参与,可以了解IBIT的运作方式。
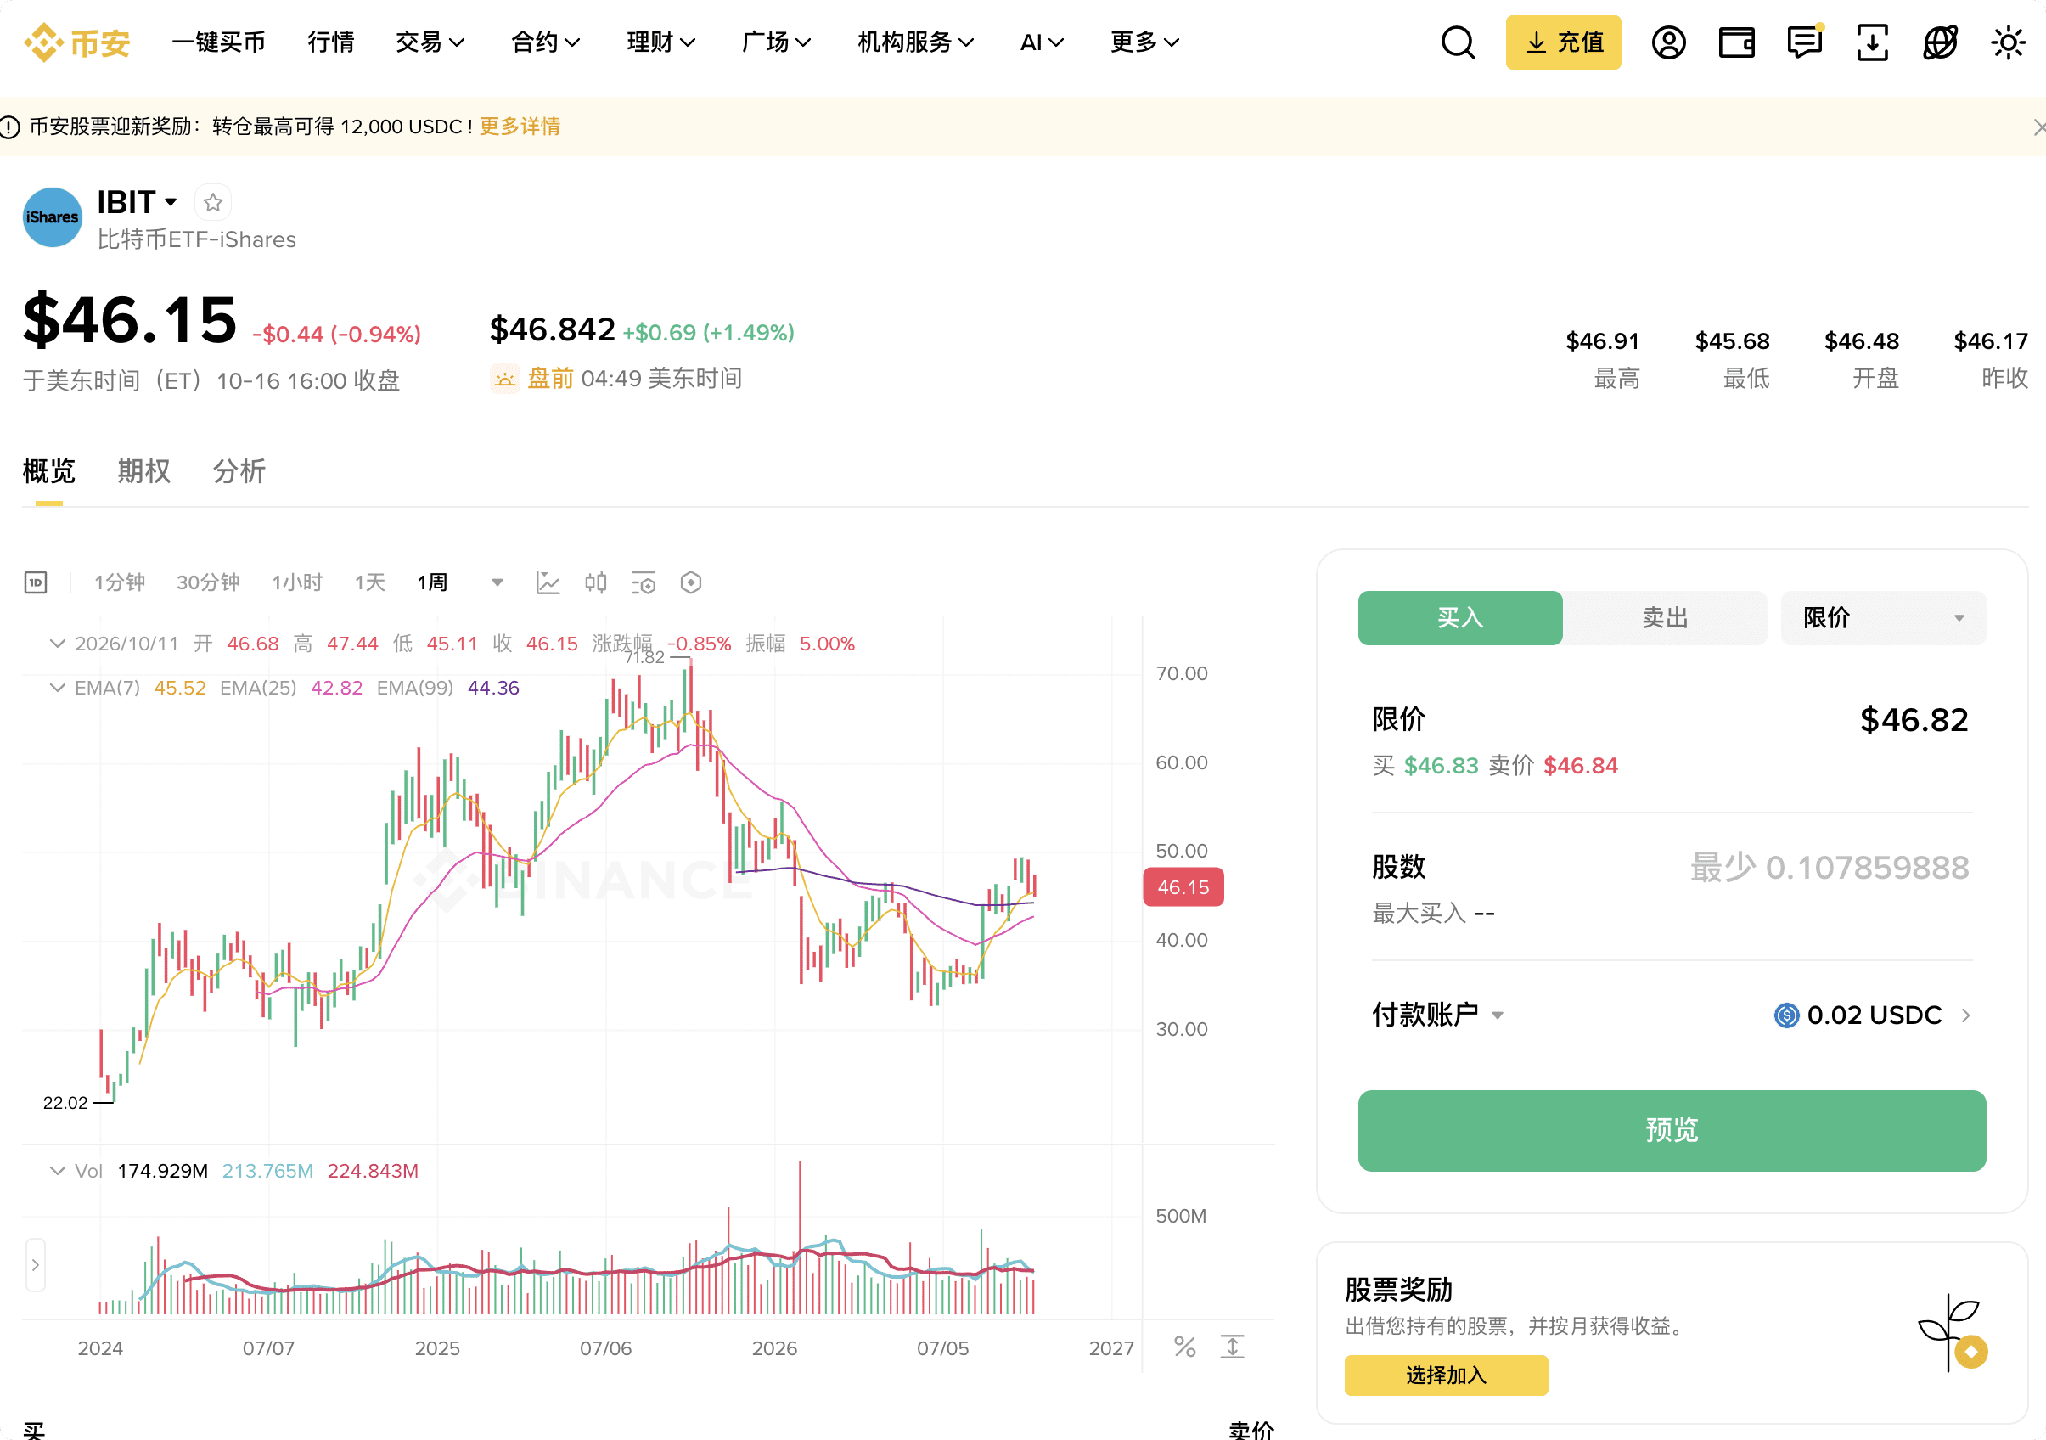
它和前面几只股票ETF的底层逻辑不同,并不持有一篮子持续创造利润的企业,而是主要通过持有比特币提供对应的价格敞口。这里也要把BOXX单独区分开,它的底层是期权组合,同样不是企业股票。
换了一种参与渠道,不会把比特币本身的波动消掉。IBIT仍然会面对比特币的大幅涨跌,不能因为名字里有ETF,就把它当成低风险工具。
把这八个品种串起来,真正值得带走的,是一套研究顺序:想参与什么资产,它靠什么产生回报,风险集中在哪里,再看价格是否合适。
时间有限、不想频繁交易,可以用ETF减少逐只选股的负担,但研究这一步不能省。把每个品种在组合里的作用想明白,比一口气记住八个代码更有用。市场机会一直会有,没必要每一班车都挤上去。