
OpenAI gặp sự cố tại sự kiện ra mắt! Giới thiệu trợ lý AI cá nhân Dots để cạnh tranh với Meta Muse, nhưng......

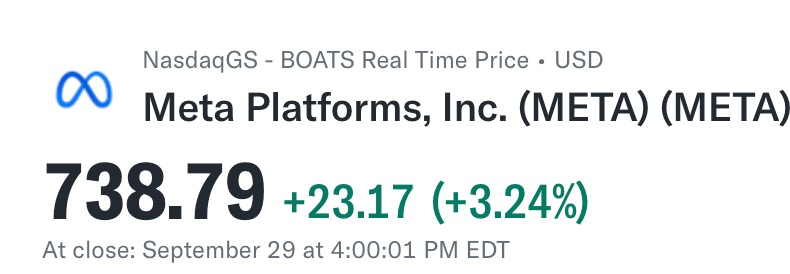
Sự đối lập lớn nhất trên thị trường chứng khoán Mỹ ngày thứ Ba, OpenAI chính thức ra mắt Dots, trực tiếp thách thức Muse của Meta, tuy nhiên cổ phiếu Meta lại tăng 3,24% khi đóng cửa.
Dots là cá nhân Agent hoạt động 24/7 do OpenAI phát hành, được vận hành bởi GPT-6 Astra:
- Dots tự chủ động xử lý công việc, chỉ hỏi bạn duyệt ở các điểm then chốt
- Có thể đồng thời quản lý cả công việc và việc gia đình cho bạn
- Không chỉ báo cáo tiến độ, nếu có vấn đề sẽ chủ động tìm cách khắc phục
Một Agent duy nhất vừa chỉnh sửa bản thảo Hội đồng quản trị, chạy code lên hệ thống, vừa đặt bánh, đăng ký lớp học thêm, điều phối lịch diễn của con gái.
Nó là "quản gia riêng" của bạn, chứ không chỉ là "công cụ nâng cao hiệu suất"...
OpenAI lỗi Dots ngay tại sự kiện ra mắt
Ngay khi Dots xuất hiện, cảm giác đầu tiên của tôi là: hôm nay chắc META sẽ lao dốc.
Bởi vì lần này hướng đi của OpenAI rất rõ ràng. Dots chính là nhắm đến "AI có thể thay bạn hoàn thành mọi việc", mà đây lại chính là điểm khiến Muse được thị trường săn đón nhiều nhất gần đây.
Nhưng không ngờ, chính OpenAI lại gặp sự cố đầu tiên.
Trưởng phòng sản phẩm của OpenAI - Holly Li trình diễn thực tế Dot của mình, tên là “Dottie”. Theo thiết kế, Dottie sẽ giúp cô chuẩn bị cho việc ra mắt một ứng dụng âm nhạc giả định, bao gồm xử lý nhiệm vụ, gọi công cụ, thúc đẩy dự án.
Kết quả là tại sự kiện, Dots không phản hồi, cả hội trường phải đợi.
Holly phải xử lý tình huống, nói rằng Dottie “hơi chậm sáng nay”. Thậm chí các phần trình diễn sau đó cũng gặp trục trặc, phần thoại cũng bị lag.
Khán giả tại sự kiện và trên mạng xã hội lập tức bàn tán: nếu ngay cả trình diễn ra mắt cũng không vận hành ổn định, thì còn bao xa nữa Dots mới thực sự làm việc lâu dài cho người dùng?
Hãy thử nghĩ khi điểm bán hàng cốt lõi của một sản phẩm là “hãy giao việc cho tôi, tôi sẽ hoàn thành cho bạn”, nhưng ngay lần “debut” công khai quan trọng đầu tiên lại không lo xong nhiệm vụ, thị trường tự nhiên sẽ hoài nghi:
Năng lực đủ mạnh và việc có thể yên tâm giao việc, là hai câu chuyện hoàn toàn khác nhau.
Kỳ vọng giao dịch trước, thực tế định giá sau
Theo phân tích của Mạng Đầu tư Chứng khoán Mỹ, điều này thực ra đem lại cho Meta một khoảng thời gian thở.
Thị trường ban đầu lo rằng: chỉ cần OpenAI ra mắt một sản phẩm tương tự Muse, lợi thế vừa hình thành của Meta sẽ bị “phá tan” nhanh chóng.
Nhưng thực tế ngày thứ Ba là:
OpenAI thực sự đã tung ra Dots, nhưng nó chưa đủ mạnh để ngay lập tức làm sụp đổ logic đầu tư vào Muse.
Thứ Hai vừa qua, META đã chịu áp lực bởi cạnh tranh tiềm ẩn từ OpenAI, thị trường đã bán tháo trước một phần rủi ro. Đến ngày thứ Ba, Dots thật sự xuất hiện nhưng không tạo hiệu ứng “OpenAI nghiền nát Meta”, thậm chí còn lộ ra các vấn đề về độ hoàn thiện và tính ổn định thực thi sản phẩm.
Đây là một ví dụ điển hình:
Kỳ vọng giao dịch trước, thực tế định giá sau.
Tuy nhiên việc META tăng giá, không đồng nghĩa thị trường đã xác định Dots mãi thua kém Muse, mà là thời gian để mối đe dọa cạnh tranh hiện hữu có thể không nhanh như thị trường từng nghĩ.
Bản thân Meta cũng có bước tiến trong ngày
Đúng ngày OpenAI ra mắt Dots, Meta đã giới thiệu Muse for Small Business.
Một bước đi rất quan trọng.
Bởi vì Muse bắt đầu chuyển từ một trợ lý AI cho người tiêu dùng sang thành công cụ cho kinh doanh.
Trước đây, Muse chủ yếu hỗ trợ người dùng mua sắm, đặt du lịch, xử lý email. Giờ đây, Muse bắt đầu kết nối với các công cụ thực tế mà các doanh nghiệp nhỏ sử dụng hàng ngày, bao gồm tài khoản thương mại Instagram, trang Facebook, tài khoản quảng cáo Meta, cũng như Shopify, QuickBooks, Stripe, Canva, Slack, Zoom, Notion, v.v.
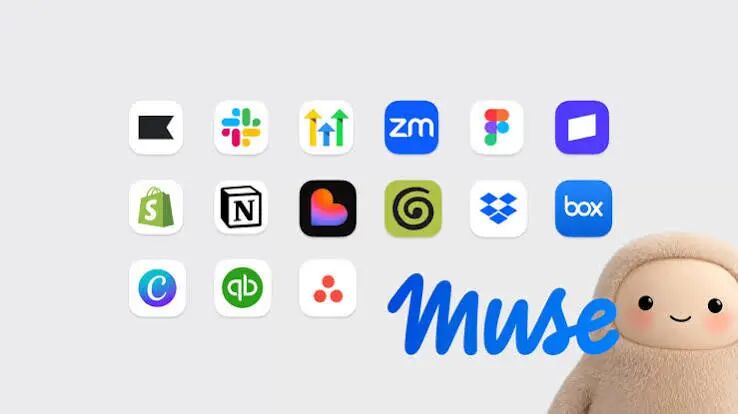
Meta kỳ vọng Muse sẽ giúp doanh nghiệp nhỏ phân tích bán hàng, tối ưu hóa quảng cáo, quản lý khách hàng, kiểm tra tài chính và sẽ không gửi tin nhắn, đăng tải nội dung hay đặt hàng mà chưa được sự cho phép của người dùng.
Nó không còn chỉ là một "trợ lý AI" nữa.
Đã bắt đầu trở thành cổng kết nối giữa người dùng, doanh nghiệp, hệ thống quảng cáo và phần mềm doanh nghiệp.
Meta cũng công bố các mục tiêu tài chính dài hạn rất mạnh mẽ:
- Mục tiêu tăng trưởng doanh thu tổng hàng năm trong ba năm tới:Trên 20%
- Mục tiêu tăng trưởng doanh thu Atlas hàng năm:Khoảng 20% ở vùng giữa
- Mục tiêu tỷ suất lợi nhuận hoạt động:Trên 20%
- Dự báo tỷ suất lợi nhuận hoạt động mở rộng trung bình hàng năm:100—200 điểm cơ bản
- Tỷ lệ chuyển đổi dòng tiền tự do mục tiêu:80%—100%
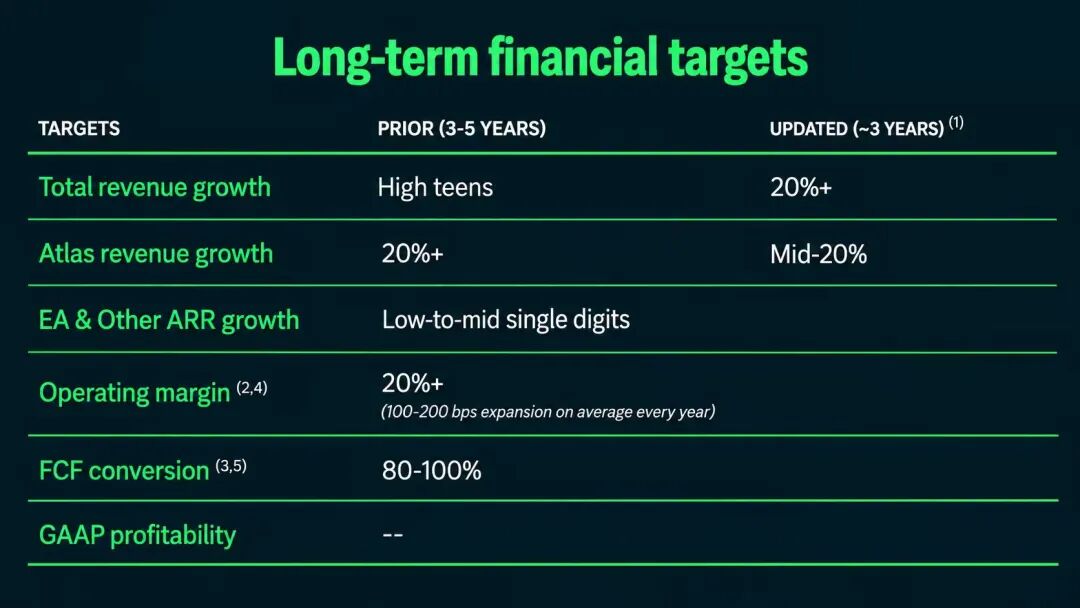
Điều này có nghĩa, Meta đang cố gắng chứng minh với thị trường: khoản đầu tư khổng lồ cho AI trước đây sẽ không mãi là chi phí, mà sẽ dần chuyển hóa thành doanh thu, lợi nhuận và dòng tiền tự do thông qua Muse, hệ thống quảng cáo và dịch vụ doanh nghiệp.
Meta đang tái định nghĩa mình từ một “công ty đầu tư mạnh vào AI” thànhmột công ty AI thúc đẩy tăng trưởng và lợi nhuận.
Kỷ nguyên Agent, luật chơi cạnh tranh đang thay đổi
Thị trường vốn đang xác nhận một điều:
Agent không còn là khái niệm phòng thí nghiệm mà đang chuyển sang chu kỳ sản phẩm AI ứng dụng thực tế tiếp theo.
Cạnh tranh càng khốc liệt, tốc độ phát triển của mô hình, năng lực điện toán, dịch vụ đám mây, đầu vào phần mềm và thương mại hóa càng nhanh.
Người chiến thắng trong tương lai cũng chưa chắc chỉ có một. OpenAI sở hữu mô hình và cộng đồng dev, Meta có lượng traffic và hệ thống quảng cáo, Microsoft có khách hàng doanh nghiệp, Apple có đầu vào phần cứng, Google kiểm soát cả tìm kiếm, đám mây và hệ điều hành di động.
Vì vậy, tôi sẽ rất lạc quan về thị trường chứng khoán Mỹ sắp tới.
Chỉ cần dòng tiền vẫn xoay quanh câu hỏi "AI thực sự tạo ra doanh thu như thế nào", thị trường sẽ không thiếu cơ hội.
Điều chúng ta thực sự nên chú ý là những công ty vừa có năng lực kỹ thuật, vừa có đầu vào người dùng, lại có thể biến AI thành dòng tiền thực tế.
Hôm nay chỉ số thị trường Nhật Hàn phân hóa nhưng các cổ phiếu chip AI như Samsung Electronics, SK Hynix vẫn giữ được sự bền bỉ, điều đó cho thấy dòng tiền chưa rời khỏi chủ đề AI mà đang tìm kiếm điểm rơi chắc chắn hơn.
Theo logic này, phiên Mỹ ngày mai sẽ đầy hy vọng.
━━━━━━━━━━━━━━━━━━━━━━
【Tuyên bố bản quyền】
Tổ chức sáng tạo: Mạng Đầu tư Chứng khoán Mỹ
Thương hiệu tiếng Anh: TradesMax
Bài viết dựa trên báo cáo tài chính công khai, tài liệu SEC, dữ liệu thị trường, dòng vốn tổ chức, giao dịch quyền chọn và thông tin chuỗi ngành để phân tích độc lập
━━━━━━━━━━━━━━━━━━━━━━
Gia nhập VIP Mạng Đầu tư Chứng khoán Mỹ
Nắm bắt tư duy quản trị danh mục, phân tích sâu các công ty Mỹ mà bạn đang nắm giữ
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích

Nomura cảnh báo: Chỉ số chứng khoán Mỹ "bị bóp méo nghiêm trọng", mười cổ phiếu đóng góp 70% mức tăng của S&P, cảnh giác tác động mới từ dầu diesel
McElligott cho rằng S&P 500 đang rơi vào tình trạng "thịnh vượng ảo": 85% cổ phiếu thành phần đã điều chỉnh (1/6 đã giảm một nửa). Nguy hiểm hơn, mức độ tương quan thị trường hiện nay rất thấp, trong lịch sử chỉ xuất hiện trước khủng hoảng tài chính năm 2007 và "Ngày tận thế của độ biến động" năm 2018. Thị trường đang đối mặt với hai rủi ro lớn: Thứ nhất, doanh thu của OpenAI thấp hơn kỳ vọng (chỉ đạt 30%), làm lung lay nền tảng câu chuyện về AI; Thứ hai, thiếu hụt cấu trúc trong ngành lọc dầu khiến "chênh lệch giá diesel = độ biến động lãi suất", trở thành quả bom tiềm ẩn.

Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tiến sát 5,4%, hào quang AI khó che lấp lo ngại "phình to ảo" của S&P 500
Chỉ số S&P 500 đạt mức cao lịch sử mới, nhưng chỉ 30% cổ phiếu thành phần đứng trên đường trung bình 50 ngày, đánh dấu mức thấp kỷ lục về độ rộng thị trường khi lập đỉnh kể từ năm 1990. Chỉ số Russell 2000 giảm liền năm tuần, lợi suất trái phiếu rác tăng vọt lên 15%. Ngân hàng Société Générale cảnh báo: nếu lợi suất trái phiếu kho bạc Mỹ tăng lên 6% và giá dầu đạt 150 USD, S&P 500 có thể giảm hơn 20% vào năm tới. Ngoài ra, đã có nhà quản lý quỹ xuất sắc bán sạch cổ phiếu AI và chuyển sang năng lượng, cho rằng cạn nguồn vốn là "kết thúc cuộc chơi".
Cước phí vận chuyển dầu thô bằng tàu đạt mức cao nhất trong sáu mươi năm: Vận chuyển một tàu dầu từ Mỹ sang Trung Quốc còn đắt hơn cả phóng tên lửa!
Cước phí vận chuyển mỗi thùng dầu thô đã tăng vọt lên 41 USD, gần bằng một nửa giá dầu, thậm chí chi phí cho một chuyến vận chuyển đủ để mua một tàu dầu mới. Khủng hoảng ở Trung Đông đã gây ra tình trạng thiếu hụt cấu trúc vận tải qua eo biển Hormuz, kết hợp với việc chuyển tải từ tàu này sang tàu khác làm kéo dài chu kỳ vận chuyển. Giá cước vận chuyển VLCC đã tăng từ mức trung bình hàng năm 9,2 triệu USD lên tới 77 triệu USD, tăng hơn 8 lần. Lợi nhuận của các nhà máy lọc dầu bị ăn mòn nhanh chóng, giá trung bình tàu dầu cũ đạt kỷ lục lịch sử, hiếm khi vượt qua giá tàu mới.

Giá tiền điện tử
Thêm


