
Triển vọng báo cáo tài chính quý 4 của Costco: Xác minh thành viên và lợi nhuận vốn sau đợt điều chỉnh gần thị trường gấu
 Bitget2026/09/23 04:08
🔥 Radar Cổ phiếu Mỹ hot đã ra mắt! 3 chủ đề lớn cổ phiếu Mỹ + 6 mã cổ phiếu chọn lọc + 7 sự kiện quan trọng, cơ hội ở đâu trên thị trường Mỹ tuần này? Nhấn vào liên kết để xem ngay 22 chiến lược giao dịch →
- Tóm tắt điểm đầu tư chính
Costco (COST.US) dự kiến công bố kết quả tài chính quý 4 năm tài khoá 2026 (16 tuần, kết thúc ngày 30 tháng 8) sau giờ giao dịch chứng khoán Mỹ ngày 24 tháng 9 năm 2026. Theo dự báo đồng thuận của Wall Street, tổng doanh thu dự kiến khoảng 94,8 tỷ USD (+10,0% so với cùng kỳ), lợi nhuận điều chỉnh trên mỗi cổ phiếu đạt khoảng 6,53 USD (+11,2% YoY, cùng kỳ năm trước là 5,87 USD); EPS cả năm dự kiến khoảng 20,5 USD (năm trước khoảng 18,2 USD), doanh thu năm có thể vượt 301 tỷ USD.
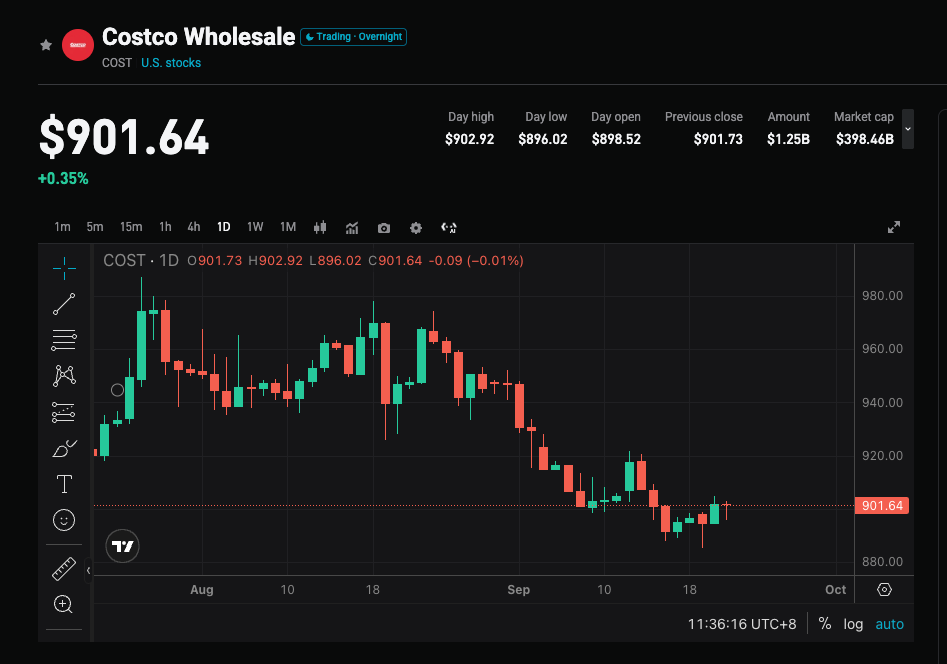
Công ty đã báo cáo trước doanh số thuần quý 4 là 93,9 tỷ USD (+11,3% YoY), doanh số cùng cửa hàng +9,4%, loại trừ xăng dầu và tỷ giá +6,7%, do đó trọng tâm hiện tại không còn là “có bán được hàng không”, mà là chất lượng thu phí thành viên, biên lợi nhuận, cách tái đầu tư tiền hoàn thuế nhập khẩu cũng như liệu trong bối cảnh tiền mặt dồi dào, có phát hành cổ tức đặc biệt/mua lại cổ phiếu hay không. Giá cổ phiếu từ đỉnh tháng 5 khoảng 1.096,50 USD đã điều chỉnh giảm khoảng 18% về mức đóng cửa ngày 22/9 là 899,41 USD, quá trình điều chỉnh định giá và xác nhận kết quả kinh doanh diễn ra đồng thời.
- Bốn điểm trọng tâm cần chú ý
Trọng tâm 1: Mô hình thành viên có giúp cân bằng đà giảm lượng khách?
Lợi nhuận cốt lõi của Costco là phí thành viên, không phải chênh lệch giá bán hàng hóa. Q3, thu phí thành viên đạt 1,37 tỷ USD (+10,7% YoY, loại trừ tỷ giá khoảng +9,9% YoY), tổng số thành viên trả phí 82,9 triệu (+4,1% YoY), thành viên cao cấp 41,2 triệu (+9,6% YoY), tỷ lệ gia hạn Mỹ-Canada 92,2%, toàn cầu 89,7%. Q4 cần xác nhận: Tỷ lệ gia hạn có giữ vững không, tỷ trọng thành viên cao cấp liệu còn tiếp tục tăng, phương thức thu hút số liệu số hoá có còn tiếp tục ảnh hưởng đến tỷ lệ gia hạn sau này không. Nếu các chỉ tiêu hội viên suy yếu, thị trường sẽ định giá lại từ “bán lẻ định giá cao” thành “bán lẻ trưởng thành”.
Trọng tâm 2: Doanh số cùng cửa hàng công bố rồi, điểm then chốt là biên lợi nhuận
Doanh thu gần như đã được xác nhận: Quý 4 doanh thu thuần 93,9 tỷ USD (+11,3% YoY), cùng cửa hàng Mỹ +10,7%, cùng cửa hàng số hóa +19,5%; tháng 8 doanh thu thuần 23,7 tỷ USD (+9,9% YoY). Lưu lượng khách Q3 chỉ tăng +2,4% (cùng kỳ năm trước khoảng +5,2%), tăng trưởng chủ yếu đến từ mức chi tiêu của từng khách. Thị trường thực sự quan tâm biên lợi nhuận gộp, biên lợi nhuận cốt lõi và tỷ lệ chi phí. Một số tổ chức cho rằng, nếu loại trừ khoản hoàn thuế nhập khẩu từ chính phủ Mỹ, EPS mảng chính có thể thấp hơn mức đồng thuận 6,53 USD, con số này gần sát với kịch bản “tích cực”.
Trọng tâm 3: Hoàn thuế nhập khẩu, gần 20 tỷ USD tiền mặt và kỳ vọng cổ tức đặc biệt
Bảng cân đối kế toán là một điểm nhấn khác cho cuộc chơi cảm xúc lần này. Lượng tiền mặt và tương đương tiền của công ty hơn 18,9 tỷ USD, còn khoảng 1 tỷ USD đầu tư ngắn hạn, nợ dài hạn chỉ khoảng 5,6 tỷ USD; một số tổ chức tính toán tiền mặt đã gần 20 tỷ USD, khoản hoàn thuế nhập khẩu hơn 1,5 tỷ USD. Thị trường sẽ nghe ban lãnh đạo tái đầu tư khoản hoàn thuế này (giảm giá, mở rộng số lượng cửa hàng, hay trả lại cho cổ đông), liệu có phát hành cổ tức đặc biệt hoặc gia tăng mua lại cổ phiếu hay không. Nếu chỉ tập trung mở mới và né tránh hoàn vốn cho nhà đầu tư, lượng tiền mặt lớn có thể khó chuyển hoá thành động lực tăng giá cổ phiếu.
Trọng tâm 4: Định giá đã điều chỉnh, chất lượng guidances sẽ quyết định sức bật
P/E dự phóng khoảng 43 lần, thấp hơn mức trung bình 5 năm khoảng 45 lần, nhưng so với tăng trưởng từ một chữ số đến đầu hai chữ số vẫn không rẻ. Mục tiêu giá trung bình của Wall Street khoảng 1.085–1.092 USD, thể hiện tiềm năng tăng 20%+, phần lớn đều “khuyến nghị mua vừa phải”. Sau kết quả Q3, cổ phiếu từng giảm khoảng 4%, cho thấy “đúng kỳ vọng” thường là chưa đủ với COST, cần đồng thời hài lòng về thành viên, biên lợi nhuận và hoàn vốn cho cổ đông.
- Rủi ro và cơ hội cùng tồn tại
Yếu tố thúc đẩy tăng trưởng:
- Tốc độ tăng trưởng phí thành viên duy trì hai con số, tỷ lệ gia hạn Mỹ-Canada giữ ở mức 92%, thành viên cao cấp tiếp tục tăng nhanh hơn tổng số thành viên.
- Sau khi loại trừ các yếu tố một lần như hoàn thuế nhập khẩu, EPS vẫn đạt hoặc vượt 6,53 USD, biên lợi nhuận cốt lõi tốt hơn lo ngại.
- Có quyết sách rõ ràng về cổ tức đặc biệt, tăng mua lại cổ phiếu hoặc công bố kế hoạch sử dụng tiền mặt, giúp phục hồi lại định giá.
Rủi ro giảm giá:
- EPS ngành cốt lõi do chi phí, thuế nhập khẩu hoặc biên lợi nhuận bị áp lực và thấp hơn đồng thuận, thị trường cho rằng 6,53 USD là “trường hợp tốt nhất”.
- Lưu lượng khách tiếp tục giảm tốc, tỷ lệ gia hạn yếu do thay đổi cấu trúc khách số hóa, câu chuyện thành viên mất sức hút.
- Kế hoạch sử dụng tiền mặt không rõ ràng, dự báo cả năm thận trọng, cộng với định giá cao, sụt giảm có thể xuống vùng 875 USD, thậm chí 844 USD.
- Đề xuất chiến lược giao dịch
Luận điểm phe mua: Doanh số thuần đã xác nhận chiếm thị phần. Nếu chỉ số thành viên và biên lợi nhuận vượt kỳ vọng đồng thời, và có tín hiệu cổ tức đặc biệt/mua lại cổ phiếu, điều chỉnh định giá sau khi giảm khoảng 18% có thể chuyển thành sóng phục hồi kỹ thuật.
Rủi ro phe bán: Doanh thu thực tế đã được dự báo từ doanh số tháng. Nếu biên lợi nhuận chỉ “vừa đủ”, chỉ số thành viên đi ngang, hoàn vốn không đạt kỳ vọng, trong điều kiện biến động cao dễ lặp lại kịch bản Q3 “kết quả tốt nhưng giá cổ phiếu giảm”.
Dữ liệu then chốt:
- EPS điều chỉnh và liệu có bao gồm các khoản một lần như hoàn thuế nhập khẩu
- Doanh thu phí thành viên, tỷ lệ gia hạn, tốc độ tăng trưởng thành viên cao cấp
- Biên lợi nhuận gộp/biên lợi nhuận cốt lõi (loại trừ xăng dầu)
- Biểu hiện về tiền mặt, mua lại cổ phiếu và cổ tức đặc biệt; kế hoạch mở cửa hàng và triển vọng cả năm
Ghi chú chiến thuật (tính đến giá đóng cửa 22/9 là 899,41 USD):
- Trước báo cáo tài chính: Giá cổ phiếu 16–21/9 liên tiếp tăng 4 phiên từ vùng nền 885–896, ngày 22 tăng lên 903,40 USD trong phiên rồi điều chỉnh, đóng cửa 899,41 USD. Vẫn thấp hơn MA 10 ngày khoảng 901, MA 20 ngày khoảng 919, MA 50 ngày khoảng 936 và MA 200 ngày khoảng 960, hệ thống MA trung ngắn hạn vẫn là “phe gấu”. Trước sự kiện dừng ở vùng dưới 900, tương quan lợi nhuận/rủi ro ở mức trung bình. Biến động ngụ ý của quyền chọn khoảng ±3,3%–3,6% (dao động trong vùng 868–932). Cần kiểm soát vị thế, vào lệnh nhỏ để ứng phó sự kiện. Tránh gia tăng vị thế đòn bẩy mua ở dưới 885.
- Cấu trúc phe mua: Đóng cửa khôi phục trở lại vùng 910–922, hồi quy giữ được 900 / 888–896. Kháng cự phía trên tham khảo 936 (MA 50 ngày) / 960 (MA 200 ngày). Cắt lỗ đặt ở 885 hoặc tuỳ theo khả năng chịu rủi ro giảm xuống dưới 875.
- Cấu trúc phe bán/hedge: Nếu giá giảm gap mà không lấy lại được vùng 888–896, hoặc thất bại ở vùng 910–922. Hỗ trợ tiếp theo là 885 / 875 / 844 (đáy 52 tuần).
Khuyến nghị giao dịch: Khi lợi nhuận và hoàn vốn cho cổ đông đồng thời vượt kỳ vọng, đóng cửa giữ được vùng 910–922, nên chú ý cơ hội “mua lại” sau khi giá hồi quy về 900 / 888–896; Nếu chỉ đạt mốc doanh thu, biên lợi nhuận hoặc thành viên yếu, cần để ý đến biên độ biến động 868–932 và khả năng giữ các vùng hỗ trợ 885 / 875 / 844. Vị thế và điểm cắt lỗ cần phù hợp với năng lực chịu rủi ro cá nhân.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên chỉ nhằm tham khảo, không được xem là đề xuất đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Tản mạn: Tại sao đã nhìn đúng hướng nhưng cuối cùng lại không kiếm được tiền?
Morgan Stanley cảnh báo chứng khoán Mỹ có thể giảm 10% trong ngắn hạn!
Giá tiền điện tử
Thêm


